
Tre ulike holdingstrukturer
Et holdingselskap eier først og fremst aksjer i andre selskaper. Her omtaler vi norske holdingselskaper organisert som AS. Start med å avklare hvilken struktur som foreslås, og hva den skal løse.
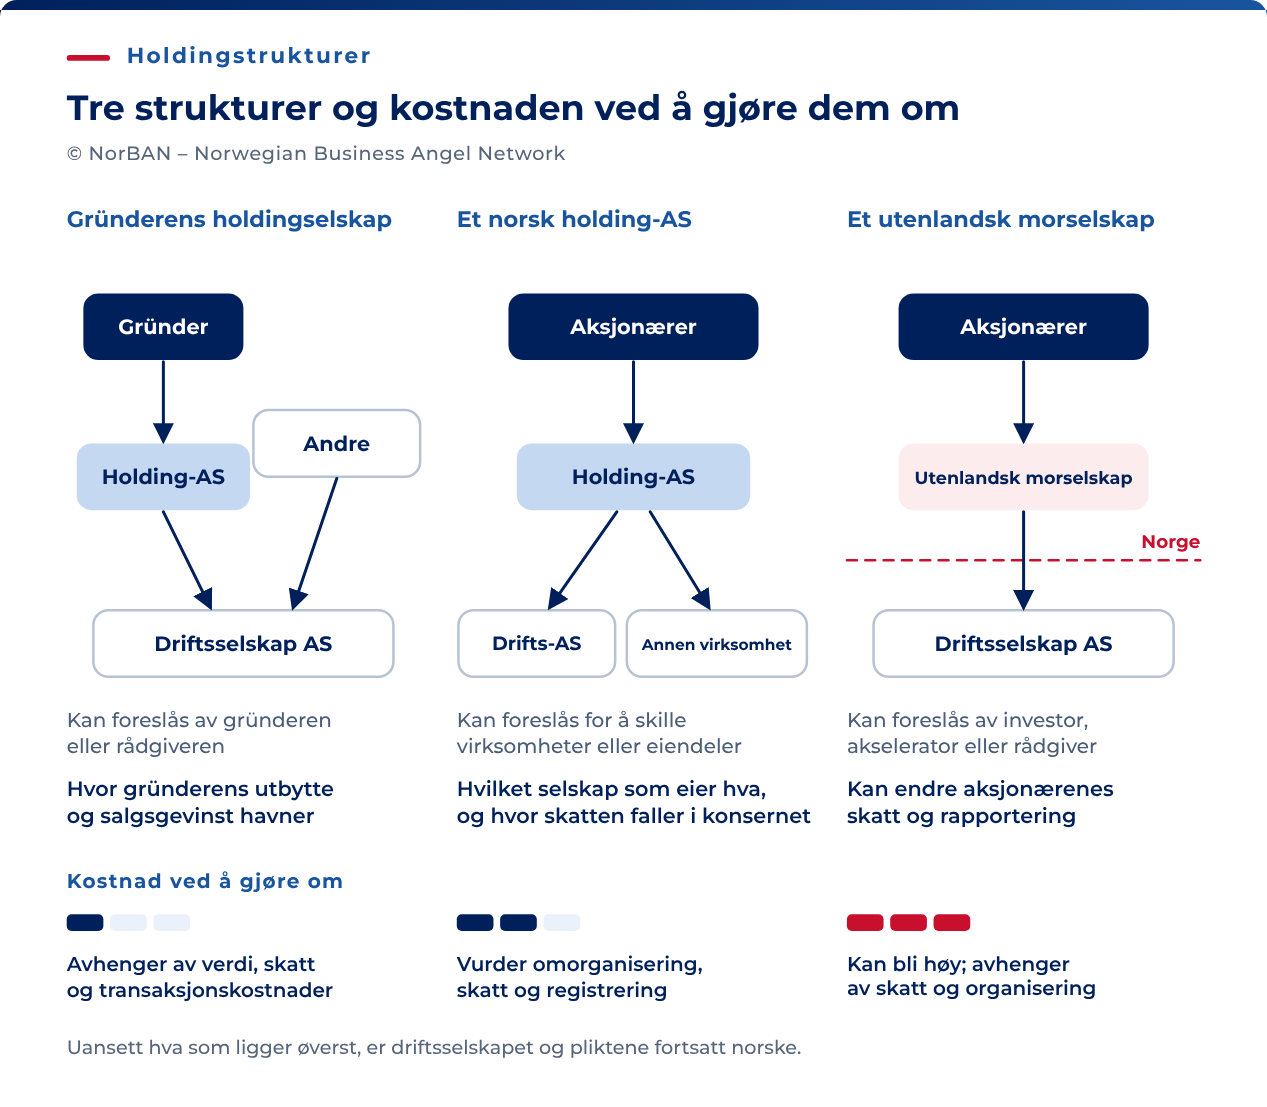
| Struktur | Hvem foreslår den vanligvis? | Hva endres? | Hva krever en reversering? |
|---|---|---|---|
| Gründerens eget holdingselskap | Gründeren eller rådgiveren | Hvem som mottar utbytte og salgsvederlag, og hvordan omsetningsbegrensninger virker | Kan utløse skatt og kreve selskapsrettslige steg. Lav aksjeverdi kan redusere skatten, men fjerner ikke behovet for å vurdere den |
| Norsk morselskap over driftsselskapet | Styret, for eksempel for å skille virksomheter eller eiendeler | Hvilket selskap som eier hva, og konsernets skatteposisjoner | Ny vurdering og eventuelt enda en omorganisering med registermeldinger |
| Utenlandsk morselskap over det norske selskapet | En investor, akselerator eller rådgiver | Aksjonærenes skatteposisjoner, styring og rapportering over landegrensene | Kan kreve en ny grenseoverskridende omorganisering. Konsekvensene varierer mellom aksjonærene |
For gründerens eget holdingselskap og tilhørende bestemmelser i aksjonæravtalen, se investorvennlig selskapsstruktur. Her er spørsmålet om et norsk eller utenlandsk morselskap skal plasseres over driftsselskapet.
Når spørsmålet er aktuelt
Undersøk om et morselskap vil dekke et konkret behov. Det bør finnes en praktisk grunn til å gå videre:
- Skille en annen virksomhet eller en eiendel fra driftsrisikoen.
- Oppfylle et dokumentert krav fra en investor.
- Gjennomføre en konkret plan for internasjonal vekst. Undersøk om et lokalt datterselskap alene dekker behovet.
- Gi medgründere separate eierselskaper.
Vent med å forplikte deg til formålet, kostnadene og alternativene er avklart. Planer om et nytt marked kan gjøre det riktig å planlegge nå, men begrunner ikke alene et utenlandsk morselskap.
Spør hva strukturen skal løse
En investor kan be om en «flip»: å legge et utenlandsk morselskap over det norske selskapet. Avklar om dette er et vilkår for investeringen eller bare et ønske, og skriv ned hva dere eventuelt blir enige om.
Tilpass spørsmålene til den som foreslår endringen:
- En investor viser til fondets regler. Be om den aktuelle bestemmelsen. Er strukturen et krav, eller foretrekker investoren den?
- En akselerator har strukturen i standardavtalen. Spør hvilke fordeler som avhenger av den, og om dere kan delta uten.
- En rådgiver foreslår strukturen. Be om skriftlig oppdragsbeskrivelse, pris, tidsplan og skattevurdering for hver aksjonær. Avklar hva som skjer hvis en aksjonær sier nei.
- En medgründer foreslår strukturen. Finn det konkrete behovet nå eller i planene fremover, og vurder enklere alternativer.
Avtal hvem som betaler, og om omorganiseringen fortsatt er nødvendig hvis investeringen faller bort. Gjennomfører dere den før investoren har forpliktet seg, kan selskapet eller gründerne sitte igjen med kostnader og risiko uten den forventede kapitalen.
Hvorfor tidspunktet påvirker kostnaden
Kostnaden avhenger av strukturen, nødvendige samtykker, rådgiverarbeidet og eventuell skatt. Når aksjeverdien stiger, kan en skattepliktig overføring gi større gevinst. Tidspunktet har derfor betydning, men verdien er ikke den eneste kostnadsfaktoren.
Å skyte personlig eide aksjer inn i ditt eget holdingselskap regnes normalt som skattepliktig realisasjon. Du får ikke et generelt skattefritak fordi du fortsatt eier virksomheten indirekte. En annen omorganisering kan oppfylle vilkårene for skattefri fusjon eller fisjon. Vurder det før du overfører aksjene (innenlandske aksjebytter).
At selskapet ikke har gjennomført en priset emisjon, dokumenterer ikke at verdien er lav. En overføring kan utløse skattepliktig gevinst uten å gi kontanter. Fastsett markedsverdien og avklar hvilken omorganisering som er mulig, før aksjene flyttes.
Når begge selskapene er hjemmehørende i Norge, faller byttet utenfor fritaket for grenseoverskridende aksjebytte og regnes som realisasjon (Skatte-ABC A-1-2). Om det faktisk blir skatt, avhenger også av hvem som eier aksjene. Et selskap kan for eksempel være omfattet av fritaksmetoden.
En fusjon, eventuelt kombinert med en fisjon, kan gi skattemessig kontinuitet når dere etablerer en norsk holdingstruktur. En trekantfusjon kan inngå: Aksjonærene får da aksjer i morselskapet til det overtakende selskapet. Det er ikke et generelt krav om fisjon først. Rekkefølgen må passe dagens eierskap og virksomhet (aksjeloven kapittel 13 og 14).
Ved skattefri fusjon eller fisjon må skatteposisjoner videreføres både i selskapet og hos aksjonærene. Verdiene må fordeles riktig. Ved fisjon skal fordelingen av nominell og innbetalt aksjekapital følge fordelingen av nettoverdiene, jf. § 11-8. Se også § 11-7 om kontinuitet og Skatteetatens uttalelse om drop-down-fisjon.
Et feil bytteforhold kan gjøre omorganiseringen skattepliktig. Avklar verdsettelsen før vilkårene for byttet utformes.
Fritaksmetoden kan gjøre et holdingselskap nyttig for reinvestering. Gevinst på kvalifiserende aksjer er normalt skattefri, mens tilsvarende tap ikke gir fradrag. Vanligvis er 3 % av utbyttet skattepliktig. Med 22 % skattesats blir det 0,66 % skatt på utbyttet. Kvalifiserende konsernutbytte er unntatt også fra dette. Utbytteskatt for en personlig aksjonær vurderes separat når selskapet deler ut penger til vedkommende (§ 2-38).
Når en investor ber om et utenlandsk morselskap
Ved et slikt aksjebytte stiftes et nytt selskap i utlandet. Aksjonærene bytter aksjene sine i det norske AS-et mot aksjer i det nye selskapet. AS-et fortsetter virksomheten som datterselskap.
Byttet kan være skattefritt for aksjonærene. Minst 90 % av aksjene i det norske selskapet må overføres mot aksjer i et selskap med begrenset ansvar hjemmehørende i en annen stat. De øvrige vilkårene må også være oppfylt (skatteloven § 11-11 fjerde ledd).
Det overtakende selskapet kan være hjemmehørende innenfor eller utenfor EØS.
Et kvalifiserende aksjebytte viderefører skatteposisjonene på de nye aksjene. Det fjerner ikke den underliggende gevinsten. Hvis byttet ikke kvalifiserer, gjelder de vanlige realisasjonsreglene. Aksjonærens øvrige skatteposisjon og eventuelle fritak har fortsatt betydning.
- Minst 90 % av aksjene. Byttet må omfatte minst denne andelen av aksjene i det norske selskapet.
- Høyst 20 % tilleggsvederlag. Det meste av betalingen må være aksjer i selskapet som overtar. Alt annet kan samlet utgjøre høyst en femtedel, også aksjer i andre selskaper. Tilleggsvederlag skattlegges etter de vanlige reglene.
- Skatteposisjonene videreføres. For aksjonærer som er skattepliktige til Norge, overføres inngangsverdi, ervervstidspunkt, skjermingsgrunnlag og ubenyttet skjermingsfradrag til de nye aksjene. Landet der det overtakende selskapet hører hjemme, trenger ikke å ha tilsvarende kontinuitetsregler.
§ 11-11 fjerde ledd viser også til §§ 11-6 og 11-10. Fritaket omfatter verken annet vederlag enn aksjer eller gaveelementer, og dere må fastsette riktig virkningstidspunkt. Kontroller skatteposisjonene som skal videreføres etter § 11-7. Begge selskapene må være stiftet før byttet.
Listen dekker sentrale vilkår. Bruk Skatte-ABC og rådgivere til å vurdere hele transaksjonen.
For selskaper i lavskatteland er reglene forskjellige innenfor og utenfor EØS (skatteloven § 11-11 sjuende ledd og Skatte-ABC A-1-3.3):
- Et deltakende selskap i et lavskatteland utenfor EØS utelukker fritaket.
- I et lavskatteland innenfor EØS må selskapet være reelt etablert og drive reell økonomisk aktivitet der.
Aksjebyttet kan gjennomføres ved å utstede nye aksjer eller skrive opp eksisterende aksjer. Begge selskapene må være stiftet på forhånd. Et tidligere utbytte holdes utenfor 20-prosentgrensen hvis det behandles som en selvstendig egenkapitaltransaksjon (Skatte-ABC A-1-3.2).
Aksjonærene kan få ulike skattekonsekvenser. Beregn dem for hver eier, og forklar resultatet før noen signerer.
Avklar avtalene og rettighetene før byttet
Gi en navngitt person ansvar for hvert punkt. Flere kan kreve samtykke fra andre:
- Opsjoner til ansatte. Avklar om opsjonene fortsatt kvalifiserer under oppstartsordningen, som omtalt nedenfor.
- Konvertible instrumenter og utestående SLIP. Les bestemmelsene om omorganisering, konvertering og samtykke. Det er ikke alltid nødvendig å endre avtalen, men avklar eventuelle endringer eller oppgjør før aksjebyttet.
- SkatteFUNN. Godkjenningen tilhører organisasjonsnummeret som søkte, og kan ikke overføres. Om foretaket er i vanskeligheter, vurderes både for søkeren og den relevante økonomiske gruppen ved godkjenningen.
- Tilskudd fra Forskningsrådet. Etter de generelle vilkårene fra 2025 skal kontroll fra en part utenfor EØS over prosjektansvarlig eller en partner meldes straks. Under prosjektet og i tre år etterpå krever overføring av eierskap eller eksklusiv lisens til prosjektresultater til en ikke-partner utenfor EØS skriftlig godkjenning. Vilkårene har en svarmekanisme på fire uker. Kontroller den konkrete kontrakten og eventuelt skifte av prosjektansvarlig.
- Eieroversikter og rapportering. Oppdater aksjeeierbok, aksjonærregisteroppgave og registrering av reelle rettighetshavere etter reglene og fristene som gjelder.
- De øvrige aksjonærene. Avklar hvilke vedtak og individuelle avtaler som trengs. Forklar skattekonsekvenser og valgmuligheter for hver eier.
For opsjoner under oppstartsordningen må dere avklare hvem som fortsatt er arbeidsgiver, og hvilket selskaps aksjer opsjonen gir rett til. Ordningen krever aksjer i arbeidsgiverselskapet. Vilkårene prøves på ulike tidspunkter: Noen gjelder ved tildeling, mens andre også gjelder i opsjonsperioden (FSFIN § 5-14-12).
En endring i konsernstrukturen regnes ikke i seg selv som innløsning av en opsjon (Skatte-ABC F-7-3.4). Det betyr likevel ikke automatisk at alle vilkårene i oppstartsordningen fortsatt er oppfylt.
En opsjon på aksjer i et nytt morselskap oppfyller ikke automatisk kravet om aksjer i arbeidsgiverselskapet. Å beholde den opprinnelige opsjonen er en annen løsning. Kontroller de relevante vilkårene for arbeidsforholdet, opsjonen og konsernet i stedet for å anta at én løsning alltid passer.
Hvis erstatningsopsjonen regnes som en ny tildeling, må dere vurdere innløsningskursen og innløsningsperioden på tre til ti år fra tildelingen på nytt, sammen med de øvrige vilkårene. Innhent skatteråd om transaksjonen før opsjonene endres.
En bindende forhåndsuttalelse kan avklare skattespørsmål ved en tilstrekkelig konkret planlagt transaksjon. Be om uttalelsen før disposisjonen du trenger svar om, gjennomføres. Å stifte morselskapet og å endre opsjonene er ikke nødvendigvis samme steg.
Hvis morselskapet skal flyttes senere
Skill mellom en grenseoverskridende fusjon og en omdanning. Ved omdanning skifter selskapet selskapsform og jurisdiksjon, men fortsetter som samme juridiske person. Norge har allerede lovregulerte fusjonsprosesser. Fremgangsmåter for omdanning var fortsatt til behandling 9. oktober 2026.
Grenseoverskridende fusjon er mulig. Den krever minst ett norsk AS, ASA eller SE og minst ett selskap med tilsvarende selskapsform registrert i en annen EØS-stat. Brønnøysundregistrene behandler den som en prosess i fire trinn etter allmennaksjeloven kapittel 13.
- Meld og kunngjør fusjonsplanen.
- Vedta fusjonen tidligst én måned etter kunngjøringen av planen. Meld vedtaket innen én måned etter at det siste deltakende selskapet har godkjent det.
- Be om bekreftelse på at vilkårene er oppfylt, tidligst seks uker etter kunngjøringen av fusjonsbeslutningen.
- Gjennomfør og registrer fusjonen etter reglene som gjelder.
For grenseoverskridende omdanning foreslo høringen 30. juni 2026 nye lovregulerte fremgangsmåter. Ved kontroll 9. oktober 2026 var forslaget fortsatt til behandling. Det skal derfor ikke omtales som vedtatt rett.
EØS-reglene om etableringsfrihet har også betydning. Manglende norsk lovregulering betyr ikke at alle rettigheter etter EØS-retten faller bort. Om en konkret omdanning kan gjennomføres, og hvordan, krever en vurdering av reglene i begge land og de relevante EØS-kravene.
Forslaget skal gjennomføre direktiv (EU) 2019/2121 i norsk rett. Høringen ble sendt ut 30. juni 2026 med frist 30. september 2026. Kontroller lovstatus på nytt før en planlagt omorganisering.
Et nytt utenlandsk morselskap med etterfølgende aksjebytte er én mulig fremgangsmåte. En grenseoverskridende fusjon er en annen type transaksjon. Sammenlign de selskapsrettslige og skattemessige konsekvensene før dere velger løsning.
Personlig utflytting er et eget skattespørsmål. Etter skatteloven § 10-70 kan latente gevinster på aksjer og visse andre eiendeler bli skattlagt som om eiendelene var solgt. Tidspunktet er siste dag før skattemessig bosted i Norge opphører etter intern rett, eller før en skatteavtale regner deg som bosatt i en annen stat.
§ 10-70 omfatter også visse overføringer til utlandet, men må vurderes sammen med reglene om skattefri omorganisering. Etter dagens regler har utflytting et bunnfradrag på NOK 3 millioner i netto gevinst. Ved overføring til utlandet er grensen NOK 100 000. Overskrides den, er hele netto gevinsten skattepliktig. Beløpene gjelder gevinst, ikke aksjeverdi. Egne regler samordner overføringer og utflytting i samme år.
Reglene avhenger av transaksjonsdatoen. Store endringer trådte i kraft 20. mars og 7. oktober 2024. Etter dagens regler kan skatten betales straks, i tolv like årlige rentefrie avdrag eller ved slutten av tolvårsperioden med renter. Perioden regnes fra utgangen av året gevinsten tidfestes til, ut fra realisasjonstidspunktet rett før utflyttingen. Det gjelder vilkår om sikkerhet og rapportering. Salg, overføringer og utdelinger kan fremskynde betalingen. Utdelingsregelen krever for eksempel normalt at 70 % av en utdeling brukes til å betale utsatt skatt, innenfor lovens begrensninger (§§ 10-70 og 14-25).
Utflyttingsskatt for selskapet er et eget spørsmål etter § 10-71. Bestemmelsens realisasjonsregel gjelder flytting utenfor EØS og til lavskatteland i EØS uten reell etablering og aktivitet. Selv når denne regelen ikke gjelder, kan eiendeler eller forpliktelser som tas ut av norsk beskatningsområde, omfattes av § 9-14. Den personlige aksjonærens beløpsgrenser og betalingsregler gjelder ikke dermed for selskapet.
Hva fortsetter i det norske driftsselskapet?
Hvis driftsselskapet fortsetter som samme AS under et nytt morselskap, beholder det sine avtaler og pliktene etter norsk selskapsrett. Oppdater eieroversikter og rapportering. Kontroller også avtaleklausuler om eierskifte: Samme organisasjonsnummer betyr ikke at dere slipper å varsle eller innhente samtykke.
Et selskap stiftet etter norsk selskapsrett er hjemmehørende i Norge etter intern norsk rett. Det samme gjelder et utenlandsstiftet selskap som har sin reelle ledelse her. Begge utgangspunktene har et forbehold i § 2-2 åttende ledd: En skatteavtale kan fastsette at selskapet er hjemmehørende i en annen stat (§ 2-2).
Vurder hvor styreledelsen og den daglige ledelsen faktisk utøves, sammen med andre relevante forhold ved organiseringen og virksomheten. Registrert adresse og formelle protokoller avgjør ikke spørsmålet alene. Hvis ledelsen er delegert, må dere undersøke hvem som faktisk utøver den.
Dokumenter hvordan selskapet ledes, og grunnlaget for et eventuelt krav om skattemessig bosted i utlandet etter skatteavtalen. En utenlandsk registreringsattest avgjør ikke dette alene.
Start med mottakerens tilbudsbrev og vedlagte vilkår. Kontroller deretter krav som gjelder på gruppenivå. Et nytt morselskap kan påvirke kontroll, foretaksstørrelse og statsstøttegrenser selv om mottakeren beholder organisasjonsnummeret. Lån, garantier og tilskudd har ulike vilkår.
Om et tilskudd faller bort eller må betales tilbake, avhenger av ordningen og tildelingsvilkårene. Kontroller krav til eierskap, prosjektformål, støtteberettigede kostnader, rapportering og oppbevaring. Uriktige opplysninger, bruk utenfor formålet, for mye utbetalt støtte eller brudd på statsstøttereglene kan gi tilbakebetalingskrav. Det finnes ikke én felles dokumentasjonsfrist på tre år for alle ordninger.
For lån som omfattes av Innovasjon Norges veiledning om endring av løpende lån, krever eierskifte samtykke før gjennomføring. Fusjon, fisjon og debitorskifte har egne fremgangsmåter. Veiledningen unntar uttrykkelig oppstartslån, som har egne vilkår. Les derfor den konkrete låneavtalen.
For SkatteFUNN vurderes økonomiske vanskeligheter på datoen Forskningsrådet godkjenner søknaden. Senere vanskeligheter eller konkurs endrer ikke i seg selv denne vurderingen. Det fritar ikke fra andre vilkår eller følger av uriktige opplysninger ved godkjenningen (Skatte-ABC F-29-2.2.5).
Kontroller beregningen av foretaksstørrelse etter et eierskifte. Etter FSFIN § 16-40-5 skal partnerforetak normalt regnes med forholdsmessig, mens tilknyttede foretak regnes med fullt ut. Bruk forskriftens regler for bemanning, regnskapstall og sammenlegging. Mottakerens eget antall ansatte er ikke tilstrekkelig.
Foretaksstørrelsen påvirker hvor stor samlet offentlig støtte prosjektet kan få, og fradragsretten for førstegangs patentering. Små og mellomstore bedrifter kan ta med kvalifiserende kostnader til dette etter FSFIN § 16-40-6. Kontroller både størrelseskategorien og annen offentlig støtte til de samme kostnadene.
Skill mellom eierskifte og nytt organisasjonsnummer. Når mottakeren er den samme, må dere kontrollere endringer i prosjektet, foretaksstørrelsen, statsstøttegrensene og meldepliktene. Ikke legg til grunn at ethvert eierskifte opphever godkjenningen. Godkjenningen kan derimot ikke overføres til et nytt organisasjonsnummer. Forskningsrådet krever sluttrapport fra den gamle mottakeren og ny søknad for resten av prosjektet innen 15. desember i endringsåret. Den nye søknaden behandles etter at sluttrapporten er mottatt (prosjektendringer). Be om en konkret avklaring hvis transaksjonen etterlater et ubesvart spørsmål om et vilkår.
Når dere har valgt struktur
- Engasjer advokat og skatterådgiver før dere signerer. Gi dem dagens cap table og relevante avtaler.
- Beregn konsekvensene for hver aksjonær, også eiere som ikke deltar i forhandlingene.
- Avklar behandlingen av opsjoner og andre instrumenter skriftlig med innehaverne.
- Vurder bindende forhåndsuttalelse for et konkret rettslig skattespørsmål. Skatteetaten kan blant annet avklare om en planlagt disposisjon oppfyller vilkårene for kontinuitet. Ordningen avgjør ikke verdsettelse, bevis eller størrelsen på en skjønnsmessig justering (Skatteforvaltningshåndboken kapittel 6).
- Lag én samlet tidsplan for vedtak, samtykker, registermeldinger og finansiering. Sett av tid til å rette feil før kapitalrunden skal gjennomføres.
Beslutningsgrunnlaget bør vise hvorfor strukturen trengs, hva den koster, og hvem som får hvilke konsekvenser. Da kan eierne ta stilling til den på et opplyst grunnlag.