
Tallene investorene beregner på nytt
En engleinvestor kontrollerer regnskapet ved å beregne nøkkeltall fra underlaget og sammenligne dem med presentasjonen.
- Kontanter, fra forrige måneds kontoutskrift og dagens saldo hvis den etterspørres.
- Netto pengeforbruk, burn, fra hovedboken: hva som gikk ut av kontoen hver måned de siste tre til seks månedene, fratrukket det som kom inn.
- Hvor lenge pengene varer, runway, som er det første tallet delt på det andre, målt i måneder.
- Inntekter, fra kundeavtalene: signert, fakturert og betalt, med gjentakende inntekter atskilt fra engangsinntekter.
- Det gründerne har tatt ut, fra lønn, eventuelle lånekontoer og avtaler mellom selskapet og en gründer eller gründerens holdingselskap.
Et svakt resultat kan forklares. Tall som ikke stemmer med presentasjonen, skaper også tvil om resten av opplysningene. Har du sagt at pengene varer i fjorten måneder, mens underlaget viser ni, må du først gjenoppbygge tilliten.
De fleste selskaper i tidlig fase har ikke revisor. Det er normalt under revisjonsgrensene. Det betyr at de innsendte regnskapene ikke har uavhengig bekreftelse. Vekten flyttes derfor til dokumenter investoren kan kontrollere: kontoutskrift, hovedbok, mva-meldinger og skatteattest. Disse må stemme overens før datarommet åpnes.
Hva loven krever av bokføring og regnskap
Alle aksjeselskaper er bokføringspliktige etter bokføringsloven, både fordi de leverer skattemelding og fordi de er regnskapspliktige. Detaljreglene om bilag, fakturaer og regnskapssystem finnes i loven og forskriften. Altinns oppsummering er et praktisk utgangspunkt.
Etter bokføringsloven § 7 skal bokføringen tilpasses virksomhetens art og omfang og være oppdatert innen fristene for pliktig rapportering, normalt minst hver fjerde måned. Ordinære mva-meldinger dekker tomånedersperioder, men innleveringsfristene kommer etter periodens slutt. Det finnes unntak ved svært få transaksjoner. Avklar den aktuelle tidsplanen med regnskapsføreren.
Kvartalsvis regnskapsføring er ikke alltid nok til å overholde rapporteringsfristene. Når du skal hente kapital, bør du avtale at regnskapet avsluttes og avstemmes hver måned, med en kort rapport til ledelsen og investorene. De kan trenge ferskere tall enn lovens frister krever. Avtal denne oppfølgingen særskilt.
Materialet har to oppbevaringsperioder (§ 13). Begge løper fra regnskapsårets slutt.
Bilag, bank- og lønnsopplysninger, balansedokumentasjon og årsregnskap oppbevares i fem år. Avtaler som gjelder virksomheten, bortsett fra dem av mindre betydning, oppbevares i tre og et halvt år, eller i fem år når avtalen dokumenterer en bokført post.
Hvis en faktura bare sier «i henhold til avtale», blir selve avtalen primærdokumentasjon. Da må du oppbevare den sammen med regnskapsmaterialet, i tillegg til i avtalemappen.
Etter regnskapsloven utarbeider alle AS årsregnskap. Selskaper som regnes som små foretak, kan bruke forenklede regler. Andre har tilleggskrav. Avklar hvilken kategori og hvilke regnskapsoppstillinger som gjelder. Alle styremedlemmer signerer regnskapet, og daglig leder signerer også hvis selskapet har en.
Kontroller både fristen for godkjenning og fristen for innsending. Generalforsamlingen skal godkjenne regnskapet innen seks måneder etter årsslutt (aksjeloven § 5-5). Det fullstendige regnskapet skal være mottatt i Regnskapsregisteret innen én måned etter godkjenningen (regnskapsloven § 8-2).
For et selskap som følger kalenderåret, er 31. juli, datoen Brønnøysundregistrene oppgir, den siste grensen for å unngå gebyr. Den kan ikke forlenges. Et selskap som godkjenner regnskapet i mars, har frist i april.
Sen innsending gir et forsinkelsesgebyr basert på rettsgebyret (§ 8-3), som øker uke for uke i inntil 26 uker. Selskapet er ansvarlig først. Hvis det ikke betaler innen tre uker etter registerets påkrav, blir styremedlemmene personlig solidarisk ansvarlige.
Seks måneder etter fristen starter registeret prosessen for tvangsoppløsning. Navnene på selskapene som ikke har oppfylt plikten, publiseres underveis. Misligholdet er dermed synlig for alle som undersøker.
Innsendte regnskaper og innsendingsdatoen er offentlige. Investoren kan oppdage forsinkelsene før dere møtes. Artikkelen om selskapsdokumenter viser hvilke registre du også bør kontrollere.
Revisjon må vurderes særskilt. Fravalg etter aksjeloven § 7-6 krever driftsinntekter og balansesum under de fastsatte grensene og høyst ti årsverk i gjennomsnitt. For et morselskap vurderes konsernet samlet. Andre regler kan likevel kreve revisjon. Brønnøysundregistrene forklarer beløpsgrensene, reglene for første år og registreringen.
Er vilkårene oppfylt, kan generalforsamlingen velge bort revisjon med flertall som ved vedtektsendring. Vedtaket gjelder først når det er registrert. Stifterne kan også unnlate å velge revisor i stiftelsesdokumentet når vilkårene er oppfylt. Kontroller både registrert status og om selskapet fortsatt kvalifiserer. Fravalg fjerner ikke plikten til å levere årsregnskap.
Få oversikt over skatt, merverdiavgift og lønn
Selskapet kan bestille RF-1507, opplysninger om skatt og avgift, fra Skatteetaten. Attesten viser registrerte opplysninger, blant annet forfalte, ubetalte skatter og avgifter. Den er et øyeblikksbilde. Den beviser ikke at all gjeld er kjent, eller at selskapet kan betale den.
Ved bestilling av RF-1507 kan du be om at en annen virksomhet får kopi direkte. Til en privat investor kan selskapet videresende attesten etter mottak. Undersøk eventuelle restanser og hvordan de skal betales. Enkelte skattekrav har fortrinnsrett ved konkurs, men det avhenger av kravstypen og tidspunktet.
Lønnsrapporteringen går gjennom a-meldingen, en månedlig melding til Skatteetaten, NAV og Statistisk sentralbyrå om lønn, arbeidsforhold, forskuddstrekk og arbeidsgiveravgift. Manglende meldinger kan føre til tvangsmulkt etter varsel og en ny frist. Det er denne rapporteringen investorens lønnskontroll avstemmes mot.
Forskuddstrekk trekkes ved hver lønnsutbetaling og betales direkte til Skatteetaten første virkedag etter lønnsdatoen. Den tidligere plikten til å holde pengene på en separat skattetrekkskonto ble opphevet fra 1. januar 2026. Nå går pengene direkte ut.
At skattetrekkskontoen er fjernet, endrer ikke arbeidsgiverens plikt til å trekke og betale skatt. Skattebetalingsloven § 16-20 gir ansvar for beløp som ikke er trukket eller betalt som påkrevd. Ved manglende trekk har loven et unntak når arbeidsgiveren godtgjør at verken den selv eller noen i dens tjeneste har forsømt seg eller manglet tilbørlig aktsomhet.
Forsettlig eller grovt uaktsom unnlatelse kan gi straffansvar for de ansvarlige personene. Arbeidsgiveravgiften er selskapets egen avgift og står på samme attest.
Slike restanser kan få investorer til å trekke seg. Bruker selskapet penger til forskuddstrekk i driften, gir det grunn til å undersøke både likviditeten og den økonomiske styringen.
Kontroller at tallene stemmer overens
Sett deg ned med regnskapsføreren og hovedboken, og gå gjennom kontrollene nedenfor. Ta vare på avstemmingene, slik at investorene kan se hvordan dere har kontrollert tallene.
| Avstem | Mot | Hva et avvik kan vise |
|---|---|---|
| Banksaldo ved månedsslutt | Bankposten i hovedboken | Manglende posteringer, tidsforskjeller eller en hovedbok som ikke er avstemt |
| Pålydende aksjekapital | Registrert kapital, utstedte aksjer og gjennomførte kapitalendringer | En uregistrert emisjon eller regnskapsfeil. Avstem overkurs separat |
| Konvertible instrumenter | Signerte vilkår og nødvendig vedtak eller fullmakt. Avklar om senere kapitalforhøyelse kreves | Manglende myndighet, dokumentasjon eller en ufullstendig fremgangsmåte for konvertering |
| Gründerlån og mellomværender med nærstående | Skriftlige vilkår, pris og nødvendige godkjenninger, også etter § 3-8 der den gjelder | Udokumenterte overføringer mellom selskapet og eierne |
| Bokførte inntekter | Avtaler, levering, fakturering og regnskapsreglene | Inntekter ført før de er opptjent, eller inntekter som mangler |
| Kundeforskudd og ikke-opptjente inntekter | Gjenstående leverings- og tilbakebetalingsplikter | Pengene på konto kan motsvares av fremtidige kostnader eller tilbakebetalingsrisiko. Ta pliktene inn i prognosen; ikke trekk automatisk fra hele beløpet |
| Opptjente feriepenger og arbeidsgiveravgift | Lønn, a-meldingen og faktiske forfallsdatoer | Forpliktelser som mangler i likviditetsprognosen. Feriepenger forfaller ikke alltid i juni |
| Skyldig eller tilgode merverdiavgift | Innsendte mva-meldinger | Manglende meldinger, feilføringer eller for lite penger til betalingen |
| Tilskudd og SkatteFUNN til gode | Tilsagn, prosjektvilkår og reglene for innregning | Støtte bokført uten tilstrekkelig grunnlag eller feilaktig som kundesalg. Tidspunktet for innbetaling må vurderes separat |
| Skatteattest | Hovedbok og oppdatert skattekonto | Registrerte restanser som må undersøkes og følges opp med en betalingsplan |
Gründerlån fortjener en egen linje. Siden 7. oktober 2015 blir et lån fra selskapet til en personlig aksjonær, ektefellen eller en nærstående som bestemmelsen navngir, skattlagt som utbytte hos aksjonæren etter skatteloven § 10-11, uansett hva det kalles i regnskapet. Samboere er ikke blant de navngitte nærstående. Forskriften har unntak, blant annet kreditt under NOK 100 000 som innfris innen 60 dager, og ordinære kundefordringer som innfris innen 30 dager. Egne unntak for finansforetak og ansatte med små eierandeler har særskilte vilkår. Samboerens eierandel kan ha betydning ved beregningen i det siste unntaket.
Aksjeloven gjelder i tillegg til skattereglene. Hovedregelen i § 8-7 begrenser kreditt og sikkerhetsstillelse til aksjonærer til utdelbare midler og krever betryggende sikkerhet. Blant unntakene er vanlig forretningskreditt og bestemte konsernforhold. Ulovlig kreditt kan være ugyldig og kreves tilbake etter § 8-11, med mulig ansvar for dem som medvirket. Vurder den faktiske transaksjonen. Skattebehandlingen avgjør ikke om lånet er lovlig.
Et lån til en gründer kan derfor gi både skattespørsmål og krav om tilbakebetaling. Avklar om et unntak gjelder, hva som skyldes og når det skal betales. Legg frem fakta og en plan for å rette eventuelle brudd.
Regnskapet og cap table må stemme overens
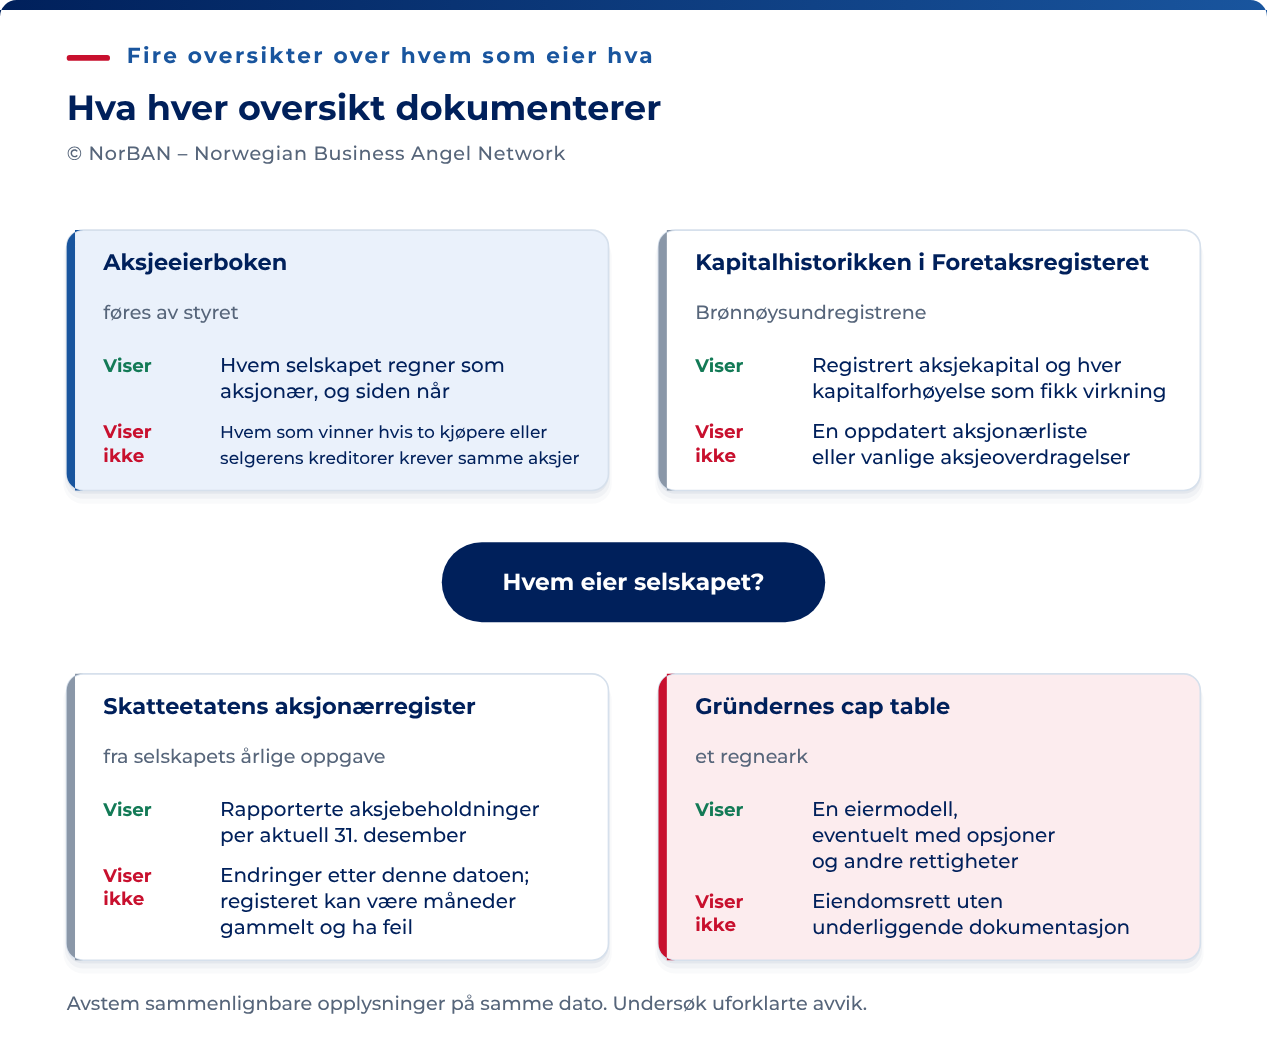
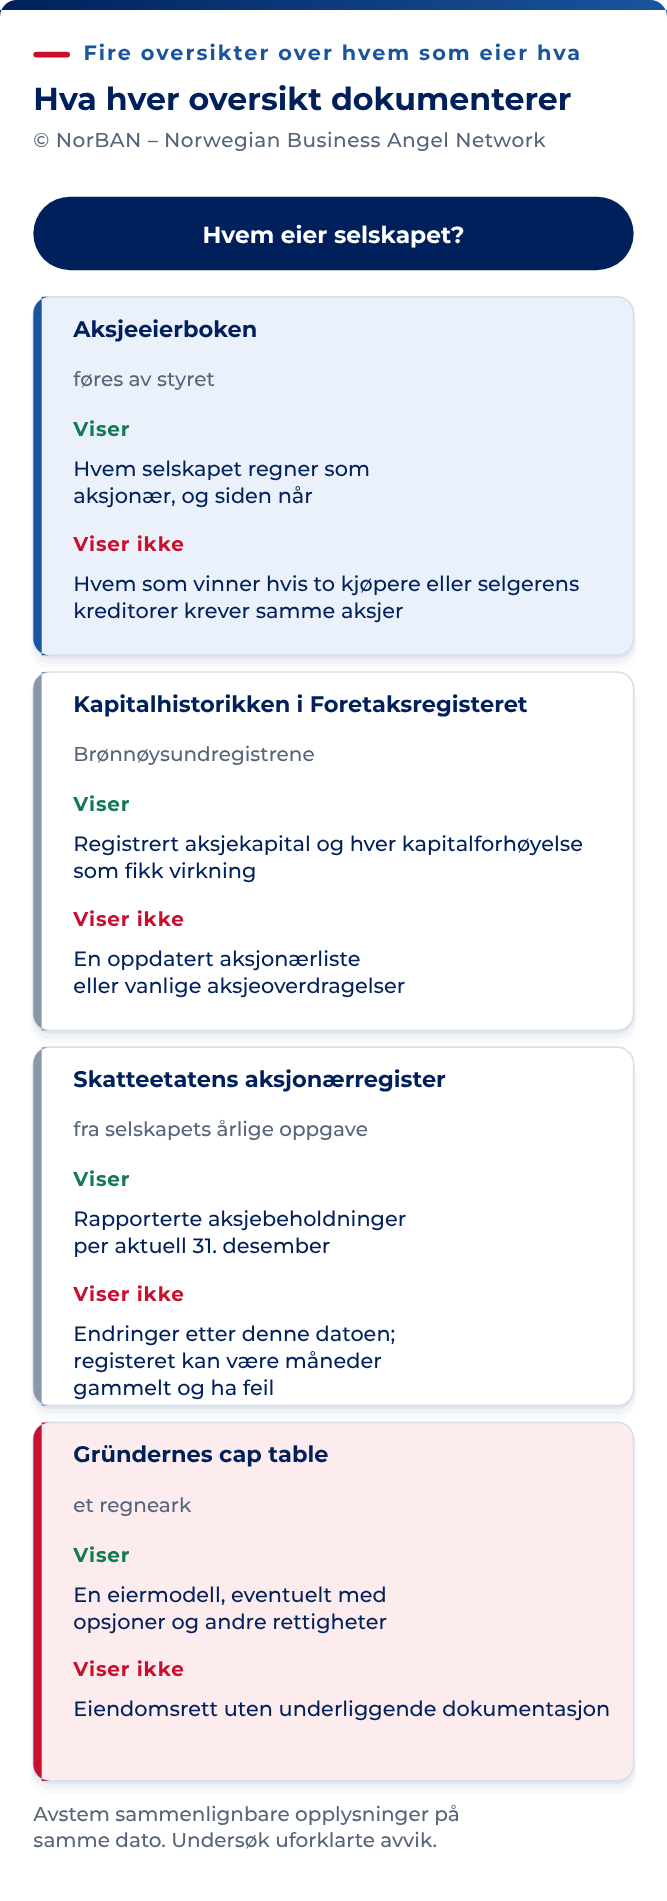
Cap table, aksjeeierboken, balansen og Foretaksregisteret skal gi et sammenhengende bilde av de utstedte aksjene. Dere må kunne forklare forskjeller, for eksempel mellom utstedt kapital og en beregning som også tar med opsjoner.
- Utstedt kapital. Antall utstedte aksjer multiplisert med pålydende er lik aksjekapitalen i balansen og i Foretaksregisteret. Hvis ikke, ble en kapitalforhøyelse ikke registrert eller registrert feil.
- Overkurs. Alt betalt utover pålydende står som overkurs i egenkapitalen. En runde bokført som lån eller inntekt er et funn.
- Opsjoner. En opsjon er et løfte om en aksje. Den står ikke i aksjeeierboken og skal ikke inngå i utstedt kapital. Den hører hjemme i en cap table ved full utvanning, med vilkårene sine.
- Konvertible lån. Dokumenter lånet, konverteringsvilkårene og den selskapsrettslige myndigheten. Et instrument etter kapittel 11 kan bygge på registrert generalforsamlingsvedtak eller styrefullmakt. Et vanlig lån kan i stedet konverteres ved en senere kapitalforhøyelse. La regnskapsføreren kontrollere regnskapsføringen.
Skatteetatens aksjonærregister inneholder det selskapet rapporterte i aksjonærregisteroppgaven, levert innen 31. januar for situasjonen per foregående 31. desember. Det er et øyeblikksbilde bygget på din egen rapportering. Skatteetaten sier selv at det kan inneholde feil.
Aksjeeierboken er den løpende oversikten. De to må stemme for hver utstedelse og overføring. Avstem dem år for år, for det vil investorens advokat gjøre.
Hvis oppgaven ikke ble godkjent, blir ingenting forhåndsutfylt i aksjonærenes skattemeldinger. Hver aksjonær må da beregne sine egne tall. De eksisterende investorene merker når skattemeldingen kommer uten tallene, og husker det.
Lag en kort månedsrapport
Investorene vil gjerne se forrige måneds kontoutskrift, pengebruk og kontantbeholdning. Det siste årsregnskapet er for gammelt til dette. Lag en kort rapport med dato, og oppdater den hver måned mens du henter kapital.
| Punkt | Anbefalt rapportpakke eller lovpålagt innsending |
|---|---|
| Resultat mot budsjett | Inneværende måned, fra hovedboken |
| Banksaldo og kontantbeholdning | Inneværende måned, fra kontoutskriften |
| Netto pengeforbruk og hvor lenge pengene varer | Inneværende måned, beregnet fra de to punktene over |
| Aldersfordelte fordringer og leverandørgjeld | Inneværende måned |
| Antall ansatte og lønnskostnader | Inneværende måned, i samsvar med a-meldingen |
| De få nøkkeltallene modellen bygger på | Inneværende måned, definert på samme måte som i modellen |
| Årsregnskap | Som innsendt, offentlig i Regnskapsregisteret |
| Skattemelding og næringsspesifikasjon | Som innsendt. Ikke offentlig, og legges derfor i datarommet |
| Skatteattest | Ny, bestilt for kapitalinnhentingen |
Den økonomiske modellen må stemme med månedsrapporten. Historiske tall skal kunne avstemmes mot hovedboken, og inngående kontantbeholdning mot banken. Er de siste faktiske tallene fire måneder gamle, kan investoren tvile på om selskapet styres etter oppdatert informasjon.
Fortsett med månedsrapporten etter investeringen. Dere forhandler om rapporteringskravene i aksjonæravtalen. Med gode månedlige rutiner blir det enklere å oppfylle dem.
Begynn med feilene dere kan rette raskt
Begynn med det regnskapsføreren kan rette raskt. Sett deretter av tid til tiltak som krever styrebehandling, generalforsamling eller en aksjonærs underskrift.
| Funn | Hva investoren konkluderer med | Slik retter du det |
|---|---|---|
| Hovedboken er ikke oppdatert. Siste bokførte måned er flere måneder gammel | Selskapet styres ikke etter tallene sine | Overhold lovens rapporteringsfrister, og avtal månedsavslutning for ledelses- og investorrapportering |
| Bank og hovedbok stemmer ikke | Ingen avstemmer | Avstem ved hver månedsslutt, og arkiver avstemmingen |
| Tiden pengene varer i presentasjonen, avviker fra kontoutskriften | Ett av tallene er valgt og skrevet inn | Beregn på nytt fra kontoutskrift og hovedbok, og endre sliden |
| Skatteattest mangler | Det kan finnes restanser som ikke er undersøkt | Bestill RF-1507 i dag. Hvis den viser restanser, betal dem og forklar historikken |
| Intensjonsavtaler eller piloter er bokført som inntekter | Inntekten kan mangle grunnlag. Betalte piloter kan gi gyldige inntekter | Kontroller levering og vilkårene for innregning. Skill mellom salgsmuligheter, avtalt salg, opptjente inntekter og betalte beløp |
| Kundeforskudd mangler i planen for levering og tilbakebetaling | Fremtidige plikter kan være utelatt fra likviditetsprognosen | Før ikke-opptjente inntekter riktig, og beregn leveringskostnader og eventuell tilbakebetaling. Ikke trekk automatisk hele forskuddet fra kontantene |
| Tilskudd eller SkatteFUNN mangler grunnlag for innregning eller er ført som salg | Inntekter eller fordringer kan være feil. Bankbeholdningen endres ikke av regnskapsføringen alene | Kontroller innregningen med regnskapsføreren, og beregn innbetalingen separat |
| Opptjente feriepenger mangler | Fremtidige lønnsforpliktelser er undervurdert | Avsett riktig, og legg betalingene inn på forventede forfallsdatoer |
| Månedlige a-meldinger mangler | Lønnsrapporteringen er ufullstendig. Tvangsmulkt kan følge etter varsel | Send de manglende meldingene, og avstem mot hovedboken |
| Mellomværende med gründer eller nærstående uten avtale | Penger flyttes uformelt mellom selskapet og eierne | Dokumenter og pris det, få styrets godkjenning, og kontroller § 8-7 og skattekonsekvensene med rådgiveren |
| Årsregnskapet er sendt inn for sent | Administrasjonen er svak, og styret kan bli personlig ansvarlig for gebyret | Send inn nå, betal gebyret, og ikke oversitt månedsfristen etter godkjenningen igjen |
| Aksjekapitalen er forskjellig i regnskap, aksjeeierbok og Foretaksregisteret | En emisjon ble aldri fullført | Spor kapitalforhøyelsen. Hvis registreringsfristen løp ut, finnes ikke aksjene, og emisjonen gjennomføres på nytt |
| Konvertibelt lån mangler nødvendig myndighet | Retten til aksjer kan være dårligere sikret enn lovet | Avklar om det trengs vedtak etter kapittel 11, styrefullmakt eller en senere emisjon etter kapittel 10. Dokumenter og gjennomfør riktig fremgangsmåte |
| Aksjonærregisteroppgaven er ikke godkjent eller avviker fra aksjeeierboken | Selskapets egne opplysninger motsier hverandre | Korriger og send oppgaven på nytt, og avstem den mot aksjeeierboken for hvert år |
Når avstemmingene er fullført før due diligence (selskapsgjennomgang), kan den første samtalen handle om virksomheten i stedet for avvik i dokumentasjonen.