
Begynn med beløpet og antallet investorer
Begynn med antallet investeringstilsagn runden trenger. NorBANs publiserte tall anslår at en vanlig første eller andre runde har fire til seks engleinvestorer, avhengig av størrelsen. Omtrent én av seks engleinvestorer kan være ankerinvestor eller lede en runde.
Tallene bygger på NorBANs erfaring og investorenes egne opplysninger. De er grove anslag, ikke en formell undersøkelse. Bruk dem som bakgrunn når du planlegger runden.
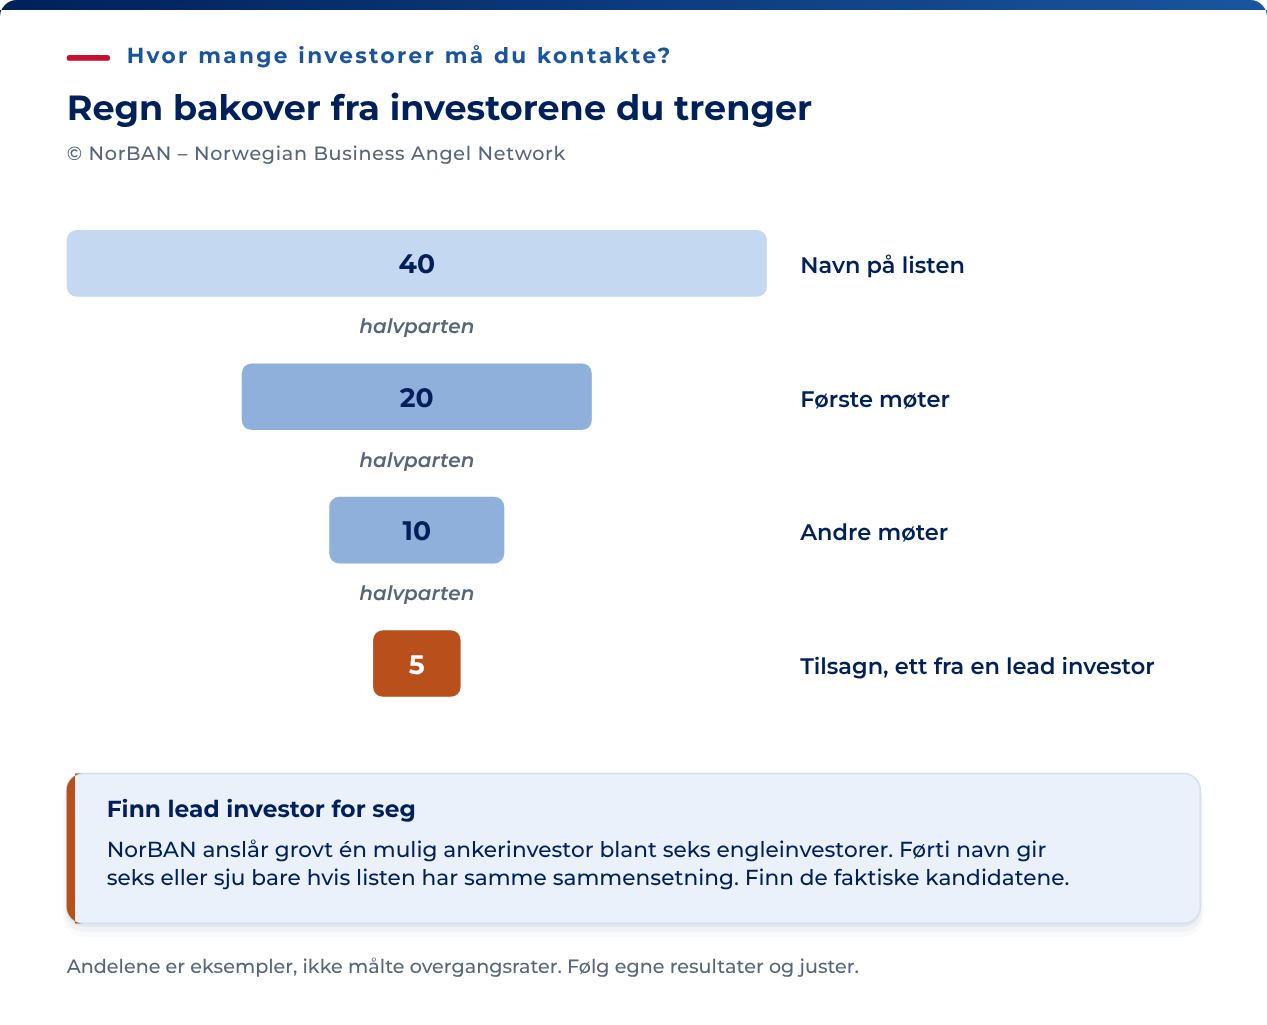
En mulig sammensetning er en ankerinvestor og tre til fem andre. Ankerinvestoren forplikter seg til en vesentlig del av beløpet. En lead investor samordner også arbeid som gjennomgang og vilkår. Samme person kan fylle begge rollene. Prioriter aktuelle kandidater samtidig som du bygger resten av listen.
Beregn baklengs fra tilsagnene du trenger. Anslå hvor mange som går videre fra kontakt til møte og fra møte til investering. Bytt ut andelene i eksemplet med dine egne anslag.
| Trinn | Din antatte andel | Eksempel |
|---|---|---|
| Tilsagn runden trenger | Ut fra rundens størrelse og investeringsintervallene nedenfor | 5, hvorav ett fra en ankerinvestor |
| Andregangsmøter som ender med tilsagn | Din andel | Én av to, altså 10 andregangsmøter |
| Førstegangsmøter som fører til et nytt møte | Din andel | Én av to, altså 20 førstegangsmøter |
| Kontakter som takker ja til et første møte | Din andel | Én av to, altså 40 navn på listen |
Eksemplet krever førti navn med de valgte forutsetningene. Ukjente kontakter eller svakere samsvar med investorens interesser kan kreve en større liste. Begynn å justere anslagene etter de første ti samtalene, men husk at utvalget fortsatt er lite. Fortsett å måle.
Ikke anta at førti utvalgte kontakter inneholder seks eller sju mulige ankerinvestorer. Det følger av anslaget om én av seks bare hvis listen har samme sammensetning. Undersøk vilje, tilgjengelig kapital og erfaring direkte, og følg disse kandidatene særskilt.
Hvem bør stå på listen?
Velg investorer som kan passe for både selskapet og beløpet dere henter. NorBANs erfaringsbaserte anslag gir et utgangspunkt for spørsmålene du bør stille.
| Filter | NorBANs grove anslag | Slik bruker du dem |
|---|---|---|
| Investeringsbeløp | Mikroengler: NOK 30 000–500 000. Kjerneinvestorer: NOK 0,5–2 millioner. Superengler: NOK 2–5 millioner eller mer. Oppgitte medianer er omtrent NOK 100 000 for mindre investeringer som fyller opp en runde, og NOK 1 million for større investeringer. | Noter hva hver investor faktisk kan investere. Med NOK 100 000 hver krever NOK 5 millioner femti investorer. Med NOK 500 000 hver trengs ti. En større ankerinvestering kan redusere antallet. |
| Fase | Tydelig preferanse for pre-seed. Færre enn en tredel oppgis å vurdere serie A. | Undersøk dagens preferanser. Én tidligere investering i en annen fase er ikke nok til å utelukke noen. |
| Bransje | Flertallet oppgir ingen sektorpreferanse. Blant dem med uttalt interesse dominerer B2B SaaS og programvare, fulgt av eiendomsteknologi. | Prioriter relevant bransjekunnskap. Kontroller faktiske begrensninger og investeringer i konkurrenter. |
| Kompetanse | Teknologi og produkt er vanligst, fulgt av gründer- og exiterfaring, kommersiell kompetanse og deretter finans og kapitalinnhenting. | Prioriter erfaring teamet trenger. |
| Senere investeringer | Omtrent en tredel oppgir kapasitet til å delta i senere runder. | Spør direkte og planlegg alternativer. Kapasitet er ikke et tilsagn. |
| Geografi | Praktisk nærhet kan ha betydning for møter og aktiv oppfølging. | Begynn der introduksjoner er tilgjengelige, men ta med relevante investorer andre steder. |
Eksisterende aksjonærer, rådgivere og englenettverk kan hjelpe deg å finne kontakter. Skatteetatens aksjonærregister viser også innrapportert eierskap ved årsskiftet, normalt tilgjengelig fra mai året etter. Kontroller årstall og mulige feil. Registeret er ikke en løpende eller fullstendig oversikt over indirekte eierskap. Bruk personopplysninger i samsvar med personvernreglene.
Én oversikt, én ansvarlig
Et regneark er nok. Bruk én rad per investor, velg en ansvarlig og sett av tid til en ukentlig gjennomgang. La oversikten vise hvilke samtaler som trenger oppfølging, og hva du skal gjøre videre.
| Kolonne | Hva du noterer | Formål |
|---|---|---|
| Investor og den som skal investere | Kontaktperson og faktisk aksjetegner når dette er avklart | Skill personen i møtet fra den juridiske investoren. Undersøk om flere kontakter inngår i samme beslutningsprosess. |
| Sannsynlig beløp | Bekreftet intervall eller tydelig merket anslag | Sammenlign mulig total med kapitalbehovet uten å telle anslag som tilsagn. |
| Mulig ankerinvestor | Ja, nei eller foreløpig ukjent | Følg aktuelle kandidater særskilt. |
| Introduksjon | Hvem som introduserte dere, og hvem som følger opp | Samordne kontakten og unngå doble forespørsler. |
| Status | Trinnet samtalen faktisk har nådd | Vis samlet fremdrift. |
| Siste kontakt og neste steg | Datoer, oppgave og ansvarlig person | Gjør oppfølgingen konkret. |
| Spørsmål og innvendinger | Hva investoren spurte om, og hva som gjenstår | Gjentatte spørsmål kan vise en mangel i materialet eller at investoren passer dårlig. |
Skill mellom introduksjon, møter, sendt materiale, antydet beløp, due diligence (selskapsgjennomgang), vilkår, bindende tilsagn og innbetaling. Rekkefølgen kan variere. Noter hva som er gjennomført, og hvilke forbehold som gjenstår, fremfor å tvinge alle samtaler inn i samme rekkefølge.
Se på antall i hvert trinn før du leser enkeltradene. Tjue navn og to første møter kan tyde på et kontaktproblem, men også på at listen er ny. Åtte andre møter uten tilsagn kan skyldes ubesvarte spørsmål, pris, tidspunkt eller hvem dere kontakter. Finn ut hva som mangler før du velger tiltak.
Hvem kontakter du først?
Prioriter listen før du sender den første e-posten. De første møtene er også øving. NFXs håndbok i kapitalinnhenting, skrevet for amerikanske gründere som henter kapital fra venture-fond, anbefaler å møte noen mindre relevante investorer først for å øve. Deretter møter du relevante, men mindre høyt prioriterte investorer, og til slutt de viktigste kandidatene.
I en englerunde kan du begynne med relevante samtaler der du får rom til å lære. Du kan også øve med rådgivere eller andre gründere. Kontakt gode ankerkandidater når pitchen og svarene er klare, men ikke utsett en reell mulighet bare for å følge en bestemt rekkefølge.
Ikke vent med ankerkandidatene helt til slutt. I essayet fra 2013 argumenterer Paul Graham for at interesse fra andre investorer kan påvirke beslutningen. Rådet er skrevet for amerikanske gründere og er ikke en målt regel for norske investorer.
NFX anbefaler å skaffe et troverdig første term sheet for å få fart på de andre samtalene. Vurder både investoren og vilkårene. Et uegnet tilbud bør ikke godtas bare for å skape fremdrift.
En mulig rekkefølge er tre eller fire øvingssamtaler, deretter en konsentrert innsats mot ankerkandidater mens du fortsetter relevante samtaler med mindre investorer. Tilpass planen til mulighetene. Noen vil ha en ankerinvestor på plass først. Andre kan bestemme seg tidligere.
Samordne introduksjonene. Hvis nettverket allerede har delt selskapet med mange investorer, bør du unngå at flere medlemmer sender samme henvendelse til samme person uten å vite om hverandre.
Flere introduksjoner til samme investor kan skape forvirring. Samordne arbeidet med dem som hjelper deg, og noter hvem som har kontaktet hvem. En ny henvendelse er ikke nødvendigvis uheldig, men bør ha et klart formål.
Planlegg møtene samlet
Graham anbefaler parallelle samtaler, med mest oppmerksomhet til de mest lovende investorene. I en englerunde kan første møter over to eller tre uker være et nyttig utgangspunkt. Tilpass planen til tilgjengelighet og egen kapasitet til oppfølging. En felles tidsplan garanterer ikke samtidige beslutninger.
Et tidlig term sheet kan gi færre alternativer å sammenligne med. Flere troverdige tilbud kan styrke valgmulighetene. Du kan likevel stille spørsmål ved eller avslå det første tilbudet. Kontroller frister og eventuell eksklusivitet før du fortsetter konkurrerende samtaler.
Legg møtene slik at samtalene kan utvikle seg noenlunde parallelt. Da blir det lettere å sammenligne tilbud mens investorene fortsatt er klare til å gå videre.
En investor som er klar tidlig, venter ikke nødvendigvis på resten. Forklar at du snakker med flere, når du planlegger neste møter, og når du kan si mer om sammensetningen av runden.
En investor som ønsker å investere sammen med andre, kan sette pris på samordningen. Andre kan trenge en annen tidsplan. Forklar prosessen og ta opp eventuelle tidskonflikter direkte.
Bruk oversikten til å velge neste steg
Se hver uke på antall investorer i hvert trinn og hvor mange som går videre. Sammenlign med forrige uke for å oppdage hvor fremdriften avtar.
- Avtalte første møter. Sammenlign aktiviteten med planen og tidligere uker. Et lavt antall er grunn til å undersøke, ikke bevis på at introduksjonene har tørket inn.
- Møter som fører videre. Spør hvorfor samtaler stopper. Endre presentasjonen, dokumentasjonen eller investorlisten når tilbakemeldingene gir grunn til det.
- Interesse med et beløp. Noter beløpet, men skill mellom uforpliktende interesse, betingede tilsagn, bindende tilsagn og mottatte penger. Bare mottatte penger er tilgjengelige kontanter.
- Vilkår og tidspunkt. Spør hva som gjenstår før en beslutning, hvem som bestemmer, og når svaret kan komme. Noter svaret. Positive formuleringer er ikke nødvendigvis et tilsagn.
Gjentatte spørsmål kan avdekke uklart materiale eller uavklarte forhold i virksomheten. Flere svar om at det er «for tidlig», kan tyde på feil fase eller manglende dokumentasjon. Spør hva som ville endret svaret før du endrer presentasjonen, listen eller forretningsplanen.
Stillhet etter at du har sendt materiale, kan skyldes lavere interesse, tidspress eller intern venting. En kort oppfølging kan avklare om det er realistisk å gå videre. Stillhet alene forteller ikke hvorfor samtalen stoppet.
En fast ukentlig gjennomgang gjør det lettere å oppdage stopp tidlig og justere før flere uker går.
Investorlisten mellom rundene
Ta vare på relevante kontakter som svarte «for tidlig». Noter hva de ønsker å se, og når du forventer å kunne vise det. Det gir et konkret utgangspunkt for neste samtale.
NorBANs tall anslår at omtrent en tredel av engleinvestorene har kapasitet til oppfølgingsinvesteringer. Siden anbefaler å planlegge neste runde med utgangspunkt i at de fleste av dagens engleinvestorer ikke blir med.
Planlegg for å finne nye investorer fremfor å basere deg helt på at dagens eiere investerer igjen. Følg opp relevante kontakter, også dem som sa «for tidlig», og bygg nye relasjoner mellom rundene. Enkelte runder kan likevel finansieres av eksisterende eiere.
En kort oppdatering når dere når en relevant milepæl, kan holde kontakten ved like. Bruk den til å følge opp det investoren tidligere var opptatt av.
Noter hvorfor hver kontakt fortsatt er aktuell. Da kan du gjøre neste henvendelse relevant for nettopp den personen.