
Hvor stor bør opsjonspoolen være?
Opsjonspoolen er den andelen dere planlegger å sette av til ansatte. Ta utgangspunkt i ansettelsesplanen. Plasseringen før eller etter investeringen avgjør hvem som bærer utvanningen.
List opp stillingene dere trenger før neste runde, og anslå en begrunnet eierandel for hver. Da kan dere forhandle om størrelsen ut fra konkrete ansettelsesbehov.
En for stor pool før investeringen reduserer de eksisterende eiernes andel i den fullt utvannede beregningen før alle opsjonene er tildelt. Poolen utsteder ikke aksjer i seg selv. Er den for liten, kan nye tildelinger kreve godkjenning fra aksjeeierne.
Gå gjennom rekrutteringsplanen før du lover opsjoner. Vær klar til å forklare hvor stor ordningen er, hva dere har tildelt, og hvor mange aksjer det kan bli hvis alle rettigheter brukes. Ha oversikten klar før dere forhandler om term sheet.
Hvem blir utvannet?
Hvis opsjonspoolen inngår i verdien før investering og dimensjoneres til den avtalte andelen etter runden, bærer de eksisterende eierne utvanningen. Den nye investoren beholder sin avtalte andel. Opprettes poolen etter investeringen, utvannes også den nye investoren. Beregningen avhenger av hvordan dere definerer og plasserer poolen.
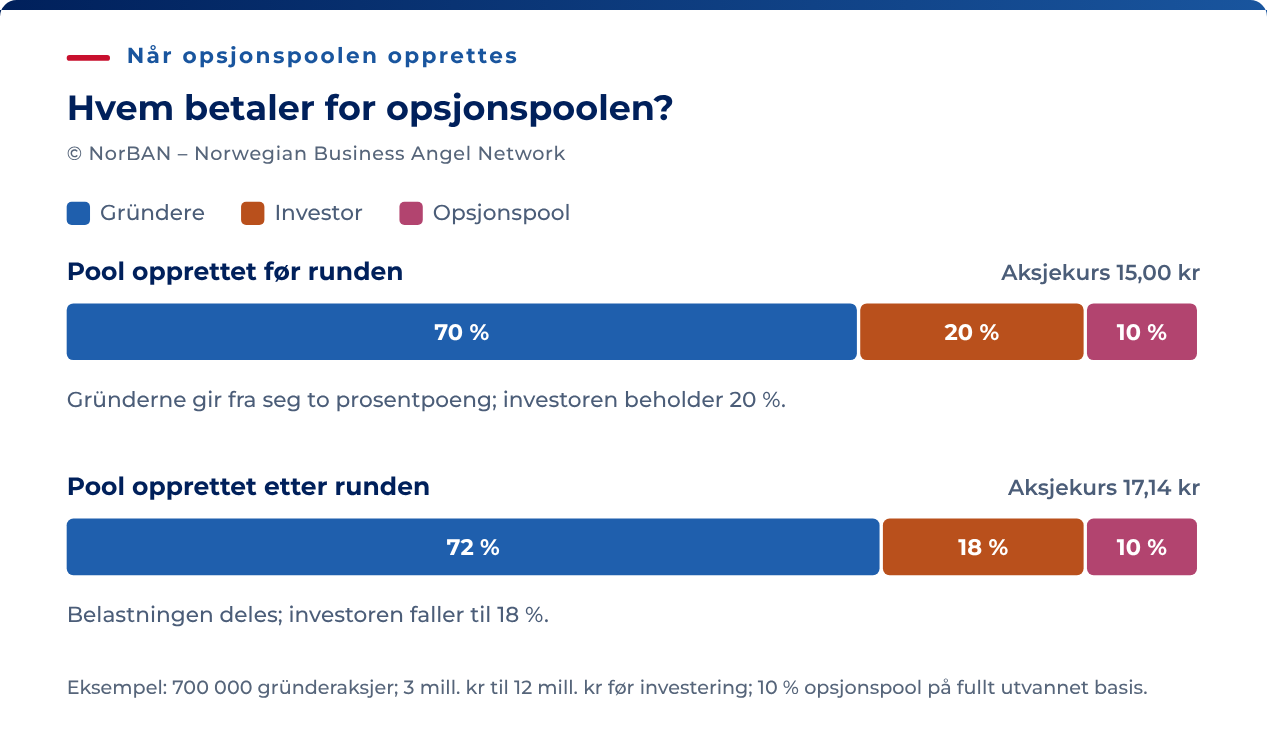
Regnestykket bruker samme selskap som cap table-modellen. Gründerne eier 700 000 aksjer, og investoren tilfører NOK 3 millioner til en verdi før investering på NOK 12 millioner. Poolen utgjør 10 % etter runden i begge alternativene. Tallene er avrundet og brukes som eksempler.
| Pool opprettet innenfor verdien før investering | Pool opprettet etter runden | |
|---|---|---|
| Kurs per aksje | NOK 15,00 | NOK 17,14 |
| Gründernes andel etter runden | 70,0 prosent | 72,0 prosent |
| Investorens andel etter runden | 20,0 prosent | 18,0 prosent |
| Poolens andel etter runden | 10,0 prosent | 10,0 prosent |
Når poolen inngår i verdien før investering, fordeles NOK 12 millioner på flere aksjer. Kursen blir lavere, og investorens NOK 3 millioner kjøper flere aksjer. Sammenlignet med alternativet der poolen opprettes etter investeringen, får gründerne to prosentpoeng mindre og investoren to prosentpoeng mer. Poolen er 10 % i begge tilfeller.
De oppgitte NOK 12 millionene verdsetter gründernes egne aksjer til NOK 10,5 millioner og poolen til NOK 1,5 millioner. Regn om verdsettelsen uten poolen før du sammenligner tilbud.
En pool innenfor verdien før investering er en kjent avtalemodell. Ikke legg til grunn at den gjelder bare ut fra land eller oppgitt verdsettelse. Les term sheet. Inngår en ufordelt pool i verdien før investering, gjelder en mindre del av denne verdien de eksisterende aksjene.
Slik tildeles opsjoner i et norsk AS
En opsjon gir rett til å erverve aksjer senere til en avtalt kurs. Leveringen kan skje med nyutstedte aksjer, aksjer selskapet selv eier, eller eksisterende aksjer levert av en aksjeeier. Hver fremgangsmåte trenger riktige avtaler og selskapsrettslige steg.
- Nye aksjer. Generalforsamlingen kan vedta en kapitalforhøyelse etter § 10-1 eller gi styret fullmakt etter §§ 10-14–10-19. Fullmakten varer høyst to år og kan omfatte høyst halvparten av aksjekapitalen på registreringstidspunktet. Den må registreres før bruk. Frittstående tegningsretter etter § 11-12 er en annen løsning. Fristen for å bruke dem kan være høyst fem år fra generalforsamlingens vedtak.
- Selskapets egne aksjer. Selskapet kan levere aksjer det lovlig eier. Ved et vanlig tilbakekjøp mot betaling må generalforsamlingen gi en fullmakt som registreres før kjøpet og varer høyst to år. Fullmakten skal angi høyeste samlede pålydende, minste og høyeste pris og hvordan kjøp og salg kan skje. Aksjene må være fullt innbetalt. Betalingen må ligge innenfor utbytterammen, og lovens minstekrav til gjenværende aksjekapital må være oppfylt (§§ 9-2–9-4). § 9-6 har unntak for bestemte erverv, blant annet gaver.
Registrer en emisjonsfullmakt før styret bruker den, og en fullmakt til kjøp av egne aksjer før kjøpet. Følg med på utløpsdatoene. Skatteordningens innløsningsperiode på tre til ti år kan vare lenger enn en fullmakt eller tegningsrett. Planlegg hvordan aksjene lovlig skal leveres. Ikke anta at en ny rettighet beholder den gamle tildelingsdatoen skattemessig.
Skriv både felles regler for ordningen og en egen avtale for hver tildeling. De felles reglene bør beskrive størrelsen på poolen, hvem som kan få opsjoner, innløsningskurs, opptjening, frister og hva som skjer når en ansatt slutter. Forklar også hvor lenge den ansatte må arbeide før de første opsjonene er opptjent. Den individuelle avtalen angir hva akkurat denne ansatte får, og hvilke vilkår som gjelder.
Opptjening og vilkår ved fratreden følger av avtalen. For skatteordningen må faktisk innløsning skje mellom tre og ti år etter tildeling. Opsjonene kan opptjenes tidligere, så lenge alle de andre vilkårene også er oppfylt (Skatteetaten).
Ansatteopsjoner skiller seg fra omvendt opptjening for gründere. Gründeren eier allerede aksjene, men avtalen gir en rett til å kjøpe dem tilbake. Den ansatte har en avtalt opsjonsrett, men eier ikke de underliggende aksjene før innløsning og levering.
Opsjonsskatteordningen for oppstartsselskaper
Etter hovedregelen i skatteloven § 5-14 er fordelen ved innløsning lønnsinntekt: aksjenes markedsverdi minus innløsningskurs, eventuell opsjonspremie og fradragsberettigede transaksjonskostnader for opsjonen.
Opsjonsskatteordningen, i annet ledd i samme bestemmelse med vilkår i FSFIN § 5-14-12, erstatter dette med utsatt skattlegging: ingen skatt ved tildeling, ingen skatt ved innløsning og skatt ved salg av aksjene som kapitalinntekt etter aksjonærmodellen.
Ordningen gjelder tildelinger fra 2022 og har vilkår for selskapet, den ansatte og opsjonen. Nedenfor står de gjeldende grensene. Ved eldre tildelinger må du også kontrollere reglene som gjaldt da. Skatte-ABC gir nærmere veiledning.
Selskapsform og hjemland
Ordningen kan brukes av et AS hjemmehørende i Norge eller et tilsvarende utenlandsk selskap. Det utenlandske selskapet må høre hjemme i EØS eller et land Norge har avtale om utveksling av skatteopplysninger med. Det må også være skattepliktig til Norge etter § 2-3 første ledd bokstav b. Ordningen gjelder AS eller tilsvarende utenlandsk selskapsform, ikke et børsnotert ASA (FSFIN).
Selskapet: størrelse
Etter gjeldende grenser må selskapet i inntektsåret før tildelingen ha høyst 150 årsverk i gjennomsnitt, NOK 80 millioner i driftsinntekter og NOK 200 millioner i balansesum. Alle tre grensene gjelder. Et konsern vurderes samlet, og alle konsernselskapene må ha den påkrevde selskapsformen (FSFIN).
Selskapet: alder
Selskapet kan være høyst tolv år i tildelingsåret, medregnet stiftelsesåret. Ved skattefri omdanning videreføres alderen til den opprinnelige virksomheten. Ved fisjon brukes også opprinnelig alder, og ved fusjon alderen til det eldste deltakende selskapet. I konsern må dere kontrollere alderen til det eldste selskapet (FSFIN).
Selskapet: eierskap og aktivitet
Offentlige organer, inkludert statlige og kommunale selskaper, kan ikke kontrollere 25 prosent eller mer av kapitalen eller stemmene på tildelingsdatoen.
Selskapet kan ikke drive kull- eller stålvirksomhet og må hovedsakelig drive annen virksomhet enn passiv kapitalforvaltning. Høyst 30 % av samlede lønnskostnader kan gjelde finansiell tjenesteyting, omsetning av eiendom eller råvarer, langtidsutleie av lokaler eller boliger, juridisk rådgivning, revisjon eller regnskap, slik dette er avgrenset i FSFIN.
Selskapet: statsstøtte og økonomiske vanskeligheter
Selskapet kan ikke skylde tilbakebetaling av ulovlig statsstøtte eller være i økonomiske vanskeligheter etter EØS-definisjonen på tildelingsdatoen. I et konsern gjelder dette alle konsernselskaper (FSFIN § 5-14-12).
Den ansatte må ha begynt i stillingen
Den ansatte må ha tiltrådt ved tildeling og fortsatt være ansatt ved innløsning. En faktisk tildeling før tiltredelse faller utenfor ordningen. En tidligere avtale der tildelingen er betinget av tiltredelse, kan derimot få tildelingsdato når arbeidsforholdet begynner. Se Skatte-ABC.
Den ansatte: arbeidstid
Den ansatte må arbeide minst 25 timer per uke i gjennomsnitt, beregnet på årsbasis, fra tildeling til innløsning. Fravær ved sykdom, foreldrepermisjon og ufrivillig permittering kan regnes med. Dette gjelder ikke uten videre andre typer fravær (FSFIN; Skatteetaten).
Den ansatte: eierskap
Innehaveren kan ikke alene eller sammen med nærstående direkte eller indirekte eie eller kontrollere mer enn 5 prosent av aksjene eller stemmene, inkludert konsernet der det er aktuelt. Vilkåret prøves i tildelingsåret og de to foregående årene (FSFIN § 5-14-12).
Opsjonen er personlig
En personlig rett til å erverve aksjer i arbeidsgiverselskapet som ikke kan overdras. Den kan ikke selges, arves eller flyttes til innehaverens eget selskap (FSFIN § 5-14-12).
Opsjonen: innløsningskurs
Ikke lavere enn aksjenes markedsverdi ved tildeling (FSFIN § 5-14-12).
Tidspunktet for innløsning
Innløsning tidligst tre år og senest ti år etter tildeling. Utenfor vinduet gjelder de alminnelige reglene. Datoen for faktisk innløsning avgjør, uansett hva opptjeningsplanen sier (FSFIN § 5-14-12).
Beløpsgrenser
Samlet markedsverdi av aksjene opsjonene gjelder, kan være høyst NOK 3 millioner per ansatt og NOK 60 millioner per selskap. Bruk verdien ved hver tildeling, og ta med tidligere tildelinger under ordningen, ikke bare opsjoner som fortsatt kan innløses. Et konsern deler selskapsgrensen (FSFIN).
Arbeidsgiveren rapporterer hver tildeling og innløsning til Skatteetaten med innløsningskurs og markedsverdi ved tildeling innen 1. februar etter inntektsåret. Sen rapportering kan gi gebyr, men tar ikke i seg selv opsjonen ut av ordningen. Aksjer utstedt ved innløsning skal også med i den årlige aksjonærregisteroppgaven.
Dokumenter markedsverdien ved tildeling, siden innløsningskursen ikke kan være lavere. En nylig transaksjon mellom uavhengige parter kan gi et godt grunnlag. Kontroller først om aksjene som ble omsatt, har preferanser eller andre rettigheter som skiller dem fra de ansattes aksjer.
Vurder også eldre eller mindre transaksjoner: Var partene uavhengige, hvor gamle er tallene, og var omfanget stort nok til å si noe om verdien? Ta hensyn til endringer siden transaksjonen. Dokumenter dato, volum, forutsetninger og eventuelle justeringer.
Hvis det ikke finnes en brukbar transaksjon, må du gjøre en verdsettelse du kan underbygge uten forhåndsbekreftelse fra Skatteetaten. Skatteetaten angir ingen godkjent metode eller standardrabatt for unoterte selskaper. Etaten kan endre en fastsetting den mener er feil, etter skatteforvaltningsloven § 12-1.
En bindende forhåndsuttalelse kan ikke godkjenne verdsettelsen. Skatteforvaltningsforskriften § 6-1-4 unntar verdsettelse og andre skjønnsmessige vurderinger. En uttalelse kan avklare konkrete rettsspørsmål om en planlagt ordning ut fra oppgitte fakta. Den bekrefter ikke at alle faktiske vilkår er oppfylt, eller at prisen er riktig.
Oppbevar verdsettelsen, forutsetningene og beregningen sammen med tildelingsdokumentene til senere due diligence (selskapsgjennomgang) eller skattekontroll.
Hva sitter den ansatte igjen med?
Følg én tildeling frem til salg: Opsjonene har innløsningskurs NOK 15, innløses når aksjene er verdt NOK 80 og selges til NOK 150. Anta ingen opsjonspremie eller transaksjonskostnader. Fordelen ved innløsning utenfor ordningen er 80 − 15 = NOK 65.
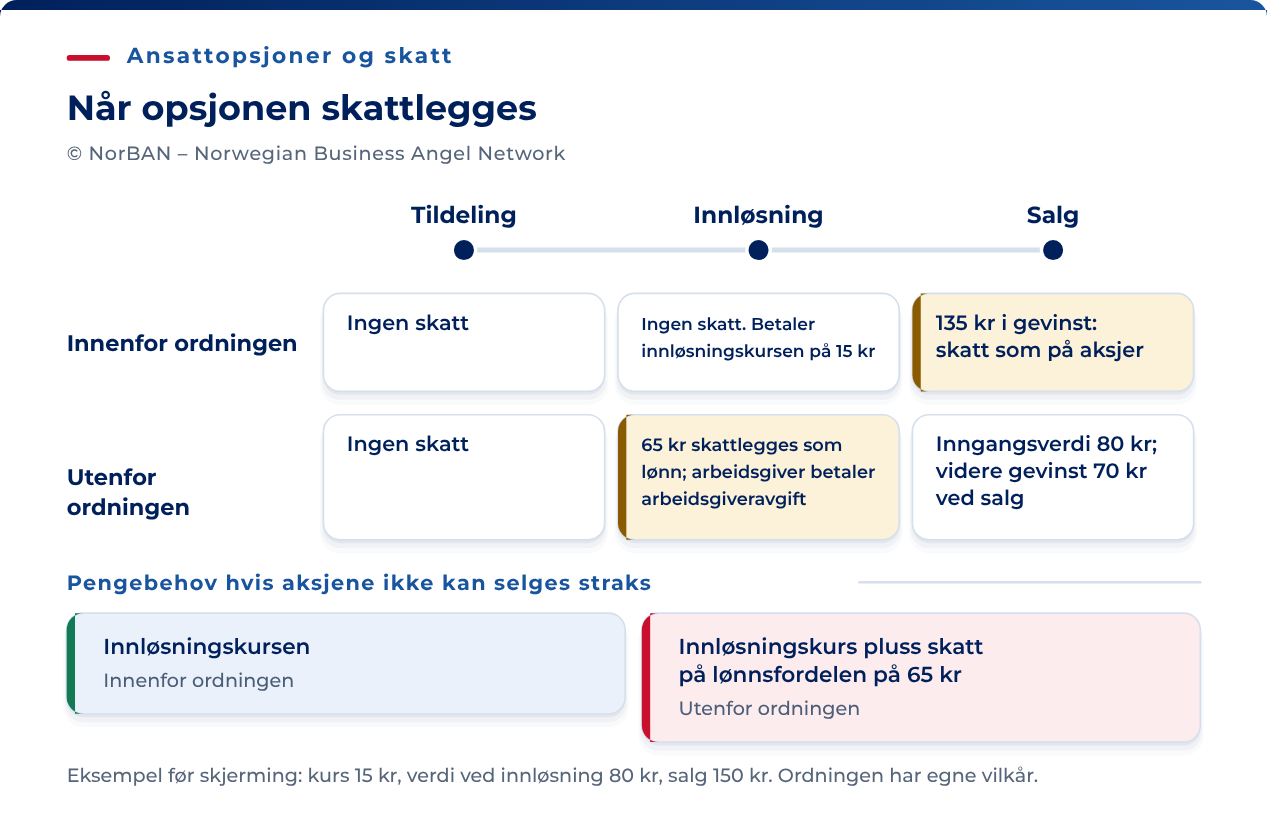
| Innenfor ordningen | Utenfor ordningen | |
|---|---|---|
| Tildeling | Ingen inntektsskatt. | Ingen inntektsskatt. |
| Innløsning | Ingen inntektsskatt. Den ansatte betaler NOK 15 per aksje. | NOK 65 per aksje er lønnsinntekt med skattetrekk og arbeidsgiveravgift. Fordelen rapporteres i a-meldingen. |
| Salg til NOK 150 | Gevinsten er NOK 135 per aksje før eventuell skjerming og skattlegges etter aksjonærmodellen. | Inngangsverdien er NOK 80 etter at fordelen ved innløsning er skattlagt. Den videre gevinsten på NOK 70 før eventuell skjerming skattlegges etter aksjonærmodellen. |
| Kontantbehov hvis aksjene ennå ikke kan selges | Innløsningsbeløpet. | Innløsningsbeløpet og skatt på lønnsfordelen på NOK 65. |
| Arbeidsgiveravgift | Ingen på den kvalifiserende opsjonsfordelen. | Avgift på NOK 65, med den satsen som gjelder. |
Eksemplet ser bort fra opsjonspremie, transaksjonskostnader og administrasjon. Det betyr ikke at opsjonstildelinger er kostnadsfrie for selskapet eller eierne.
Satsene på hvert steg fastsettes årlig og publiseres av Skatteetaten: oppjusteringsfaktor og sats for aksjegevinster og arbeidsgiveravgift etter sone.
Forklar det mulige kontantbehovet når du ansetter. Utenfor ordningen kan innløsning utløse lønnsskatt for den ansatte og arbeidsgiveravgift for selskapet. Hvis aksjene ikke kan selges samtidig, får ingen av partene salgsinntekter til å dekke regningen.
Ordningen utsetter den ordinære inntektsbeskatningen til aksjene realiseres. Ved utflytting må utflyttingsskatt vurderes separat. I SKNS1 38/2025 kom en delt Skatteklagenemnd til at skattyteren ikke eide de aktuelle betingede opsjonene ved utflyttingen i 2016. Rettighetene krevde fortsatt ansettelse og kunne ennå ikke brukes. Avgjørelsen gir ikke et generelt fritak for alle opsjoner med krav om fortsatt ansettelse. Undersøk de konkrete rettighetene og reglene som gjelder ved utflyttingen.
Hvordan vekst og nye runder påvirker ordningen
Vilkårene har ulike måletidspunkter. Selskapets størrelse måles i inntektsåret før tildeling, alderen i tildelingsåret, og offentlig eierskap og økonomiske vanskeligheter ved tildeling. Forskriften angir ikke uttrykkelig måletidspunkt for enkelte virksomhetsbegrensninger. Ikke anta at alle selskapsvilkår enten gjelder løpende eller bare skal være oppfylt én gang.
Arbeidstidsvilkåret gjelder fra tildeling til innløsning. Eierskapsvilkåret dekker tildelingsåret og de to foregående årene. Innløsningskurs og verdigrenser måles ved tildeling. Innløsningsvinduet er tre til ti år etterpå. Opsjonen må gjelde aksjer i arbeidsgiverselskapet og fortsatt være uoverdragelig.
Kontroller hvert vilkår mot FSFIN § 5-14-12 for den konkrete tildelingen. Eldre tildelinger kan omfattes av tidligere grenser.
Undersøk hvordan en senere endring påvirker det aktuelle vilkåret. Vekst etter måleåret for størrelse er noe annet enn at den ansatte skifter arbeidsgiver, eller at opsjonen endres til å gjelde andre aksjer. En tildeling som opprinnelig kvalifiserte, tåler ikke nødvendigvis enhver omorganisering.
Avklar skatten før dere gjennomfører en endring som kan påvirke ordningen. Råd eller en bindende forhåndsuttalelse kan avklare rettsspørsmålet, men en forhåndsuttalelse kan ikke godkjenne verdsettelsen.
En finansieringsrunde kan stenge ordningen for fremtidige tildelinger. Et term sheet nevner sjelden noen av måtene det skjer på.
- Offentlig eierskap. Et statlig eller kommunalt investeringsselskap når alene eller sammen med andre offentlige organer 25 prosent av kapitalen eller stemmene.
- Konsern. En runde som gjør selskapet til datterselskap, betyr at alle selskapsvilkår prøves for konsernet samlet. Aldersgrensen følger det eldste konsernselskapet, og selskapsgrensen deles.
- Størrelse. En runde som løfter balansesummen over grensen, eller vekst som løfter inntekter eller bemanning over deres grenser, stenger ordningen for tildelinger i det påfølgende året.
- Alder. Grensen løper uavhengig av runden.
En runde kan også stenge ordningen for én person. En ansatt gründer som passerer 5 prosent eierskap, er utenfor ordningen. Prøvingen ser på tildelingsåret og de to foregående årene.
Kontroller grensene og måletidspunktene før du signerer term sheet. Planlegg begrunnede tildelinger i tide, men ikke anta at en tildeling før runden automatisk kvalifiserer. Den ansatte må ha tiltrådt, verdsettelsen må være aktuell, og hvert vilkår må være oppfylt på riktig tidspunkt.
Alternativer til opsjoner
Når ordningen ikke passer, står valget mellom utvanning nå, utvanning senere og kontantbetaling. Alternativene skattlegges ulikt hos innehaveren.
| Instrument | Virkning på eierskap og skatt |
|---|---|
| Opsjoner utenfor ordningen | Innløsning i nye aksjer utvanner eksisterende eiere. Arbeidsfordelen utløser skatt, skattetrekk, rapportering og arbeidsgiveravgift (§ 5-14). Levering av eksisterende aksjer endrer eierskapet uten å øke aksjeantallet. |
| Aksjekjøp til markedsverdi | Nye aksjer utvanner eksisterende eiere. Overføring av eksisterende aksjer gjør ikke det. En reell investering på markedsvilkår gir normalt ingen arbeidsfordel ved kjøpet. Rabatt som skyldes arbeidsforholdet, er skattepliktig. Undersøk faktisk risiko og vilkår, blant annet opptjening og fratreden. |
| Tegningsretter og frittstående tegningsretter | Bruk av rettene gir nye aksjer og utvanning. Rettigheter ervervet i tilknytning til arbeid kan omfattes av § 5-14, også når de er knyttet til lån. Dette betyr ikke at enhver tegningsrett en investor kjøper, skattlegges som lønn. |
| Syntetiske opsjoner med kontantoppgjør | Ingen nye aksjer. Rettighetene faller utenfor § 5-14, men gevinst knyttet til arbeidsforholdet kan være lønnsinntekt etter de vanlige reglene. Betaling av markedsverdi ved tildeling gjør ikke i seg selv senere gevinst til kapitalinntekt. Se Skatte-ABC om BFU 3/2024. Selskapet må finansiere kontantoppgjøret. Syntetiske aksjer med en annen risikoprofil må vurderes separat. |
Exitbonus i kontanter
En kontantbonus som bare utbetales ved salg, utvanner ikke eierandelene. Den er arbeidsinntekt og skattlegges etter skatteloven § 5-1 og § 5-10. Sistnevnte omfatter godtgjørelse for arbeid både i og utenfor arbeidsforhold og nevner bonus uttrykkelig.
Bonusen er personinntekt etter § 12-2 og utløser arbeidsgiveravgift etter folketrygdloven § 23-2. Skatt trekkes, og betalingen rapporteres gjennom a-meldingen som annen lønn.
Pliktene gjelder også når noen andre enn arbeidsgiveren betaler bonusen. Etter skatteforvaltningsloven § 7-2 annet ledd må arbeidsgiveren fortsatt rapportere betalingen.
Hvis selgerne betaler bonus fra eget salgsoppgjør, må selskapet rapportere den og betale arbeidsgiveravgiften. Fortell arbeidsgiveren hva hver ansatt mottar, og fordel kostnaden i salgsavtalen. Ellers blir kostnaden liggende i selskapet til kjøperen oppdager den.
Fradragsretten avhenger av hvem som betaler. Betaler selskapet, er det en lønnskostnad etter skatteloven § 6-1 når den tjener selskapets egen inntekt. Styrets begrunnelse for betalingen bør derfor stå i protokollen på det tidspunktet.
En selger som er et selskap omfattet av fritaksmetoden, får ikke fradrag for realisasjonskostnader, jf. skatteloven § 6-24 annet ledd.
For en personlig selger reduserer en fradragsberettiget salgskostnad den skattepliktige gevinsten eller øker tapet (Skatte-ABC A-5-1.3). En exitbonus er ikke automatisk en slik kostnad. Avklar hvem som skylder bonusen, hvilket arbeid eller hvilken forpliktelse den gjelder, og hvordan den henger sammen med selgerens skattepliktige salg. I et vedtak fra 2024 nektet Skatteklagenemnda et selgerselskap fradrag fordi vilkårene om hvem kostnaden tilhørte og tilknytningen til inntekten ikke var oppfylt. Vedtaket fastsetter ikke én regel for alle bonuser eller personlige selgere. La rådgiveren vurdere den konkrete betalingen før den avtales.
En opsjon som kvalifiserer, kan la den ansatte avtale innløsningskursen nå og utsette ordinær inntektsskatt til aksjene realiseres. Eventuell opsjonspremie, betaling ved innløsning, vilkårene i ordningen og mulig utflyttingsskatt må fortsatt tas med i vurderingen.
Før du forplikter selskapet
Et muntlig løfte om opsjoner kan gi avtaleforpliktelser eller tvister selv om selskapet ikke har ordnet levering av aksjene. Løftet er ikke i seg selv en gyldig aksjeutstedelse. Skriv ned løfter og eventuelle forbehold, og gå gjennom listen før du forplikter selskapet.
- Velg og dokumenter hvordan aksjene skal leveres. Skaff nødvendige vedtak og avtaler, registrer fullmakter før bruk og følg med på utløpsdatoene.
- Skriv felles regler for ordningen og en egen avtale for hver tildeling. Oppgi tydelig eventuelle forbehold som gjenstår.
- Dokumenter markedsverdien ved tildeling, med sammenlignbare transaksjoner, datoer, volum, aksjerettigheter og justeringer.
- Kontroller selskapsvilkårene, blant annet konsernforhold, offentlig eierskap og grensene som gjelder for tildelingen.
- Kontroller at den ansatte har tiltrådt og oppfyller kravene til arbeidstid og eierskap.
- Gi noen ansvar for rapporteringen. De ordinære fristene er 1. februar etter inntektsåret for opsjonsrapportering og 31. januar for aksjonærregisteroppgaven. Kontroller kalenderen for det aktuelle året.
- Angi antall opsjoner, innløsningskurs, opptjening, innløsningsperiode og vilkår ved fratreden skriftlig.
Registrer også løfter gitt utenfor denne prosessen. Investorer kan be selskapet eller gründerne garantere at alle rettigheter til aksjer er opplyst. Kontroller hvem som gir hver garanti, og hva den dekker, før signering.