
Hva endres når du investerer i utlandet?
Et selskap følger loven på stedet der det ble opprettet. Den loven bestemmer selskapsorganene, registeret, emisjonsprosessen og minoritetsvernet. Å signere en investeringsavtale endrer ikke hvilken selskapsrett som gjelder.
Din egen stilling avgjøres i Norge, av hvor du er skattemessig bosatt og hvem som eier aksjene. Vurder selskapets rettslige stilling og din skatteposisjon hver for seg. De reguleres av ulike systemer.
Norske penger inn i et utenlandsk selskap
Fritaksmetoden er en grunn til at norske engleinvestorer investerer gjennom selskap, men hvilke investeringer som omfattes, avhenger av hvor selskapet er hjemmehørende. Skatteloven § 2-38 fastsetter vilkårene. Skatteetaten forklarer ordningen og gjeldende skattepliktig andel av mottatt utbytte på siden om fritaksmetoden.
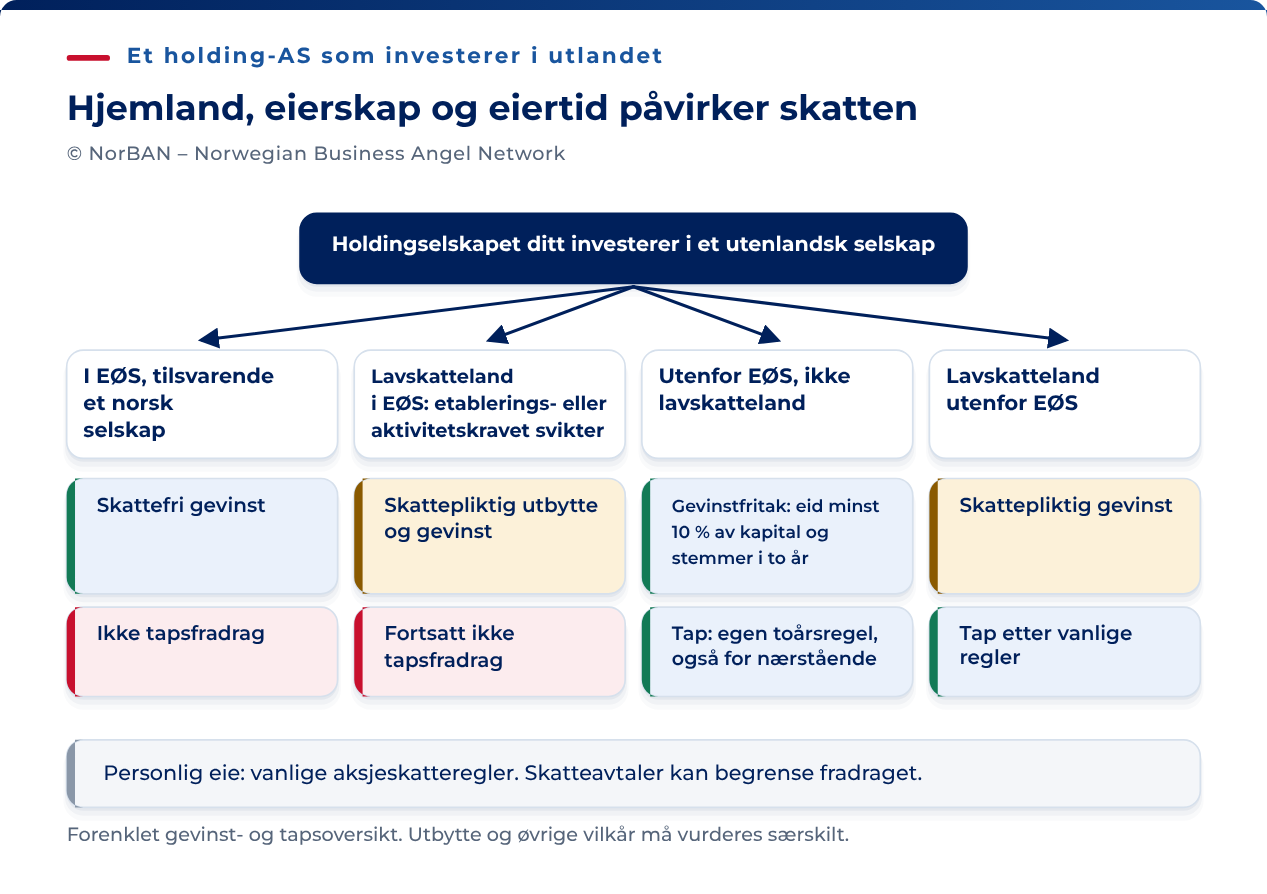
Det er to ulike spørsmål om skattemessig bosted. Selskapet du investerer i, regnes som hjemmehørende i en EØS-stat når det ikke er hjemmehørende i Norge etter skatteloven § 2-2 og er skattemessig hjemmehørende i en EØS-stat etter statens egen interne rett.
Hvor styret og den daglige ledelsen befinner seg, inngår i den separate vurderingen etter § 2-2 av om selskapet er skattemessig hjemmehørende i Norge. De to vurderingene besvarer ulike spørsmål (Skatte-ABC F-32-2.3). Om enheten tilsvarer et norsk selskap, er et tredje spørsmål. Det avgjøres etter norsk rett ut fra enhetens egenskaper, med begrenset ansvar for deltakerne som det sentrale punktet.
Innenfor EØS omfatter fritaksmetoden lovlig utbytte, gevinst og tap på aksjer i et slikt selskap. Er selskapet hjemmehørende i et lavskatteland i EØS, gjelder fritaket bare hvis selskapet er reelt etablert og driver reell økonomisk aktivitet i en EØS-stat.
Vilkåret behandler gevinst og tap forskjellig. Er selskapet i lavskattelandet i EØS ikke reelt etablert, blir utbytte og gevinst skattepliktig. Tap på de samme aksjene forblir innenfor fritaksmetoden og gir dermed fortsatt ikke fradrag.
Utenfor EØS gjelder en annen vurdering. Utbytte fra et selskap i et land som ikke er et lavskatteland, omfattes bare av fritaket når du har eid minst en tidel av kapitalen og minst en tidel av stemmene i en toårsperiode som omfatter tidspunktet inntekten opptjenes.
For gevinst må samme eierandel ha vært opprettholdt i de to årene frem til realisasjon. Aksjer i lavskatteland utenfor EØS faller helt utenfor fritaksmetoden. Hvor selskapet er hjemmehørende, påvirker dermed exitverdien etter skatt, med ulike resultater ved personlig eierskap og selskapseierskap.
| Hvor investeringsobjektet er hjemmehørende | Gevinst i ditt holding-AS | Gevinst ved personlig eierskap | Hvor regelen er publisert |
|---|---|---|---|
| EØS, og selskapet tilsvarer et norsk selskap | Innenfor fritaksmetoden etter skatteloven § 2-38. Tap omfattes også og gir derfor ikke fradrag | Skattepliktig ved realisasjon etter skatteloven § 10-31, med fradrag for tap | Skatte-ABC F-32-3.7 |
| Lavskatteland i EØS, selskapet oppfyller ikke kravet om reell etablering og økonomisk aktivitet | Utbytte og gevinst faller utenfor fritaket og er skattepliktig. Tap forblir innenfor og gir fortsatt ikke fradrag | Den norske regelen gjelder uendret for utenlandske aksjer (skatteloven § 10-31) | Skatte-ABC F-32-3.7 |
| Utenfor EØS, ikke lavskatteland | Innenfor fritaket når eier- og toårsvilkåret i skatteloven § 2-38 er oppfylt. Tap har et eget vilkår: Skattyteren og nærstående må ikke ha eid minst 10 % av kapitalen eller stemmene på noe tidspunkt i de to foregående årene | Skattepliktig ved realisasjon, med skatteavtalebegrensningene i skatteloven § 9-4 og § 10-32 | Skatte-ABC F-32-3.8 og F-32-3.9 |
| Lavskatteland utenfor EØS | Helt utenfor fritaksmetoden. Gevinsten er skattepliktig, og tap vurderes etter de ordinære fradragsreglene | Skattepliktig ved realisasjon, med samme skatteavtalebegrensninger | Skatte-ABC F-32-3.10 |
Når det utenlandske selskapet mislykkes
Skatteetaten behandler normalt konkurs som realisasjon av aksjene til null i året konkursbehandlingen åpnes. Tilbakeleveres boet til selskapet, faller denne behandlingen normalt bort. Forvaltningspraksisen endres ikke ved landegrensen. Om Norge gir tapsfradrag, avhenger av eieren og skattereglene som gjelder.
To skatteavtalebegrensninger gjelder personlig eierskap. Hvis en skatteavtale fritar gevinst på aksjer i et utenlandsk selskap, gir tap heller ikke fradrag. Hvis skatteavtalen fritar utbytte fra selskapet, reduseres et beregnet tap med utbytte mottatt i de ti årene før realisasjon (Skatte-ABC A-5-2.1).
Formuesskatt på en unotert utenlandsk eierpost
En unotert aksje i et utenlandsk selskap verdsettes til antatt salgsverdi ved slutten av inntektsåret etter skatteloven § 4-12 tredje ledd. Deretter reduseres verdien med den generelle verdsettingsrabatten publisert under Skatteetatens formuesskattesatser.
Det finnes ingen norsk skattemessig verdi rapportert av selskapet å støtte seg på. Du kan i stedet kreve verdsetting etter norsk grunnlag, forutsatt at du kan sannsynliggjøre selskapets samlede skattemessige verdi etter norske regler og fordelingen på aksjene. Du må dermed gjøre verdsettingsarbeidet og bærer risikoen for at Skatteetaten endrer verdien (Skatte-ABC A-4-6).
Skatt på overskudd som ikke er utbetalt
En norsk deltaker i et norsk-kontrollert selskap i et lavskatteland, et NOKUS-selskap, kan bli skattlagt for sin andel av overskuddet uten å motta noen utdeling. Etter § 10-61 fremføres underskudd mot senere inntekt fra samme selskap. Det kan ikke fritt trekkes fra annen inntekt. Om landet er et lavskatteland, avgjøres ved å sammenligne ordinær skatt på selskapets samlede overskudd med to tredeler av norsk skatt på samme overskudd. Se Skatte-ABC U-18-1.
Etter hovedregelen i skatteloven § 10-62 foreligger norsk kontroll når norske skattytere direkte eller indirekte eier eller kontrollerer minst halvparten av andelene eller kapitalen både ved årets start og slutt. Kontroll året før kan også få virkning. Ved årsslutt gir mer enn 60 % norsk eierskap eller kontroll norsk kontroll, mens mindre enn 40 % utelukker det, uavhengig av hovedregelen. Det er ingen minste eierandel for den enkelte og ikke noe krav om at de norske eierne opptrer sammen.
En liten post i et investeringsselskap i et lavskatteland kan dermed gi deg løpende skatt på en del av overskuddet fordi andre norske eiere gjør at selskapet regnes som norsk-kontrollert. Spør hvem andre som står i eierregisteret før du går inn i et felles utenlandsk investeringsselskap, og spør igjen når det henter nye penger.
§ 10-64 har unntak. I et skatteavtaleland gjelder ikke NOKUS-beskatning når selskapets inntekter hovedsakelig er aktive. For et reelt etablert EØS-selskap som driver reell økonomisk aktivitet der, må deltakeren dokumentere at vilkårene er oppfylt. Bestemmelsen stiller også krav om informasjonsutveksling eller bekreftelse fra landets skattemyndigheter.
Som deltaker har du fortsatt rapporteringsansvaret selv om investeringsselskapet ikke har levert tallene du trenger. Skatteetaten publiserer landlisten i U-18-2.2 og kontrollvilkåret i U-18-3.1.
Utenlandsk skatt på pengene som kommer tilbake
Norske regler og skatteavtaler skal hindre at samme inntekt skattlegges fullt ut to ganger. Metodene er skattefritak, alternativ unntaksmetode, kreditfradrag og inntektsfradrag (Skatte-ABC U-20-1.2). Reglene om fradrag i norsk skatt for skatt betalt i utlandet begynner i skatteloven § 16-20. Fradraget begrenses til det laveste av betalt utenlandsk skatt og norsk skatt på utenlandsinntekten.
For et holdingselskap er begrensningen for kildeskatt særlig viktig. Når et utbytte er skattefritt i Norge etter fritaksmetoden, gis verken kreditfradrag eller inntektsfradrag for utenlandsk kildeskatt på det (Skatte-ABC U-20-6).
Den utenlandske kildeskatten blir dermed en kostnad når utbyttet er skattefritt i holdingselskapet ditt. Den påvirker ikke personlig eierskap på samme måte.
Trekker en utenlandsk stat mer enn skatteavtalen med Norge tillater, krever du det overskytende tilbake i utbetalingsstaten, på statens eget skjema og med bekreftelse fra Skatteetaten på at du er bosatt her etter skatteavtalen. Bare skatt innenfor skatteavtalens satser kan gi kreditfradrag i Norge.
Gjeldende satser i hver skatteavtale publiseres av Finansdepartementet. Du beregner selv kreditfradraget i skattemeldingen og må dokumentere at skatten gir rett til fradrag, er betalt og er endelig fastsatt ved ordinær skattefastsetting i utlandet (Skatte-ABC U-20-4.20).
Gevinst er et eget spørsmål, og behandles i egne avsnitt i Skatte-ABC. Avsnittene om fast eiendom og løsøre henviser til kreditreglene. Avsnittet om aksjer angir hvilken stat som kan skattlegge gevinsten, men nevner ikke kreditfradrag.
Ett vilkår i kreditreglene er avgjørende for gevinst. Utenlandsinntekt teller bare når den har utenlandsk kilde, er lovlig skattlagt i kildestaten, inngår i det Norge skattlegger, og den utenlandske skatten er betalt (skatteloven § 16-21, Skatte-ABC U-20-4.11.2).
Inntektsfradrag etter skatteloven § 6-15 nektes etter samme prinsipp. Når inntekt opptjent i utlandet ikke skattlegges i Norge, etter intern rett eller skatteavtale, gis ikke fradrag for utenlandsk skatt på inntekten. Håndbokens eget eksempel er utenlandsk kildeskatt på utbytte innenfor fritaksmetoden.
Skatt en utenlandsk stat ilegger i strid med skatteavtalen med Norge, gir ikke kreditfradrag (skatteloven § 16-27). Du klager på fastsettingen der. Fører det ikke frem, ber du Skatteetaten åpne en sak om gjensidig avtale.
Norsk kreditfradrag kan ikke avregne utenlandsk skatt på en gevinst som er skattefri i Norge. § 16-20 krever inntekt som skattlegges her, og § 16-21 begrenser fradraget til norsk skatt på utenlandsinntekten. Lettelse for skatt ilagt i utlandet må vurderes etter den statens regler og den aktuelle skatteavtalen.
To bestemmelser om nektet fradrag gjelder bare utbytte. Skatteloven § 16-20 første ledd tredje punktum og § 16-30 åttende ledd gjelder bare inntekt skattlagt etter treprosentregelen, som gjelder utbytte. De regulerer ikke gevinst.
Fradraget som stopper ved grensen
Fradraget for investering i oppstartsselskaper etter skatteloven § 6-53 omfatter aksjeselskaper hjemmehørende i Norge etter § 2-2, og EØS-selskaper som tilsvarer et norsk AS og har begrenset skatteplikt til Norge for virksomhet her.
Et utenlandsk oppstartsselskap uten norsk filial og uten skattepliktig aktivitet i Norge omfattes ikke, selv om investeringen ellers er attraktiv. Et ASA faller utenfor, og det gjør også et børsnotert selskap. De øvrige vilkårene behandles sammen med de offentlige støtteordningene (Skatte-ABC A-2-2.1).
Hvis du flytter fra Norge
Etter skatteloven § 10-70 skattlegges en personlig skattyter som flytter ut, som om aksjer og visse andre eiendeler var realisert siste dag før skattemessig bosted i Norge opphører etter intern rett, eller før en skatteavtale regner deg som bosatt et annet sted.
De samme reglene gjelder ved overføring av disse eiendelene til en person eller enhet hjemmehørende utenfor Norge, med en lavere beløpsgrense. Begge beløpsgrensene står i selve bestemmelsen og endres bare når loven endres. Skatteetatens side om utflyttingsskatt oppgir dem sammen med betalingsalternativene.
Reglene ble vesentlig endret med virkning fra 20. mars 2024. Den tidligere regelen er fortsatt publisert fordi den gjelder utflyttinger senest 19. mars 2024.
Utflyttingsskatten fastsettes for utflyttingsåret. Du velger mellom umiddelbar betaling, rentefrie avdrag over tolv år og betaling etter tolv år med renter.
Realisasjon eller overføring til utlandet kan fremskynde betalingen av utsatt utflyttingsskatt. Utbytte utløser normalt betaling tilsvarende 70 % av utdelingen, begrenset til gjenstående utflyttingsskatt. Hele utsettelsen opphører ikke automatisk. Ved dødsfall finnes unntak når personlige arvinger overtar forpliktelsene. Nettotap kan gi fradrag ved flytting til en annen EØS-stat eller Svalbard på lovens vilkår, men ikke ved flytting utenfor EØS. Se § 10-70 og Skatte-ABC U-10-1.1.
Reglene omfatter også opsjoner i arbeidsforhold etter skatteloven § 5-14, men bare når innehaveren kan regnes som eier av opsjonen på utflyttingstidspunktet. Skatte-ABC oppsummerer en avgjørelse fra Skatteklagenemnda i 2025, SKNS1-2025-38. En opsjon som bare kunne innløses hvis innehaveren fortsatt var ansatt etter utflytting, falt der utenfor § 10-70 av denne grunnen (U-10-3.1).
Ansatteopsjoner krever en egen vurdering av utflyttingsskatt når innehaveren flytter fra Norge. I SKNS1 38/2025 kom en delt Skatteklagenemnd til at skattyteren ikke eide de aktuelle betingede opsjonene ved utflyttingen i 2016. Rettighetene krevde fortsatt ansettelse og kunne ennå ikke brukes. Avgjørelsen bygger på de konkrete forholdene og fritar ikke enhver opsjon med krav om fortsatt ansettelse. Undersøk rettighetene og reglene som gjelder ved utflyttingen.
Rettighetene du er vant til, følger ikke med deg
Aksjelovens minoritetsterskler, samtykkekrav ved overdragelse, forkjøpsrett og fravær av generelle lovregler om medsalgsplikt og medsalgsrett gjelder norske selskaper. Reglene følger selskapet. Et selskap opprettet et annet sted har sitt eget regelsett.
I utenlandske selskaper kan du møte preferanseaksjer og avtalevilkår som kan være uvante for en norsk engleinvestor. Før signering bør du be en advokat med kompetanse i den jurisdiksjonen forklare de lokale reglene på disse fem punktene.
| Få dette besvart lokalt | Hva norsk rett gir deg |
|---|---|
| Hvem må samtykke til aksjeoverdragelse, og finnes forkjøpsrett? | Aksjeerverv krever selskapets samtykke med mindre vedtektene fraviker kravet. Samtykke regnes som gitt hvis erververen ikke får avslag innen to måneder etter at selskapet mottok melding om ervervet (aksjeloven § 4-16). Separat har de øvrige aksjonærene lovbestemt forkjøpsrett med mindre vedtektene sier noe annet (§ 4-19) |
| Hva kan en minoritet på min størrelse blokkere? | Vedtak etter totredelsregelen kan blokkeres av mer enn en tredel av de avgitte stemmene som stemmer imot, eller mer enn en tredel av den representerte kapitalen som ikke støtter vedtaket (aksjeloven § 5-18) |
| Hva skjer med meg ved et salg flertallet godtar? | Aksjeloven gir ingen generell medsalgsplikt eller medsalgsrett. Disse må ha et avtalegrunnlag. Tvangsinnløsning etter § 4-26 er en egen lovregel |
| Hva heter aksjene, og hvilke rettigheter gir klassen faktisk? | Norske englerunder bruker vanligvis ordinære aksjer. Finnes klasser, opprettes de i vedtektene, som er registrert og offentlige |
| Hvor behandles en tvist, og etter hvilken lov? | Ufravikelig selskapsrett følger selskapet uansett hva partene avtaler. Dokumentert norsk praksis med utenlandske investorer er engelske dokumenter under norsk rett og med norsk verneting |
Bruk de norske reglene som referanse for spørsmålene til lokal advokat. Chambers' Venture Capital 2026 har et kapittel per jurisdiksjon, skrevet av advokater i det aktuelle markedet.
To eksempler viser hvordan dokumentkravene kan skille seg fra dem du kjenner i Norge. En amerikansk priset runde bygger på NVCAs modelldokumenter. De oppretter preferanseaksjer i et endret stiftelsesdokument, legger styresammensetning og medsalgsplikt i en stemmeavtale og regulerer overdragelser i en separat avtale om forkjøpsrett og medsalgsrett.
En runde i et tysk GmbH er en notarialhandling. Investeringsavtalen notarbekreftes, hver investor signerer en notarbekreftet tegningserklæring, og investoren blir aksjonær når kapitalforhøyelsen registreres (Orrick).
Utenlandske penger i en norsk runde du deltar i
En utenlandsk medinvestor endrer ikke hvilken rett selskapet følger. Forbered dere tidlig på engelskspråklige dokumenter og en strammere tidsplan.
Avtal lovvalg før dokumentarbeidet starter. Norsk englepraksis bruker engelske dokumenter under norsk rett. Dokumentspråket avgjør ikke lovvalget. Vurder behovet for og kostnaden ved rådgivning om utenlandsk rett ut fra valgt lov og transaksjon.
Vær klar over at hvem som eier aksjene, er offentlig informasjon. Aksjeeierboken er åpen for alle som ber om innsyn (aksjeloven § 4-6). Identiteten og eierposten til en medinvestor kan dermed hentes av hvem som helst.
Avtal betalingsdatoen skriftlig og tidlig. Grensekryssende overføringer kan bruke dager hos korrespondentbanker og i kontrollprosesser, uten at partene enkelt kan følge fremdriften. Tremånedersfristen for registrering flyttes ikke av den grunn (aksjeloven § 10-9).
Det trekkes kildeskatt av utbytte til en utenlandsk aksjonær, og selskapet har trekkplikten. Fritak gjelder bare et EØS-selskap når det er reelt etablert og driver reell økonomisk aktivitet der. Redusert sats ved utbetaling krever først dokumentasjon fra aksjonæren (Skatte-ABC U-13-1.1).
Avtal rapporteringsspråk og hyppighet i aksjonæravtalen mens runden er åpen. En investor i et annet land kan ikke basere seg på uformell kontakt med selskapet for å få oppdateringer.
Før du sender penger til utlandet
Følger du en lead investor, har du ansvar for punkt én, tre og fire. Resten skal lead investor besvare skriftlig. Organiserer du runden, har du ansvar for alle seks.
- Hvem eier aksjene, og i hvilket register? Ditt eget navn eller holdingselskapet avgjør hvilke av skattereglene ovenfor som gjelder. Registeret avgjør hva du kan dokumentere.
- Hvilken lov regulerer aksjonæravtalen, og hvor behandles en tvist? Ufravikelig selskapsrett følger selskapet uansett. Du velger derfor avtalereglene og kostnaden ved å håndheve dem.
- Hvem trekker hvilken skatt, og hvem har plikten? Få svaret for både utbytte og salg før pengene sendes.
- Hvilken rapportering får du, på hvilket språk og hvor ofte? Fastsett det mens runden er åpen. Ikke baser deg på at du får den informasjonen du trenger gjennom uformell kontakt.
- Hvordan får du pengene etter en exit i dette landet? Følg veien fra signert kjøpsavtale til penger på kontoen din, og angi hvert samtykke og skattetrekk.
- Hvem gir deg råd på den andre siden? Navngi firmaet før du signerer. Hvis runden ikke tåler kostnaden ved lokal rådgivning, bør du heller ikke ta risikoen ved å investere uten den.
Når du trenger rådgivning
Skatteutfallet avhenger av hvor du er bosatt, investeringsformen din, hvor investeringsobjektet er hjemmehørende og skatteavtalen mellom de to statene. Få disse forholdene vurdert samlet for den planlagte investeringen.
Ta disse spørsmålene til en norsk skatterådgiver: fritaksmetodens geografiske vilkår for din konkrete investering, eventuell løpende beskatning i et felles utenlandsk investeringsselskap, formuesverdsettingen og hva som skjer hvis du flytter. Ta venstre kolonne i tabellen ovenfor til en advokat med kompetanse i selskapets jurisdiksjon.
Skatteetaten svarer direkte på resten, fra kreditfradraget og dokumentasjonen til rapportering av utflyttingsskatt.