
Hva valget endrer
Den vanligste investeringsformen for en norsk engleinvestor er et personlig holdingselskap: et aksjeselskap du eier alene og investerer gjennom. Noen engleinvestorer bruker enkeltpersonforetak, ENK, og noen eier alle aksjene i eget navn. Begge kan passe for en liten eller sporadisk investor. Ingen av de tre løsningene er feil i seg selv.
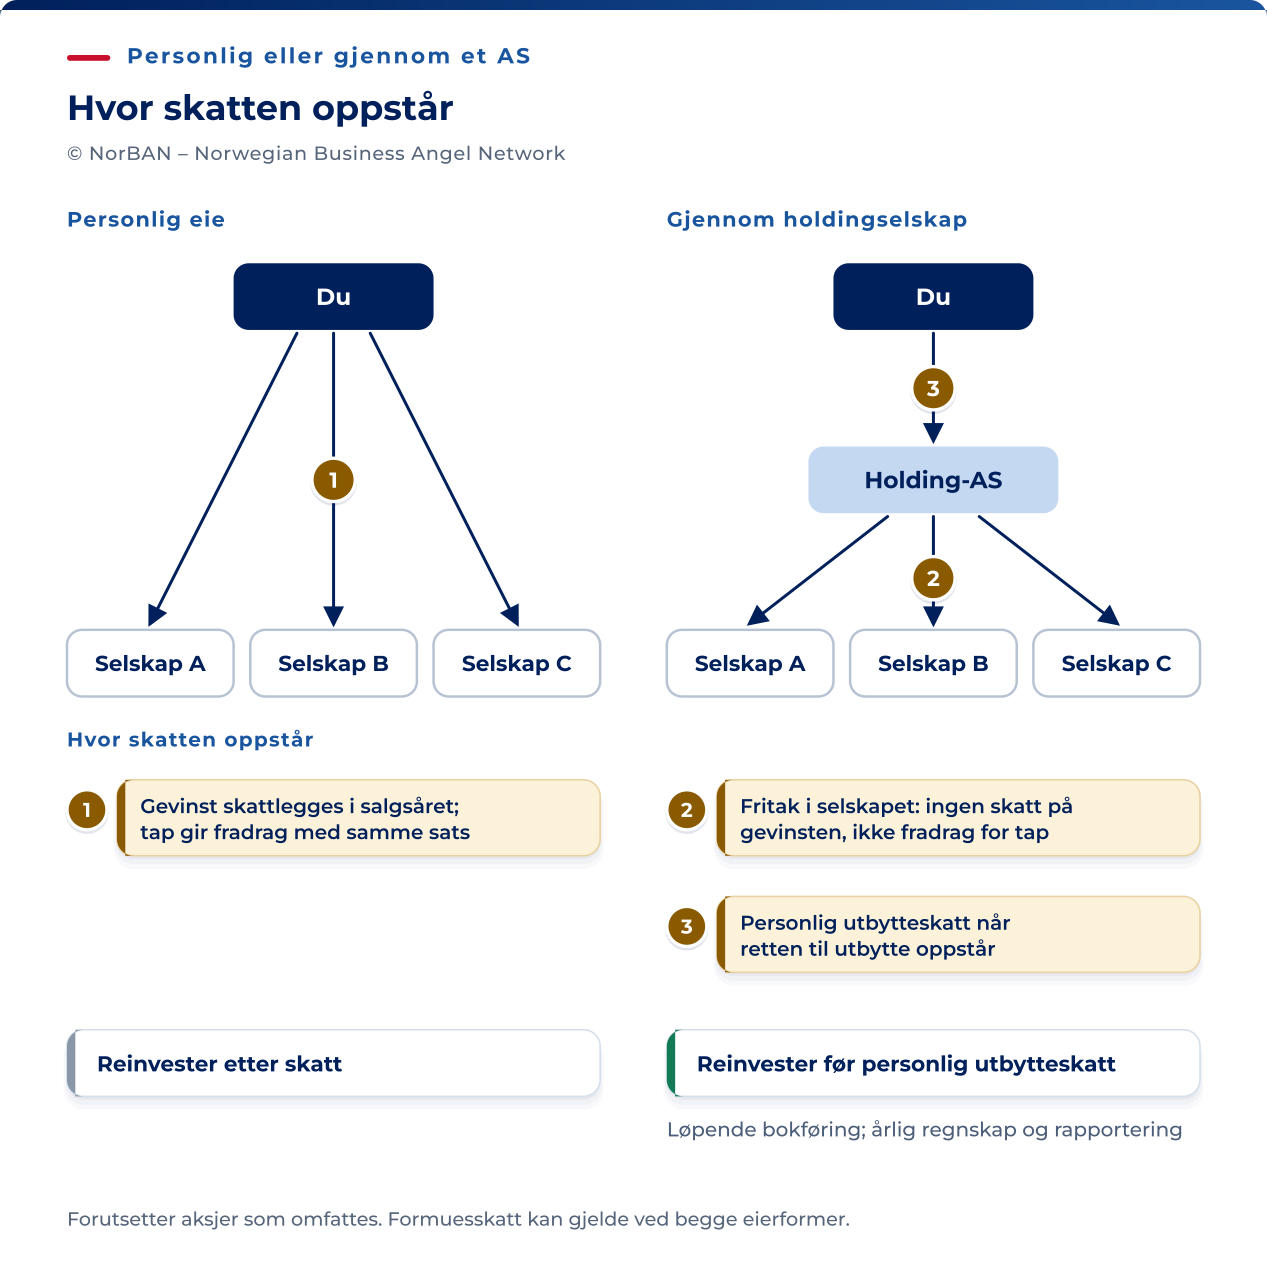
Skattereglene behandler to eierformer forskjellig: aksjer i ditt eget navn og aksjer eid av et selskap du eier. Les skattereglene, og vurder hva de betyr i din situasjon sammen med rådgiveren din. Sammenligningen gjelder en person skattemessig bosatt i Norge og aksjer i norske AS som oppfyller vilkårene. Fritaksmetoden har avgrensninger. Se den lenkede skatteartikkelen for utenlandske investeringer og unntak.
| Forhold som påvirker valget | Personlig eierskap | Eierskap gjennom holdingselskap |
|---|---|---|
| Når gevinst skattlegges | I salgsåret, etter aksjonærmodellen. | Ikke i selskapet, etter fritaksmetoden. Hos deg når selskapet betaler utbytte. |
| Tapsfradrag | Ja, med samme effektive sats som gevinst skattlegges med, i realisasjonsåret. | Ingen. |
| Reinvestering av gevinst | Etter skatt. | Før skatt. |
| Utbytte fra porteføljeselskaper | Aksjeinntekt utover skjermingsfradraget. | En liten andel er skattepliktig inntekt for selskapet. Resten er skattefri frem til utbetaling til deg. |
| Formuesskatt | Av en rabattert andel av hvert selskaps skattemessige verdi. | Av en rabattert andel av holdingselskapets skattemessige verdi. Skatten faller på deg uansett. |
| Fradrag for oppstartsinvesteringer | I din alminnelige inntekt, for ditt eget innskudd. | I din alminnelige inntekt, for din andel av selskapets innskudd, gjennom høyst ett selskap. |
| Ta ut penger til deg selv | Ingenting må gjøres. Pengene er dine. | Utbytte er aksjeinntekt. Dokumentert tilbakebetaling av innbetalt kapital og reelle lån følger egne regler. Nye lån til deg skattlegges som hovedregel som utbytte og begrenses også av aksjeloven. |
| Administrasjon | Din egen skattemelding, med aksjene forhåndsutfylt fra selskapenes rapportering. | Et selskap med bokføring, årsregnskap, skattemelding og aksjonærregisteroppgave hvert år, også når ingenting har skjedd. |
Investerer du gjennom enkeltpersonforetak, avklar skatteposisjonen med rådgiveren din før første investering.
Eie aksjene personlig
I ditt eget navn skattlegges hver investering ut fra sine egne forhold. Realisasjon skjer når du selger, når selskapet avvikles eller i året konkurs åpnes. Gevinst skattlegges som aksjeinntekt etter skjermingsfradraget.
Et fradragsberettiget tap hører til realisasjonsåret. Ubenyttet underskudd kan fremføres. Etter Skatteetatens konkurspraksis reverseres normalt behandlingen av konkursåpningen som realisasjon hvis boet tilbakeleveres til selskapet.
Fradraget for oppstartsinvesteringer gis i din alminnelige inntekt når du tegner nye aksjer i et selskap som oppfyller vilkårene, og beholder dem i bindingstiden. Investerer du direkte, er hele innskuddet ditt. Det er dette beløpet du sammenligner med minstebeløpet og det årlige taket.
Personlig eierskap passer bedre enn selskap i noen situasjoner. Vurder hvordan du vil bruke pengene du får tilbake, og de praktiske følgene nedenfor.
- Du forventer å gjøre én eller to investeringer, og pengene som kommer tilbake, skal brukes privat. Skatteutsettelsen et selskap tilbyr, er lite verdt hvis pengene tas ut av strukturen med én gang.
- Lønnen eller annen alminnelig inntekt er høy nok til at tapsfradrag mot den har betydning. Tap på en porteføljeaksje innenfor fritaksmetoden gir derimot ikke fradrag i holdingselskapet eller et direkte fradrag hos deg.
- Du ønsker ikke eget selskapsregnskap for investeringene eller regnskapsfører for en portefølje med to eller tre poster. Personlig skatterapportering gjelder fortsatt.
- Du er innenfor bindingstiden for oppstartsfradraget på aksjer du allerede eier. Salg til ditt eget holdingselskap bryter bindingstiden og fjerner fradraget. Skatte-ABC beskriver nettopp dette utfallet.
Personlig eierskap begrenser hvor mye du kan reinvestere etter en exit. Hver exit skattlegges før pengene går til neste investering. Et fradragsberettiget realisert aksjetap kan gi underskudd som fremføres etter skatteloven § 14-6 hvis årets alminnelige inntekt ikke er stor nok til å utnytte fradraget. Fradraget tapes ikke bare fordi det ikke kan brukes samme år.
Holdingselskapet
Et holdingselskap er et aksjeselskap opprettet for å eie aksjer i andre selskaper og forvalte avkastningen. Altinn oppgir to grunner til strukturen: å skille risikoen mellom virksomheter, og at salgsgevinster og mottatt utbytte er tilnærmet skattefrie på selskapsnivå.
Gevinst på aksjer innenfor fritaksmetoden kan reinvesteres uten gevinstskatt i selskapet. Det meste av mottatt utbytte er også skattefritt. Utbytte til deg skattlegges personlig. Tilbakebetaling av dokumentert innbetalt kapital eller hovedstolen på et reelt lån følger andre regler.
Fritaksmetoden gjør at kvalifiserende aksjegevinster kan reinvesteres uten gevinstskatt i selskapet. En liten del av kvalifiserende utbytte er normalt skattepliktig, med unntak blant annet for visse konsernutbytter. Mer kapital til reinvestering kan gi høyere avkastning over tid. Kontroller vilkårene, særlig for utenlandske aksjer.
Fritaksmetoden avgjør også hvordan selskapet behandler tap. Tap ved aksjesalg er ikke fradragsberettiget i selskapet, som forklart på samme side hos Skatteetaten. Mislykkes de fleste investeringene i en slik portefølje, gir tapene ingen skattebesparelse i selskapet. Tapene reduserer bare det som er igjen å reinvestere.
Utbytte fra holdingselskapet er aksjeinntekt hos deg, etter skjerming på aksjene i holdingselskapet. Dokumentert tilbakebetaling av innbetalt kapital, inkludert overkurs, er ikke utbytte etter skatteloven § 10-11, men påvirker inngangsverdien og senere skjerming. Tilbakebetaling av hovedstolen på et reelt lån er heller ikke det samme som utbytte. Ta vare på dokumentasjonen for hvordan du finansierte selskapet, og følg aksjelovens regler for utbetalingen.
Siden 7. oktober 2015 skattlegges kreditt eller sikkerhet som et selskap gir direkte eller indirekte til en personlig aksjonær eller bestemte nærstående, som hovedregel som utbytte etter skatteloven § 10-11. FSFIN § 10-11-1 har avgrensede unntak, blant annet for kreditt under NOK 100 000 som tilbakebetales innen seksti dager. Kontroller alle vilkårene. Lån fra selskapet er ingen generell løsning for å ta ut penger skattefritt.
Aksjeloven må vurderes i tillegg. Etter hovedregelen i § 8-7 må kreditt til en aksjonær ligge innenfor det selskapet kan dele ut som utbytte, og selskapet må ha betryggende sikkerhet. Bestemmelsen har også unntak, blant annet for visse vanlige forretningskreditter og konsernforhold. Ulovlig kreditt omfattes av reglene om ugyldighet og tilbakebetaling i § 8-11. Et skattemessig unntak gjør ikke i seg selv lånet lovlig etter aksjeloven.
Et lån fra holdingselskapet til et porteføljeselskap gir bare fradrag når det er endelig tapt, dersom tapet er oppstått i holdingselskapets egen virksomhet. Vilkårene står i Skatte-ABC F-18-8.3.
Et investeringsmotiv alene etablerer ikke den nødvendige virksomhetstilknytningen. Begrensningen for nærstående selskaper i skatteloven § 6-2(3) og FSFIN § 6-2-2 må også kontrolleres.
En aktiv investors egen aktivitet kan utgjøre virksomhet. Det er en konkret vurdering for rådgiveren din, som bør gjøres før lånet avtales.
Formuesskatten forsvinner ikke. Aksjerabatten gis én gang, på ditt nivå, på aksjene i holdingselskapet. Holdingselskapet har regnet sin egen portefølje til full verdi ved beregningen av skattemessig verdi (Skatte-ABC A-4-5.1).
Regnestykket som avgjør
Tenk deg fem investeringer som koster én enhet hver. Fire realiseres til null, og én selges for ti enheter. Vi forutsetter at selskapets gevinster er skattefrie etter fritaksmetoden, at de personlige tapene gir fradrag, og at skattesatsene er uendret. Vi ser bort fra kostnader, skjerming og forskjeller i formuesskatt. Vi forutsetter også at eieren finansierte holdingselskapet med fem enheter dokumentert innbetalt kapital som lovlig kan tilbakebetales.
| Trinn | Personlig eierskap | Eierskap gjennom holdingselskap |
|---|---|---|
| Fire investeringer realiseres til null | Fire enheter gir tapsfradrag i realisasjonsårene. | Ingen fradrag for de fire enhetene som er tapt. |
| Vinneren selges for ti enheter | Ni enheter er skattepliktig gevinst. Sammen med tapene gir det et netto skattegrunnlag på fem enheter før oppjustering. | De ti enhetene blir i selskapet uten gevinstskatt. |
| Pengene reinvesteres | Du bruker beløpet etter skatt. Når tapsfradragene kan utnyttes, påvirker hvor mye du har tilgjengelig. | Alle ti enhetene kan reinvesteres. |
| Alle pengene tas ut i stedet | Ingen ytterligere skatt når du tar ut dine egne penger. | Fem enheter tilbakebetales som dokumentert innbetalt kapital uten utbytteskatt. Fem enheter er skattepliktig utbytte. Netto skattegrunnlag blir fem enheter før oppjustering. |
Bruk gjeldende faktor og sats fra Skatteetaten på forutsetningene i eksemplet. Holdingselskapet har mer penger tilgjengelig til reinvestering før uttak. Ved direkte eierskap kan du få nytte av tapsfradragene tidligere.
Med disse forutsetningene får begge eierformer samme samlede skattegrunnlag etter uttak, selv om fire investeringer gikk tapt. Forskjellen ligger i tidspunktet: Personlige tap kan redusere skatten på annen inntekt tidligere, mens holdingselskapet kan reinvestere skattefrie gevinster før personlig utbytteskatt. Annen finansiering, andre utdelinger, skjerming, satser eller kostnader kan endre resultatet. Mange mislykkede investeringer betyr derfor ikke i seg selv at direkte eierskap gir lavest samlet skatt.
Ta høyde for årlig formuesskatt på samme underliggende verdi i begge alternativer. Med et holdingselskap må du også ta med løpende driftskostnader.
Stifte og drive et AS
Selskapet er stiftet når alle stifterne har signert stiftelsesdokumentet, som inneholder vedtektene. Før registrering i Foretaksregisteret er selskapets rettslige handleevne begrenset etter aksjeloven § 2-20. Personer som påtar seg andre forpliktelser i selskapets navn, kan være personlig og solidarisk ansvarlige frem til selskapet overtar dem ved registrering.
For et holdingselskap med én eier er dokumentene korte og standardiserte. En dokumentpakke for stiftelse er en mal det er verdt å ta med til rådgiveren. Den sparer dere for å begynne med blanke ark.
| Trinn | Hva regelen krever |
|---|---|
| Aksjekapital | Aksjeloven § 3-1 fastsetter minste aksjekapital. Den kan betales med penger eller eiendeler som kan selges for penger. Tingsinnskudd krever revisor. Ved betaling gjennom en utenlandsk bank må du avklare valuta, innskuddstype og kravene til bekreftelse før du betaler. |
| Vedtektene | Aksjeloven § 2-2 krever fire opplysninger: foretaksnavn, virksomhet, aksjekapital og aksjenes pålydende. |
| Innbetalingsbekreftelse | Revisor bekrefter at innskuddet er mottatt. Består innskuddet bare av penger, kan også et kvalifiserende finansforetak, en advokat eller en statsautorisert regnskapsfører bekrefte det etter § 2-18. Erklæringen angir beløp, selskap og den som bekrefter. Brønnøysundregistrene godtar ikke en kontoutskrift i stedet. |
| Registrering | Aksjeloven § 2-18 krever at selskapet meldes innen tre måneder etter datoen stiftelsesdokumentet er signert. Meldingen sendes gjennom Samordnet registermelding i Altinn eller en digital stiftelsestjeneste som samarbeider med registeret. Brønnøysundregistrene tar et registreringsgebyr som publiseres på gebyrsiden. |
| Behandling | Brønnøysundregistrene behandler meldinger etter den publiserte køen. Kontroller den før du setter en gjennomføringsdato. |
Etter registrering har selskapet de samme årlige pliktene enten det gjorde ti investeringer eller ingen. Rapporteringsplikten gjelder også et selskap uten aktivitet.
| Årlig plikt | Hva det innebærer |
|---|---|
| Bokføring | Selskapet fører regnskap etter bokføringsloven, oppdatert minst hver fjerde måned hvis det ikke er registrert i Merverdiavgiftsregisteret (Altinn). |
| Årsregnskap | Generalforsamlingen godkjenner årsregnskapet innen seks måneder etter årsslutt, og alle styremedlemmer signerer. Regnskapsloven § 8-2 krever innsending til Regnskapsregisteret innen én måned etter godkjenning. For et selskap med kalenderår må det leveres innen 31. juli for å unngå forsinkelsesgebyr. |
| Revisjon | Etter aksjeloven § 7-6 kan stiftere som oppfyller vilkårene, fravelge revisjon i stiftelsesdokumentet. Generalforsamlingen kan også vedta det før første årsregnskap etter særreglene for stiftelse, eller senere med utgangspunkt i siste regnskap. Kontroller inntekts-, balansesum- og ansattgrensene, samlet for konsernet hvis selskapet er morselskap. Fravalget får først virkning når det er registrert. Overskridelse av grensene gir revisjonsplikt igjen året etter. |
| Skattemelding | Selskapet leverer egen skattemelding til Skatteetaten innen 31. mai gjennom et regnskaps- eller årsoppgjørssystem, også uten aktivitet. |
| Aksjonærregisteroppgave | Selskapet leverer aksjonærregisteroppgaven innen 31. januar, med alle aksjehendelser fra året før. Forsinket levering gir tvangsmulkt. |
| Registerendringer | Brønnøysundregistrene tar ikke gebyr for vanlige årlige endringer: styre, adresse, revisor, vedtekter eller kapitalforhøyelse. |
Etter stiftelsesgebyret er den løpende kostnaden regnskapsføreren som bokfører, utarbeider årsregnskap og leverer oppgavene. Kostnaden avhenger av aktiviteten. Be om et tilbud som dekker pliktene ovenfor.
Et holdingselskap som tegner aksjer to ganger i året og ellers har pengene på konto, har et enkelt regnskap. Lønnsutbetalinger eller lån til eieren gjør regnskapet mer krevende.
Strukturene norske engleinvestorer bruker
Ett heleid, personlig holdingselskap er den vanlige løsningen. Selskapet tegner nye investeringer, og pengene beholdes i selskapet mellom investeringene. To regler påvirker bruken.
Du kan få fradraget for oppstartsinvesteringer selv om du investerer gjennom et holdingselskap. Etter skatteloven § 6-53 må du da eie aksjer direkte i selskapet som tegner aksjene i oppstartsselskapet. Det kan altså bare være ett selskap mellom deg og oppstartsselskapet.
Det utelukker en kjede med to selskaper. Eier holdingselskapet ditt et annet selskap, og dette selskapet tegner, får ingen fradrag.
Har det mellomliggende selskapet flere eiere, fordeler Skatte-ABC innskuddet mellom dem i forhold til eierandelene. Hver personlig aksjonærs andel av innskuddet må oppfylle minstebeløpet. Er andelen lavere, får aksjonæren ikke fradrag, og denne andelen fordeles ikke på de andre. Skatteetatens to eksempler gjør regelen konkret.
- To ektefeller eier halvparten hver av et selskap. Selskapet tegner for et beløp under det dobbelte av minstebeløpet. Hver ektefelle får tildelt halvparten. Begge halvdelene er under minstebeløpet, så ingen får fradrag, selv om selskapets innskudd var over grensen.
- Et selskap eier tretti prosent av et holdingselskap, og to personer eier førti og tretti prosent. Holdingselskapet tegner for et beløp der trettiprosentandelen er nøyaktig lik minstebeløpet. Personen med førti prosent får førti prosent av innskuddet som fradrag, personen med tretti får tretti, og selskapets andel faller bort. Ingen andre overtar den.
Bindingstiden gjelder i begge eierledd: for det mellomliggende selskapets aksjer i oppstartsselskapet og for dine aksjer i det mellomliggende selskapet. En fusjon eller fisjon av det mellomliggende selskapet med skattemessig kontinuitet bryter ikke bindingstiden, selv om resultatet blir mer enn ett selskap i kjeden.
Forbudet mot utdelinger gjelder utdelinger fra oppstartsselskapet til det mellomliggende selskapet. Det mellomliggende selskapet kan fortsatt betale utbytte til deg.
Et syndikatselskap eid av flere engleinvestorer er skattemessig et AS som alle andre. Alt ovenfor gjelder også det. Fordelingsregelen får størst betydning når mange små eiere deler ett innskudd. Det som skiller seg, er styringen mellom eierne. Det behandler artikkelen om syndikater og SPV-er i Norge.
Du kan beholde eksisterende aksjer privat og bruke et selskap til nye investeringer. Et ordinært salg eller innskudd av eksisterende aksjer i ditt eget holdingselskap regnes normalt som realisasjon etter skatteloven § 9-2. At du fortsatt eier aksjene indirekte, gjør ikke overføringen skattefri. Særregler om omorganisering må vurderes for seg. Den historiske overgangsregelen i Skatte-ABC A-5-6.14 er ikke et generelt fritak for overføringer i dag. Velg om mulig eierform før verdiene har vokst.
Hvis markedsverdien faktisk er lik den skattemessige inngangsverdien, gir en ordinær overføring ingen gevinst. Det er ikke nok å sette avtalt pris lik kostprisen. Overføringer mellom nærstående kan korrigeres til markedsvilkår etter skatteloven § 13-1. En overføring i bindingstiden for oppstartsfradraget kan også føre til at du mister fradraget.
Ta valget med riktig rådgiver
Valget avhenger av hvordan du skal investere og bruke avkastningen. Jo mer og jo lenger du investerer, desto større betydning kan forskjellene få. Begynn med din egen situasjon.
- Én eller to investeringer, pengene skal brukes privat. Personlig eierskap gir tapsfradrag mot annen inntekt, uten selskap å drive og uten en skatteutsettelse du ikke ville brukt.
- Portefølje bygget over flere år, pengene reinvesteres. Selskapet lar deg reinvestere skattefrie gevinster fullt ut, mot tap uten fradrag og årlig regnskapsførerkostnad.
- Investering sammen med andre i ett selskap. Strukturen avgjøres sammen med de andre. Eier ditt eget holdingselskap aksjene i investeringsselskapet, ligger to selskaper mellom deg og oppstartsselskapet, og oppstartsfradraget faller bort. Velg derfor personlig eierskap i investeringsselskapet når fradraget betyr noe.
- Eksisterende poster med opparbeidet verdi. La dem ligge der de er, og ta strukturvalget ved neste investering.
Ta valget med en skatterådgiver og dine egne tall: annen alminnelig inntekt, antallet investeringer du planlegger, hvor mye av et exitoppgjør du ville reinvestert, og om neste aksjetegning kan gi oppstartsfradrag. Riktig struktur for porteføljen avhenger av disse forholdene.