
Hva et term sheet er, og hvilke deler som binder
En norsk runde bygger på tre dokumenter. Et term sheet oppsummerer de kommersielle hovedpunktene på noen få sider. Investeringsavtalen og aksjonæravtalen gjør dem til bindende vilkår. Generalforsamlingen vedtar emisjonen. Det meste du skal leve med i flere år, avklares i hovedtrekk her.
Et term sheet blir ikke bindende eller uforpliktende bare på grunn av navnet. Norske avtaler krever som hovedregel ingen bestemt form, men lovbestemte unntak finnes. Ordlyden og omstendighetene avgjør om partene mente å binde seg, sammen med reglene om tilbud og aksept i avtaleloven.
Et term sheet sier ofte at de kommersielle vilkårene er uforpliktende, mens eksklusivitet, taushetsplikt, kostnader og tvisteløsning binder. Les den konkrete ordlyden, og avtal statusen uttrykkelig. Avklar uklarheter før signering, fremfor å anta at prisen er eller ikke er avtalt.
Å trekke seg illojalt etter signering kan etter norsk rettspraksis gi grunnlag for krav om dekning av motpartens forhandlingskostnader, selv uten en inngått avtale. Trekk deg av en grunn, og si hva grunnen er.
Et signert term sheet utsteder ingen aksjer. Due diligence (selskapsgjennomgang), eksklusivitet og dokumentarbeid begynner når partene avtaler det. Emisjonen krever normalt generalforsamlingsvedtak etter § 10-1 eller styrevedtak med gyldig registrert fullmakt. Vurder fortrinnsretten ved kontantemisjon etter § 10-4 og eventuell fravikelse etter § 10-5.
Ved et vedtak med flertallskravet i § 5-18 kan mer enn en tredel av de avgitte stemmene mot forslaget, eller mer enn en tredel av representert kapital uten støtte, blokkere det. Kontroller fremmøte, stemmerett, klasserettigheter og eventuelle strengere krav. En prosentandel av alle utstedte aksjer er ikke hele vurderingen.
Økonomien: pris, instrument og opsjonspool
Se verdsettelsen sammen med eierandelen investorene får. I det enkle tilfellet er verdi etter investering lik verdi før investering pluss nye penger. Nye penger delt på verdi etter investering gir investorens andel. Beregn også opsjoner og konvertible instrumenter før du sammenligner tilbud.
Instrumentet er vanligvis avklart før term sheet. En priset emisjon fastsetter tallet nå. En SLIP eller et konvertibelt lån utsetter det og priser utsettelsen gjennom rabatt og tak. Term sheet skriver ned dette valget.
Kontroller hvor beregningen legger inn aksjene som er satt av til fremtidige ansatte. Plasseringen av opsjonspoolen avgjør hvem som bærer utvanningen. I amerikansk og britisk praksis opprettes poolen før runden, innenfor verdien før investering. Da bærer eksisterende aksjeeiere hele belastningen.
Norske utkast bruker begge løsninger, og størrelsen på poolen diskuteres i nesten alle forhandlinger. Les hvor utkastet plasserer den.
| Pool opprettet innenfor verdien før investering | Pool opprettet etter runden | |
|---|---|---|
| Verdi før ny kapital | NOK 12 millioner | NOK 12 millioner |
| Investorens kontantinnskudd | NOK 3 millioner | NOK 3 millioner |
| Gründernes andel etter runden | 70,0 prosent | 72,0 prosent |
| Investorens andel etter runden | 20,0 prosent | 18,0 prosent |
| Poolens andel etter runden | 10,0 prosent | 10,0 prosent |
Tallene er avrundede og illustrative. En pool på en tidel innenfor verdien før investering koster gründerne to prosentpoeng i denne runden og lar investorens andel stå urørt. Den oppgitte verdien før investering på NOK 12 millioner verdsetter da gründernes egen beholdning til NOK 10,5 millioner. De øvrige NOK 1,5 millionene er poolen.
Regn ut eierandelene med opsjonspoolen plassert slik utkastet sier. Sammenlign deretter tilbudene. Dimensjoner poolen etter ansettelsesplanen, og be investoren forklare behovet hvis vedkommende foreslår en annen størrelse.
Likvidasjonspreferanse og utvanningsbeskyttelse for gründeren
En likvidasjonspreferanse bestemmer hvem som får betalt først når selskapet selges eller avvikles. Preferanseaksjer er standard i norske venturekapitalrunder med en institusjonell lead investor. Standardpreferansen er én gang investeringen uten videre deltakelse: Investoren får tilbake investert beløp eller konverterer til en forholdsmessig andel, avhengig av hva som gir mest.
Englerunder bruker ofte bare ordinære aksjer uten preferanse. Hvis utkastet foran deg har en preferanse, spør hvilken av disse to rundetypene dere faktisk er i.
Ulike klasserettigheter overfor selskapet må stå i vedtektene etter § 4-1. En preferanse kan gjelde utdelinger eller avviklingsoppgjør, avhengig av ordlyden. Aksjonæravtalen oppretter ikke alene en selskapsrettslig aksjeklasse, men kan regulere plikter mellom avtalepartene.
Ved aksjesalg betaler kjøperen selgerne. Skal en preferanse påvirke fordelingen, må den ha et gjennomførbart avtalegrunnlag i aksjonæravtalen og salgsdokumentene, med de nødvendige partene bundet. Ikke anta at en avviklingsklausul i vedtektene automatisk omfordeler kjøperens betalinger.
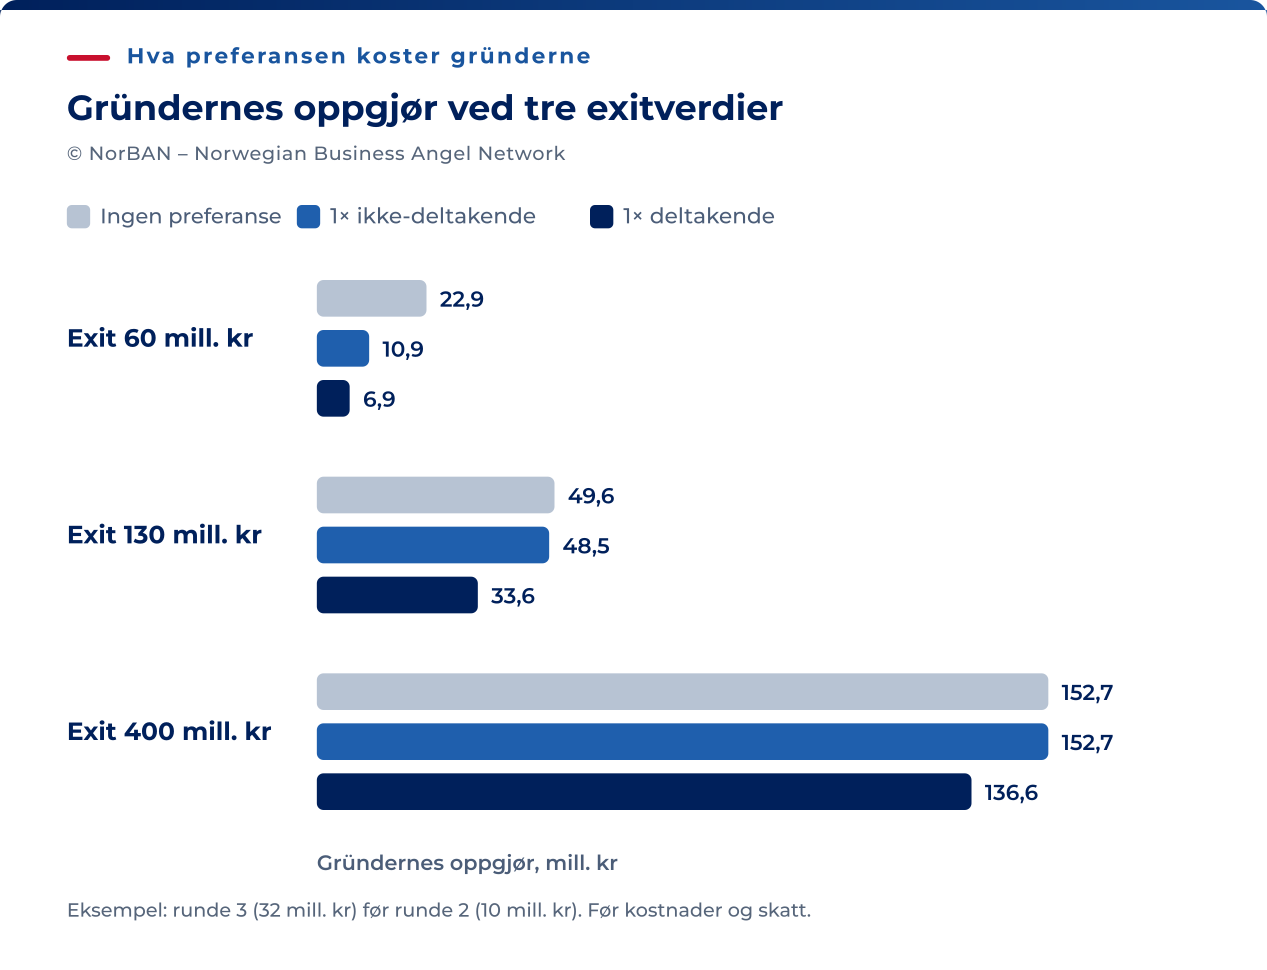
Bruk samme Nordvind-modell som i artikkelen om utvanning: 1 834 259,259 teoretiske fullt utvannede enheter etter tre runder, inkludert 700 000 gründeraksjer. Preferansen på NOK 32 millioner fra runde 3 går foran preferansen på NOK 10 millioner fra runde 2. Opsjoner deltar med null i innløsningskurs. Tabellen sammenligner egenkapitaloppgjøret som kan fordeles, før gebyrer og skatt. Begge preferanseklassene har behandlingen som er angitt.
| Egenkapitalverdi ved exit (mill. NOK) | Gründere, uten preferanse (mill. NOK) | Gründere, begge ikke-deltakende (mill. NOK) | Gründere, begge deltakende (mill. NOK) |
|---|---|---|---|
| 60 | 22.898 | 10.933 | 6.869 |
| 130 | 49.611 | 48.481 | 33.583 |
| 400 | 152.650 | 152.650 | 136.622 |
Ved exiten på NOK 400 millioner konverterer begge de ikke-deltakende innehaverne. Gründerne får da samme oppgjør som uten preferanser. Ved NOK 60 millioner tar begge preferansebeløpet, og gründerne får mindre enn halvparten av oppgjøret de ville fått uten preferanser. Scenarioene viser virkningen av vilkårene. De er ikke exitprognoser.
En deltakende preferanse tar fra deg ved enhver exit. Preferanser på mer enn én gang investeringen er samme problem i større skala. Hvis uenigheten egentlig gjelder prisen, forhandle om prisen.
Utvanningsbeskyttelse beskytter investoren i denne runden hvis en senere runde prises lavere. Et bredt vektet gjennomsnitt, broad-based weighted average, er den vanligste formelen i norsk venturepraksis og er fortsatt et forhandlingsspørsmål. Full ratchet justerer investorens pris helt ned til den nye, lavere prisen. Klausulen er vanlig i runder med institusjonell lead investor og varierer i englefasen.
For sammenligningen ved en runde til lavere pris bruker vi samme plassering av poolen innenfor verdien før investering som i utvanningsmodellen. Den beskyttede runden hadde en kurs på NOK 38,095238, fulgt av en runde til NOK 26,666667, som er 30 % lavere. Den beskyttede investeringen er NOK 10 millioner, og den nye runden henter NOK 28 millioner. Antallet før investering, inkludert påfyll av poolen, er 1 415 000 enheter. Gründerne eier fortsatt 700 000.
| Eier | Ingen beskyttelse | Bredt vektet gjennomsnitt | Full ratchet |
|---|---|---|---|
| Gründerne | 28.40% | 27.96% | 27.16% |
| Beskyttet investor | 10.65% | 12.02% | 14.55% |
Eiere uten beskyttelse deler utvanningen fra justeringen, også tidligere engleinvestorer. I dette eksemplet gir full ratchet nesten tre ganger så mange ekstra aksjer som et vektet gjennomsnitt. Beregn derfor virkningen for hver eier, ikke bare den beskyttede investoren.
Englerunder med ordinære aksjer har ingen konverteringskurs å justere. Den samme økonomiske virkningen oppnås derfor gjennom ekstra aksjer utstedt til pålydende eller tegningsretter gitt i runden. Et dokumentert norsk mønster gir tidligere investorer ekstra aksjer til pålydende hvis en emisjon innenfor et kort tidsvindu etter gjennomføring prises mer enn en angitt prosent lavere.
Dette er full-ratchet-beregning med tidsgrense og en utløsende terskel: strengere per hendelse enn vektet gjennomsnitt, men raskt utløpt. Les hvilken mekanisme utkastet bruker, hvor lenge den gjelder, og hva som utløser den. Si nei til tidsubegrenset beskyttelse oppå en høy pris.
Strengere beskyttelse kan gjøre det mulig å beholde en høyere verdsettelse nå, men flytter en mulig kostnad til neste runde. Vurder vilkårene samlet.
Kontroll: styre, samtykkekrav og informasjonsrettigheter
Også små aksjeeiere har lovbestemte rettigheter, og flere rettigheter kan avtales. Flertallet etter § 5-18 krever både to tredeler av avgitte stemmer og to tredeler av representert kapital. Hvis ett av kravene ikke nås, faller forslaget. Eiere av minst en tidel av aksjekapitalen kan kreve ekstraordinær generalforsamling etter § 5-6. Avklar hvilke rettigheter investoren ønsker i tillegg til lovens vern.
Hva som er forholdsmessig, følger av praksis i nettverkene: observatørplass ved en liten investering, styreplass når beløpet er stort nok til å forsvare arbeidet som følger med. I norske venturekapitalrunder utpeker lead investor vanligvis ett eller to styremedlemmer.
En styreplass medfører plikter og ansvar, også ved en liten investering. Vurder om en observatørplass med avklart tilgang til sakspapirer dekker behovet bedre, uten å gjøre styret unødig stort.
Saker med særskilt samtykkekrav er beslutninger som krever investorens samtykke uansett eierandel. I norsk venturepraksis omfatter listen vedtektsendringer, endringer i kapitalstrukturen, gjeld, salg og omorganiseringer, store avtaler og investeringer, utbytte og nøkkelansettelser. Vanligvis kreves samtykke fra to tredeler av preferanseaksjene.
Diskuter hvilke større beslutninger som trenger særskilt samtykke, og hvilke som hører til vanlig styrearbeid. Avklar ansettelser, lønn og ordinære innkjøp. Forhandle også om svarfrist og hva manglende svar skal bety.
Avtal konkret hvilke drifts- og økonomiopplysninger investorene skal få, i hvilket format og til hvilke frister. Et tydelig rapporteringskrav er enklere å oppfylle enn et generelt løfte om løpende informasjon.
Vurder om kontrollrettighetene står i forhold til investeringen. Hvis kravene blir for omfattende, kan du foreslå observatørplass, færre saker med særskilt samtykkekrav og tydelige svarfrister.
Gründervilkår: opptjening, bindingstid og fratreden
Investorene kan be om at gründernes rett til å beholde aksjene knyttes til arbeid over tid. Vilkårene kan også beskytte dere mot at en medgründer slutter tidlig og beholder hele eierandelen. Undersøk derfor både opptjeningen og reglene om good leaver og bad leaver før dere avtaler dem.
Opptjening i et norsk AS bygger på avtale. Gründerne eier allerede aksjene. Avtalen gir derfor en tilbakekjøps- eller kjøpsrett til den ikke-opptjente delen, gjennom de fremgangsmåtene loven tillater: erverv av egne aksjer innenfor utdelingsrammen, innløsning ved kapitalnedsettelse eller overdragelse til de gjenværende gründerne.
Kontroller reglene for fremgangsmåten dere velger. En overdragelse kan utløse samtykkekrav og forkjøpsrett etter §§ 4-15 flg., med forbehold om vedtektene og lovens unntak. Selskapets erverv av egne aksjer må også oppfylle kapittel 9. Innløsning ved kapitalnedsettelse følger kapittel 12. Fremgangsmåtene har altså ikke identiske krav.
Avtalen definerer good leaver og bad leaver og hvilken pris som gjelder. Sykdom, avtalt fratreden, egenoppsigelse og oppsigelse eller avskjed kan behandles ulikt. Ikke anta at egenoppsigelse automatisk gjør en gründer til bad leaver, eller at én bestemt prisformel alltid gjelder.
Som eksempel har en gründer med 20 % av et selskap verdsatt til NOK 20 millioner en beregnet andelsverdi på NOK 4 millioner. Hvis fratredelsesklausulen krever at hele beholdningen selges til opprinnelig kostpris, kan forskjellen bli stor. Faktisk verdi og hvilke aksjer som omfattes, avhenger av rettigheter, opptjening og avtalen. Kontroller dette før signering:
- En bad-leaver-definisjon som er vid nok til å omfatte vanlig egenoppsigelse. De britiske modelldokumentene fjernet egenoppsigelse fra denne definisjonen i oppdateringen i februar 2025. Det gjør innsigelser mot et slikt vilkår til et normalt standpunkt.
- Hvem som avgjør hvilken kategori som gjelder, og om oppsigelse uten saklig grunn kan plassere deg i feil kategori.
- En objektiv metode for markedsverdi når det er prisen for en good leaver. En åpen henvisning til «rimelig verdi» inviterer til tvist.
- En innledende opptjeningsgrense og en tidsplan som tar hensyn til tiden du allerede har lagt ned.
En urimelig klausul kan settes til side eller endres etter avtaleloven § 36. Det krever en konkret vurdering av blant annet innholdet, partenes stilling og omstendighetene. Ikke baser deg på at domstolen senere vil rette avtalen. Forhandle presise og rimelige vilkår nå.
En avtalt bindingstid begrenser overdragelser i en bestemt periode. Avklar hvem som er bundet, hvilke unntak som gjelder, og om salg av et holdingselskap omfattes. Det siste er særlig relevant når aksjene eies gjennom holdingselskaper.
Eksklusivitet, taushetsplikt og kostnader
Kontroller hvilke av disse klausulene som binder fra signering, hvor lenge de gjelder, og hvordan de opphører. Virkningen følger av ordlyden, ikke bare overskriften.
Forvent eksklusivitet. PwC fant en angitt periode i 79 prosent av de 187 britiske term sheet-dokumentene de undersøkte. Forhandlingsrommet ditt ligger i varighet og opphør. Uker er riktig størrelsesorden for finansiering i tidlig fase. De 45 til 60 dagene man ser ved oppkjøp, hører hjemme ved oppkjøp.
Avtal en tidsplan for due diligence og når eksklusiviteten opphører, også hvis arbeidet stopper opp. Kontroller om klausulen forbyr kontakt, samtaler, aktiv verving eller avtaler med andre investorer før du holder slike samtaler i gang. Hver uke med eksklusivitet bruker av tiden selskapet har igjen før pengene tar slutt.
Gjør taushetsplikten gjensidig hvis begge parter deler beskyttet informasjon. Sørg for at selskapets opplysninger er dekket, med passende unntak, varighet og tillatte mottakere. En ensidig plikt som beskytter selskapet, kan være riktig når bare selskapet deler opplysninger.
Avtal hvem som betaler hver rådgiver før arbeidet begynner. Hvis selskapet skal bidra til investorens kostnader, angi taket, hvilket arbeid som dekkes, og betalingsvilkårene i term sheet. Ta også med hva som skjer hvis runden ikke gjennomføres.
Norsk rett er et naturlig utgangspunkt for en norsk runde. Avtal også verneting eller voldgift. Hvis noen foreslår utenlandsk rett, bør dere forstå begrunnelsen og hvilke kostnader og praktiske følger det kan få.
Standard, forhandlingsbart eller grunn til å trekke seg
Bruk tabellen til å forberede spørsmål og avklare prioriteringer med rådgiveren. At et vilkår er vanlig, betyr ikke at det passer i deres runde.
| Klausul | Mulig utgangspunkt | Forhandle | Stopp og innhent råd |
|---|---|---|---|
| Pris og eierandel | Verdi før investering i NOK, med eierandelen den gir og aksjeantallet. | Tallet, ut fra fasen du kan dokumentere og andelen du har bestemt deg for å selge. | En prosentandel uten aksjeantall, eller verdi før og etter investering brukt om hverandre. |
| Opsjonspool | En pool dimensjonert etter en ansettelsesplan. | Plassering før eller etter investeringen, og størrelse. | En pool uten plan, lagt inn før investeringen i tillegg til en høy preferanse. |
| Likvidasjonspreferanse | Ordinære aksjer, eller én gang investeringen uten videre deltakelse når runden har en institusjonell lead investor. | Om en preferanse i det hele tatt hører hjemme i en englerunde. | Mer enn én gang investeringen eller deltakende preferanse. |
| Utvanningsbeskyttelse | Bredt vektet gjennomsnitt eller etterjustering innenfor et kort tidsvindu, der beskyttelse overhodet gis. | Varighet, utløser og om den begrenses til neste runde. | Full ratchet uten tidsgrense. |
| Styret | Observatørplass for små investeringer, styreplass for en lead investor der beløpet forsvarer arbeidet. | Styrestørrelse og om plassen avhenger av en minste eierandel. | En plass til hver investor. |
| Saker med særskilt samtykkekrav | Emisjoner, overdragelser, salg av selskapet, nærståendetransaksjoner og gjeld over en grense. | Driftsspørsmål tilbake til styret, og en frist der taushet regnes som samtykke. | En vetoliste som omfatter vanlig drift, uten svarfrist. |
| Informasjonsrettigheter | Angitte dokumenter på angitte datoer. | Format og hyppighet. | Uspesifisert rapportering eller rapportering uten tilsvarende taushetsplikt. |
| Gründeropptjening | Tidsbasert opptjening med good- og bad-leaver-prising. | Definisjoner, hvem som avgjør, verdsettelsesmetode og hensyn til tid som allerede er lagt ned. | Egenoppsigelse som bad leaver, eller en forhåndsavtalt pris uten metode. |
| Eksklusivitet | En periode i uker, med frist for selskapsgjennomgangen. | Lengde og automatisk opphør. | Måneder eller ingen sluttdato. |
| Taushetsplikt | Beskyttelse av opplysningene hver part deler. | Gjensidighet, varighet, unntak og tillatte mottakere. | Selskapets opplysninger er ikke beskyttet. |
| Kostnader | Hver parts betalingsforpliktelser angitt. | Eventuelt bidrag, tak og betalingsvilkår. | Ubegrenset plikt til å betale investorens advokat. |
| Garantier | Angitt i hovedtrekk, detaljlisten kommer senere. | Hvem som garanterer, ansvarstak og kravsfrist. | Personlig, ubegrenset og uten sluttdato. |
Garantier: klausulen term sheet bare skisserer
Term sheet angir garantiene i hovedtrekk. Den fullstendige listen kommer i investeringsavtalen. I norsk praksis omfatter den selskapsrettslig status, eierskap til og gyldighet av aksjene, regnskap, eiendeler, immaterielle rettigheter, personvern, vesentlige avtaler, nærståendetransaksjoner, ansatte, skatt og tvister. Den er vanligvis kortere enn i amerikansk praksis.
Gründere kan bli bedt om å gi personlige garantier. Ved brudd kan avtalen gi krav på erstatning eller en avtalt justering med aksjer. Ekstra aksjer oppstår ikke automatisk. En gyldig emisjon eller annen lovlig fremgangsmåte må være på plass. Avklar hvem som har plikten, og hvem som blir utvannet.
Betalinger fra selskapet til investorer krever en egen rettslig vurdering. En reell avtaleforpliktelse er ikke automatisk en ulovlig utdeling. Selskapets plikter må likevel vurderes mot kapitalvernet, nødvendig selskapsmyndighet og, der den gjelder, § 8-10. Loven betyr ikke at alle garantikrav derfor må dekkes av gründerne personlig.
Forhandle både ansvarstak og fristen for å fremme krav. Beskriv kjente problemer tydelig, og avtal hvordan opplysningene påvirker garantiene. Et dokument i datarommet er ikke nødvendigvis nok til å begrense ansvaret.
Bruk advokaten godt
Avtal omfang og prioriteringer med advokaten før gjennomgangen. Dokumentene og tidsbruken varierer med runden. Bruk særlig tid på vilkår med stor økonomisk betydning, personlig ansvar eller virkning lenge etter investeringen.
- Pris, opsjonspool, preferanser og utvanningsbeskyttelse, beregnet samlet.
- Fratredelsesvilkår og personlig ansvar.
- Varige rettigheter i aksjonæravtalen, blant annet medsalgsplikt, overdragelsesregler og særskilte samtykkekrav.
- Bindende bestemmelser om eksklusivitet, taushetsplikt og kostnader.
Skill mellom punktene du forstår og kan godta, og dem som trenger avklaring. Da kan du bruke forhandlingstiden på vilkårene som betyr mest, uten å overse innholdet i resten.
Marker standpunktene skriftlig, og forhandle vilkårene samlet. En lavere pris med enklere rettigheter kan være bedre enn en høy pris med kostbare preferanser. Beregn virkningen ved flere utfall før du velger.
Hvis et viktig problem ikke lar seg løse, få rådgiverens vurdering av konsekvensene. Vurder deretter om tilbudet fortsatt er forsvarlig å akseptere, eller om du bør trekke deg.