Hva aksjonæravtalen regulerer, og hva vedtektene gjør
Les utkastet sammen med aksjeloven og vedtektene. Avtalen kan supplere loven og regulere forhold der loven åpner for andre løsninger. Den kan ikke sette ufravikelige regler til side. Begynn med tersklene nedenfor.
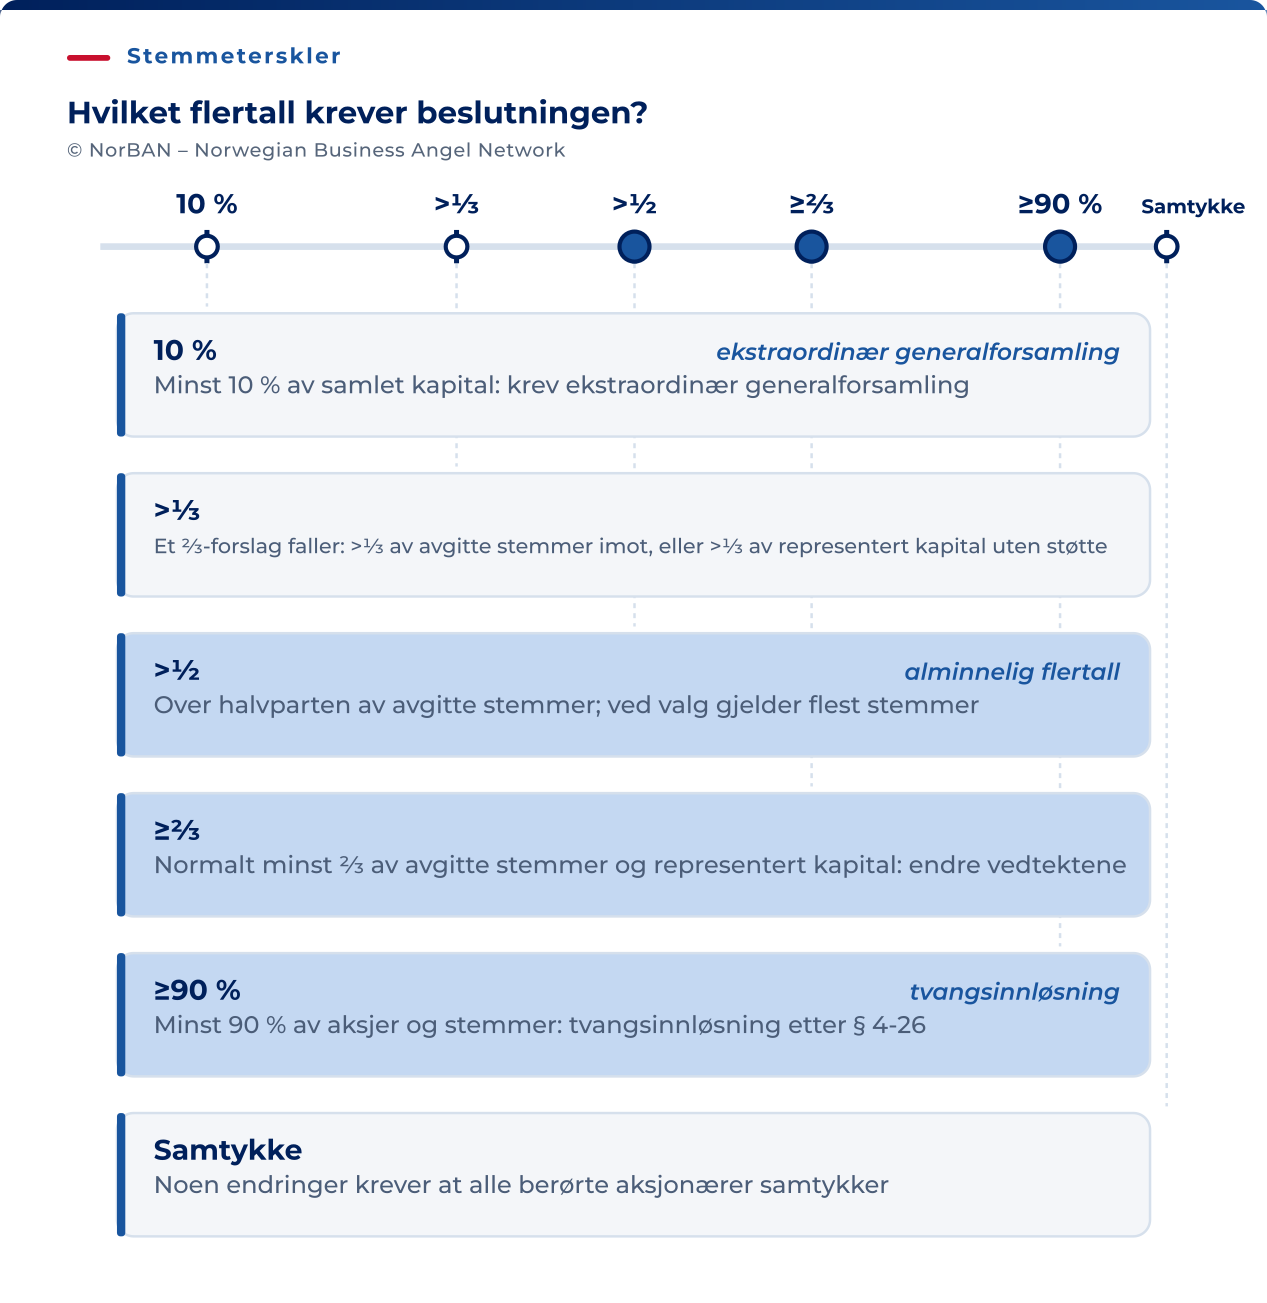
- Vanlige vedtak krever normalt mer enn halvparten av avgitte stemmer. Ved valg og ansettelse vinner normalt den eller de som får flest stemmer. § 5-17 regulerer også stemmelikhet og åpner for andre vedtektsregler.
- Vedtektsendringer krever normalt minst to tredeler av både avgitte stemmer og representert kapital etter § 5-18. Hvis ett av kravene ikke nås, faller forslaget. Kontroller strengere krav, klasserettigheter og eventuell styrefullmakt ved emisjon.
- Eiere av minst en tidel av aksjekapitalen kan kreve ekstraordinær generalforsamling etter § 5-6.
- Tvangsinnløsning etter § 4-26 krever minst 90 % av både aksjene og stemmene. Minoritetseiere kan også kreve å bli kjøpt ut. Sjuende ledd omfatter andre eiere enn AS og ASA, blant annet privatpersoner, når vilkårene er oppfylt. Regelen gjelder altså ikke bare morselskaper.
Selskapsretten gir allerede minoritetsvern, informasjonsrettigheter og regler om likebehandling og myndighetsmisbruk. Den gir ikke den tilpassede medsalgsretten, medsalgsplikten, gründeropptjeningen, fordelingen av styreplasser eller den løpende ledelsesrapporteringen partene kan ønske. Avtalen legger til disse ordningene. Den skaper ikke alt aksjonærvern fra grunnen av.
Kontroller om en bestemmelse hører hjemme i aksjonæravtalen, vedtektene eller begge. Plasseringen avgjør hva den kan gjøre. Avklar det før dere forhandler ordlyd.
- Aksjonæravtalen binder avtalepartene. Sørg for at senere eiere tiltrer når ordningen krever det, normalt gjennom en tiltredelseserklæring ved overdragelse eller tegning.
- Avtalebrudd gjør ikke alene et selskapsvedtak automatisk ugyldig. Den samme handlingen kan likevel også bryte loven eller vedtektene. Vurder avtalekrav og selskapsrettslig gyldighet hver for seg. Ta selskapsrettslige rettigheter inn i vedtektene der det kreves og er lovlig.
- Selskapet er bundet av avtalen bare når det er part eller ellers gyldig bundet. Det kan ikke avtale seg bort fra ufravikelig selskapsrett.
Vanlige ordninger du bør forstå
Disse ordningene kan være nyttige for både gründere og investorer. Undersøk formålet, unntakene og hvordan de skal gjennomføres, fremfor å godta eller avvise dem bare fordi de er vanlige.
| Klausul | Hva du bør undersøke |
|---|---|
| Styrets samtykke til overdragelser | Aksjeloven gjør allerede erverv avhengig av selskapets samtykke hvis ikke vedtektene sier noe annet. Styret avgjør, og samtykke regnes som gitt hvis avslag ikke er meldt innen to måneder (§ 4-15, § 4-16). Avtalen angir grunnene og strammer inn prosessen, slik at dere avgjør hvem som kommer inn i cap table. Pass på tomånedersregelen: En ubesvart forespørsel er et ja. |
| Forkjøpsrett | Lovens rett lar de andre aksjeeierne overta aksjer som allerede har skiftet eier (§ 4-19). Det beskytter mot en uønsket medeier etter overdragelsen. Avtaler gjør den om til en tilbudsplikt: Selgeren må først tilby aksjene internt før vilkår avtales med en utenforstående. Avklar forholdet mellom tilbudsplikten og lovens forkjøpsrett, slik at prosessene henger sammen. |
| Overdragelsesbegrensninger og bindingstid | En periode der ingen selger, og en definisjon av overdragelse som omfatter indirekte salg gjennom holdingselskap. Avklar formål, varighet og unntak, og om begrensningen også skal gjelde investorene. |
| Krav om tiltredelse | Hver ny aksjeeier signerer avtalen før vedkommende mottar aksjer. Avklar hvem som følger opp tiltredelsen ved hver overdragelse og emisjon. |
| Informasjons- og rapporteringsrettigheter | Månedlig eller kvartalsvis rapportering, årsbudsjett og tilgang til regnskapet. Angi format, frist og ansvarlig. Vage rapporteringsløfter skaper friksjon hver måned. |
| Taushetsplikt | I begge retninger, med vanlige unntak. Den beskytter selskapets opplysninger hos aksjeeiere du ikke har valgt. |
| Rettigheter til arbeid og teknologi | Dokumenter eierskap eller tilstrekkelige lisenser fra gründere, ansatte og oppdragstakere. Noen rettigheter overføres ved lov, blant annet visse ansattutviklede programmer etter åndsverkloven § 71. Arbeidstakeroppfinnelser har egne regler. Kontroller rettighetsgrunnlaget og rett mangler |
Vilkår det er viktig å forhandle om
Bestem hva som betyr mest for deg i tabellen nedenfor. Velg to eller tre prioriteringer, og vurder hvor du kan godta en annen løsning for å oppnå dem.
| Klausul | Hva som står på spill | Hva du bør be om |
|---|---|---|
| Styresammensetning | Hvem som kontrollerer selskapet mellom generalforsamlingene. | Et styre som gjenspeiler eierskapet og fungerer i praksis: investorplass når eierandelen forsvarer den, observatørplass når den ikke gjør det, og en størrelse som gjør det mulig å møtes på kort varsel. |
| Saker med særskilt samtykkekrav | Listen over beslutninger som krever investorsamtykke. En lang liste bremser selskapet. En kort liste lar investoren stå ubeskyttet i situasjonene som betyr mest. | Nye emisjoner, gjeld over en grense, nærståendetransaksjoner, salg av selskapet og endringer i virksomheten. Legg driftsspørsmål som ansettelser, lønn og vanlige innkjøp tilbake til styret. |
| Beslutningsterskler | Om samtykke betyr lead investor eller en andel av investorgruppen. | Prosentandeler fremfor navngitte personer, slik at klausulen tåler at investorene selger til hverandre. En frist der manglende svar regnes som samtykke, slik at taushet ikke blokkerer beslutningen. |
| Medsalgsplikt | Terskelen for når du kan tvinges til å selge. | En terskel som krever gründergruppen eller et stort flertall, krav om like vilkår og en minstepris eller styreanbefaling hvis retten utløses tidlig. |
| Konkurranseforbud | Om du i det hele tatt kan arbeide hvis du slutter. | Det snevreste området som kan forsvares, og en varighet målt i måneder. Se de arbeidsrettslige grensene nedenfor. |
| Utbyttepolitikk | Om overskudd reinvesteres eller utbetales. | Ingen utbetaling mens selskapet reinvesterer, med en angitt tilnærming når det begynner å generere kontanter. |
| Utvanningsbeskyttelse | Hva som skjer med eierandelen din hvis en senere runde prises lavere. | Høyst et bredt vektet gjennomsnitt, tidsbegrenset eller begrenset til neste runde. Det er markedsstandarden der formelbasert beskyttelse overhodet gis. Full ratchet er det aggressive unntaket. |
| Likvidasjonspreferanse | Hvem som får betalt først, og hvor mye, når selskapet selges. | Én gang investeringen, uten videre deltakelse. Les den sammen med medsalgsplikten: Et tvunget salg til en pris som bare dekker preferansene, gir gründerne ingenting. |
En høy oppgitt pris kan gjøre strengere utvanningsbeskyttelse fristende, men vilkårene kan påvirke eierandelen din i flere år. Gjelder uenigheten verdsettelsen, forhandle om den direkte.
Vilkårene er de samme gjennom en kapitalinnhenting. Prosessen og hvem du forhandler med, avhenger av om du har en lead investor og eksisterende investorer.
- Første runde uten lead investor. Bruk ett felles utkast, og be investorgruppen utpeke en kontaktperson for forhandlingene. Avklar hvem personen kan forhandle på vegne av, og sørg for at alle nødvendige parter godtar og tiltrer avtalen.
- Første runde med lead investor. Avtal hvem som lager utkastet og samordner kommentarene. Ta opp vilkårene om dine egne aksjer tidlig, før dokumentet sendes til resten av investorgruppen.
- Senere runde. Les den eksisterende avtalen først. Kontroller endringskravene og om rettighetene dine avhenger av en minste eierandel. Avklar hvilke endringer den nye runden krever.
Les vilkårene om dine egne aksjer ekstra nøye
Beregn virkningen av hver klausul om dine egne aksjer ved flere mulige selskapsverdier om tre år. Da blir de personlige konsekvensene tydelige mens du fortsatt kan forhandle.
Arbeidsplikt. Avtalen kan kreve at du arbeider full tid i en bestemt periode og angi følger ved tidligere fratreden. Avklar hva som regnes som fratreden, hvem som avgjør kategorien, og hvordan sykdom eller oppsigelse fra selskapet behandles.
Opptjening og fratreden. Når gründerne allerede eier aksjene, bygger omvendt opptjening på avtalte kjøpsretter. Angi opptjening, utløsende hendelser, kjøper og pris. Selskapets erverv av egne aksjer må følge kapittel 9, mens innløsning ved kapitalnedsettelse følger kapittel 12. Overdragelser krever en egen vurdering av samtykke og forkjøpsrett. Fremgangsmåtene har ikke identiske krav.
Pris ved fratreden. Good leaver og bad leaver er avtalte kategorier. Definer hvordan sykdom, pensjonering, egenoppsigelse, avtalt fratreden og oppsigelse eller avskjed påvirker opptjente og ikke-opptjente aksjer. Markedsverdi, kostpris og pålydende er ulike størrelser. Ingen av dem gjelder automatisk.
Anta at du har betalt NOK 30 000 for en eierandel på 20 %. Ved en selskapsverdi på NOK 20 millioner er en forholdsmessig beregnet andelsverdi NOK 4 millioner. Hvis avtalen krever at hele beholdningen selges tilbake til kostpris ved denne fratredelsen, får du likevel bare NOK 30 000. Eksemplet viser hvorfor du må undersøke både prisregelen og hvilke aksjer den gjelder.
Skill mellom salg etter en fratredelsesklausul og lovbestemt innløsning. Etter § 4-17 er lovens utgangspunkt virkelig verdi når innløsningskravet fremmes. Bestemmelsen omtaler også prisregler i vedtektene. § 4-23 viser til disse reglene ved lovbestemt forkjøpsrett. Ikke anta at en formel i aksjonæravtalen erstatter alle lovregler for alle berørte.
Etter avtaleloven § 36 kan en avtale endres eller settes til side hvis det ville være urimelig eller i strid med god forretningsskikk å håndheve den. Loven sier ikke «grovt urimelig». Vurderingen omfatter innholdet, partenes stilling, avtaleinngåelsen, senere hendelser og andre omstendigheter. Ikke baser deg på at retten vil redde en dårlig avtale.
Avklar punktene nedenfor før du signerer. Senere endringer krever normalt enighet, og du bør ikke regne med at vilkårene kan reforhandles når du slutter.
- Selve definisjonene ved fratreden og hvem som avgjør hvilken kategori som gjelder.
- En objektiv metode for markedsverdi når det er prisen for en good leaver.
- En innledende opptjeningsgrense og en tidsplan som tar hensyn til tiden du allerede har lagt ned.
Konkurranseforbud når du også er ansatt. Arbeidsmiljøloven begrenser konkurranseklausuler mellom arbeidsgiver og arbeidstaker etter arbeidsforholdets opphør: skriftlig form, maksimalt ett år fra opphør, et reelt behov for vern (§ 14 A-1) og kompensasjon fra arbeidsgiveren i perioden begrensningen gjelder.
Kompensasjonen er 100 % av arbeidsvederlaget opp til 8 G og minst 70 % over 8 G. Beregningen bygger på opptjent arbeidsvederlag de siste tolv månedene før oppsigelses- eller avskjedstidspunktet, ikke de siste tolv månedene før arbeidsforholdet faktisk opphører.
Arbeidsgiveren kan begrense kompensasjonen til 12 G. Arbeidsvederlag eller arbeidsinntekt som mottas eller opptjenes mens klausulen gjelder, kan trekkes fra, men fradraget kan ikke overstige halvparten av kompensasjonen (§ 14 A-3). Unntaket for virksomhetens øverste leder krever skriftlig avkall mot etterlønn etter § 14 A-5.
Om grensene også gjelder et konkurranseforbud i en aksjonæravtale mellom de samme personene, er en kjent gråsone. Kapittel 14 A regulerer arbeidsforholdet. Reglene kan ikke omgås bare ved å flytte klausulen til et annet dokument mellom de samme partene.
Et reelt konkurranseforbud knyttet til salg av en eierandel kan vurderes annerledes enn en arbeidsrettslig klausul. For en gründer som er både ansatt og aksjeeier, må dere undersøke partene, formålet, eierskapet og vederlaget. Dette er en konkret vurdering, ikke et rettstomt område eller et spørsmål som avgjøres av dokumentets navn.
Få vurdert konkurranseforbudet ut fra både arbeidsforholdet og eierskapet ditt. Avklar regelverket før dere bestemmer omfang, varighet og kompensasjon.
Vilkår som fortjener en grundig vurdering
Vilkårene nedenfor kan få store økonomiske eller personlige følger. Be om en konkret vurdering før du godtar dem.
| Klausul | Hva den forplikter til | Problemet |
|---|---|---|
| Personlig garanti | Du står personlig bak en av selskapets forpliktelser. | Den gjør et aksjeeierskap med begrenset ansvar til ubegrenset personlig risiko, og gjelder også etter at du slutter i selskapet. |
| Plikt til å finansiere fremtidige runder | Aksjeeiere må delta i, eller må ikke blokkere, senere kapitalinnhentinger. Det finnes i enkelte norske avtaler. Investorer forhandler rutinemessig frem en uttrykkelig bestemmelse om at de selv ikke har noen slik plikt. | En uavgrenset plikt til å finansiere et selskap hvis neste krise du ikke kan forutse. Ofte er den asymmetrisk: Plikten havner hos dem som ikke har kapitalen. |
| Full-ratchet-beskyttelse | Tidligere investorers pris justeres til den laveste prisen som noen gang er betalt, uten vekting for størrelsen på den nye runden. | En liten runde til lavere pris kan overføre en stor del av gründernes eierandel. Bredt vektet gjennomsnitt er markedsstandarden. |
| Ubegrensede samtykkerettigheter | Alle beslutninger av betydning krever investorsamtykke, uten svarfrist. | Manglende svar kan hindre nødvendige beslutninger. Avklar derfor både omfang og frister. |
| Innløsning til pålydende uten avgrensning | Selskapet eller de andre aksjeeierne kan kreve aksjene dine til pålydende i situasjoner som ikke er snevert definert. | Sammen med en vid bad-leaver-definisjon blir dette en opsjon på hele beholdningen din, holdt av personer som også kan utløse den. |
| Forhåndsavtalt pris uten metode | En uttredelsespris fastsettes av en formel ingen kan bruke, eller av motpartens verdsettelse. | Prisen kan bli vanskelig å etterprøve eller ligge under motpartens kontroll. |
Krev rettigheter som gjelder begge veier
Les medsalgsplikt sammen med medsalgsrett, og vurder tilsvarende sammenhenger i resten av avtalen. Rettigheter trenger ikke være identiske for alle, men forskjellene bør ha en tydelig begrunnelse.
- Medsalgsrett sammen med medsalgsplikt. Hvis du kan tvinges til å selge, må du også kunne delta i et salg. Medsalgsplikt uten tilsvarende medsalgsrett lar flertallet selge og etterlate deg med aksjer i et selskap med en ny eier du ikke valgte.
- Like vilkår ved tvunget salg. Samme pris per aksje, samme type vederlag og samme garantiansvar. En selger som omfattes av medsalgsplikt, bør ikke måtte gi garantier flertallet ikke gir.
- Informasjon og taushetsplikt. Selskapet leverer de avtalte rapportene. Mottakerne påtar seg taushetsplikt og bruksbegrensninger, med definerte unntak. Det innebærer normalt ikke at investorene må levere tilsvarende månedsregnskaper om egne forhold.
- Overdragelsesbegrensninger som binder investorene. Forkjøpsrett, samtykke og definisjonen av indirekte overdragelse bør gjelde deres aksjer så vel som dine. Da er du ikke ett holdingselskapssalg unna en medeier du aldri har møtt.
- Rett til å følge opp investeringen. En rett, ikke en plikt, til å tegne din forholdsmessige andel i neste emisjon er den billigste beskyttelsen du har mot utvanning.
Hvordan avtalen virker senere
Tenk på neste runde og exiten når du leser hver klausul. Da må du kunne støtte deg på ordlyden dere avtaler i dag.
Ved neste runde. Nye investorer kan ønske andre samtykkekrav, styreplasser og preferanser. Kontroller hvordan avtalen kan endres, og hvilke rettigheter som faller bort hvis eierandelen din synker. En styreplass som krever 20 % eierskap, kan forsvinne ved senere utvanning.
Ved exit. Medsalgsplikten og preferansene påvirker hvem som må selge, og hvordan oppgjøret fordeles. Fratredelsesvilkår avgjør hvilke aksjer tidligere gründere fortsatt eier. Overdragelsesregler kan påvirke om kjøperen får alle aksjene. Undersøk samspillet før en konkret kjøper kommer på banen.
Kontroller også når avtalen opphører, hvilke bestemmelser som varer videre, og hva som skjer ved salg eller børsnotering. En vid rett til å si opp avtalen kan svekke rettighetene dere ellers har avtalt. Ta med markerte spørsmål og standpunkter til din egen rådgiver.