
Dokumenter utviklingen i selskapet
Neste investor vil både forstå selskapet og se hva som har skjedd siden forrige runde. Ta vare på driftshistorikken, styre- og aksjeeierbeslutningene og oversikten over hvordan kapitalen er brukt. Dokumenter også forpliktelser overfor ansatte, opsjonshavere og kunder.
Protokoller. Styreprotokoller skal normalt signeres av alle deltakende styremedlemmer, med et lovbestemt unntak for styrer med minst fem medlemmer. Generalforsamlingsprotokoller skal normalt signeres av møtelederen og minst én annen person valgt av møtet. En eneaksjeeier kan signere alene. Forenklet behandling har egne regler. Dokumenter vedtak raskt med riktige møte- og signeringsdatoer. Ikke tilbakedater en senere rekonstruksjon.
Eierhistorikken. Styret har ansvar for aksjeeierboken. Etter § 4-7 skal en ny eier føres inn uten opphold når ervervet er meldt og dokumentert, med forbehold om hindrende omsetningsbegrensninger. Oppgi datoen for innføringen, og ta vare på transaksjonsdatoene separat. En senere retting må vise hva som faktisk skjedde, ikke gi inntrykk av at innføringen ble gjort tidligere.
Historikken for nøkkeltall. Ta vare på definisjoner, datagrunnlag og beregningsmåter. Historiske data kan noen ganger beregnes på nytt på en pålitelig måte. Skill en senere rekonstruksjon fra en rapport som faktisk ble laget den gangen. Forklar mangler og endringer fremfor å fremstille ulike tall som sammenlignbare.
Ansettelse og immaterielle rettigheter. Avklar hvilke rettigheter selskapet har gjennom lov, overdragelse eller en tilstrekkelig lisens. En senere overdragelse kan rette en mangel, men gyldigheten og virkningen avhenger av rettighetene og partene. Oppgi den reelle avtaledatoen og dokumenter eventuell tidligere bruk. Dokumenter også opsjonstildelinger, vedtak og vilkår når de avtales. Dette blir relevant i due diligence (selskapsgjennomgang).
Gi hver oversikt en ansvarlig
Ved første gjennomføring fordeler dere ansvaret for hver oversikt og avtaler en fast kontrolldag. Legg arbeidet inn i den løpende administrasjonen. Et lite selskap kan ha en enkel rutine, men et bestemt timetall dekker ikke alle selskapers plikter.
| Dokumentasjon | Ansvar | Tid | Hvorfor det betyr noe |
|---|---|---|---|
| Styreprotokoll etter § 6-29 | Styret, med avtalt administrativ hjelp | Ved hver styrebehandling. Sørg raskt for riktige signaturer | Dokumenterer vedtak, deltakelse og uenighet |
| Generalforsamlingsprotokoll etter § 5-16, eller regelen for forenklet behandling | Møtelederen eller ansvarlig styreleder etter aktuell behandlingsmåte | Ved hver behandling. Ordinær generalforsamling innen seks måneder etter regnskapsårets slutt, jf. § 5-5 | Dokumenterer selskapsvedtak |
| Aksjeeierbok etter § 4-5 og § 4-7 | Styret | Oppdater når reglene krever det. Innsyn følger § 4-6 med forskrift | Juridisk eieroversikt som avstemmes mot cap table |
| Regnskapsmateriale etter bokføringsloven § 13 | Selskapet, med hjelp fra regnskapsfører | Bokfør og oppbevar etter gjeldende regler. Månedlig kontroll er en nyttig rutine | Gjør det mulig å følge rapporttall tilbake til transaksjonene |
| Årsregnskap etter regnskapsloven § 8-2 | Selskapet og selskapsorganene | Send inn innen én måned etter fastsetting. Overhold også årsfristen før forsinkelsesgebyr | Offentlig regnskap og innsendingshistorikk etter § 8-1 |
| Aksjonærregisteroppgave | Selskapet | Normalt 31. januar. Fra juni 2026 leveres den gjennom et sluttbrukersystem | Skatterapportering og forhåndsutfylte opplysninger for aksjeeierne |
| A-melding | Arbeidsgiveren | Normalt innen den femte i neste måned. Neste virkedag hvis datoen faller på helg eller helligdag | Opplysninger om arbeidsforhold, lønn og trekk |
| Registrering av reelle rettighetshavere etter § 9 | Selskapet | Førstegangsregistrering innen 14 dager. Endringer uten opphold og innen lovens frist på 14 dager etter at selskapet ble kjent med dem | Identifiserer fysiske personer med eierskap eller kontroll |
| Tildeling, innløsning og bortfall av opsjoner | Selskapet/arbeidsgiveren | Registrer når det skjer. Skatterapporteringen avhenger av ordningen | Fullt utvannet eieroversikt og riktig skatterapportering |
| Prosjektregnskap og timelister ved offentlig støtte | Prosjektleder og økonomiansvarlig | Følg ordningen og tildelingsvilkårene. SkatteFUNN krever timer fordelt per dag og løpende signering | Underbygger hvilke kostnader som kan gi støtte |
Etter bokføringsloven § 13 skal hovedmaterialet i nr. 1–4 oppbevares i fem år etter regnskapsårets slutt: regnskap og pliktig rapportering, spesifikasjoner, dokumentasjon av transaksjoner og kontrollspor og revisors bestemte skriftlige meldinger. Særregler kan kreve lengre tid. Norge er hovedregelen for oppbevaringssted, med tillatte unntak for elektronisk lagring i utlandet.
Nr. 5–8 omfatter bestemte virksomhetsavtaler, vesentlig tilleggskorrespondanse, leveringsdokumentasjon og påkrevde prislister. Hovedfristen er tre år og seks måneder etter regnskapsårets slutt. Bruken av dokumentet har betydning: En avtale som dokumenterer en bokført transaksjon, kan høre til materialet med lengre frist. § 13 b gjelder elektronisk tilgjengelige bokførte opplysninger, ikke enhver elektronisk fil. Dagens unntak ved omsetning under NOK 5 millioner oppheves 1. januar 2027 ved forskriften fra september 2026. Skattemyndighetene kan pålegge lengre oppbevaring ved kontroll.
Lag oppbevaringsrutiner som skiller mellom dokumenttypene og tar høyde for krav om lengre oppbevaring.
Bokføringsreformen fra 2026 innfører krav om å utstede e-faktura fra 1. januar 2027, med unntak og i overgangsperioden avhengig av at mottakeren kan ta imot den. Den generelle plikten til å motta e-faktura og bokføre i elektronisk regnskapssystem starter 1. januar 2030. Veiledningen fra 30. september 2026 forklarer overgangen. Hovedfristene på fem år og tre år og seks måneder for oppbevaring er uendret.
Les loven sammen med overgangsreglene og forskriftene. Endringene fra september 2026 fastsetter formater og unntak. En PDF på e-post er ikke en strukturert e-faktura. Ikke legg til grunn at unntaket for lav omsetning gjelder et AS. Den nye bestemmelsen unntar ikke regnskapspliktige foretak.
Forsinket årsregnskap kan gi stigende forsinkelsesgebyr i en begrenset periode. Manglende eller avvist skatterapportering kan gi tvangsmulkt etter aktuelt varsel og vedtak, innenfor gjeldende grenser og unntak. Sjekk myndighetenes satser og brevet selskapet har fått. Dette er ulike ordninger.
En avvist aksjonærregisteroppgave kan også gi merarbeid for aksjeeierne. De må kontrollere og fylle inn opplysninger som ellers ville vært forhåndsutfylt, og kan ikke bruke leveringsfritaket dersom skattemeldingen må rettes. Se selskapsorden før kapitalinnhenting for registrene og innrapporteringen.
Faste måneds- og kvartalskontroller
Noter hvor filene ligger, hvem som har ansvar, og fristen. Da kan andre følge opp når den ansvarlige er borte, og mangler blir lettere å oppdage tidlig.
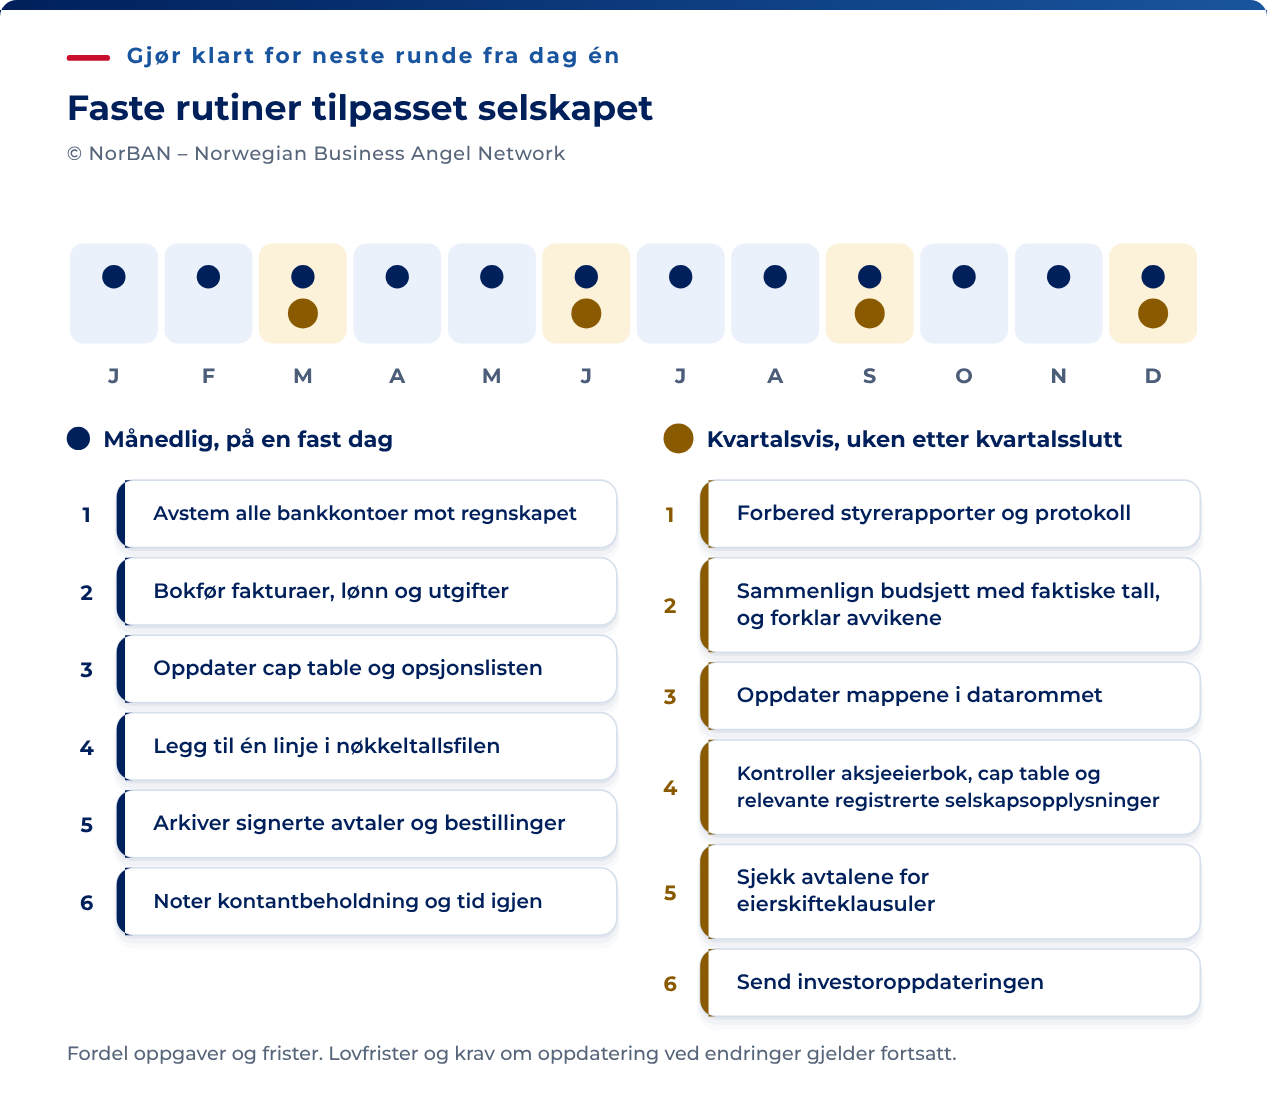
Månedskontrollen
Velg en fast arbeidsdag for månedskontrollen og sett av tid etter arbeidsmengden. Rapporteringsfrister kan komme tidligere. Kontrolldagen erstatter ikke disse fristene.
- Bokfør fakturaer, lønn, utgifter og andre transaksjoner som gjenstår.
- Avstem hver bankkonto mot hovedboken og undersøk forskjeller.
- Avstem cap table og opsjonsoversikten mot tildelinger, innløsninger, bortfall, overdragelser og konvertible instrumenter som allerede er registrert når det kreves.
- Legg inn periodens nøkkeltall med definisjoner og henvisninger til datagrunnlaget.
- Arkiver signerte avtaler og bestillinger. Behold tidligere versjoner og datoer.
- Registrer tilgjengelige kontanter og oppdater likviditetsprognosen. Hvor lenge pengene varer, er en prognose og kan ikke leses av banksaldoen alene.
Kvartalskontrollen
Sett av tid etter hvert kvartalsskifte til en samlet kontroll. Tilpass omfanget til selskapets behov.
- Sørg for styrebehandling etter behov, med korrekt protokoll og signering. En kvartalsrutine er verken et lovbestemt minimum eller maksimum.
- Sammenlign budsjettet med faktiske resultater og forklar vesentlige avvik.
- Oppdater datarommet mot sjekklisten. Behold historiske versjoner.
- Avstem aksjeeierbok, cap table og registrert kapital, og forklar tidsforskjeller. Foretaksregisteret er ikke en fullstendig oversikt over aksjeeiere eller opsjoner.
- Gjennomgå nye avtaler for kontrollskifte, eksklusivitet og oppsigelse. Vurder også disse vilkårene før signering.
- Send investorrapportene til avtalt tid med det oppdaterte grunnlaget.
Når du ansetter
Ansatte medfører lønnshåndtering, rapportering av arbeidsforhold og tjenestepensjon når lovens vilkår er oppfylt. Sjekk selskapets rettigheter til arbeid utført av ansatte og oppdragstakere. Rettigheter til programvare laget i arbeidsforhold kan gå over ved lov etter åndsverkloven § 71. Andre rettigheter og overdragelser avhenger av sine egne regler og avtaler. Samle arbeidsavtaler, rettighetsdokumenter og opsjonsavtaler med passende tilgangskontroll.
Når du får nye investorer
Aksjonærer har lovbestemte informasjons- og minoritetsrettigheter i tillegg til eventuelle avtalte rettigheter. Det innleverte årsregnskapet er offentlig, og alle kan få innsyn i aksjeeierboken. Aksjonærer mottar også møtedokumenter og bestemte transaksjonsopplysninger etter de aktuelle lovreglene.
På generalforsamlingen kan en aksjeeier be om opplysninger som er relevante for regnskapet, dagsordenen eller selskapets økonomiske stilling, med mindre opplysningene ville påføre selskapet uforholdsmessig skade. Må informasjonen innhentes, skal skriftlig svar følge innen to uker (aksjeloven § 5-15).
Eiere av minst en tidel av samlet aksjekapital kan kreve ekstraordinær generalforsamling. Enhver aksjonær kan foreslå gransking. Støtte fra minst en tidel av den representerte kapitalen gir enhver aksjonær adgang til å begjære gransking for retten innen én måned. Retten vurderer deretter om det finnes saklig grunn (§§ 5-25 og 5-26).
Avtal faste rapporter, budsjetter og varsling om vesentlige hendelser uttrykkelig. Angi hvem som har hver plikt, og hvem som kan håndheve den. Skal selskapet påta seg en avtalefestet rapporteringsplikt, må det være part eller ha et annet gyldig rettsgrunnlag. Aksjeeiernes løfter binder ikke automatisk selskapet.
Når du får offentlig støtte
Offentlig støtte krever ofte egne prosjektoversikter, men detaljene avhenger av ordningen. For SkatteFUNN fører dere prosjektregnskap gjennom året og timelister som viser hver persons timer og delmål per dag. Medarbeideren og prosjektansvarlig signerer løpende og minst hvert kvartal. Andre tilskudd kan ha andre krav.
SkatteFUNN-fradraget kreves gjennom skattemeldingen. Kostnader og offentlig støtte skal attesteres av revisor, også når selskapet har fravalgt ordinær revisjon. Forskningsrådets status- og sluttrapporter krever ikke den samme revisorattestasjonen av tallene. Hold innleveringene atskilt og bruk gjeldende innsendingsløsning.
For støtte fra Innovasjon Norge følger dere tilbudsbrevet og ordningens utbetalings- og rapporteringsvilkår. Forskudd, sluttrapporter og bekreftelse fra regnskapsfører eller revisor varierer mellom ordningene. Udokumenterte kostnader eller brudd på vilkår kan redusere støtten eller føre til tilbakebetaling. Noter fristene for oppbevaring og rapportering, også plikter som varer etter prosjektets slutt.
Samle datagrunnlaget for nøkkeltall fra start
Velg noen få relevante nøkkeltall og skriv ned definisjonene. For kundebevaring oppgir du kundegruppen ved start, perioden og beregningsgrunnlaget. Da kan andre gjenskape resultatet og vurdere hva det faktisk viser.
Kundebevaring per gruppe og endringer i andelen salg krever daterte observasjoner. Tilbakebetalingstid kan anslås ut fra forutsetninger eller måles fra faktisk opptjent bidrag. Oppgi hvilken metode du bruker. Samle datagrunnlaget tidlig fremfor å vente til neste kapitalrunde.
Når definisjonene endres, beholder du den gamle beregningen og forklarer den nye. Beregn begge i en overlappende periode der det er mulig, eller beregn historikken på nytt fra pålitelige data. Oppgi dato, grunn og virkning. To kvartaler med overlapp kan være nyttig, men er ikke alltid nødvendig eller mulig.
Hold eierdokumentene oppdatert
Registrer tildelinger, innløsninger, overdragelser, konvertible instrumenter og utestående tegninger når de skjer. Avstem oversiktene ut fra hva hver av dem viser. Utstedte aksjer, mulige fremtidige aksjer, registrert kapital og årlige skattehendelser er ulike størrelser. Forklar tidsforskjeller fremfor å tvinge alle tall til å være like hver dag.
En sen avstemming kan avdekke en tildeling uten nødvendig vedtak eller et avvik mellom avtalene og regnearket. Kontroller den faktiske fullmakten og vilkårene. Ikke legg til grunn at alle tildelinger krever samme styrevedtak.
For ansatteopsjoner som oppfyller vilkårene i ordningen for oppstarts- og vekstselskaper, rapporteres tildeling og innløsning separat til Skatteetaten, normalt innen 1. februar etter inntektsåret. Når vilkårene er oppfylt, er tildeling og innløsning i aksjer ikke lønnshendelser i a-meldingen. Aksjene rapporteres i aksjonærregisteroppgaven, normalt med frist 31. januar. Utenfor ordningen følger rapporteringen den aktuelle skattepliktige hendelsen. Kontantoppgjør av en opsjon i arbeidsforhold er normalt lønn. Sjekk vilkår og datoer for den konkrete tildelingen.
Bruk Brønnøysundregistrenes veiledning for AS til å finne reelle rettighetshavere. Direkte kontroll kan blant annet følge av mer enn en firedel av aksjene eller stemmene, rett til å velge eller avsette over halvparten av styret eller kontroll på annen måte. Registeret og bankens kundekontroll etter hvitvaskingsreglene bruker ulike kriterier. Følg registerets regler også når eierskapet går gjennom andre selskaper.
En eier med 15 % av aksjene og rett til å velge et styreflertall oppfyller kriteriet om styrekontroll. Én plass i et styre på fem gjør ikke det alene. Vurder hvilken kontroll vetorettigheter gir, også sammen med andre rettigheter. Et vanlig minoritetsvern er ikke automatisk kontroll.
Vurder reelt eierskap på nytt når relevante forhold endrer seg. Registrer nye eller endrede opplysninger uten opphold og innen lovens fjortendagersfrist. Ta vurderingen og eventuell oppdatering inn i gjennomføringssjekklisten. Tilgangen til registeret er begrenset, så en investor kan trenge eierdokumentasjon direkte fra selskapet.
Hva neste investor vil sammenligne
Senere investorer kan sammenligne leveransene med tidligere planer og samtidig vurdere mulighetene fremover. Også første runde kan ha krevd mye dokumentasjon. Ta vare på daterte opplysninger, slik at endringer, resultater og tilbakeslag kommer frem.
| Hva denne runden spurte om | Hva neste runde spør om | Dokumentasjonen som svarer |
|---|---|---|
| Hva planen er | Hva som ble levert til de lovede datoene | Styreprotokoller og kvartalspakken, milepæl for milepæl. |
| Hva budsjettet er | Budsjett mot faktiske tall, kvartal for kvartal | Sammenstillingen skrevet da, med avvikskommentarer. |
| Hvem kundene vil være | Frafall og hvor mye av inntekten de største kundene står for | Kundegruppehistorikken og en kundeliste etter inntektsandel. |
| Hvordan cap table ser ut | Fullt utvannet antall, opsjonspoolens størrelse og hvem som eier hva | Opsjonsoversikten, tildelingene og vedtakene bak dem. |
| Hvordan denne runden prises | Prisen sammenlignet med forrige runde, og hvem fra den som deltar nå | Dokumentene fra forrige runde og en oversikt over hvem som fortsatt eier. |
| Hva pengene skal brukes til | Hva pengene fra forrige runde faktisk kjøpte | Utgifter mot oppgitt bruk av kapitalen, kvartal for kvartal. |
| At det finnes et styre | Hvordan styret arbeider | Protokoller som viser hva som ble besluttet, når og av hvem. |
| Hva som er utestående | Alle konvertible instrumenter, warrants og tegningsretter som fortsatt gjelder | Instrumentene og vedtakene som ga fullmakt til dem. |
Spørsmål om forrige rundes vilkår, deltakere og bruk av kapitalen krever dokumenter fra den runden. De andre kontrollene kan være relevante også når et selskap henter ekstern kapital for første gang.
Arbeid bakover fra neste kapitalrunde
Ta utgangspunkt i når neste kapitalrunde må starte. NorBAN anslår to til fire måneder for en englerunde frem til gjennomføring. Anslaget omfatter forberedelser, søk etter passende investorer, introduksjoner, møter, due diligence og forhandlinger.
Det kan ta betydelig lengre tid hvis runden er vanskelig å fylle eller viktige dokumenter mangler. NorBAN understreker at tallene er grove anslag fra nettverkets erfaring gjennom det siste tiåret.
Skal neste prosess starte i måned atten, vurderer du hvilken dokumentasjon som vil finnes da, og hva som eventuelt kan gjenskapes pålitelig. Ta vare på opprinnelige nøkkeltallsrapporter, kundeopplysninger og budsjettavvik sammen med senere rettinger.
En opsjon avtalt i måned seksten, men først dokumentert i måned nitten, kan for eksempel kreve en forklaring i en prosess som startet i måned atten. Følgene avhenger av tildelingen, vedtakene og ordningen. En dokumentasjonsmangel gir ikke automatisk en bestemt forsinkelse i kapitalinnhentingen.
Én time i kvartalet: kontroller som en investor ville gjort
Sett gjerne av en time hvert kvartal til å prøve om filene gir svarene en ny investor vil lete etter.
- Åpne datarommet fra mappeoversikten, som om du så det for første gang.
- Velg fem påstander fra siste investoroppdatering, blant dem ett tall, én milepæl og én kunde.
- Finn dokumentasjon for hver påstand uten å spørre en kollega.
- Noter hva du ikke kunne bekrefte, og hvilket underlag som mangler.
- Fordel ansvaret for å rette manglene, og sett frister etter hvor mye det haster.
Den første kontrollen kan avdekke mange mangler. Gjentatte kontroller gjør det lettere å oppdage og rette dem før neste kapitalrunde.