
Ta samtalen mens du fortsatt har tid
Med penger til seks måneders drift har du gjerne bedre tid til å kontakte nye investorer, forhandle om en priset runde, kutte kostnader eller forberede salg eller avvikling. Ingen av alternativene er garantert å lykkes.
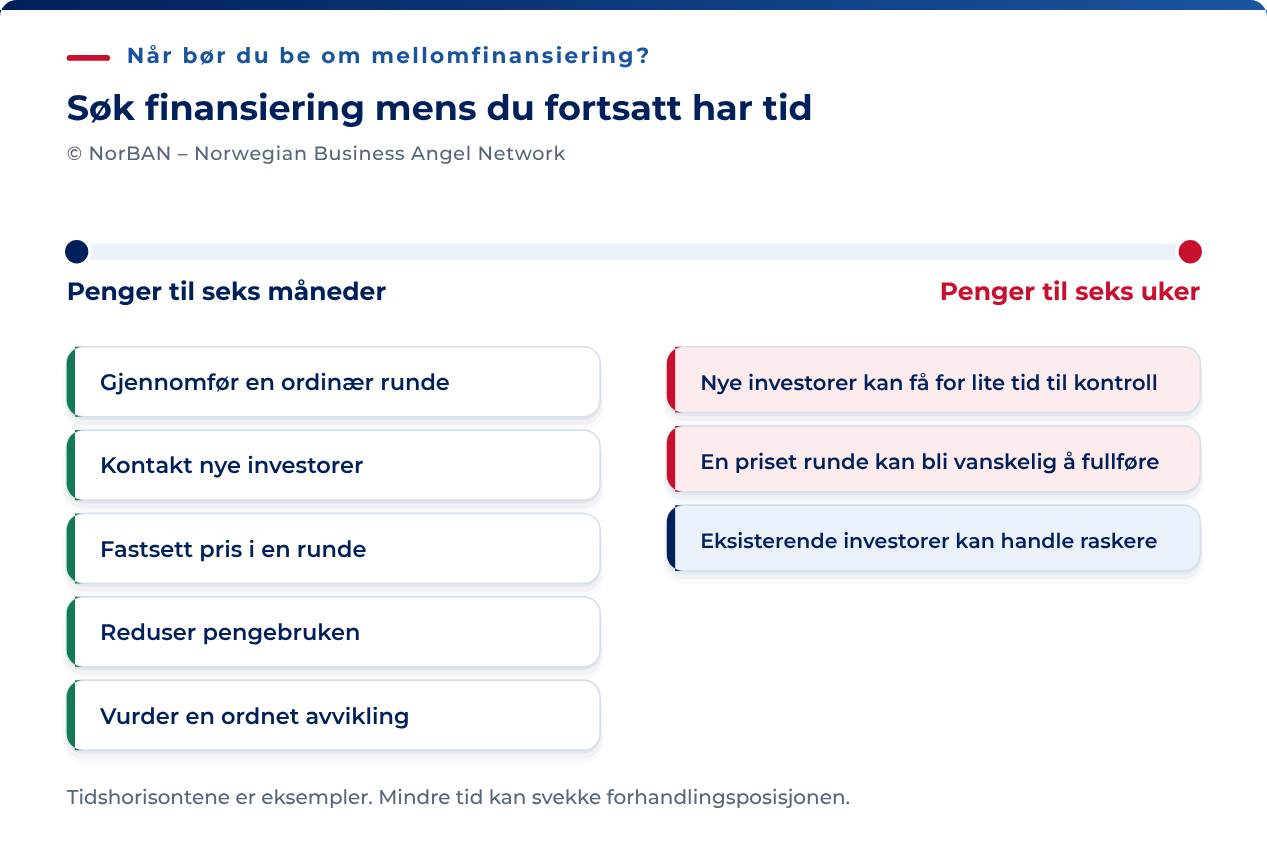
Med seks uker igjen kan det bli vanskelig for en ny investor å rekke due diligence (selskapsgjennomgang) og en kapitalrunde. Eksisterende investorer kan være raskere fordi de kjenner selskapet. Undersøk realistiske alternativer, men planlegg også for at pengene ikke kommer.
Utsettelse kan svekke forhandlingsposisjonen. Få alternativer kan gi dårligere vilkår, blant annet et lavere verdsettelsestak ved konvertibel finansiering. Utfallet avhenger av selskapet, investorene og alternativene dere faktisk har.
Jevnlige oppdateringer gir investorene et bedre grunnlag for å vurdere brofinansiering. De kan se hva som har skjedd siden forrige investering, og hvordan den nye planen skiller seg fra den gamle.
Hva styret må gjøre når egenkapitalen svekkes
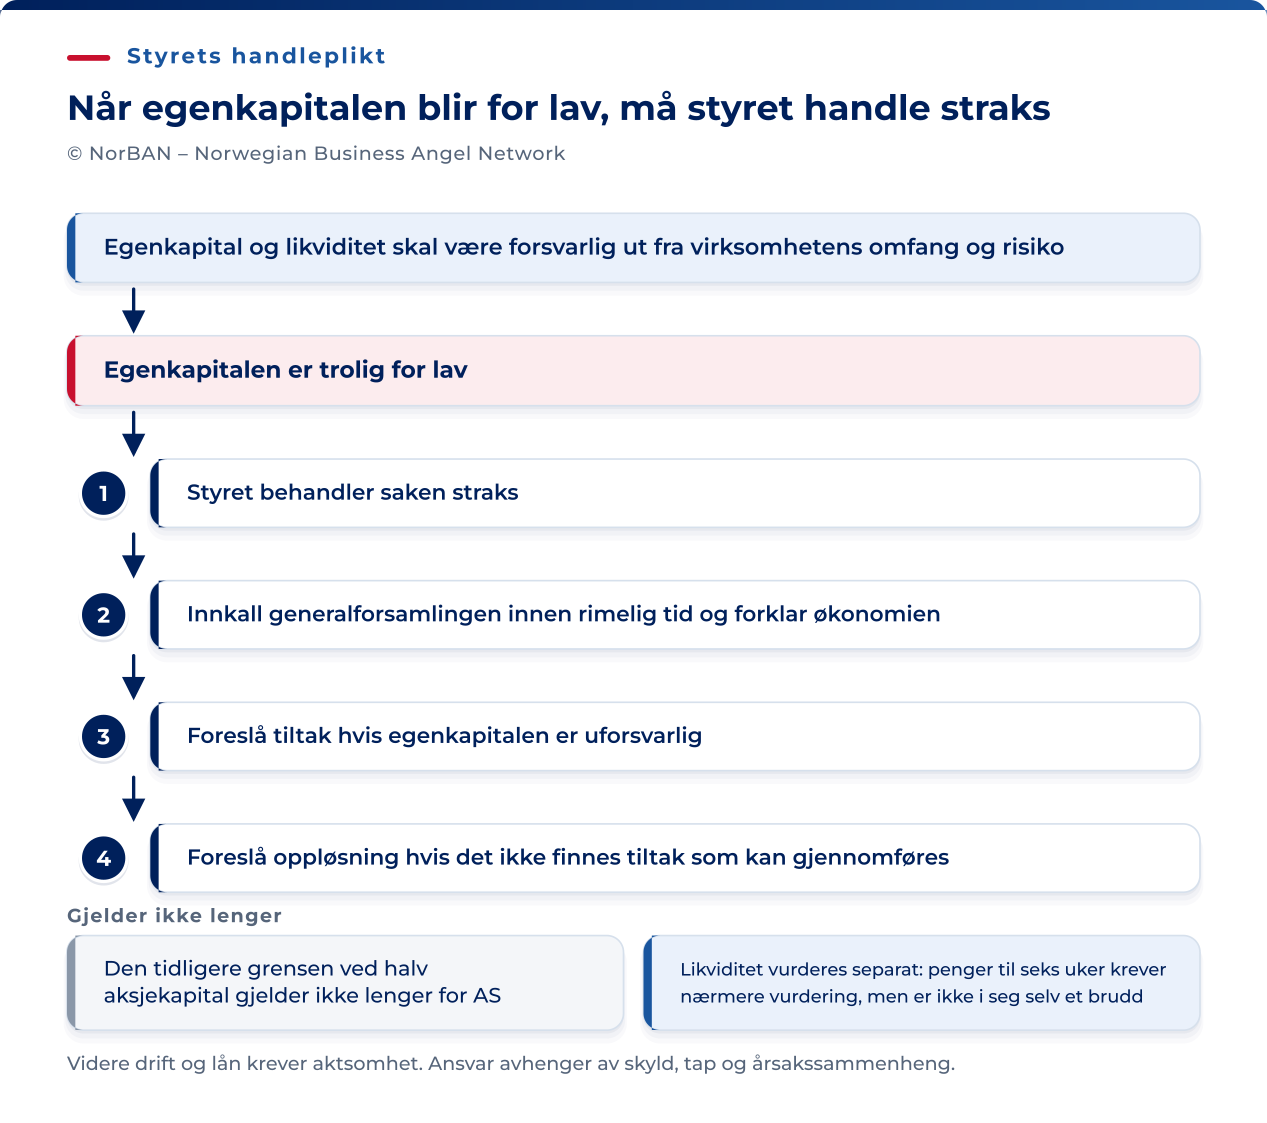
Etter aksjeloven § 3-4 skal egenkapitalen og likviditeten være forsvarlig ut fra risikoen ved og omfanget av virksomheten. Vurder begge deler. Et selskap kan ha positiv egenkapital i regnskapet og likevel mangle penger til å betale regningene ved forfall.
Hvis det må antas at egenkapitalen er uforsvarlig, skal styret behandle saken straks etter § 3-5. Innen rimelig tid skal det innkalle generalforsamlingen og forklare den økonomiske stillingen. Er egenkapitalen fortsatt uforsvarlig, skal styret foreslå tiltak. Hvis det ikke er grunnlag for tiltak, eller de ikke kan gjennomføres, skal styret foreslå oppløsning.
Bestemmelsen setter ingen bestemt frist i dager eller måneder. For AS ble den tidligere terskelen på halvparten av aksjekapitalen opphevet i 2017. Terskelen finnes fortsatt for ASA i allmennaksjeloven § 3-5.
Styret må også unngå beslutninger som gjør egenkapitalen eller likviditeten uforsvarlig. Dårlige resultater gir ikke automatisk personlig ansvar. Skyld, tap og årsakssammenheng må vurderes i den konkrete saken.
Insolvens krever mer enn en lav banksaldo. Etter konkursloven § 61 må manglende evne til å betale forpliktelser ved forfall være mer enn forbigående. Insolvens foreligger heller ikke hvis eiendeler og inntekter samlet antas å dekke forpliktelsene fullt ut, selv om salg av eiendeler forsinker betalingen. Vurder likviditet og dekning sammen, med realistiske verdier og dokumenterte prognoser.
Personlig ansvar etter aksjeloven § 17-1 krever skyld og vurderes for den enkelte. I HR-2026-1181-A, avsagt 27. mai 2026, hadde en leverandør spurt om finansieringen var i orden. Spørsmålet gikk til daglig leder, som også var eneste styremedlem.
Han forsikret leverandøren om at finansieringen var i orden, og at det ikke var grunn til bekymring. Høyesterett fant at den villedende forsikringen i det minste var uaktsom, og at den var avgjørende for at leverandøren fortsatte å levere. Han ble personlig ansvarlig. Dommen gjør ikke kunnskap om insolvens til et generelt vilkår for ansvar.
Dommen bygger blant annet på HR-2017-2375-A (Ulvesund), avsnitt 40–42. Ledelsen kan ha et handlingsrom for et realistisk og aktivt redningsforsøk innen rimelig tid. Ansvar avhenger av opplysningene, handlingene og utsiktene da beslutningene ble tatt, ikke bare av om redningsforsøket mislyktes.
Stillhet er heller ingen sikker løsning. Selskapet kan ha plikt til å varsle en avtalepart om at betaling trolig vil utebli. Om et styremedlem eller daglig leder blir personlig ansvarlig, må vurderes særskilt. Gi riktige opplysninger, og skill finansiering som er på plass, fra håp og pågående forhandlinger.
Hvis selskapet kan være insolvent, innhent råd raskt og dokumenter styrets vurdering. Straffeloven § 407 gjelder forsettlig eller grovt uaktsom unnlatelse av å begjære den angitte rettsprosessen ved insolvens. I tillegg må lovens vilkår om tap av omstøtelsesmulighet eller klart tapsbringende videre drift uten rimelige betalingsutsikter være oppfylt. Unntaket ved forståelse med kreditorene krever en vesentlig del av dem, både etter beløp og antall. Uformell støtte fra én investor er ikke nok.
Samle et tydelig beslutningsgrunnlag
Hvis rapporteringen er oppdatert, finnes mye av underlaget allerede. Sett av nok tid til å kontrollere tall, forutsetninger og foreslåtte vilkår før investorsamtalen.
| Underlag | Formål | Kilde |
|---|---|---|
| Likviditetsprognose uke for uke, for eksempel for 13 uker | Når pengene trengs, og hva finansieringen kan gjøre mulig | Banksaldo, forventede inn- og utbetalinger og kontrollerte forutsetninger |
| Revidert driftsplan | Hva dere skal endre | Styrets vurdering og foreslåtte tiltak |
| Hva som endret seg, og når dere fikk vite det | Hvorfor utviklingen avvek fra planen | Daterte rapporter og nye opplysninger |
| Milepæl og kapitalbehov | Hvordan beløpet henger sammen med et realistisk mål og en dato | Revidert plan og et svakere utfall |
| Foreslåtte vilkår og minstebeløp | Hva investorene forplikter seg til, og når runden kan gjennomføres | Forslag utarbeidet med aktuelle investorer og rådgivere |
| Plan hvis finansieringen uteblir | Hva tilbudet skal sammenlignes med | Likviditetsprognosen og vurderte alternativer |
Avklar hva de eksisterende investorene kan bidra med
NorBANs publiserte tall tyder på at omtrent en tredel av engleinvestorene har kapasitet til å investere mer, og at omtrent én av seks kan være lead investor i en runde. Anslagene gjelder nettverket, ikke hver enkelt eiergruppe. Avklar både kapasitet og interesse hos dine investorer.
Samordne investorsamtalene med styrets arbeid. Gruppene nedenfor kan overlappe. Tilpass rekkefølgen, men gi styret vesentlig informasjon og respekter aksjeeiernes rettigheter.
- Styret, også styremedlemmer valgt etter forslag fra investorer. Gi et forsvarlig beslutningsgrunnlag og vurder habilitet før behandlingen.
- Investorer som vil utarbeide et forslag. Avklar hvem som samordner instrument, kurs eller verdsettelsestak, minstebeløp og tidsplan. Det kan være én investor eller flere sammen.
- Lead investor fra forrige runde. Undersøk om vedkommende kan vurdere planen eller hjelpe med å samle nye tilsagn.
- Investorer som kan delta. Send et tydelig skriftlig forslag, be om et konkret beløp og forklar eventuelt krav til minstebeløp. Begrunn forskjeller i behandlingen.
- Investorer som ikke kan eller vil delta. Forklar utvanning og endringer i rettigheter. Stemmerett, informasjonsrett og eventuell fortrinnsrett gjelder fortsatt.
- Offentlige medfinansiører. Les de konkrete tilskudds- og lånevilkårene før dere velger løsning.
Spør særskilt om investering, tidspunkt og støtte ved avstemning. Gi skriftlig underlag før du ber om en beslutning. Sideavtaler er ikke automatisk forbudt. Vurder virkningen for andre eiere, habilitet, nødvendige godkjenninger og opplysningsplikter. Ikke skjul særfordeler for dem som skal beslutte saken.
Velg løsning når bare noen vil delta
Vurder hvordan hver løsning påvirker eierne som ikke deltar. En senere investor vil også undersøke eierfordelingen, aksjerettighetene og kravene selskapet må betale.
| Fremgangsmåte | Viktige vedtak og kontroller | Virkning for dem som ikke deltar | Hva en senere investor vil undersøke |
|---|---|---|---|
| Forholdsmessig kontantemisjon til alle eiere | Emisjonsvedtak eller gyldig registrert styrefullmakt. Lovbestemt fortrinnsrett etter § 10-4 | Utvanning hvis de ikke tegner. Rettigheter knyttet til nye aksjer kan også ha betydning | Kurs, deltakelse og aksjerettigheter |
| Rettet emisjon | Gyldig emisjonsvedtak og fravikelse etter §§ 10-5 og 5-18. Vedtekter eller berørte rettigheter kan stille strengere krav | Utvanning og mulig endring i rettighetene mellom eierne | Begrunnelsen for kurs og forskjellsbehandling |
| Konvertibelt aksjonærlån | Vedtak etter kapittel 11 eller gyldig fullmakt når långiveren kan kreve aksjer. Vurder lånevilkår og habilitet | Gjeld oppstår straks. Konvertering kan senere gi utvanning | Forfall, rente, prioritet og konverteringsvilkår |
| Ordinært aksjonærlån | Styrets myndighet, habilitet og § 3-8 der den gjelder, med lovens unntak | Gir et kreditorkrav også uten sikkerhet. Tilbakebetaling påvirker likviditeten | Prioritet, sikkerhet, pris og betalingsforpliktelser |
| Pay-to-play: rettigheter avhenger av videre deltakelse | Vurder den konkrete endringen etter lov, vedtekter og avtaler. Strengere flertall eller individuelt samtykke kan kreves | Mulig utvanning eller tap av rettigheter, avhengig av gyldige vilkår | Om vilkårene kan håndheves, og hvordan andre eiere behandles |
Styrets forslag må beskrive fravikelsen av fortrinnsretten. Generalforsamlingen kan ikke fravike den mer enn forslaget angir, med mindre aksjeeierne som får retten sin svekket, samtykker.
Et formelt vedtatt forslag kan likevel stride mot misbruksreglene i § 5-21 eller § 6-28. Bestemmelsene angir ingen fast kurs eller utvanningsprosent som avgjør saken. Den vanlige fristen for å angripe et generalforsamlingsvedtak er tre måneder etter § 5-23, men loven har unntak.
Les mer om vilkårene i prising av runden. Eksempler på utvanning finner du i cap table tre runder frem.
Håndter avslag og manglende svar
En ny investor kan spørre hvorfor en eksisterende investor sa nei. Forklar grunnen hvis du kjenner den, for eksempel begrenset kapasitet, fondets tidsplan, investeringsregler eller uenighet om planen. Hvis du ikke vet, si det. Ikke tilskriv investoren en grunn som passer din forklaring.
Sett en tydelig svarfrist og følg opp én gang. Skill et foreløpig investeringstilsagn fra formell tegning og avstemning. Ved lovbestemt fortrinnsrett kan tegningsfristen ikke være kortere enn to uker fra underretningen som § 10-4 krever.
Et tilbud gitt under økonomisk press kan fortsatt være verdt å godta. Sammenlign det med realistiske alternativer: kostnadskutt, salg av eiendeler eller virksomhet, rekonstruksjon, ryddig avvikling eller konkurs når det er nødvendig. Avvikling er ikke alltid eneste alternativ.
La en advokat vurdere vilkårene før du signerer. Hvis de er for harde, forklar hvilke endringer du trenger, og når du må ha et svar.
Når brofinansiering ikke er svaret
Styret bør vurdere realistiske alternativer og dokumentere begrunnelsen. De fire kategoriene nedenfor er en praktisk sjekkliste, ikke fire lovbestemte trinn som alltid må behandles i ett møte.
Kostnadskutt kan hjelpe, men lønnsbesparelser tar tid. Før en oppsigelse besluttes, skal den så langt det er praktisk mulig drøftes med arbeidstakeren etter § 15-1. Den ordinære lovbestemte oppsigelsesfristen starter på én måned, vanligvis fra første dag i neste måned. Tjenestetid, alder, avtaler og prøvetid kan endre fristen etter § 15-3. Vurder også om oppsigelsen har saklig grunn.
Masseoppsigelse etter § 15-2 betyr normalt minst ti oppsigelser på 30 dager av grunner som ikke gjelder den enkelte arbeidstakeren. Enkelte andre avslutninger av arbeidsforhold kan også telle med. Regler om drøfting og varsling gjelder. Oppsigelsene får tidligst virkning 30 dager etter melding til NAV, og fristen kan forlenges. Permittering krever et midlertidig grunnlag. Varslingsfristen er normalt 14 dager, med unntak. Arbeidsgiveren betaler normalt lønn i 15 arbeidsdager etter NAVs veiledning.
Et annet alternativ er å selge aksjene eller virksomheten mens den fortsatt har verdi. Et tredje er ryddig avvikling. Et fjerde er en rettslig prosess. Hva som er mulig, avhenger blant annet av betalingsevnen og kreditorenes rettigheter.
Selskapet kan begjære rekonstruksjon for tingretten hvis det har, eller i overskuelig fremtid vil få, alvorlige økonomiske problemer. Det trenger ikke allerede være insolvent, jf. rekonstruksjonsloven § 2. En rekonstruksjonsplan kan blant annet utsette betaling, redusere gjeld eller gjøre gjeld om til aksjer.
Kontrollert 9. oktober 2026: Den midlertidige rekonstruksjonsloven gjelder for slike forhandlinger. Konkurslovens ordinære regler om gjeldsforhandling er satt til side så lenge den midlertidige ordningen gjelder.
Den permanente reformen ble vedtatt 19. juni 2026 som lov 2026-06-19-48. Del I erstatter konkurslovens første del når Kongen setter den i kraft. Endringen i den midlertidige loven i del V trådte i kraft straks. Det betyr ikke at den permanente ordningen har startet.
Ikrafttredelsesbestemmelsen åpner for ulike startdatoer og overgangsregler. Den midlertidige loven oppheves når del I trer i kraft. Kontroller både ikrafttredelsesvedtak og overgangsregler for den konkrete saken før dere bruker sammenligningen nedenfor.
Etter den midlertidige lovens § 34 krever konvertering av gjeld til egenkapital normalt samtykke fra den berørte kreditoren. En kreditor som ikke har samtykket, er altså ikke automatisk omfattet.
Retten kan overstyre et avslag når tungtveiende hensyn taler for konvertering og kreditoren åpenbart mangler rimelig grunn til å nekte. Den vedtatte permanente regelen i del I § 33 åpner i stedet normalt for konvertering for berørte kreditorer som ikke motsetter seg den. Det gjelder krav som omfattes av forslaget, ikke enhver kreditor som forholder seg passiv.
Den permanente regelen beholder rettens snevre adgang til å overstyre en innsigelse. Den beskytter også berørte kreditorer mot å få mindre enn ved konkurs eller det andre sannsynlige utfallet hvis rekonstruksjonen mislykkes, med mindre de samtykker til mindre. Dette verner kreditorene og gir ikke aksjeeierne en generell garanti for et minsteoppgjør.
Den midlertidige lovens § 35 senker generalforsamlingens flertallskrav for de angitte vedtakene om gjeldskonvertering og kapitalnedsettelse til dekning av tap. Kravet er minst halvparten av avgitte stemmer og representert aksjekapital. Dette er ikke en generell regel for alle emisjoner. Kontroller hvilket vedtak som skal treffes, og hvilke andre krav som gjelder.
Etter den permanente reformen kan en stadfestet plan erstatte selskapsvedtakene som §§ 33–34 omfatter. Når planen inneholder slike tiltak, stemmer aksjeeierne i en egen klasse. Etter § 41 kreves støtte fra minst halvparten av avgitte stemmer og aksjekapitalen som deltok i avstemningen. På bestemte vilkår kan planen stadfestes selv om denne klassen stemmer imot. Aksjeeierne kan likevel ikke tvinges til å skyte inn nye penger.
Prioritetskravet i § 45 gjelder kreditorklassene. Behandlingen av aksjeeierne har egne rammer. I noen planer kan eierne beholde aksjer selv om kreditorene ikke får full dekning. Det er ingen fri rett til å beholde verdier. Alle vilkår for stadfestelse og relevante selskapsrettslige grenser må vurderes.
For en eier er det viktig å delta, stemme og få råd før fristene løper ut. Den permanente § 34 setter til side de vanlige reglene om angrep på selskapsvedtak i aksjeloven §§ 5-22–5-24, men ikke misbruksregelen i § 5-21. Kreditorenes særskilte vern og innsigelsesgrunn gjelder ikke automatisk for en person bare fordi vedkommende eier aksjer. Ankeregelen angir hvem som kan anke, blant annet parter som stemte mot planen.
Den permanente § 49 gir ti dagers frist for å anke stadfestelsen. Få raskt hjelp fra en advokat med erfaring i insolvensrett til å avklare ankerett, grunnlag og frister. Ikke legg til grunn at et vanlig søksmål mot emisjonsvedtaket fortsatt er tilgjengelig etter stadfestelsen.
Etter den midlertidige § 41 gir bestemte krav ikke stemmerett, blant annet nærståendekrav, krav der betingelsen ennå ikke er inntrådt, og visse etterstilte krav. En aksjeeier er ikke automatisk nærstående. Dekningsloven § 1-5 stiller krav til den aktuelle eier- eller kontrollforbindelsen. Hvem planen binder, følger av § 54 med unntak og må vurderes separat fra stemmeretten.
For rekonstruksjonsforhandlinger åpnet fra og med 1. juli 2026 gjelder ikke lenger det midlertidige unntaket fra skattekravenes fortrinnsrett. Eldre saker omfattes fortsatt av overgangsregelen i forskrift 2020-05-11-974. Fortrinnsrett etter § 9-4 gjelder bestemte krav innenfor tidsgrenser, ikke alle skatterestanser. Planen binder normalt ikke kreditoren for den prioriterte delen, med mindre fortrinnsretten frafalles etter lovens regler. Beregn prioritert og uprioritert del hver for seg.
Offentlig finansiering kan begrense handlingsrommet. Start med selskapets tilbudsbrev, låneavtale og vilkårene som inngår i dem. Ikke legg til grunn at ett publisert vilkårssett gjelder alle ordninger.
Om et tilskudd faller bort eller må betales tilbake, avhenger av ordningen og tildelingsvilkårene. Mulige grunner er uriktige opplysninger, bruk utenfor formålet, for høy utbetaling, brudd på statsstøttereglene eller manglende rapportering. Frister for dokumentasjon varierer mellom ordningene. Les tilbudsbrevet og vedleggene før transaksjonen.
Undersøk særskilt om eierskifte, rekonstruksjon eller endringer i prosjektet krever melding eller samtykke. Hvis tildelingsdokumentene ikke gir et klart svar, spør den som forvalter ordningen skriftlig før dere forplikter dere til transaksjonen.
Et samtykkekrav for en låntaker hos Innovasjon Norge fastsetter ikke i seg selv hvilke plikter en tilskuddsmottaker har. Les hver avtale ut fra vilkårene som faktisk gjelder. Et menyvalg i portalen for å be om endrede vilkår er ikke i seg selv et avtalevilkår.
Forklar beslutningen og dokumenter den
Forklar skriftlig hvordan den gjennomførte runden endrer eierandelene og rettighetene til dem som ikke deltok. Rettighetene deres faller ikke bort fordi de sa nei til å investere. Del den endelige eierberegningen og relevante vedtak.
Informer selv de ansatte om kostnadskutt, før de hører om dem fra andre. Forklar hvor lenge dere forventer at pengene varer, og hvilke forutsetninger prognosen bygger på. Ikke lov mer enn dere kan stå inne for.
Protokollfør vedtak, underlag, alternativer og begrunnelser. Ta med habilitetsvurderinger og hvem som ikke deltok i behandlingen. Riktige protokoller dokumenterer hva som skjedde, men fritar ikke i seg selv for ansvar.
Skattemessig regnes gjeldskonvertering normalt ikke som gjeldsettergivelse, selv om aksjene er mindre verdt enn kravet. Ettergivelse som omfattes av skatteloven § 14-6, reduserer underskudd til fremføring fra ettergivelsesåret og tidligere år med det aktuelle ettergitte beløpet. Den reduserer ikke underskudd som oppstår i senere år. Kontroller Skatte-ABC U-2-5.8 og regelen mot skattemotivert utnyttelse av skatteposisjoner i § 13-3 for den konkrete transaksjonen.
Regnskapet har egne regler. Etter NRS 8 punkt 7.1.5 føres ettergivelse som skyldes manglende betalingsevne, direkte mot egenkapitalen, ikke som inntekt. Ved andre årsaker, som prisjustering, salgsstøtte eller konvertering for å få en eierandel, følger regnskapsføringen av avtalens reelle innhold.
Regnskapsføringen avgjør ikke skattebehandlingen. Små foretak følger ikke det særskilte notekravet om egenkapitalendringer i § 7-25. Men § 7-1 krever fortsatt nødvendige opplysninger om stilling og resultat og tillegg som trengs for et rettvisende bilde. Ikke legg til grunn at en vesentlig gjeldsettergivelse kan utelates fra notene.
Gi regnskapsføreren, og revisor hvis selskapet har det, avtalen og forklar om gjelden ble konvertert eller ettergitt, og hvorfor. Avklar regnskapsføring, skatt og noteopplysninger før gjennomføringen.