
Vis hva tallene bygger på
Tydelige definisjoner gjør det mulig å sammenligne tallene med relevante selskaper. Investorenes erfaring og foretrukne måltall varierer. Vis derfor beregningen uten å anta at de bruker samme definisjon som deg.
En uvant definisjon gjør sammenligningen vanskeligere. Forklar den og vis underlaget, så investoren slipper å gjette hva tallet omfatter.
Definisjonene skal hjelpe deg å svare på praktiske spørsmål som disse:
- Har selskapet betalende kunder? Hvor mye koster det å skaffe én kunde?
- Hvor lenge blir kundene sannsynligvis værende i gjennomsnitt, og hvor raskt mister selskapet kunder?
- Er prisen rimelig? Ligger den høyt i markedet? Hvordan er salgsmarginene?
- Hvor mye må selskapet selge, og hvor lenge, for å gå i null?
- Hvor mye og hvor raskt kan salget vokse, og hvordan vil kostnadene øke med salgsvolumet?
- Har oppstartsselskapet grundig kundeinnsikt og forståelse for kundenes beslutningsprosesser?
Spørsmålene handler om kostnaden ved å få kunder, hvor lenge de blir, marginer og veien til lønnsomhet. Enhetsøkonomi beskriver inntekter og kostnader per kunde, ordre eller annen relevant enhet. For en kundemodell ser du på bidraget gjennom kundeforholdet opp mot kostnaden ved å skaffe og betjene kunden.
Definer nøkkeltallene før du bruker dem
a16z-veiledningen fra 2015 og David Skoks SaaS-veiledning gir nyttige forklaringer, men bruker ikke alltid samme beregningsmåte. De er ikke universelle regnskapsstandarder. Definer metoden din, avstem den mot underlaget og skill regnskapstall fra interne nøkkeltall og prognoser.
| Nøkkeltall | Beregning og grunnlag | Hva du må forklare |
|---|---|---|
| Kundeanskaffelseskostnad (CAC) | Kostnaden ved å skaffe kunder delt på antall nye kunder. Ta med relevante salgs- og markedsføringskostnader, lønn, insentiver og fordelte ressurser. Vis betalte kanaler og samlet CAC der det er relevant, med samsvar mellom kostnader og kunder. | Tiden fra salgsarbeid til kjøp, kostnadsfordeling og eventuell anslått verdi av ulønnet gründertid. En slik tidsverdi er ikke nødvendigvis en bokført kostnad. |
| Bruttomargin | (Inntekt − vare- eller tjenestekostnad) / inntekt × 100 %. Definer produksjons-, leverings- og støttekostnadene konsekvent. | Relevante kostnader til IT-drift, betaling, oppstart, kundestøtte, maskinvare og tredjepartslisenser. Forklar ulik klassifisering fremfor å anta at alle selskaper fører kostnadene likt. |
| Kundens livstidsverdi (LTV) | Oppgi om du bruker bruttofortjeneste, bidrag etter variable kostnader eller neddiskontert nettofortjeneste gjennom kundeforholdet. Inntekt alene er ikke fortjenestebasert LTV. | Forutsetninger om kundebevaring og margin, diskontering og kostnader som trekkes fra. Et anslått bidrag over 24 måneder er ikke en observert livstidsverdi. |
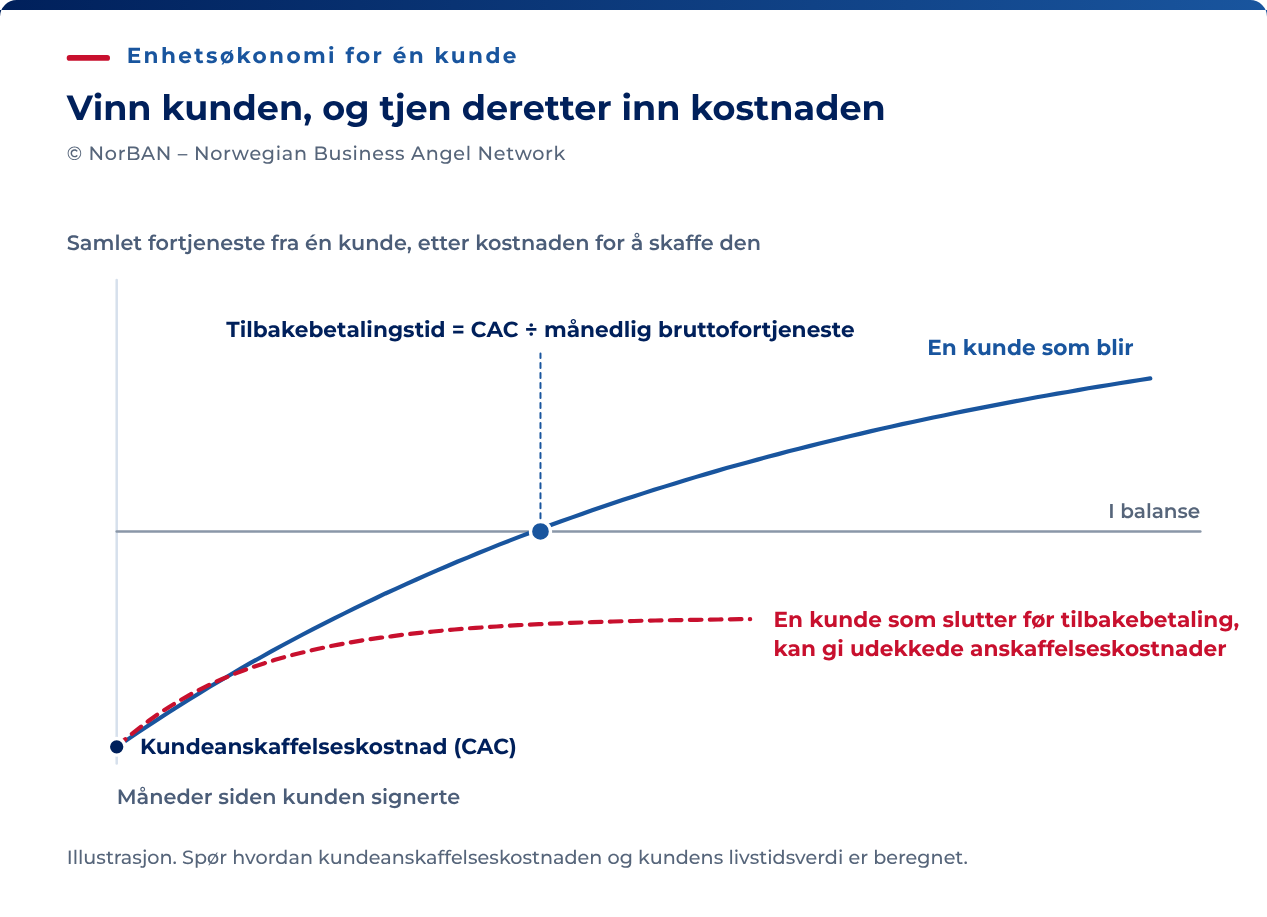
| LTV:CAC og tilbakebetalingstid | Sammenlign LTV og CAC for samme kundegruppe uten å trekke anskaffelseskostnaden fra to ganger. Ved et fast positivt månedsbidrag er enkel tilbakebetalingstid CAC / månedsbidrag. | Bruk en månedlig beregning hvis marginene varierer. Oppgi om grunnlaget er bruttofortjeneste eller et bidrag etter flere kostnader. |
| Kundefrafall, brutto inntektsfrafall og NRR | Kundefrafall = tapte kunder / kunder ved periodestart. Brutto inntektsfrafall = tapt løpende inntekt ved oppsigelser og nedskalering / løpende inntekt ved periodestart. Netto inntektsbevaring (NRR) = løpende inntekt ved periodeslutt fra startkundene / deres løpende inntekt ved periodestart. | Nye kunder inngår ikke i NRR. Ta med mersalg, nedskalering og frafall i startgruppen. Oppgi periode, valutabehandling og håndtering av kunder som kommer tilbake. Vis brutto tap sammen med NRR. |
| MRR og ARR | Løpende inntekter omregnet til månedsbeløp. ARR beregnes ofte som 12 × MRR. Hold engangsgebyrer, etablering, maskinvare og ikke-løpende rådgivning utenfor. | Skill aktive løpende inntekter fra fremtidige bestillinger, fakturaer, innbetalinger og regnskapsførte inntekter. Definer hvordan variabel bruk behandles. |
| Netto pengeforbruk og hvor lenge pengene varer | Definer kontantforbruket og avstem mot kontobevegelsene. Skill driftsbetalinger fra finansiering og andre bevegelser. Tilgjengelige penger / fast positivt månedlig netto kontantforbruk gir en forenklet tidshorisont. | Sperrede midler, tilskudd, skatt, utstyr, gjeldsbetaling, sesongvariasjon og planlagte ansettelser. Bruk en likviditetsprognose når betalingene varierer. Null eller negativt forbruk gir ikke et nyttig endelig forholdstall. |
| Burn multiple | Netto kontantforbruk / netto økning i ARR i samme periode, som i David Sacks’ veiledning fra 2020. | Null i nevneren gir udefinert divisjon. Negativ nevner måler ikke effektiv vekst. Definer kontantforbruket og forklar uvanlige betalinger. |
Velg nøkkeltall som passer forretningsmodellen
Velg noen få hovedtall som passer forretningsmodellen, og ha detaljene tilgjengelige. Forslagene nedenfor er praktiske hjelpemidler, ikke en felles poengliste alle investorer bruker.
| Modell | Nyttige måltall | Viktig skille |
|---|---|---|
| Abonnement eller SaaS | MRR/ARR, frafall, NRR, CAC per relevant kanal, kundebidrag og tilbakebetalingstid | Skill løpende inntekter, nye bestillinger og engangsbeløp. |
| Markedsplass | GMV, gebyrer eller provisjon, provisjonsandel, kjøper- og selgergrupper og manuelt arbeid | GMV er transaksjonsvolum. Inntektsføringen avhenger av om selskapet er hovedleverandør eller formidler. I en ren provisjonsmodell er GMV delt på provisjonsinntekt lik 1 / provisjonsandel. Det betyr ikke automatisk en like stor feil i verdsettelsen. Se a16z. |
| Direkte produktsalg | Ordrebidrag etter produkt, levering, returer, betaling og relevant kundeanskaffelse. Gjentakskjøp og ordreverdi | Gi kundegruppene nok tid til å bestille igjen der gjentakskjøp er relevant. |
| Maskinvare med tjenester | Margin ved faktisk volum, tydelig merkede anslag for større volum, avtalte og faktiske tjenesteinntekter og tiden mellom ut- og innbetaling | Et leverandørtilbud for ti ganger dagens volum er et scenario, ikke dagens faktiske margin. |
| Lisenser og rettigheter | Avtaleverdi, varighet, minstebeløp, fakturering, innbetaling og regnskapsført inntekt. Kostnader til vedlikehold og håndheving | En ubetalt faktura kan være inntektsført hvis regnskapsvilkårene er oppfylt. Hele lisensavtalens verdi er ikke automatisk inntekt nå. |
| Fra tjenester til produkt | Inntekter og marginer per aktivitet, kundetilpasning og inntekt per ansatt | Ikke kall engangsrådgivning løpende programvareinntekt. Vis reelle løpende tjenesteavtaler separat. |
| Salg til offentlig sektor | Tildelte kontrakter, rammeavtalenes grenser, faktiske bestillinger, fakturaer og inntekter. Daterte muligheter i anskaffelsesprosessen | Taket i en rammeavtale er ikke garantert salg. En betalt pilot kan selv være en anskaffelse, men garanterer ikke en større avtale. |
Kombinerer dere flere modeller, viser du relevante tall for hver del. Forklar hvilken del kapitalen skal finansiere og hvordan delene henger sammen.
Hva som betyr noe i hver fase
De samme grunnspørsmålene går igjen mellom rundene. Det som endrer seg, er hva du kan dokumentere med målinger. Merk antakelser tydelig og vis hvor langt historikken rekker.
Pre-seed
Mål kontantbeholdning og tidligere pengebruk fra avstemte tall. Anslå hvor lenge pengene varer ut fra forventede inn- og utbetalinger, inkludert planlagte ansettelser. Det er en prognose, ikke et eksakt tall fordi selskapet er i pre-seed.
Du kan beregne marginen på én levert ordre eller pilot når inntekt og kostnader er kjent. Skill faktisk betalt pris fra foreslått pris i en intensjonsavtale. Forklar uvanlige pilotrabatter eller kostnader.
CAC kan måles for tidlige salg, men noen få salg gjennom gründeren sier lite om en salgskanal kan skaleres. Vis kanal, kostnadsfordeling og medgåtte timer. Merk prognosen separat.
Utelat nøkkeltall dere mangler grunnlag for. Et pre-seed-selskap kan ha betalende kunder og løpende inntekter, så fasenavnet avgjør ikke dette alene. Burn multiple krever positiv netto økning i ARR. Pålitelig analyse av kundebevaring krever en egnet kundegruppe og observasjonsperiode.
Seed
La kundeoversikten underbygge nøkkeltallene. Registrer startmåned, betalt pris, salgskanal og betalingsstatus for hver kunde.
Beregn CAC fra relevante kostnader og kundene de ga. Oppgi hvordan du verdsetter egen salgstid. Beregn kundefrafall fra kundeoversikten, og inntektsfrafall fra beløpene som er tapt.
Vis kundebidraget som faktisk er opptjent til nå. Vis observerte 12- eller 24-månedersverdier bare når dere har så lang historikk. Prognoser utover historikken må merkes og ha tydelige forutsetninger om kundebevaring. Tilbakebetalingstid kan også anslås, men faktisk tilbakebetaling krever nok historikk. Burn multiple har ingen generell ventetid på ett år. Bruk samme periode og positiv netto økning i ARR.
Skok beskriver LTV:CAC over 3 og tilbakebetaling på 5–7 måneder i sterke SaaS-selskaper. Modellen hans viser svakere kontantøkonomi ved mer enn 12 måneder. Han understreker at dette er retningslinjer med unntak, ikke universelle tester på lønnsomhet.
I Sacks' veiledning fra 2020 blir burn multiple bedre etter hvert som selskapet modnes: rundt 3 i seed, 2 som rimelig for et selskap i tidlig fase og 5 som svært dårlig.
Bruk disse eldre, amerikansk orienterte veiledningene til å stille spørsmål, ikke som bestått/ikke bestått for et norsk seed-selskap. Kontroller om salgskanaler, avtaleverdier, marginer og modenhet faktisk kan sammenlignes.
På vei mot serie A
Før neste runde bør du kunne vise om resultatene lar seg gjenta: salg gjort av andre enn gründeren, kundegrupper med fornyelseshistorikk, marginer for større kunder og en plan som bygger på faktiske resultater.
I SaaS Capitals rapport fra 2025 om private B2B-SaaS-selskaper er median NRR 102 % og øvre kvartil 111 % for årlige avtaleverdier på USD 25 000–50 000. Kontroller utvalget og definisjonene før du bruker tallene til sammenligning.
Rapporten viser sammenheng mellom større avtaler og høyere netto inntektsbevaring i private B2B-SaaS-selskaper. Vekstanalysen omtaler et delutvalg med over USD 1 million i ARR. Det betyr ikke at alle deltakerne har nøyaktig USD 1 million. Sammenlign med den oppgitte gruppen, ikke en antatt grense for en finansieringsfase. Sacks’ eksempel på rundt 2 etter serie A er en illustrasjon, ikke et markedskrav.
Bruk seed-planen til å skaffe relevant dokumentasjon før pengene tar slutt. Diskuter forventningene med aktuelle investorer i god tid før neste runde.
Tall som er for tidlige til å bety noe
- Burn multiple med null eller negativ netto økning i ARR.
- Livstidsverdi fremskrevet fra kort og ustabil kundehistorikk uten alternative scenarioer.
- Vekstprosenter uten antallet kunder bak de små utvalgene.
- Kundebevaring målt før relevante fornyelser, uten at begrensningen oppgis.
- CAC fra gründernes nettverk brukt som bevis for en annen, uprøvd salgskanal.
Når tallgrunnlaget er lite
Én tapt kunde av tolv gir omtrent 8,3 % månedlig kundefrafall. Gjentas samme andel i tolv måneder, blir årlig frafall omtrent 64,8 %: 1 − (11/12)^12. Det er et regnescenario, ikke en pålitelig årsprognose basert på ett tap. Ingen tap i et lite utvalg beviser heller ikke at fremtidig frafall er null.
Vis både antall og prosenter, og forklar hvor kort historikken er. Da kan investoren vurdere hvor mye vekt tallene bør få.
Tenk deg at tolv kunder har begynt å betale NOK 2 500 i måneden. Den eldste startet for ni måneder siden, og én kunde har sluttet. Vis alle tolv i en tabell med startmåned, pris, kanal og status, med egnede kundeidentifikatorer. På én rad kan det stå «sluttet i måned fire etter eierskifte». Gjør det tydelig at elleve fortsatt betaler.
Tabellen gjør kundehistorikken synlig. Sammen med tydelige forutsetninger gir den grunnlag for å vurdere nøkkeltallene:
- Med oppgitt bruttomargin på 70 % bidrar hver betalende kunde med NOK 1 750 i måneden etter kostnadene som er tatt med til IT-drift, betaling og kundestøtte.
- Kvartalets kundeanskaffelse kostet NOK 90 000 og ga seks nye kunder. Samlet CAC er NOK 15 000. Dette interne måltallet inkluderer oppgitt verdi av gründernes salgstid. NOK 40 000 i kostnader til betalte kanaler ga to kunder. Betalt CAC er NOK 20 000.
- Ved fast månedlig bruttofortjeneste, uten frafall eller flere kostnadsfradrag, er enkel anslått tilbakebetalingstid 15 000 / 1 750 = 8,6 måneder. For betalt kundeanskaffelse er den 20 000 / 1 750 = 11,4 måneder.
- Blir en kunde i 24 måneder til samme pris og margin, er anslått bruttofortjeneste NOK 42 000. Det gir 42 000 / 15 000 = 2,8. Dette er et betinget scenario for 24 måneders bruttofortjeneste, ikke observert LTV eller neddiskontert nettofortjeneste.
- NOK 3,2 millioner i frie, tilgjengelige penger delt på antatt fast netto kontantforbruk på NOK 320 000 per måned gir ti måneder. Oppdater likviditetsprognosen når forutsetningene endrer seg.
Når du viser beregningen, kan investoren undersøke forutsetningene. Et forholdstall som «LTV:CAC på 5» uten grunnlag sier langt mindre.
Før inntektene kommer, skiller du mellom betalte piloter, prisede intensjonsavtaler, depositum og forhåndsbestillinger. De har ulike vilkår. Vis hva som er bindende, rett til tilbakebetaling, forventet overgang til ordinært salg og usikkerhet. Ubetalte kundesamtaler kan belyse behovet, men skal ikke regnes som avtalte inntekter.
Bruk en presisjon som passer underlaget. Eksakte historiske beløp skal stemme med dokumentasjonen. Prognoser og anslåtte tidskostnader må ikke fremstå sikrere enn de er. Ha beregningene tilgjengelige i vedlegget eller datarommet.
Kan en annen person gjenskape tallene?
Avstem nøkkeltallene på slidene mot økonomimodellen og underlaget. Ved avvik undersøker du begge. Modellen er ikke automatisk riktig. Bruk samme kundegruppe, periode og kostnadsdefinisjon, og ta hensyn til tiden mellom salgsutgifter og salgene de gir.
Bruttomarginen skal stemme med inntektene og kostnadene du har oppgitt. Avstem MRR mot aktive løpende avtaler og forklar forskjeller fra fakturering og regnskapsført inntekt. Likviditetshorisonten skal følge likviditetsprognosen.
Avstem før du sender filen. Lag et ark med én rad per nøkkeltall, kildecellene og verdien i både modellen og presentasjonen. Rett avvikene. Har investoren sett en tidligere versjon, forklarer du hva du endret.
Avstemmingen hjelper også med markedsanslaget. Kundetallet i inntektsprognosen må passe med andelen dere planlegger å ta av markedet. Bruk samme grunnlag i presentasjonen, økonomimodellen og markedsberegningen.