
Slik leser du cap table
Cap table viser hvem som eier hva i selskapet. De fleste kommer som regneark. Kontroller at eierandelene bygger på riktig aksjeantall.
| Kolonne | Hva den må inneholde for at tallet skal gi mening |
|---|---|
| Aksjonær | Alle registrerte eiere, også holdingselskaper, med den fysiske personen bak hver av dem. |
| Aksjer og aksjeklasse | Antall aksjer per eier og aksjeklassen de tilhører. Et selskap med én klasse har én kolonne her. Finnes det flere klasser, må vedtektene angi hva som skiller dem (aksjeloven § 4-1). |
| Fullt utvannet aksjeantall | Utstedte aksjer pluss alle rettigheter som kan bli aksjer: tildelte opsjoner, den utildelte poolen, frittstående tegningsretter, øvrige tegningsretter og konvertible lån beregnet etter konverteringsvilkårene. Hver kategori på egen linje. |
| Eierandel | Hver eiers aksjer delt på fullt utvannet aksjeantall. En prosentandel beregnet bare på utstedte aksjer viser en høyere eierandel enn når mulige nye aksjer tas med. |
Be om den fullt utvannede versjonen, og kontroller hva som er lagt til for å komme frem til den. En gründer som oppgir 35 prosent av utstedte aksjer og 28 prosent fullt utvannet, har gitt deg to riktige opplysninger. Det andre tallet er det du investerer ut fra.
Utvanning er nedgangen i denne prosentandelen hver gang nye aksjer utstedes. Du kan modellere utvanningen fra dagen du investerer.
Cap table og aksjeeierboken
Kontroller regnearket mot den juridiske oversikten, aksjeeierboken. Styret har ansvar for å føre den på selskapets forretningsadresse, normalt elektronisk (aksjeloven § 4-5).
For eksisterende aksjer kan rettighetene normalt utøves fra innføring i aksjeeierboken, eller når ervervet er meldt og dokumentert og ikke hindres av overdragelsesbegrensninger (§ 4-2). Utdelinger og fortrinnsrett ved emisjon er unntak. Selskapet skal innføre et dokumentert erverv uten opphold, med mindre samtykke eller forkjøpsrett hindrer det (§ 4-7). Nye aksjer følger § 10-11.
Alle kan se aksjeeierboken (§ 4-6). Skaff den, og sammenlign den med cap table, linje for linje. Innføringene dateres, slik at du kan kontrollere at den siste runden ble ført inn da den ble gjennomført.
Aksjeeierboken avgjør ikke alle spørsmål om prioritet eller vern mot kreditorer. Hvis flere kjøpere av samme aksje er i god tro, går den retten foran som selskapet først får melding om (§ 4-13). Vern mot selgerens kreditorer krever melding til selskapet fra kjøperen eller selgeren. Undersøk derfor avtalene og meldingene i tillegg til aksjeeierboken.
Utenfor selskapet finnes to offentlige kilder som lar deg kontrollere oversikten uten å spørre noen.
| Kilde | Hva den viser, og hva den ikke viser |
|---|---|
| Foretaksregisteret (Brønnøysundregistrene) | Aksjekapitalen og alle endringer i den, styre- og lederroller, vedtektene og om et konvertibelt lån, en styrefullmakt eller tegningsretter er meldt (aksjeloven § 11-6). Det viser ikke hvem som eier aksjene. Det viser at utvannende instrumenter finnes, men ikke vilkårene deres. |
| Skatteetatens aksjonærregister | Hver eiers navn, aksjeklasse og aksjeantall ved forrige årsskifte, offentliggjort i mai året etter. Opplysningene kan være opptil sytten måneder gamle og inneholder ikke opsjoner, tegningsretter eller konverteringsvilkår. |
Undersøk alle avvik mellom de tre kildene. Se etter aksjer som står i regnearket, men mangler i aksjeeierboken, et aksjeantall som ikke stemmer med kapitalen i Foretaksregisteret, eller et konvertibelt lån som mangler begge steder.
Hvert avvik må forklares før dere avtaler aksjekursen i runden. Det kan kreve forhandlinger også med eiere som ikke deltar i møtet.
Fra verdsettelse til kurs per aksje
Generalforsamlingens emisjonsvedtak må angi de nye aksjenes pålydende og beløpet som skal betales per aksje (aksjeloven § 10-1). Dette er to ulike tall.
Pålydende fastsettes i vedtektene sammen med aksjekapitalen (§ 2-2) og er likt for alle aksjer i selskapet (§ 3-1). Emisjonskursen er prisen som ble avtalt i runden.
Lavt pålydende gir små trinn ved senere emisjoner og ved fastsettelse av innløsningskurs for opsjoner. Høyt pålydende tvinger frem uhåndterlige investeringsbeløp. Ingen av delene er en feil. Å endre pålydende krever vedtektsendring.
Velg én beregningsmåte, og oppgi den. Her er emisjonskursen verdien før ny kapital delt på fullt utvannet aksjeantall før runden, uten aksjene et konvertibelt lån vil få. Et lån som konverteres, utvanner dermed også den nye investoren.
Den andre beregningsmåten tar konverteringsaksjene med i aksjeantallet før ny kapital. Det beskytter den nye investoren og legger utvanningen på gründerne. Term sheets bruker begge løsninger. Kontroller hvilken beregningsmåte utkastet bruker.
| Trinn | Formel | Hypotetisk regneeksempel |
|---|---|---|
| Verdi før ny kapital | Avtalt | NOK 12 000 000 |
| Fullt utvannede aksjer før runden | Fra den avstemte oversikten | 800 000 (700 000 gründeraksjer pluss en pool på 100 000 aksjer opprettet innenfor verdien før ny kapital) |
| Kurs per aksje | Verdi før ny kapital ÷ fullt utvannede aksjer før runden | NOK 15,00 |
| Nye aksjer | Ny kapital ÷ kurs | NOK 3 000 000 ÷ 15 = 200 000 |
| Verdi etter ny kapital | Verdi før ny kapital + ny kapital | NOK 15 000 000 |
| Investorens eierandel | Nye aksjer ÷ fullt utvannede aksjer etter runden | 200 000 ÷ 1 000 000 = 20,0 % |
Alle tallene i tabellene nedenfor er NorBAN-eksempler med runde beløp, laget for å vise hvordan beregningene virker. Ingen av dem er en markedsreferanse.
Utvanning runde for runde
Selskapet nedenfor starter med to gründere som eier 700 000 aksjer. Det henter en seed-runde fra engleinvestorer med en opsjonspool på 10 prosent opprettet innenfor verdien før ny kapital. Deretter følger en priset andre runde og en serie A-runde.
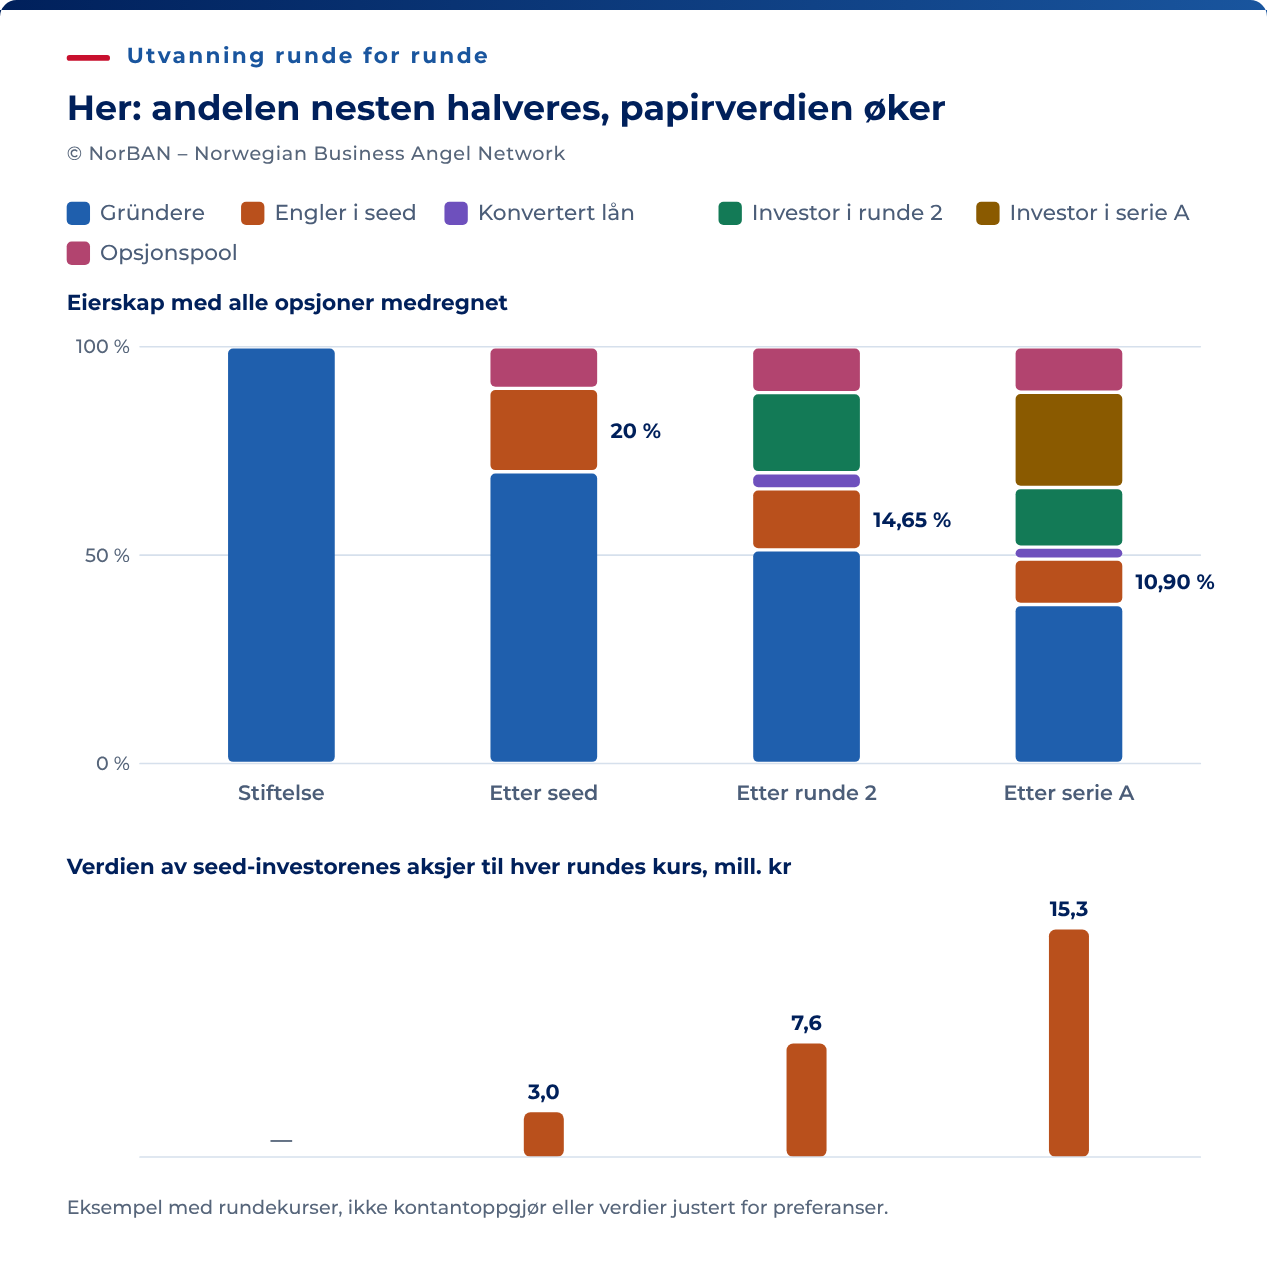
Mellom de to første rundene tar selskapet opp et konvertibelt lån. Hver utvidelse av opsjonspoolen på 50 000 enheter legges til aksjeantallet som brukes til å beregne kursen før den nye investeringen. I runde 2 bruker verdsettelsestaket det samme antallet på 1 050 000. Selve konverteringsaksjene holdes utenfor beregningsgrunnlaget for kursen. Konverteringen utvanner derfor også den nye investoren.
Hold disse definisjonene tydelige i dokumentene. Tallene ser bort fra renter og innbetalinger ved opsjonsinnløsning. Kurser og teoretiske fullt utvannede enheter er avrundet i fremstillingen, mens prosentandelene bruker nøyaktige verdier. En faktisk transaksjon må gjennomføres med hele enheter.
| Runde | Verdi før ny kapital (mill. NOK) | Ny kapital (mill. NOK) | Kurs (NOK) | Enheter til ny investor | Andre endringer |
|---|---|---|---|---|---|
| Seed | 12 | 3 | 15.000000 | 200,000 | Pool på 100 000 enheter innenfor verdien før ny kapital |
| Runde 2 | 40 | 10 | 38.095238 | 262,500 | 52 500 konverteringsaksjer; poolen utvides med 50 000 innenfor verdien før ny kapital |
| Serie A | 108 | 32 | 76.325088 | 419,259.259 | Poolen utvides med 50 000 innenfor verdien før ny kapital |
Se på hvordan både prosentandelen og verdien av beholdningen endrer seg. De første engleinvestorenes prosentandel faller med nesten halvparten gjennom de to senere rundene, mens verdien av posten øker til mer enn fem ganger så mye målt til emisjonskursene.
| Eier | Ved stiftelse | Etter seed | Etter runde 2 | Etter serie A |
|---|---|---|---|---|
| Gründerne | 100% | 70% | 51.28% | 38.16% |
| Engleinvestorene fra seed-runden | — | 20% | 14.65% | 10.90% |
| Innehaveren av det konvertible lånet | — | — | 3.85% | 2.86% |
| Investoren fra runde 2 | — | — | 19.23% | 14.31% |
| Serie A-investoren | — | — | — | 22.86% |
| Opsjonspool | — | 10% | 10.99% | 10.90% |
| Fullt utvannede enheter | 700,000 | 1,000,000 | 1,365,000.000 | 1,834,259.259 |
| Engleinvestorenes verdi til emisjonskurs (mill. NOK) | — | 3.000 | 7.619 | 15.265 |
Utvanningen per priset runde i modellen er rundt 20 prosent. Den norske investeringspartneren Lise Fulland beskriver dette som et vanlig nivå, som nesten aldri overskrides med mer enn noen få prosentpoeng.
Cartas plattformdata fra USA viste medianer på omtrent 20 prosent ved seed og serie A tidlig i 2024. Selskapets rapport om gründereierskap viste at medianen for gründerteamets eierandel var 56 prosent etter seed og 36 prosent ved serie A. Bruk tallene til å forstå hvordan eierandelene kan endre seg. Verdsett en norsk runde ut fra forholdene i det aktuelle selskapet.
Gründerne eier 38,16 % etter tre runder i dette eksempelet. Diskuter om den gjenværende eierandelen støtter innsatsen teamet skal legge ned. Prosentandelen alene sier ikke hvor motivert teamet er. Ta med planlagte opsjonspooler og instrumenter når du sammenligner tilbud.
Gjør den samme beregningen for alle investeringer du vurderer, før dere blir enige om prisen. Legg inn verdsettelsen før ny kapital, rundestørrelsen, opsjonspoolen og konverteringsvilkårene. Da får du tilsvarende tabeller for selskapet du vurderer.
Opsjonspoolen i modellen
En opsjonspool er utvanning du godtar på forhånd. Når i runden poolen opprettes, avgjør hvem som betaler. Seed-runden ovenfor gir ulike priser og eierandeler når vi beregner begge løsningene med samme verdi før ny kapital og samme kontantinvestering.
| Pool opprettet innenfor verdien før ny kapital | Pool opprettet etter runden | |
|---|---|---|
| Verdi før ny kapital | NOK 12 000 000 | NOK 12 000 000 |
| Investorens kontantinnskudd | NOK 3 000 000 | NOK 3 000 000 |
| Kurs per aksje | NOK 15,00 | NOK 17,142857 |
| Gründerne | 700 000 aksjer, 70,0 % | 700 000 aksjer, 72,0 % |
| Investoren | 200 000 aksjer, 20,0 % | 175 000 aksjer, 18,0 % |
| Poolen | 100 000 aksjer, 10,0 % | omtrent 97 222 enheter, 10,0 % |
| Fullt utvannet | 1 000 000 | omtrent 972 222 |
Antallet i poolen som opprettes etter runden, er avrundet i fremstillingen. Prosentandelene bruker det nøyaktige antallet. Før en faktisk emisjon kan gjennomføres, må partene avtale en løsning med hele enheter.
En pool på 10 prosent innenfor verdien før ny kapital koster gründerne to prosentpoeng og lar dine 20 prosent stå urørt. Det betyr også at den oppgitte verdien før ny kapital på NOK 12 millioner verdsetter gründernes egen beholdning til NOK 10,5 millioner. Poolen utgjør resten.
Plasseringen av poolen forhandles i hver runde. Beregn størrelsen ut fra ansettelsesplanen frem til neste runde, og kontroller hvilken skatteordning opsjonene skal tildeles under. Det dekker artikkelen om opsjonspoolen.
Konvertible lån inn i cap table
Når låneavtalen gir både rabatt og verdsettelsestak, brukes den avtalte beregningsmåten til å finne den laveste konverteringskursen. Rundens aksjekurs avgjør om rabatten eller taket gir lavest kurs, og dermed hvor mange aksjer långiveren får.
| Verdi før ny kapital | Rundekurs (NOK) | Rabattkurs | Takkurs | Anvendt kurs | Enheter til långiveren |
|---|---|---|---|---|---|
| NOK 40 millioner | 38.095238 | 30.476190 | 28.571429 | 28.571429 | 52,500.000 |
| NOK 30 millioner | 28.571429 | 22.857143 | 28.571429 | 22.857143 | 65,625.000 |
| NOK 20 millioner | 19.047619 | 15.238095 | 28.571429 | 15.238095 | 98,437.500 |
Sammenlign de to kursene. Med samme aksjeantall i beregningsgrunnlaget og 20 % rabatt gir verdsettelsestaket på NOK 30 millioner den laveste kursen over NOK 37,5 millioner før ny kapital. Ved dette punktet er kursene like. Når taket slår inn, konverteres en fast hovedstol til et fast antall aksjer for dette beregningsgrunnlaget. En høyere emisjonskurs øker verdien deres, ikke antallet.
I runde 2 får den nye investoren 19,23 % etter konvertering. Gründerne faller fra 70 % til 51,28 %. De mister 18,72 prosentpoeng, eller 26,74 % av sin tidligere eierandel. Disse målene svarer på ulike spørsmål. Prosentandelen som tildeles andre eiere, er ikke det samme målet som nedgangen i gründernes eierandel.
Til emisjonskurs er alle aksjene samlet, når opsjoner og konverteringsaksjer er regnet med, verdt NOK 52 millioner: NOK 40 millioner i verdi før ny kapital, inkludert poolutvidelsen, NOK 10 millioner i ny investering og NOK 2 millioner tillagt konverteringsaksjene. Det siste beløpet består av NOK 1,5 millioner i hovedstol og NOK 0,5 millioner i merverdi. Det er ikke nye kontanter.
Bryt ned hver runde på samme måte før du godtar den. Be om skriftlig oversikt over hovedstol, rabatt, verdsettelsestak og hva som utløser konvertering for alle utestående konvertible lån. Artikkelen om finansieringsinstrumenter dekker instrumentvilkårene og valget mellom priset runde og lån.
Når cap table ikke stemmer
Noen oversikter bør stanse en investering til feilene er rettet. Hvert forhold nedenfor kan kontrolleres i dokumentene du allerede har rett til å se. Hvert av dem krever en forhandling med eksisterende eiere før du kan prise runden.
| Problem | Hvordan det ser ut, og hva det gjør med runden |
|---|---|
| Passiv eierpost hos en gründer som har sluttet | En tidligere gründer eier fortsatt en stor post uten å arbeide i selskapet. Norsk praksis beskytter mot dette med opptjeningsvilkår og good leaver- og bad leaver-prising i aksjonæravtalen, slik Simonsen Vogt Wiig beskriver. Hvis ingen bestemmelse gjelder, er mulighetene at de andre aksjonærene kjøper, selskapets kjøp av egne aksjer innenfor aksjeloven kapittel 9 (aksjeloven § 9-2) eller innløsning når vedtektene åpner for det (aksjeloven § 12-7). Alle tre må avtales eller vedtas før pengene dine kommer inn. |
| Gründerne har for liten eierandel til at den motiverer | Gründerteamet er allerede så utvannet at to runder til vil ta eierandelen under et motiverende nivå. Beskyttelsen din i neste runde er gründernes eierandel. Pris derfor denne runden med modellen ovenfor, og se hvor de ender. |
| Uklare aksjeklasser | Preferanse-, stemme- eller utbytterettigheter som bare står i aksjonæravtalen. En rettighet knyttet til aksjeklassen binder bare selskapet gjennom vedtektene (aksjeloven § 4-1). Alt annet binder dem som har signert, og ingen andre. |
| Udokumenterte opsjoner og løfter | Opsjoner i oversikten uten ordning, tildelingsbrev eller generalforsamlingsfullmakt, eller aksjer lovet til en rådgiver og aldri utstedt. Hver av dem er enten en fremtidig emisjon som utvanner deg, eller et krav som kommer frem ved exit. |
| Tidligere runder til lavere pris | En nylig emisjon til en brøkdel av dagens pris, uten forklaring på spranget. Enten betalte den tidligere investoren for lite, eller så betaler du for mye. |
| Udokumenterte konverteringskrav | Penger mottatt som lån med konverteringsvilkår avtalt på e-post eller ikke avtalt i det hele tatt. Et konvertibelt lån krever generalforsamlingsvedtak som meldes til Foretaksregisteret (aksjeloven § 11-6). Manglende dokumentasjon kan føre til konflikt om rettighetene når selskapet senere selges. |
| Tredjepartsrettigheter runden utløser | Fortrinnsrett, samtykkerett eller utvanningsbeskyttelse hos eksisterende aksjonærer eller en tidligere långiver som emisjonen utløser. Les vedtektene og alle tidligere avtaler for å se hva en ny emisjon utløser. |
| Oversikten stemmer ikke med registrene | Et av avvikene beskrevet ovenfor. Ingenting prises før aksjeeierboken, regnearket og Foretaksregisteret stemmer overens. |
Hvor mye av arbeidet du gjør selv, avhenger av erfaringen og rollen din.
- En førstegangsinvestor avstemmer selv cap table mot aksjeeierboken og de offentlige kildene. Det er slik du lærer deg vanen med å lese cap table.
- En erfaren engleinvestor går rett til fullt utvannet aksjeantall og de konvertible lånene, og modellerer de neste to rundene før første møte om pris.
- I et syndikat bygger én person modellen og deler den, slik at gruppen forhandler ut fra samme oversikt.