
Hva instrumentet avgjør
Valget av investeringsform avgjør hva du eier ved gjennomføring, når prisen fastsettes, og hvilken del av aksjeloven som regulerer investeringen. Avklar investeringsformen før du leser term sheet-et. Vilkårene avhenger av rettighetene instrumentet gir deg.
| Instrument | Hva du har ved gjennomføring | Når prisen fastsettes | Lovregulering |
|---|---|---|---|
| Nye aksjer i en emisjon | Nyopprettede aksjer, registrert på deg når kapitalforhøyelsen er registrert. | Nå, som tegningskurs i generalforsamlingens vedtak. | Aksjeloven kapittel 10 |
| Eksisterende aksjer kjøpt fra en aksjeeier | Aksjer som allerede finnes, overdratt til deg av en selger. | Nå, i aksjekjøpsavtalen med selgeren. | Kjøpsloven § 1 for kjøpet, aksjeloven § 4-15 og følgende for overdragelsen |
| Konvertibelt lån | Et gjeldskrav mot selskapet, med rett til å kreve aksjer. | Senere, beregnet ut fra neste prisede runde gjennom rabatt og verdsettelsestak. | Aksjeloven kapittel 11 |
| SLIP (Startup's Lead Investment Paper) | En rett til å tegne aksjer til pålydende i en fremtidig emisjon. Ingen gjeldsfordring, rente eller forfallsdato. | Senere, gjennom rabatt og verdsettelsestak. | Gjennomføres som kapitalforhøyelse etter aksjeloven kapittel 10 ved konvertering |
Nye aksjer i en priset runde er standard når partene kan bli enige om prisen. Når de ikke kan det, er SLIP standardinstrumentet for utsatt prising i pre-seed. Det har erstattet mye av den tidligere bruken av konvertible lån.
Konvertible lån brukes fortsatt når långiveren ønsker et gjeldskrav, vanligvis ved mellomfinansiering. Simonsen Vogt Wiig opplyser at amerikanske SAFE-avtaler forekommer av og til, særlig når amerikanske investorer deltar.
Kjøp av eksisterende aksjer er unntaket i en engleinvestering. Det skjer når en gründer eller tidlig eier selger seg ned, eller når en investor kjøper seg inn i et selskap som ikke henter kapital. Pengene går til selgeren i stedet for inn i virksomheten.
Nye aksjer: emisjonen
En priset runde er like mye en selskapsrettslig handling som en avtale. Aksjene finnes ikke før selskapet oppretter dem ved kapitalforhøyelse, i en fast rekkefølge med faste frister. Eierskapet ditt begynner ved det siste steget.
- Styret foreslår forhøyelsen med tilhørende dokumenter (aksjeloven § 10-3).
- Generalforsamlingen vedtar den med to tredeler av både de avgitte stemmene og den representerte aksjekapitalen, fordi aksjekapitalen i vedtektene endres (§ 10-1 og § 5-18). Vedtaket angir beløpet eller et intervall, pålydende, tegningskursen, hvem som kan tegne, tegnings- og betalingsfristene, utbytterettigheter og hvem som dekker kostnadene.
- Eksisterende aksjeeiere har fortrinnsrett til å tegne forholdsmessig ved en kontantemisjon (§ 10-4). En rettet tildeling til en ny investor kan kreve at retten fravikes med samme flertall på to tredeler (§ 10-5).
- Du tegner i protokollen eller et separat tegningsdokument og betaler. Tegningsfristen kan ikke være lengre enn tre måneder fra vedtaket (§ 10-1).
- Selskapet melder forhøyelsen til Foretaksregisteret innen tre måneder etter tegningsfristens utløp, med bekreftelse på mottatt innbetaling (§ 10-9). Kontantinnskudd kan bekreftes av revisor, bank, advokat eller regnskapsfører. Tingsinnskudd eller motregning kan bare bekreftes av revisor. Oversittes fristen, bortfaller vedtaket, og aksjetegningene er ikke lenger bindende.
- De nye aksjene gir aksjeeierrettigheter fra registrering, med mindre vedtaket bestemmer noe annet (§ 10-11).
To tremånedersperioder løper etter hverandre, så yttergrensen fra vedtak til registermelding er omtrent seks måneder. Når styret handler etter en løpende fullmakt (§ 10-14 og følgende), må fullmakten allerede være registrert før styret bruker den. En runde der tegningen er lavere enn minimumsbeløpet i vedtaket, kan ikke registreres.
Betal aldri før vedtaket finnes. Tegningsavtalen er avtalen rundt den selskapsrettslige handlingen og kan ikke erstatte noen av stegene. Artikkelen om gjennomføringsdokumentene går gjennom avtalen klausul for klausul.
Kjøp av eksisterende aksjer
Kjøp fra en aksjeeier er et kjøp, og kjøpsloven gjelder. Du har en selger å rette krav mot, og lovfestede rettigheter som utgangspunkt for aksjekjøpsavtalen: reklamasjon innen rimelig tid, prisavslag, erstatning og heving ved vesentlig mangel.
Høyesterett har hevet et aksjekjøp der et krav det ikke var opplyst om, dukket opp etter gjennomføring.
Aksjetegning i en emisjon er ikke et kjøp. Det finnes ingen selger. Aksjene oppstår gjennom selskapets egen handling etter kapittel 10, og når forhøyelsen er registrert, står kapitalvernreglene i veien for å reversere den. Beskyttelsen din er avtalen. En utelatt garanti etterlater en risiko uten lovfestet minstebeskyttelse.
Plikten til å undersøke aksjene gir en annen risiko for kjøperen. En kjøper kan ikke gjøre gjeldende mangler som burde vært oppdaget. Regelen gjelder kjøp av eksisterende aksjer, ikke aksjetegning. Funn fra due diligence (selskapsgjennomgang) får derfor ulike følger i de to strukturene.
Selve overdragelsen følger aksjeloven kapittel 4. Utgangspunktet er at selskapet må samtykke til ervervet. Samtykke regnes som gitt etter to måneders taushet (§ 4-15 og § 4-16). De andre aksjeeierne har forkjøpsrett til aksjer som har skiftet eier (§ 4-19 og følgende).
Les vedtektene og aksjonæravtalen før du signerer. Begge kan ha endret disse utgangspunktene.
Kjøp av eksisterende aksjer endrer også hva pengene dine kan oppnå. De går til selgerens konto og forlenger ikke tiden selskapets penger varer. Et kjøp alene finansierer derfor aldri planen du støtter. Spør først hvorfor selgeren selger, og til hvilken pris sammenlignet med forrige runde.
Konvertibelt lån
Konvertible lån har et lovgrunnlag. Aksjeloven åpner for at et selskap tar opp lån der kreditor kan kreve aksjer utstedt. Beslutningen ligger hos generalforsamlingen, med samme flertall på to tredeler som ved vedtektsendring (§ 11-1 og følgende). Vedtaket angir lånerammen og konverteringsvilkårene.
- Eksisterende aksjeeiere har fortrinnsrett til å tegne selve lånet. Generalforsamlingen kan fravike retten med samme flertall (§ 11-4).
- Når beløpet generalforsamlingen fastsatte, er tegnet, skal vedtaket meldes til Foretaksregisteret uten opphold. Meldingen skal angi beløpet aksjekapitalen kan økes med, og fristen for å kreve aksjer (§ 11-6). Loven angir ikke et bestemt antall dager.
- Generalforsamlingen kan gi styret fullmakt til å vedta slike lån innenfor en ramme (§ 11-8).
- Konverteringen gjennomføres senere som en registrert kapitalforhøyelse etter kapittel 10, med alt det innebærer.
Norsk veiledning skiller mellom et registrert, ekte konvertibelt lån, som oppfyller formkravene og gir rett til å kreve aksjer, og et uregistrert, uekte konvertibelt lån. Det siste kan se likt ut på papiret, men trenger et nytt generalforsamlingsvedtak før konvertering.
Et lån etter kapittel 11 gir långiveren rett til å konvertere innen fristen i vedtaket, maksimalt fem år. Avtalen kan også kreve konvertering ved en kvalifiserende runde eller ved forfall. Få mekanismen skrevet uttrykkelig inn. Et ordinært lån med løfte om senere konvertering trenger et nytt vedtak om kapitalforhøyelse, så kontroller også eventuelle stemmeforpliktelser.
Registeret viser at et konvertibelt lån finnes. Det viser ikke rabatten, taket, den utløsende hendelsen eller innehaveren. Dette står i låneavtalen og protokollene. Har selskapet utestående instrumenter, må du derfor be om dokumentene.
Før generalforsamlingen innkalles, kontroller hvordan låneavtalen setter prisen, utløser konvertering og håndterer tilbakebetaling.
Hovedstol og prioritet
Hva vilkåret gjør. Angir lånebeløpet og kravets prioritet. Konvertible englelån er usikrede, og en offentlig medfinansiør kan kreve at de står tilbake for all annen gjeld.
Hva du bør kontrollere. Om lånet har sikkerhet i selskapets eiendeler eller immaterielle rettigheter. Sikkerhet i et selskap som mislykkes, er sjelden verdt kampen for å realisere den.
Rente
Hva vilkåret gjør. Renten påløper på hovedstolen og konverteres normalt sammen med den. Norske konvertible lån knyttes vanligvis til NIBOR med et tillegg.
Hva du bør kontrollere. Om rentene betales kontant fra et selskap uten inntekter, og om du låner ut privat eller gjennom et holdingselskap. Det endrer skatten på rentene.
Rabatt
Hva vilkåret gjør. Angir hvor mange prosent under neste rundes pris du konverterer til. Norsk veiledning omtaler 20 prosent som vanlig.
Hva du bør kontrollere. At rabatten og taket brukes slik at det laveste alternativet gjelder, og at rabatten beregnes fra rundens aksjekurs, ikke fra verdien før investering.
Verdsettelsestak
Hva vilkåret gjør. Setter et tak på verdsettelsen ved konvertering, slik at du som tidlig investor ikke må betale samme høye aksjekurs som investorer som kommer inn senere. Dette er vilkåret som bestemmer eierandelen din.
Hva du bør kontrollere. Regn på hvordan taket virker ved verdsettelsen du forventer i neste runde, og hvor mange aksjer du får. Et tak langt over den verdsettelsen beskytter ingenting.
Kvalifiserende runde
Hva vilkåret gjør. Definerer finansieringen som utløser konvertering, med en minstestørrelse.
Hva du bør kontrollere. At runden selskapet planlegger, ville utløse konvertering. En for høy terskel lar lånet bli stående gjennom en vanlig seedrunde.
Andre utløsende hendelser
Hva vilkåret gjør. Regulerer salg av selskapet, insolvens, forfall og av og til konvertering etter ditt eget valg.
Hva du bør kontrollere. Om du ved et salg konverterer til aksjer og får din andel av salgsoppgjøret, eller får tilbakebetalt lånet med et tillegg. Konvertering er vanligvis mer verdt.
Forfall: hva skjer hvis lånet ikke konverteres?
Hva vilkåret gjør. Angir hva som skjer hvis ingen kvalifiserende runde kommer. Det norske utgangspunktet er tilbakebetaling med renter.
Hva du bør kontrollere. Et tilbakebetalingskrav mot et selskap uten kontanter er et krav du må reforhandle. Automatisk konvertering ved taket gir deg aksjer i stedet.
Fremgangsmåten ved konvertering
Hva vilkåret gjør. Konverteringen gjennomføres som kapitalforhøyelse: vedtak eller registrert styrefullmakt, tegning, bekreftelse og registermelding. Når lånet motregnes mot tegningsbeløpet, kan bare revisor bekrefte oppgjøret.
Hva du bør kontrollere. At aksjeeierne på forhånd er forpliktet til å stemme for konverteringen, og selskapet til å registrere den.
Hvorfor SAFE passer dårlig her
En amerikansk SAFE tar inn penger nå mot et løfte om at selskapet skal utstede aksjer på innehaverens vilkår når en utløsende hendelse skjer, uten flere selskapsrettslige handlinger. Norsk selskapsrett står i veien på fire punkter, hvert for seg.
- Bare generalforsamlingen kan vedta kapitalforhøyelse, eller styret med en fullmakt generalforsamlingen har vedtatt og som er registrert før bruk (§ 10-1, § 10-14). Det finnes ingen stående adgang til fritt å utstede aksjer.
- Vedtaket må fastsette kursen per aksje og hvem som kan tegne, før noen tegner (§ 10-1). En SAFE utsetter begge deler.
- Forhøyelsen får virkning først ved registrering, som krever bekreftet innbetaling og melding innen fristen (§ 10-9). Oversittes den, bortfaller vedtaket.
- Penger betalt inn før et vedtak er ikke aksjekapital. Å gjøre dem om til aksjer senere krever ny kontanttegning eller gjeldskonvertering. Vedtaket må angi hvilken løsning som brukes, og revisor må bekrefte eventuell motregning.
Det fjerde punktet forklarer de norske instrumentene. Penger som kommer inn som lån, er noe loven anerkjenner og kapittel 11 regulerer. Penger som kommer inn som forskudd på aksjer, er ikke det. SLIP velger den andre veien og knytter seg til kapittel 10 som en tegningsrett.
SLIP ble utviklet av Startuplab sammen med advokatfirmaet SANDS og lansert i april 2019 for å få SAFE-lignende utsatt prising til å fungere etter norsk rett. Den gir deg en ugjenkallelig rett til å tegne aksjer til pålydende i en fremtidig emisjon. Retten utløses av en kvalifiserende runde over en angitt størrelse, en selskapstransaksjon eller, der det er avtalt, etter ditt eget valg.
De økonomiske vilkårene er rabatt og verdsettelsestak. Norsk veiledning beskriver SLIP som egenkapital uten verdsettelse, uten rente og uten forfallsdato. Startuplab trakk sin egen mal for konvertible lån i mai 2023 fordi instrumentet ikke lenger ble ansett som relevant på dette stadiet.
Husk forskjellen når en amerikansk medinvestor sender et dokument. Cartas plattformdata, som er amerikanske, viser at standarden i amerikansk pre-seed er en post-money SAFE med tak og uten rabatt. Den norske SLIP-en har begge deler. En SAFE presentert som standard i en norsk runde er et dokument skrevet for en annen lovgivning.
Velg instrument
Velg instrument ved å vurdere når og av hvem prisen skal settes, og hva du sitter igjen med hvis planen mislykkes. Vei disse forskjellene før du forhandler om verdsettelsen.
| Hva du vurderer | Nye aksjer, priset nå | Konvertibelt lån eller SLIP |
|---|---|---|
| Prisen | Avklart i en forhandling du deltar i, med informasjonen som er tilgjengelig nå. | Beregnet fra en senere runde du kanskje ikke deltar i, bare avgrenset av taket og rabatten. |
| Tid og kostnad | Generalforsamlingsvedtak, gjennomføringsdokumenter og to registreringsfrister før du eier noe. | Færre selskapsrettslige steg nå, men samme kapitalforhøyelsesprosess ved konvertering, i tillegg til lånets egen registrering. |
| Hvor klart eierandelen din fremgår | Andelen din er kjent på dagen og kan avstemmes mot aksjeeierboken. | Andelen din er ukjent frem til konvertering. Hvert ekstra instrument med samme tak tar en ny andel til samme lave pris. |
| Nedsiden hvis neste runde uteblir | Du har aksjer i et selskap som må finne penger eller avvikles. | Et konvertibelt lån forfaller til et tilbakebetalingskrav selskapet ikke kan dekke. En SLIP har ikke forfall og blir stående. |
| Hva du har i mellomtiden | Aksjeeierrettigheter fra registrering: generalforsamling, aksjeeierbok og det aksjonæravtalen legger til. | En kreditorposisjon eller en tegningsrett. Ingen stemmerett eller status som aksjeeier før konvertering. |
Fastsett prisen nå når dere har et forsvarlig grunnlag for å diskutere den, når runden er stor i forhold til selskapet, eller når du ønsker styringsrettighetene en aksjeeier har.
Utsett prisfastsettelsen når beløpet er reell mellomfinansiering til en runde som allerede er i gang, når en hendelse som avklarer prisen kommer innen noen måneder, eller når alternativet er en verdsettelsesdiskusjon ingen av partene kan underbygge.
Hvis problemet bare er at partene er uenige om prisen, løser de det ikke ved å velge et instrument som utsetter prisfastsettelsen. Uenigheten kommer tilbake ved konvertering, der taket erstatter verdsettelsen ingen forhandlet om. Da er pengene allerede brukt.
Instrumentet bestemmer også skattebehandlingen, med særlige følger for en privat långiver. Renter på lån til et selskap skattlegges som alminnelig inntekt. Renter over satsen Skatteetaten publiserer for formålet, skattlegges i tillegg etter regelen for lån fra personlige skattytere til selskaper. Det bringer beskatningen nær utbyttenivået.
Et holdingselskap som låner ut, faller utenfor denne regelen. Hvordan påløpte renter som gjøres opp i aksjer, skattlegges, bør du avklare med rådgiver før renten avtales.
Tapsbehandlingen er særlig viktig. Utenfor virksomhet er tap på en fordring som hovedregel ikke fradragsberettiget. Et konvertibelt lån gitt privat som aldri konverteres, gir derfor ikke fradrag når selskapet mislykkes. De samme pengene innbetalt som aksjekapital og tapt ville gitt fradrag. Skatteartikkelen forklarer behandlingen nærmere.
Hvis et konvertibelt lån aldri konverteres, kan du få tre problemer:
- Ingen kvalifiserende runde finner sted, og du sitter med et tilbakebetalingskrav mot et selskap uten kontanter.
- Et uregistrert lån trenger en avstemning du kanskje ikke vinner.
- Et eventuelt tap er et lånetap, ikke et aksjetap, med ulik skattebehandling.
Forhandle frem et lån etter kapittel 11 med en uttrykkelig mekanisme for konvertering ved forfall innen femårsfristen. Bekreft skattefølgene før du låner ut eller konverterer.
Hva instrumentet betyr i neste runde
Et konvertibelt lån kommer først inn i cap table når det konverteres. Det konverteres til den laveste av rabattkursen og kursen ved taket. Tallene nedenfor er et eksempel, ikke en markedsreferanse.
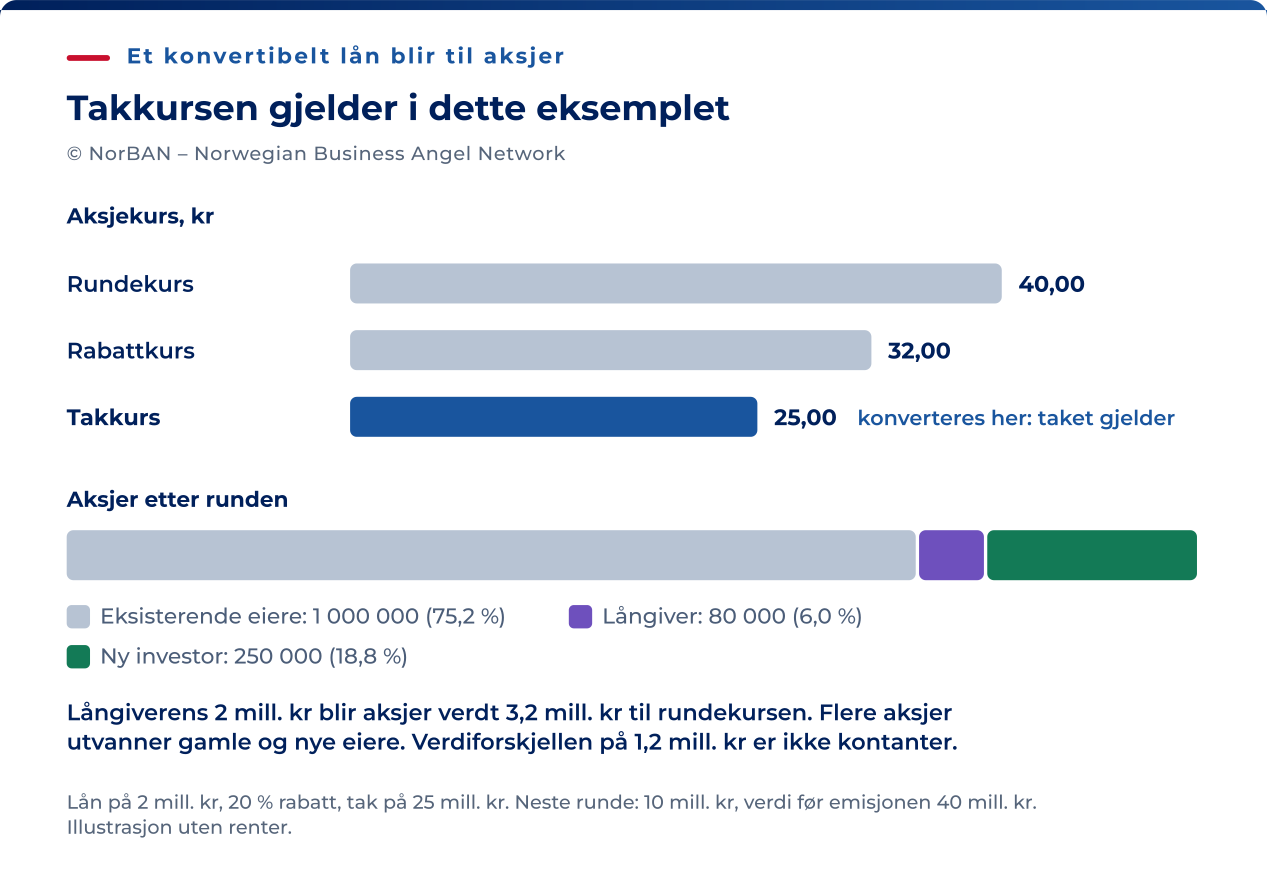
Ta et selskap med 1 000 000 aksjer som hentet NOK 2 millioner gjennom et konvertibelt lån med 20 prosent rabatt og et verdsettelsestak på NOK 25 millioner, uten renter i eksemplet. Ett år senere investerer en ny investor NOK 10 millioner til NOK 40 millioner før investering.
| Trinn | Tall |
|---|---|
| Rundens kurs per aksje | NOK 40 000 000 ÷ 1 000 000 = NOK 40,00 |
| Rabattkurs | NOK 40,00 × 0,8 = NOK 32,00 |
| Takkurs | NOK 25 000 000 ÷ 1 000 000 = NOK 25,00 |
| Konverteringskurs | NOK 25,00, fordi taket avgjør |
| Aksjer til låneinnehaveren | NOK 2 000 000 ÷ 25 = 80 000 |
| Aksjer til den nye investoren | NOK 10 000 000 ÷ 40 = 250 000 |
| Låneinnehaveren etter runden | 80 000 av 1 330 000 aksjer, 6,0 prosent, verdt NOK 3,2 millioner til rundens kurs |
Målt til rundens aksjekurs blir långiverens NOK 2 millioner til aksjer verdsatt til NOK 3,2 millioner. Forskjellen på NOK 1,2 millioner er en sammenligning ved denne kursen, ikke en kontantutbetaling. Med aksjeantallet i eksempelet utvanner de ekstra konverteringsaksjene både eksisterende aksjeeiere og den nye investoren.
Hadde runden blitt priset til NOK 30 millioner før investering, ville rabatten avgjort kursen ved NOK 24, og det samme lånet ville kjøpt 83 333 aksjer. Jo bedre neste runde går, desto mer er taket verdt for deg.
Et fullt utvannet aksjeantall som utelater et ukonvertert instrument, utelater aksjene dette instrumentet vil gi. Flere instrumenter med samme tak tar flere andeler til samme pris. Artikkelen om cap table går gjennom konvertering over flere runder.