
Hvor selskapet faktisk står
Begynn med å sammenligne kontantene med utbetalingene selskapet allerede har forpliktet seg til og fremdriften med planen forrige runde skulle finansiere. Antall uker pengene rekker, avgjør hvor lenge du har til å bestemme deg. Forskjellen mellom planen og det selskapet faktisk har levert, viser hva mer finansiering må oppnå.
Vurder den rettslige stillingen samtidig, fordi den avgjør tidsplanen for styret og aksjeeierne. Et norsk AS skal til enhver tid ha forsvarlig egenkapital og likviditet ut fra risikoen ved og omfanget av virksomheten, etter aksjeloven § 3-4.
Når det må antas at egenkapitalen er lavere enn forsvarlig, inntrer styrets handleplikt etter § 3-5. Styret behandler saken straks, innkaller generalforsamlingen innen rimelig tid for å redegjøre for selskapets stilling, foreslår tiltak og foreslår oppløsning hvis ingen tiltak lar seg gjennomføre.
Bestemmelsen angir ingen frist i dager eller måneder. Utløsning av handleplikten når egenkapitalen faller under halvparten av aksjekapitalen, ble opphevet for AS i 2017 og finnes bare for ASA i allmennaksjeloven § 3-5.
Det kommer altså en generalforsamling, og styret må legge frem et forslag. Nedrunder er en vanlig del av dette forløpet.
Blant kundene til én amerikansk plattform for eieradministrasjon utgjør nedrunder omtrent én av ti prisede runder i et normalt marked og dobbelt så mange i et dårlig marked (oversikt over publiserte data). Tallet er amerikansk og gjelder denne plattformen. Det sier ingenting om norske nivåer.
Tre måter å finansiere selskapet på
Avklar hvilken struktur som foreslås. Kontroller hvilke selskapsrettslige steg den krever, og hvordan vilkårene påvirker investeringen din.
| Form | Formål | Selskapsrettslig fremgangsmåte | Virkning og begrensninger |
|---|---|---|---|
| Brofinansiering | Lån frem til en bestemt hendelse, ofte konvertibelt. | Lovregulerte konverteringsretter følger § 11-1, også ved relevant registrert fullmakt. Vanlige lån følger styrets myndighet. Senere konvertering krever en gyldig emisjonsbeslutning. | Utvanning ved konvertering. En uendret plan eller et for stort finansieringsgap består. |
| Priset nedrunde | Nye aksjer til lavere kurs. | Vedtak etter § 10-1 eller gyldig styrefullmakt. Fortrinnsrett ved kontantemisjon fravikes bare når det trengs og det finnes grunnlag for det (§ 10-5). | Umiddelbar utvanning og ny vurdering av vilkårene. Fjerner ikke opparbeidet tap og tillater ikke emisjon under pålydende. |
| Rekapitalisering | Kapitalnedsettelse til tapsdekning, eventuelt nye aksjeklasser, fulgt av finansiering. | Nedsettelse etter § 12-1. Vurder unntaket ved samtidig kapitalforhøyelse og øvrige varslingsregler etter § 12-5. | Preferanser og vern kan bli reforhandlet. Kreditorenes krav består. |
En norsk emisjon fastsetter to ulike beløp: aksjenes pålydende og beløpet som skal betales for hver aksje. Innskuddet kan ikke være lavere enn pålydende. Tegnes en aksje for mindre, må pålydende likevel betales inn (asl. § 2-12, som gjelder ved kapitalforhøyelse gjennom § 10-12).
Er foreslått tegningskurs lavere enn dagens pålydende, må pålydende først settes ned. En emisjon til pålydende krever ikke dette. En nedsettelse som bare dekker tap, kan tre i kraft ved registrering uten kreditorvarsel etter § 12-5 første ledd. Da gjelder en begrensning på utbytte i tre år, med mindre lovens unntak brukes. Etter § 12-5 andre ledd kan kreditorvarsel også unnlates når en samtidig meldt nyemisjon mot innskudd gjenoppretter bundet egenkapital til minst tidligere nivå. Andre fremgangsmåter kan kreve seks ukers varsel etter § 12-6.
Brofinansiering – bro til hva?
Brofinansiering er et beløp som skal rekke frem til en definert hendelse innen en bestemt dato. Avklar hendelsen, hva det koster å nå den, og hvem andre som er med, før dere diskuterer rabatt og verdsettelsestak i artikkelen om instrumenter.
Prioriteten betyr mer her enn ved første investering. Lånet er et ordinært usikret krav etter dekningsloven § 9-6. Begge forholdene som endrer prioriteten, krever underskriften din.
Avtalt etterstillelse flytter kravet bak alle andre kreditorer (§ 9-7 nr. 2). Sikkerhet flytter det motsatt vei, slik at bare den udekkede delen er et ordinært krav. I en redningssituasjon blir du vanligvis bedt om å låne ut, etterstille og godta konverteringsvilkår i samme samtale. Bare det første er nøytralt.
Gjeldskonvertering krever gyldig aksjetegning og adgang til å gjøre opp innskuddet ved motregning. Motregningen frigjør ikke for innskuddsplikten i den utstrekning den kan skade selskapet eller kreditorene (§ 2-12, som gjelder gjennom § 10-12). Styrets redegjørelse og revisors bekreftelse må dekke innskuddet. Skill mellom den selskapsrettslige verdien og långiverens skattemessige inngangsverdi.
Selskapsrettslig kan en gjeldskonvertering bygge på fordringens pålydende selv om markedsverdien for kreditoren er lavere: Selskapet blir fri for gjelden. Kreditorens skatteberegning kan likevel bygge på markedsverdi. Finansdepartementet skiller uttrykkelig mellom disse verdiene i sin presisering fra 2016. La revisor og skatterådgiver kontrollere hver sin beregning. Økonomiske vanskeligheter betyr ikke i seg selv at aksjeinnskuddet må begrenses til fordringens markedsverdi.
En personlig långiver utenfor utlånsvirksomhet kan som hovedregel ikke trekke fra tap på et ordinært lån. Ved konvertering følger skattemessig inngangsverdi markedsverdien når konverteringen blir bindende, ikke fordringens pålydende. Konvertering av et verdiløst krav gir aksjer med null i inngangsverdi (Skatte-ABC A-5-6.10). Klassifisering av instrumentet og eventuelle unntak for virksomhet krever skatterådgivning.
En vanlig feil er å gi brofinansiering om og om igjen til en plan ingen har endret. Bestem allerede før den første brofinansieringen hva som skal til for at du blir med på en til. Si det tydelig i møtet.
Pay-to-play og grensene i et AS
En pay-to-play-bestemmelse gjør at en eksisterende eier som ikke bidrar med sin andel av de nye pengene, mister noe utover utvanningen, for eksempel ved omklassifisering til en svakere aksjeklasse, innløsning eller tap av en rettighet. Norsk lov har ingen egen pay-to-play-bestemmelse. Det egentlige spørsmålet er derfor hvilke vanlige selskapsrettslige regler den foreslåtte løsningen må følge.
Avklar nøyaktig hva den foreslåtte bestemmelsen gjør. Kravet til samtykke avhenger av om den pålegger en finansieringsplikt, endrer rettigheter, tvinger frem innløsning eller bare utvanner eierandelen.
| Utforming | Bestemmelse | Hva den krever |
|---|---|---|
| Plikt til å finansiere eller tegne forholdsmessig | asl. § 5-20 første ledd nr. 1 | Alle aksjeeiere. |
| Aksjer tilhørende eiere som ikke deltar, omklassifiseres til en svakere klasse | asl. § 5-20 første ledd nr. 4 | Alle, eller hver berørt eier i tillegg til flertall som ved vedtektsendring. |
| Tvungen innløsning av eieren som ikke deltar | asl. § 5-20 første ledd nr. 3 | Alle. |
| Rett til utbytte eller selskapsformue reduseres på annen måte | asl. § 5-19 første ledd | Mer enn ni tideler av representert aksjekapital, i tillegg til flertall som ved vedtektsendring. |
| Bare utvanning, til lav pris med fraveket fortrinnsrett | asl. § 10-5 sammen med § 5-18 | To tredeler av avgitte stemmer og representert kapital. |
Tabellen er et utgangspunkt for å vurdere hva den foreslåtte endringen innebærer, ikke en automatisk godkjenning av en pay-to-play-klausul. Etter § 5-20 andre ledd krever en endring som bare berører noen aksjeeiere, samtykke fra alle disse i tillegg til flertall som ved vedtektsendring. En aksjonæravtale binder partene. Rettigheter for aksjeklasser krever også riktige vedtekter og selskapsvedtak.
De første radene viser hvilke samtykker som trengs for at vedtaket skal være gyldig. Et vedtak uten samtykket bestemmelsen krever, kan angripes som lovstridig (asl. § 5-22). Den ordinære tremånedersfristen for søksmål gjelder ikke når loven krevde et samtykke som ikke ble gitt (§ 5-23 annet ledd nr. 2).
Legg merke til at reglene gjelder utgitte aksjer. Det gir to viktige avgrensninger. Innløsning som ble skrevet inn i vedtektene før aksjene ble utstedt, er en egen fremgangsmåte med egne regler (§ 12-7). En nyemisjon priset for å ramme dem som ikke tegner, lar de eksisterende aksjene deres stå urørt og må derfor vurderes etter likebehandlingsregelen i stedet.
Hvordan bestemmelsen gjelder for en konkret pay-to-play-klausul, og om en eiers forhåndssamtykke i en aksjonæravtale oppfyller kravet, må vurderes av rådgiver for den aktuelle klausulen. Den forsiktige fremgangsmåten er å innhente hver berørt eiers samtykke til vedtaket når det treffes.
To generelle regler om myndighetsmisbruk gjelder for alle disse løsningene, og ingen av dem kan fravikes ved avtale. Generalforsamlingen kan ikke treffe en beslutning som er egnet til å gi enkelte aksjeeiere en urimelig fordel på andre aksjeeieres eller selskapets bekostning (asl. § 5-21). § 6-28 binder styret på samme måte.
Begge bestemmelsene regulerer både selve beslutningen og hvordan myndigheten brukes etterpå. Kontroller den foreslåtte bruken selv om godkjenningskravene er oppfylt. I HR-2020-1947-A leste Høyesterett § 6-28 som uttrykk for et generelt forbud mot myndighetsmisbruk og fastslo en lojalitetsplikt mellom aksjeeiere.
Andre mulige rettsmidler er uttreden ved dom etter § 4-24 og innløsning i stedet for oppløsning etter § 16-19. Det nærmeste norske tilfellet er HR-2016-1439-A (Bergshav), der et utbytte finansiert med en emisjon langt under underliggende verdi utvannet en minoritet med mindre den tegnet.
Høyesterett behandlet utsulting av en minoritet som myndighetsmisbruk etter § 16-19 (avsnitt 95). Retten fastslo at selskapets vinningsformål ga aksjeeierne rett til en rimelig løpende avkastning (avsnitt 97).
Rettsmiddelet var uttreden til underliggende verdi uten rabatt (avsnitt 165). Saken avgjorde ikke om en pay-to-play-klausul var gyldig.
Verdsettelsen avhenger av hvilket krav som fremmes. Ved innløsning etter nektet samtykke etter § 4-17 bygger Flesberg-dommen (Rt-2007-1392), avsnitt 41–44, på antatt omsetningsverdi der den med rimelighet kan fastslås. Dette skiller seg fra verdsettelsen ut fra selskapets underliggende verdier i Bergshav-dommen om rettslig uttreden etter § 4-24.
Hvem får betalt først etter rekapitaliseringen?
Ved en rekapitalisering krever nye investorer ofte at den gamle eierstrukturen endres. Tidligere fortrinn ved utbetaling kan oppheves eller svekkes, og eksisterende eiere kan måtte gi avkall på andre rettigheter for å få inn pengene.
Før du signerer, må du avklare hvem som får betalt før deg, og hvilke beløp det gjelder etter runden. Kontroller om utvanningsvernet utløses og hva det gir i en cap table med ordinære aksjer. Vurder deretter retten til forholdsmessig deltakelse til den foreslåtte kriseprisen.
Bruk artikkelen om preferanser og utvanningsvern til å regne gjennom tallene. I en redningssituasjon må du også kontrollere om vernet kan gjennomføres og om retten til forholdsmessig deltakelse dekker all utvanningen.
Norsk prisvern gjennomføres med ekstra aksjer eller tegningsretter. Det virker derfor ikke av seg selv og krever et generalforsamlingsvedtak som finansieringsgruppen kontrollerer. En rett formulert som en forholdsmessig andel av de nye aksjene opprettholder heller ikke eierprosenten i en runde der et konvertibelt lån konverteres og opsjonspoolen utvides.
Når du også sitter i styret
Et styremedlem har plikter overfor selskapet. En investor som vurderer om de skal finansiere det, bestemmer for seg selv. Når en sak har særlig betydning for et styremedlem eller en nærstående, og styremedlemmet har en fremtredende personlig eller økonomisk særinteresse i den, skal vedkommende ikke delta i behandlingen eller avgjørelsen (asl. § 6-27).
Opplys om interessen din før en sak om redningsfinansiering, og vurder inhabilitet etter § 6-27. Forholdsmessig deltakelse på samme vilkår avgjør ikke automatisk spørsmålet. Fordelaktig tildeling, prisfastsettelse eller sikkerhet kan endre vurderingen. Et inhabilt styremedlem deltar verken i diskusjonen eller beslutningen. Protokollfør vurderingen og deltakelsen, og la advokat avklare eventuelle problemer med styrets beslutningsdyktighet.
Et lån fra en aksjeeier eller et styremedlem er en avtale med en nærstående, og aksjeloven § 3-8 har ikke noe generelt unntak for lån. Kontroller tersklene og de konkrete unntakene, blant annet avtaler i vanlig virksomhet på vanlige vilkår. Bestemmelsen gjelder ikke når selskapets egen ytelse er verdt mindre enn NOK 100 000 (sjette ledd nr. 2).
Når selskapet ikke har et godkjent årsregnskap, måles terskelen på 2,5 % mot innbetalt pålydende pluss overkurs. Et selskap som har hentet kapital én gang og ikke tjent noe, kan raskt komme over denne grensen.
Styret må utarbeide en redegjørelse for avtalen og en erklæring som bekrefter at:
- Avtalen er i selskapets interesse.
- Ytelsene fra partene står i rimelig forhold til hverandre i verdi.
- Kravet til egenkapital og likviditet er oppfylt.
Begge dokumentene skal sendes til hver aksjeeier med kjent adresse og til Foretaksregisteret (tredje og fjerde ledd).
En avtale inngått uten nødvendig styregodkjenning binder likevel selskapet med mindre selskapet kan vise at motparten visste eller burde ha visst at godkjenningen manglet. Binder avtalen ikke selskapet, skal det som er overført etter den, tilbakeføres (femte ledd).
Ved et aksjonærlån bør advokat vurdere virkelig verdi av selskapets tilbakebetalings-, rente- og øvrige forpliktelser på signeringstidspunktet. Ikke forutsett at kontantene selskapet får inn med lånet, bare kan trekkes fra. Lovteksten gir grunn til å bruke denne forsiktige fremgangsmåten, men avklarer ikke alle verdsettelsesspørsmål, særlig når selskapet er i økonomiske vanskeligheter. Følg prosedyren når det fortsatt er tvil om bestemmelsen gjelder.
Artikkelen om styreansvar forklarer det personlige ansvaret bak disse stegene.
Når gjelden hindrer en løsning
Noen ganger må selskapet få en ordning med kreditorene for å kunne fortsette. Rekonstruksjon kan da være veien videre. En skyldner som har, eller i overskuelig fremtid vil få, alvorlige økonomiske problemer, kan begjære rekonstruksjon for tingretten. Terskelen er lavere enn insolvens (rekonstruksjonsloven § 2).
Norge har to lover for dette, og hvilken som gjelder, avhenger av når saken oppstår. Den midlertidige rekonstruksjonsloven, LOV-2020-05-07-38, regulerer rekonstruksjonsforhandling. Konkurslovens egne regler om gjeldsforhandling er satt til side mens den gjelder, ikke opphevet (konkursloven § 1).
Den nye loven, vedtatt og sanksjonert 19. juni 2026 som LOV-2026-06-19-48, er en endringslov i 28 deler der del I omskriver konkurslovens første del. Del I trer i kraft på datoen Kongen i statsråd fastsetter. Bestemmelser kan tre i kraft på ulike tidspunkter, og den midlertidige loven oppheves den dagen del I trer i kraft (del XXVIII nr. 1–2).
Forhandlinger som allerede pågår den dagen, kan reguleres i overgangsregler fra departementet (del XXVIII nr. 3). Første spørsmål i enhver sak er derfor hvilket regelverk som gjelder den dagen forhandlingene åpnes. Lovdatas side for endringsloven viser om del I har trådt i kraft.
Den tydeligste forskjellen mellom regelverkene er hvem som kan omfattes av konvertering av gjeld til egenkapital. Den midlertidige loven, rekonstruksjonsloven § 34 tredje ledd, sier at ordningen «kan bare omfatte fordringshavere som samtykker til dette». Det kreves altså aktivt samtykke.
Retten kan bare utvide ordningen til en kreditor som nekter, ved kjennelse, når tungtveiende hensyn taler for det, og bare når kreditoren «åpenbart ikke har rimelig grunn». Etter LOV-2026-06-19-48 del I, § 33 fjerde ledd, er passivitet nok: Konverteringen omfatter «fordringshavere som ikke motsetter seg det». En kreditor som ikke gjør noe, er dermed omfattet.
En innsigelse kan fortsatt settes til side etter samme vilkår om «åpenbart ikke har rimelig grunn». Del I gir også et bredere minstevern for kreditorene. Det måles mot «konkurs eller ved det alternative sannsynlige utfallet dersom rekonstruksjonsforhandlingen ikke lykkes», ikke lenger bare mot konkurs.
Etter den midlertidige loven vedtar generalforsamlingen fortsatt kapitalforhøyelsen, med et redusert flertallskrav i to deler: minst halvparten av de avgitte stemmene og minst halvparten av den representerte kapitalen, i stedet for de vanlige to tredelene. Ved stemmelikhet er forslaget vedtatt (rekonstruksjonsloven § 35).
Etter den midlertidige loven kontrollerer derfor en eier med mer enn halvparten av det som er representert, dette vedtaket. Etter del I erstatter en stadfestet plan disse vedtakene.
Aksjeeierne stemmer da i sin egen klasse, med halvparten av de avgitte stemmene og halvparten av kapitalen som stemte. Planen kan påtvinges dem, men de kan ikke tvinges til å skyte inn nye penger.
De har ikke et eget minstevern basert på alternativt utfall og ingen innsigelsesrett etter § 46 nr. 8. Vernet må i stedet søkes i aksjeloven § 5-21, sammen med deltakelsesrettighetene, innstilling av forhandlingene når solvens dokumenteres og ti dagers ankefrist for stadfestelseskjennelsen.
De er likevel bevisst holdt utenfor absolutt prioritet. De kan derfor beholde noe egenkapital selv om høyere prioriterte klasser ikke får full dekning.
Er du også kreditor, må du kontrollere stemmeretten din og om ordningen binder deg. Et krav fra en nærstående, et etterstilt krav og et betinget krav mister hver for seg stemmeretten etter uttrykkelige regler (rekonstruksjonsloven § 41). Brofinansieringslångiveren faller ofte i alle tre kategorier, og den stadfestede akkorden binder vedkommende likevel.
For rekonstruksjonsforhandlinger åpnet fra og med 1. juli 2026 gjelder ikke lenger det midlertidige unntaket fra skattekravenes fortrinnsrett. Eldre saker omfattes fortsatt av overgangsregelen i forskrift 2020-05-11-974. Fortrinnsrett etter § 9-4 gjelder bestemte krav innenfor tidsgrenser, ikke alle skatterestanser. Planen binder normalt ikke kreditoren for den prioriterte delen, med mindre fortrinnsretten frafalles etter lovens regler. Beregn prioritert og uprioritert del hver for seg.
Vurder dette før du investerer mer
Behandle redningsfinansieringen som en ny investering. Pengene du allerede har investert, er brukt uansett. Vurder om du vil bruke mer penger på selskapet til den nye prisen, fremfor på andre investeringer.
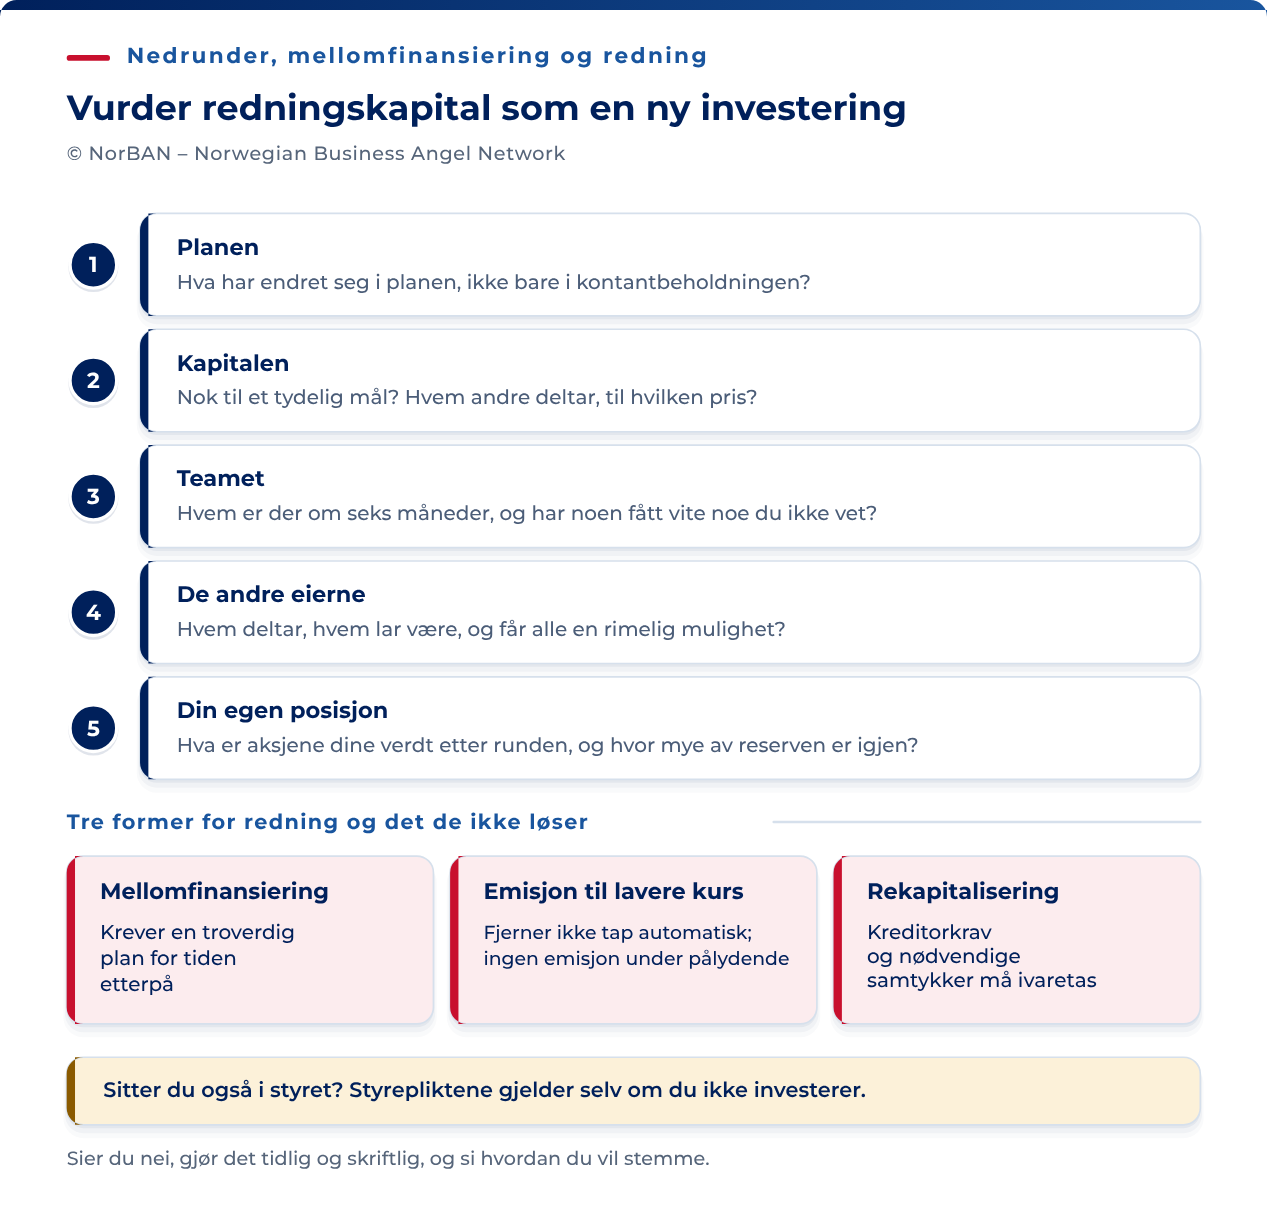
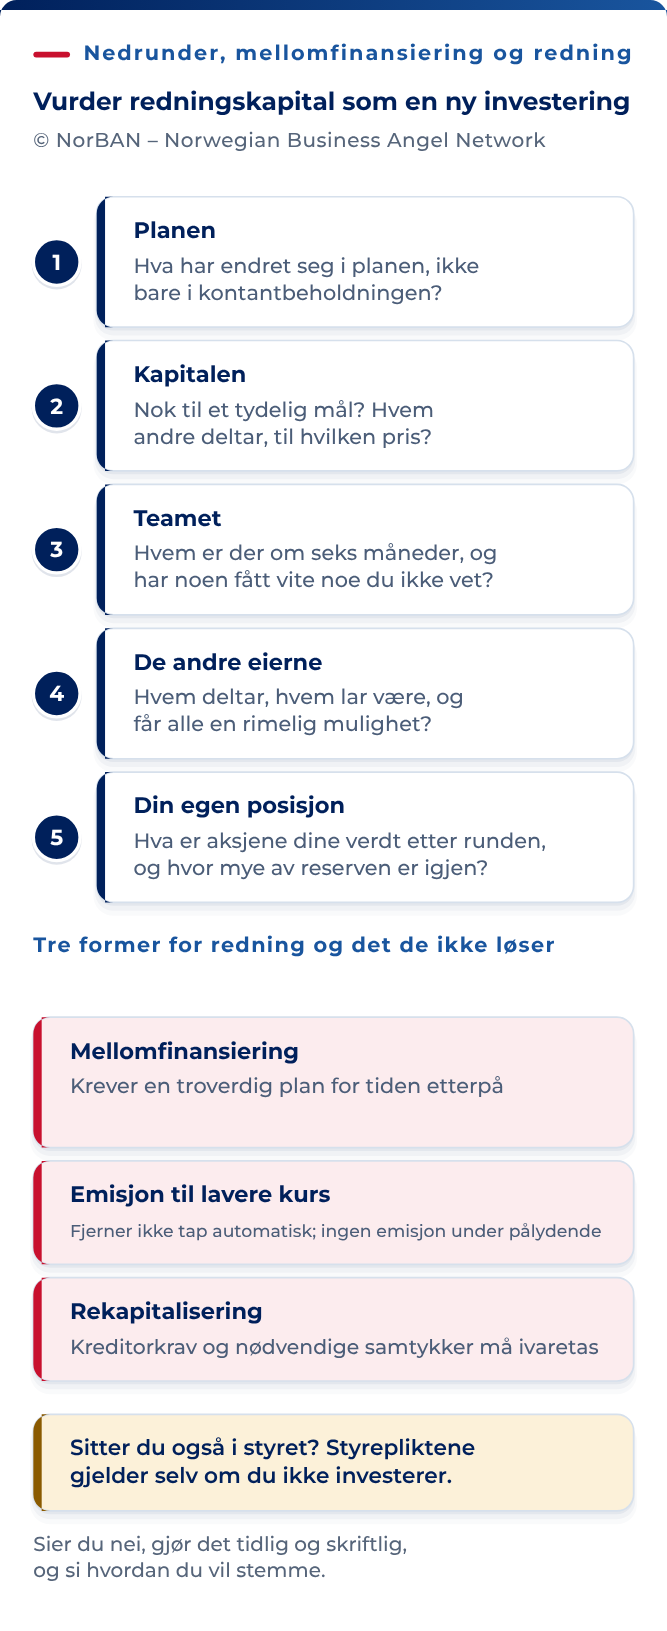
- Planen. Hva som er endret i planen, ikke i kontantbeholdningen. Å gå tom for penger er symptomet. En redningsfinansiering finansierer en endret plan.
- Pengene. Om runden er stor nok til å nå en bestemt hendelse, hvem andre som deltar og til hvilken pris, og hva som skjer dagen etter at hendelsen er nådd.
- Teamet. Hvem som fortsatt er der om seks måneder, hvordan oppsigelsesfrister og tiltak for å beholde folk ser ut, og om noen har fått vite noe du ikke har fått vite.
- De andre eierne. Hvem som deltar, hvem som står over, og om styrets forslag om fortrinnsrett er vidt nok for det generalforsamlingen blir bedt om å godkjenne. Generalforsamlingen kan ikke fravike fortrinnsretten mer enn forslaget angir, med mindre aksjeeierne som får sin rett svekket, samtykker.
- Din egen stilling. Verdsett investeringen slik den vil være etter runden, med den nye eierandelen og rekkefølgen for utbetaling, og opp mot reservene du har til alle de andre selskapene.
Rollen din påvirker også beslutningen. Sitter du i styret, avklarer du prosessen etter § 6-27 og § 6-28 før du avgjør om du skal investere. Å takke nei til å finansiere avslutter ikke styrepliktene dine.
Som største eksterne eier setter beslutningen din prisen for alle de mindre eierne, og de andre tolker også stillheten din som en vurdering av selskapet. Har du lånt inn penger i en tidligere brofinansiering, bestemmer du både som kreditor og aksjeeier samtidig.
Takk nei tidlig, skriftlig, med begrunnelsen i ett avsnitt og uten vilkår som får runden til å mislykkes for de andre. Si om du vil støtte vedtakene, og om du samtykker til å fravike fortrinnsretten.
Å stå over en redningsrunde har større konsekvenser enn å takke nei til en runde i et friskt selskap. Avklar konsekvensene før møtet.