Hva førstevurderingen skal avklare
De fleste henvendelsene du får, bør ikke komme forbi de første ti minuttene av vurderingen. Den første vurderingen innleder beslutningsprosessen og avgjør hvilke selskaper som fortjener mer arbeid.
- En investeringsmulighet kommer inn
- Grovsortering
- Vurdering og analyse
- Term sheet
- Due diligence (selskapsgjennomgang)
- Aksjonæravtale og investeringsavtale
- Signering
- Oppstartsmøte og 100-dagersplanen
Før et term sheet avgjør du hvilke selskaper som er verdt å jobbe videre med. Den første vurderingen er den raskeste sjekken du kan gjøre alene, uten å be gründeren om noe.
En lav, ensifret prosentandel av søkerne ender med en investering. Tallene viser at avslag er det vanlige utfallet. Lag derfor en rutine som tar høyde for at du takker nei til de fleste selskapene du vurderer. I den vanlige utvelgelsesprosessen for englegrupper som Angel Capital Association beskriver, når omtrent 10 til 25 prosent av søkerne frem til vurdering eller presentasjon. Men 25 til 50 prosent av selskapene som kommer så langt som til due diligence, får finansiering.
Vurder virksomheten opp mot kriteriene dine. Bruk opplysningene du har, til å skille svakheter i selskapet fra svakheter i måten gründerne har presentert det på.
Pitchkonkurranser viser det samme mønsteret. En gjennomarbeidet pitch kan representere et selskap som aldri kommer i gang, mens en nølende presentatør kan være i ferd med å bygge noe med langt større potensial.
Stoppkriterier: når du kan avslutte med en gang
Velg hvilke stoppkriterier du vil bruke, og sjekk dem først. Hvert av dem kan avslutte vurderingen før du har brukt tjue minutter.
| Stoppkriterium | Hva som vil stanse deg ut fra opplysningene du har |
|---|---|
| Vil ikke samarbeide med engler | Vil ha penger uten eierstyring, rapportering eller råd, og oppfatter spørsmål som innblanding. Englekapital innebærer at englene involverer seg. Det er ikke til forhandling. |
| Vil ikke dele eierskapet og bli utvannet | Nekter å gå under en fast eierandel eller snakker om å «gi bort» egenkapital. Da blir det umulig å bli enige om en pris i denne eller senere kapitalrunder. |
| Vil ikke godta bindingstid | Vil stå fritt til å selge eller trekke seg ut før de andre aksjonærene. De øvrige eierne investerer under forutsetning av at gründeren blir værende i den avtalte perioden. |
| Forventet verdsettelse er for høy | Prisen lar seg bare forsvare hvis alt går riktig og ingenting koster noe. En selskapsgjennomgang får neppe gründeren til å godta en lavere pris hvis tallet bygger på selvbildet fremfor en analyse. |
| Team | Én gründer uten en plan for å dekke manglene, eller et team som ikke kan beskrive sin egen arbeidsdeling. På dette stadiet er det gjennomføringsevnen du satser penger på, og ingenting annet. |
| Virksomheten | Ingen virksomhet som kan beskyttes mot konkurranse, eller en idé som bare er en funksjon i noen andres produkt. Problemet er selve virksomheten, uansett hvordan den presenteres. |
| Styring | En cap table med problemer, passive aksjonærer med store eierposter eller uløste tidligere konflikter. Før hver ny kapitalrunde må gamle avtaler og konflikter løses før partene kan bli enige om en pris. |
| Eierskap og patenter | Selskapet eier ikke kjerneteknologien, koden eller merkevaren. Mangler ved eierskapet tar tid og penger å rette opp. Noen lar seg ikke rette opp. |
| Tilgang til due diligence | Vil ikke åpne regnskaper, avtaler eller aksjeeierbok for gjennomgang. Et nei nå vil også være et nei når pengene dine står på spill. |
| Økonomi | Ingen kontroll på kontantene, intet budsjett eller et kapitalbehov den foreslåtte runden ikke dekker. En for liten runde gir kortere tid før pengene tar slutt, og det samme problemet på nytt. |
Et stoppkriterium avslutter vurderingen, men trenger ikke avslutte samtalen med gründeren. Flere forhold kan rettes opp senere, for eksempel ved å rydde i cap table eller rekruttere en medgründer. Si derfor hva som må endres, og hold døren åpen.
Vilje til utvanning og bindingstid er løfter. De blir først bindende når de er skrevet inn i aksjonæravtalen. Under vurderingen må du avklare om gründeren er villig til å påta seg disse forpliktelsene.
Seks vurderingspunkter på tjue minutter
Noter oppfylt, ikke oppfylt eller uavklart for hvert punkt, sammen med dokumentasjonen bak vurderingen. Et uavklart punkt krever oppfølging. Hvis selskapet kan gjøre noe for å oppfylle et kriterium, skriv hva som må endres før du vurderer saken på nytt.
For selskaper som passerer stoppkriteriene, går du gjennom de seks punktene i rekkefølge. Dokumentasjonen og de ubesvarte spørsmålene blir agendaen for neste samtale.
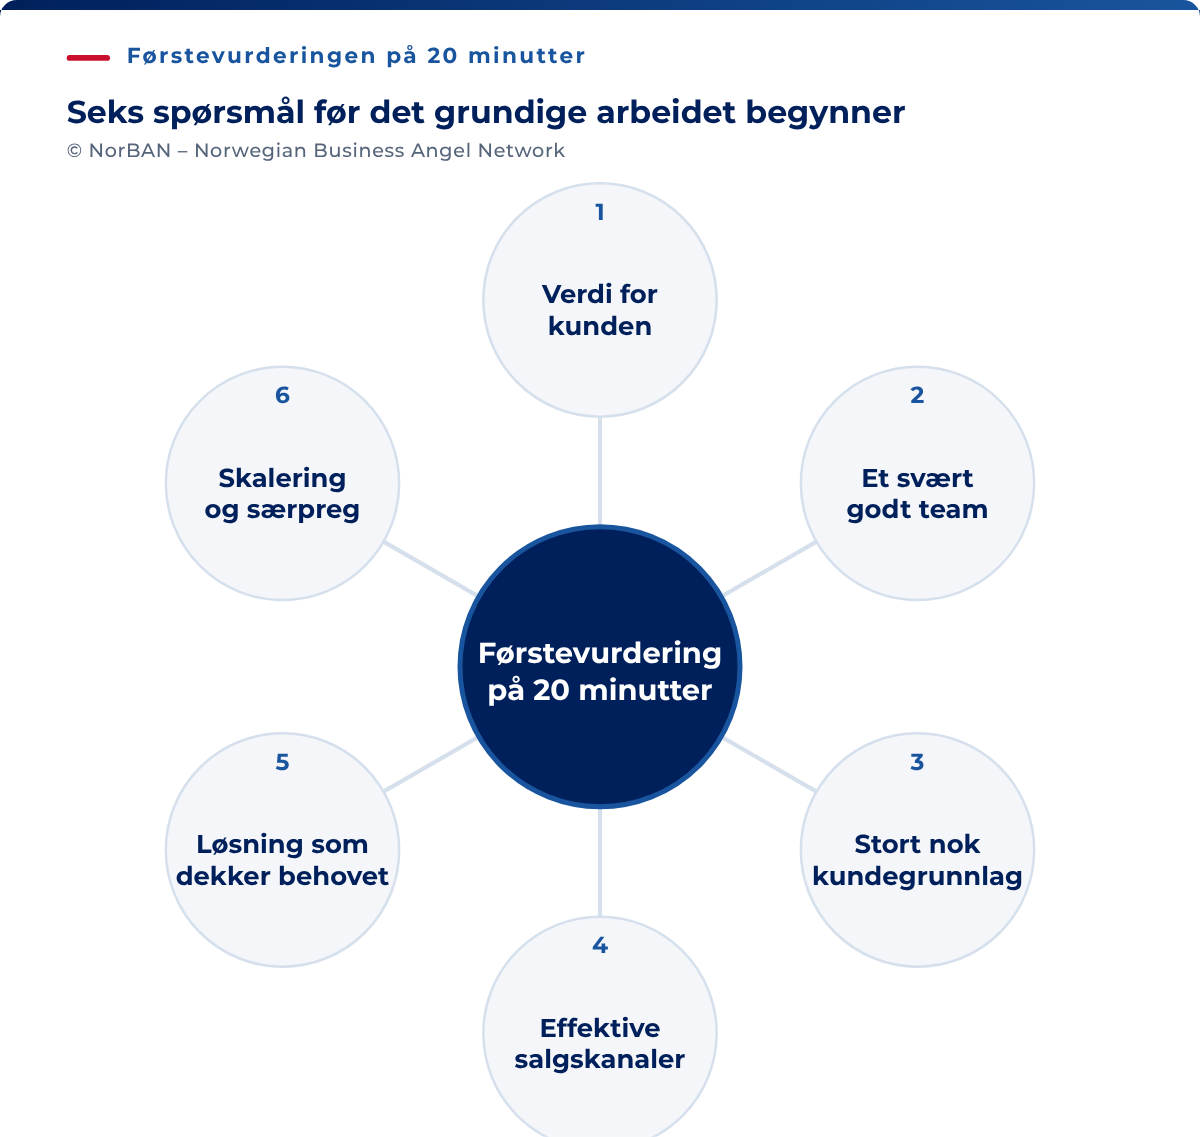
| Filter | Hva som holder, og hva som ikke holder |
|---|---|
| Verdiforslag | Én setning som sier hvem som har problemet, hva det koster dem, og hva som endres når de kjøper. Holder ikke når pitchen beskriver teknologien uten å forklare kjøperens problem. |
| Svært godt team | Gründere med erfaring fra fagområdet, en troverdig fordeling av kommersielt og teknisk arbeid og dokumentasjon på at de har gjennomført krevende ting før. Holder ikke med imponerende CV-er uten relevans for dette markedet eller et team som er satt sammen rundt finansieringen fremfor problemet. |
| Stort nok kundegrunnlag | Et definert segment som er stort nok til at en realistisk andel kan gi en levedyktig virksomhet. Det holder ikke å vise til en analytikers anslag for hele markedet uten å avgrense den relevante kundegruppen. |
| Effektive salgskanaler | En måte å nå kundene på som er prøvd minst én gang, til en kostnad forretningsmodellen tåler. Holder ikke med «Vi skal bruke innholdsmarkedsføring og partnerskap» uten dokumentasjon på at noen av delene er prøvd. |
| Løsningen dekker kundens problem | Kunder som har kjøpt, fornyet eller sagt at dagens alternativ er dårligere. Holder ikke med begeistring fra folk som aldri kommer til å få en faktura. |
| Skalering og særpreg | En grunn til at vekst blir billigere med økt volum, og en grunn til at en konkurrent med mer penger ikke bare kan kopiere løsningen. Holder ikke hvis vekst alltid koster det samme per kunde, eller forskjellen er noe en etablert aktør kan legge til på ett kvartal. |
Gå gjennom sjekkene i rekkefølge innen tjue minutter. Stopp så snart du har grunnlag for en beslutning:
- Stoppkriteriene. Cap table, kapitalbehovet, prisen og gründerens holdning til eierstyring og bindingstid.
- De seks vurderingspunktene, én linje hver: oppfylt, ikke oppfylt eller uavklart, med dokumentasjonen.
- Tallene: Sjekk om de stemmer overens med hverandre og med resten av presentasjonen. Alt som krever et regneark, venter til en ny gjennomgang. På dette stadiet betyr et ja bare at du vil undersøke selskapet nærmere.
Ved å undersøke kundegrunnlaget og salgskanalene kan du avdekke de fleste urealistiske vekstplaner. Begge deler kan vurderes i en første gjennomgang. Gründerens tro på selskapet er ikke tilstrekkelig dokumentasjon. Om løsningen dekker kundens problem, skiller ut de sterkeste selskapene. Et selskap med tre kunder som har betalt to ganger, er noe annet enn et selskap med tretti kundesamtaler.
Bruk tiden ut fra kompetansen din. Hvis du kjenner sektoren, bør du konsentrere deg om skalering og særpreg. Der kan du vurdere innholdet i påstandene bak faguttrykkene.
Uten sektorerfaring bør du konsentrere deg om kundegrunnlag, salgskanaler og betalende kunder. Det kan alle undersøke. La teknologien vente til neste gjennomgang, eller overlat den til en medinvestor som kjenner feltet.
Poeng uten falsk presisjon
Hvis den første vurderingen gir grunnlag for videre arbeid, kan du bruke et poengskjema til å registrere styrker, svakheter og manglende dokumentasjon. Bruk de samme kriteriene på tvers av selskaper. Da kan du forklare hvorfor vurderingen endret seg da du fikk nye opplysninger.
Et valgfritt poengskjema
Vurder marked, produkt, gründer og team samt økonomi hver for seg. Hvis du bruker en skala fra 1 til 7, må du definere hva poengene betyr før du begynner, og notere dokumentasjonen for hver vurdering. Der dokumentasjon mangler, markerer du kriteriet som uavklart i stedet for å finne på en poengsum midt på skalaen.
Vis tydelig hvilke kriterier selskapet ikke oppfyller. Gode resultater på andre områder avklarer ikke et spørsmål om eierskap og erstatter ikke en nødvendig juridisk kontroll. Bruk skjemaet til å forberede spørsmål til møtet. Ikke gjør gjennomsnittet om til en verdsettelse eller en sannsynlighet for å lykkes.
Vurder også hvor godt du selv passer til selskapet: tiden du kan bruke, engasjementet ditt og relevant kompetanse. Undersøk dessuten den foreslåtte veien til exit. Et scenario på fire til seks år er en forutsetning som må undersøkes, ikke en prognose for når du får pengene tilbake.
Avkastningsmuligheten avhenger av fasen og hvor mye kapital selskapet fortsatt trenger. Eksemplene med krav om mer enn 50 ganger pengene for et tidlig oppstartsselskap og 10 ganger for et vekstselskap beskriver scenarioer som må undersøkes. De er verken forventet avkastning eller en universell regel for utvelgelse. Beregn senere utvanning før du legger noen av dem til grunn.
Hvem kan finansiere neste runde?
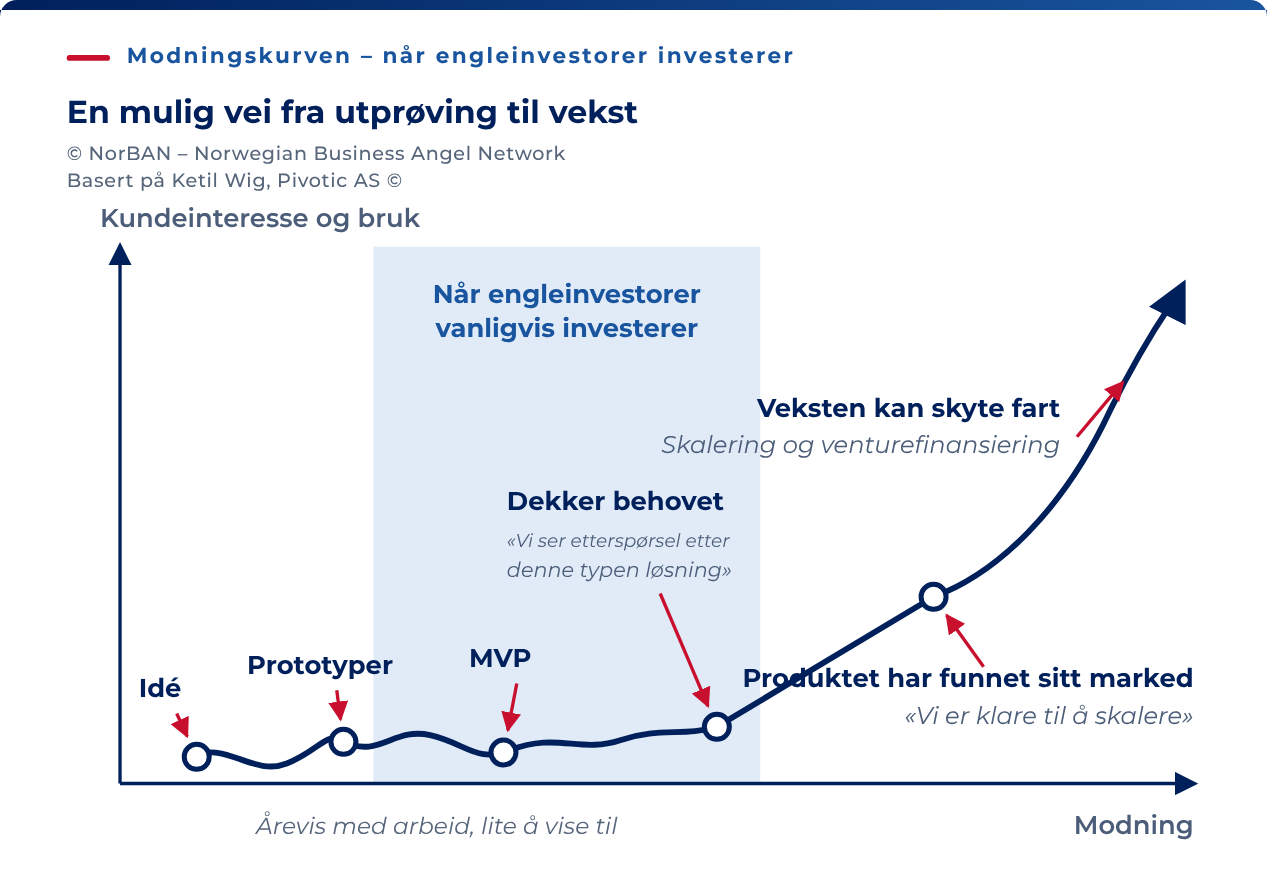
Engleinvestoren er ofte den første profesjonelle investoren etter venner og familie. Kapitalen som kommer etter din, avgjør om eierposten din noen gang blir verdt noe. Spørsmålet nå er hvem som kan finansiere neste runde.
- Er dette en virksomhet som kan få finansiert neste runde? Venturefond, strategiske kjøpere og offentlige medinvestorer har alle krav for å gå inn. Hvis selskapet ikke kan oppfylle noen av dem før pengene tar slutt, vil du bli bedt om å finansiere det videre selv.
- Vet gründeren hvem den neste investoren er, og hva som må være på plass for å vekke interessen, eller stopper planen ved denne runden?
Se etter svaret i presentasjonen før du spør gründeren. En slide som angir neste investor og milepælene som vil interessere vedkommende, besvarer spørsmålet. Hvis presentasjonen ikke omtaler noen senere runde, står spørsmålet uavklart til møtet.
Et selskap kan passere alle de seks vurderingspunktene og falle på dette. Det er en legitim grunn til avslag og en av de få som fortjener en full forklaring, fordi problemet ofte er tidspunktet.
Gå videre eller takke nei
Et positivt utfall gir gründeren et møte og en grundig, kritisk gjennomgang av pitchdecket. Gründere tolker med rimelighet entusiasme som en hensikt om å investere. Si derfor tydelig at utfallet ikke gir dem et term sheet, en prisindikasjon eller en interesseerklæring de kan vise til overfor andre investorer.
Ta med resultatet av vurderingen som en skriftlig liste til møtet. Listen gir dere en agenda for den første samtalen og et utgangspunkt for å bestemme hva due diligence skal omfatte:
- hvilke vurderingspunkter som er oppfylt, og med hvilken dokumentasjon
- hvilke som er uavklarte, og hva som skal til for å avklare hvert av dem
- hvem som kan finansiere neste runde, hvis presentasjonen ga et svar
Send et raskt og tydelig avslag som sier hvilket kriterium selskapet ikke oppfylte. Unngå formuleringer som gjør beslutningen usikker. Si om og når endrede forhold kan gjøre det aktuelt å vurdere selskapet på nytt. Gründere snakker med hverandre, og et nettverk som gir tydelige avslag, fortsetter å få investeringsmuligheter.
Kriteriene er de samme for alle engler. Hvordan du gjennomfører rutinen, endrer seg med erfaring:
- En ny engel skriver ned hver vurdering, med stoppkriteriene først, og sender avslaget samme dag. Den skriftlige oversikten hjelper deg å bruke de samme kriteriene i den tiende vurderingen som i den første.
- En erfaren engel kan gi avslag i én setning som angir kriteriet, og spare den fulle forklaringen til tilfeller der ingen ser ut til å kunne finansiere neste runde. Der kan gründeren gjøre noe med tilbakemeldingen.
- En engel som bygger et syndikat, bruker ett skjema per selskap og deler det. Da blir selskapet vurdert én gang og får avslag én gang, og gruppen har begrunnelsen tilgjengelig hvis selskapet kommer tilbake.