Hva due diligence skal gjøre
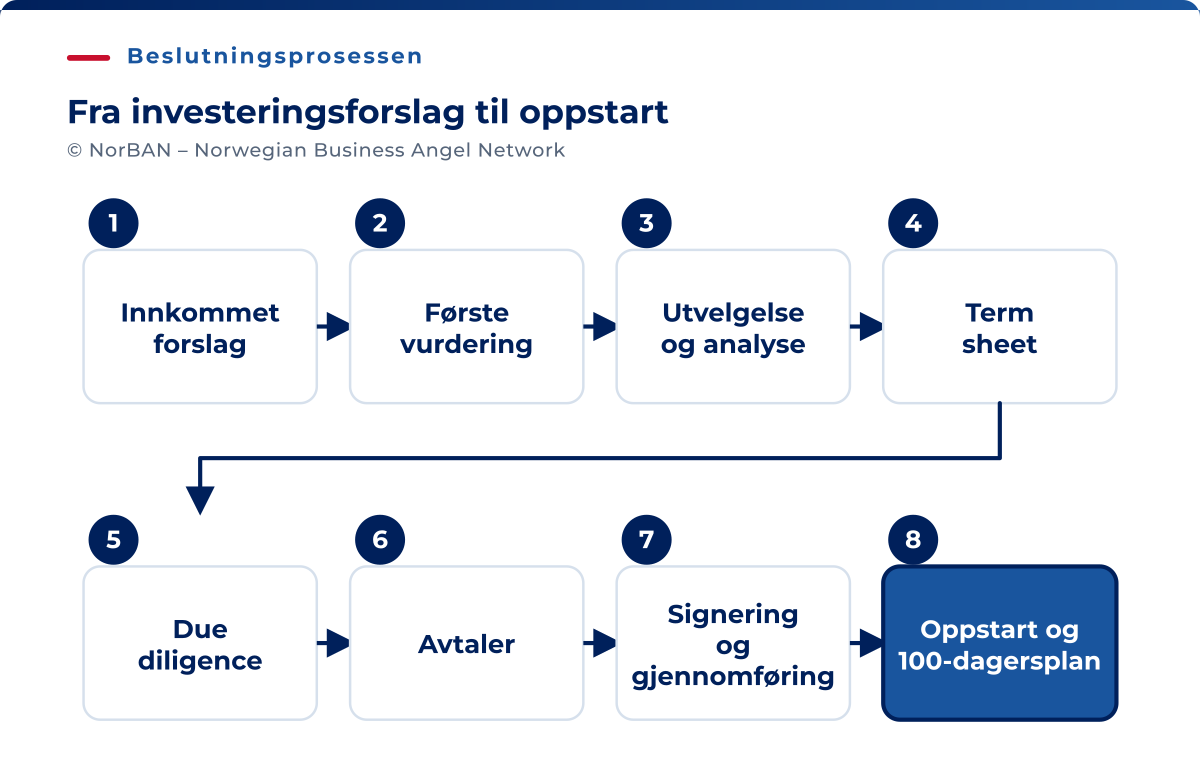
Due diligence (selskapsgjennomgang) er kontroll. Den bekrefter at det gründerne fortalte i pitchen, møtene og modellen, er riktig, fullstendig og dokumentert. Den innledende vurderingen og analysen gjorde deg interessert i å investere. Due diligence undersøker om dokumentasjonen støtter beslutningen. Gjennomgangen har en fast plass i beslutningsrekken:
- En investeringsmulighet kommer inn
- Grovsortering
- Vurdering og analyse
- Term sheet
- Due diligence
- Aksjonæravtale og investeringsavtale
- Signering
- Oppstartsmøte og de første 100 dagene
Bli prinsipielt enige om pris og struktur, og fullfør deretter due diligence før en ubetinget forpliktelse til å investere. Hvis du signerer investeringsavtalen først, må en advokat presisere vilkåret om due diligence og konsekvensene av det. Bruk funnene til å forhandle vilkår og identifisere det selskapet må rette opp.
Hvorfor det lønner seg å undersøke før du investerer
Når pengene er betalt inn, er sjansen for å få dem tilbake svært liten. Det finnes ingen refusjonsordning for en minoritetspost i et unotert selskap, og heller ingen kjøper. Kontrollen hører derfor hjemme før betalingen.
Begeistring for gründerne kan forvrenge vurderingen. En investor som har bestemt seg for å like gründerne, gjennomfører due diligence for å bekrefte beslutningen, tolker et manglende dokument som en administrativ forsinkelse og behandler et unnvikende svar som et personlighetstrekk. Hvis du merker at du bortforklarer funn, overlater du arbeidsområdet til noen som ikke har møtt gründerne.
Tilpass arbeidet til investeringen
Den publiserte forskningen på arbeidsinnsats er gammel, men peker i samme retning. Wiltbank og Boekers studie av amerikanske englegrupper fra 2007 fant en median på 20 timer med due diligence per investering. Engler som rapporterte over 40 timer, fikk 7,1 ganger pengene. De som brukte under 20 timer, fikk 1,1 ganger, mot 2,6 ganger for hele utvalget.
NESTAs britiske studie fra 2009 fant samme median på 20 timer og betydelig færre mislykkede investeringer når det ble brukt minst 20 timer. Begge viser sammenhenger i investeringer deltakerne selv valgte. Studiene fastslår derfor ikke om flere arbeidstimer forårsaket bedre avkastning. I studiene var investorer som brukte mindre tid på due diligence, mer tilbøyelige til å tape penger.
Arbeidsinnsatsen bør stå i forhold til hvor mye du risikerer. I Norge brukes investeringsbeløpet som målestokk. NorBANs tall plasserer de fleste engleinvesteringer mellom NOK 0,5 og 2 millioner, mindre beløp som fyller opp runder rundt NOK 100 000, og bare et lite mindretall på NOK 2 til 5 millioner eller mer.
En investering på NOK 100 000 forsvarer ikke førti timer med din egen due diligence. En prosess på nivå med et selskapsoppkjøp passer heller ikke et selskap uten inntekter. Tilpass tidsbruken til beløpet du risikerer, og rollen din i runden. Gjør kontrollene du aldri bør hoppe over, selv, uansett hvem andre som jobber med investeringen.
| Situasjon | Hvor grundig du bør undersøke |
|---|---|
| Liten direkte investering ved pre-seed, sammen med en lead investor du stoler på | Les funnene fra lead investor, og kontroller forholdene som avgjør din egen tapsrisiko. Hopp aldri over cap table, aksjeeierboken, gründernes forpliktelser og utestående opsjoner og konvertible lån. |
| En investering på størrelse med lead investors i seedfasen, med forventet styreplass | Hele prosessen med fire arbeidsområder, med ekstern advokat på det juridiske. Hopp aldri over noe i raden over, og heller ikke kundereferanser og rettighetskjeden for immaterielle rettigheter. |
| Medinvestor i et syndikat | Hele arbeidsområdet du har fått ansvar for, pluss gjennomlesning av funnene fra alle andre områder. Undersøk særlig forutsetninger lead investor har lagt til grunn, men som du selv er uenig i. |
| Oppfølgingsinvestering i et selskap du allerede eier i | Konsentrer deg om endringene siden forrige runde og løftene i den forrige planen. Hopp aldri over en oppdatert prognose målt mot milepælene du ble forespeilet sist. |
I den tidligste fasen er den nyttigste gjennomgangen ofte et arbeidsmøte. Sett deg med gründerne og de to eller tre spørsmålene som avgjør saken. Måten de håndterer spørsmålene på, er dokumentasjon i seg selv.
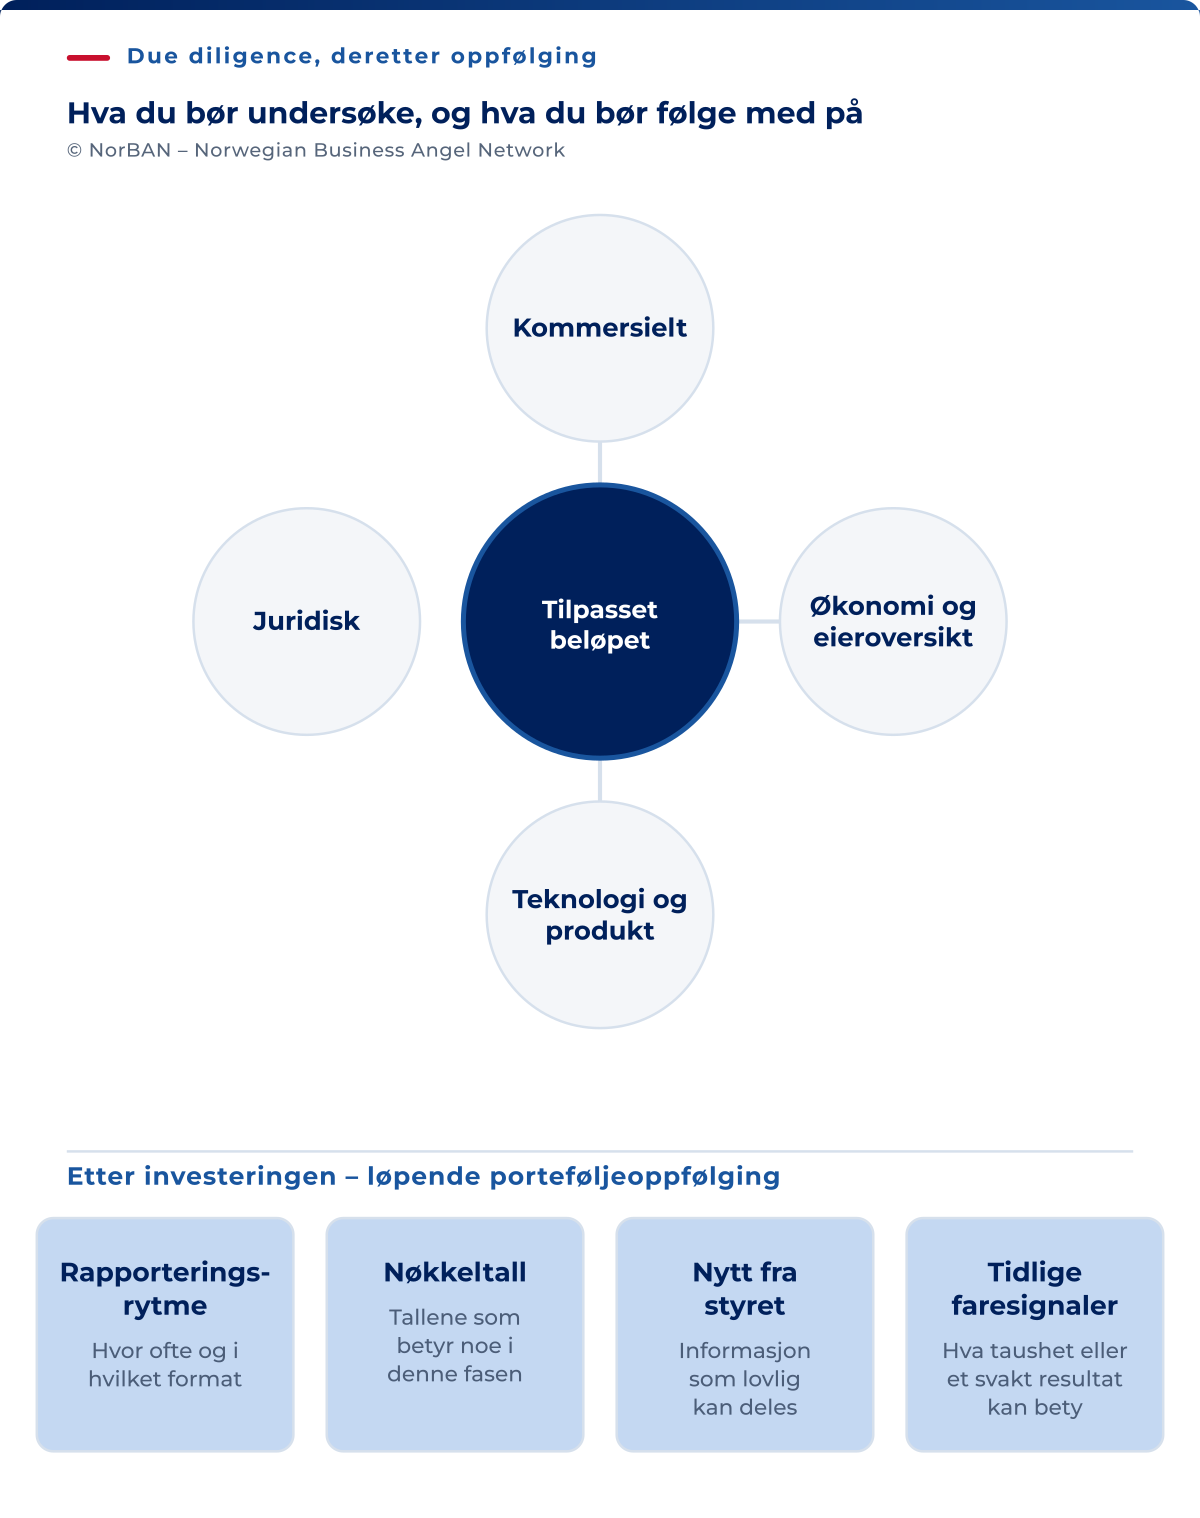
De fire arbeidsområdene
Gi hvert område til en kompetent person. Due diligence er ferdig når alle vesentlige påstander bak investeringsbeslutningen er undersøkt, og uavklarte forhold er uttrykkelig registrert.
| Arbeidsområde | Spørsmålet det besvarer |
|---|---|
| Kommersielt | Finnes det et marked, vinner produktet frem i det, og er kundene reelle? |
| Økonomi | Stemmer tallene med regnskapet, og hvor lenge varer pengene? |
| Juridisk | Eier selskapet det det sier at det eier, og kan investeringen gjennomføres som avtalt? |
| Teknisk | Fungerer teknologien, kan den skaleres, og hvem bygget den? |
Fordel arbeidet i et syndikat
Due diligence i en gruppe deles vanligvis mellom investorene. Hver tar områdene der de har relevant kunnskap, kompetanse eller kontakter, mens en lead investor har direkte kontakt med selskapet. UKBAA beskriver dette som vanlig gruppepraksis.
Angel Capital Association legger til ett vilkår: Minst ett medlem må ha reell erfaring fra fagområdet, og den personen leder arbeidet på området.
I et syndikat av NorBAN-medlemmer velger lead investor også finansieringsinstrument og juridisk rammeverk, engasjerer advokat, etablerer investeringsenheten og leder signering og oppfølging.
Avtal hvert medlems ansvar før dere ber selskapet om dokumenter. Det forebygger dobbeltarbeid og kontroller som faller mellom to stoler.
- En ny engel følger en lead investor. Ta ett arbeidsområde du faktisk kan kontrollere, gjør det fullt ut og les funnene fra alle andre områder. Kontroller selv aksjeeierboken, cap table ved full utvanning og gründernes arbeids- og bindingstidsvilkår. De avgjør hva du faktisk kjøper.
- En erfaren engel som leder runden, fordeler arbeidsområdene, har ansvar for den samlede funnlisten og avgjør når prosessen er ferdig. Når du investerer like mye som en lead investor bør en ekstern advokat ta det juridiske området.
- En engel med sektorfokus tar det kommersielle eller tekniske området i sin sektor. Gruppen trenger ett medlem med reell erfaring på området, og det medlemmet leder arbeidet der.
- En engel som bygger et syndikat, skriver ned fordelingen av arbeidsområder og hvem som har ansvar for funnlisten, slik at alle kjenner sitt ansvar.
Uansett rolle bør du sammenligne beløpet du var villig til å investere før due diligence, med beløpet du vil investere nå.
Tidspunktet: før term sheet blir bindende, eller som et vilkår i det
Det er to vanlige tidspunkter for arbeidet. Forskjellen er hvem som bærer usikkerheten mens det pågår.
Det første er due diligence etter et term sheet eller en intensjonsavtale, men før en bindende investeringsavtale. Da beholder du valgfriheten, mens gründerne ikke får sikkerhet. Det forutsetter at dokumentet uttrykkelig sier at det ikke er bindende, bortsett fra klausulene som skal binde partene, som eksklusivitet, taushetsplikt og kostnader.
Vanlige kommersielle avtaler kan være bindende uten en formell, signert kontrakt. Særlige lovbestemte formkrav gjelder likevel der de er relevante. Etter norsk avtalerett blir et term sheet ikke uforpliktende bare på grunn av navnet. Ordlyden og omstendighetene avgjør om partene mente å binde seg. Avklar hvilke bestemmelser som er bindende før du signerer.
Det andre er due diligence som vilkår i en signert investeringsavtale. Investeringen er avtalt, gjennomføringen avhenger av resultatet, og gründerne kan planlegge. Retten til å trekke seg må da utformes objektivt: Hvilke funn, av hvilken vesentlighet, fritar deg? Ellers kan vilkåret i praksis gi deg en uavklart rett til å velge om du vil investere, og føre til tvist.
Due diligence i tidlig fase innebærer vanligvis en kort møteserie. En typisk englegjennomgang omfatter omtrent fire møter, to med gründerne og to mellom investorene. Det er nok for et lite syndikat og et enkelt selskap. Har selskapet kunder, ansatte og egen kode, bør dere be om all dokumentasjonen som er relevant for gjennomgangen.
Bruk funnene til å justere prisen, fastsette vilkår som må være oppfylt før gjennomføring, eller fordele risiko i avtalene. Et funn kan også begrunne at prosessen avsluttes før du forplikter penger.