
Investeringsstrategien på én side
Skriv investeringsstrategien før den første muligheten dukker opp, og hold den på én side. Skriv ned disse seks valgene, slik at du raskt kjenner igjen investeringer som ikke passer.
- Bransje. De to eller tre områdene der du kan vurdere teamets påstander og bidra etter investeringen, og områdene du vil holde deg unna.
- Fase. Pre-seed, seed, også kalt såkorn, eller senere. Fasen bestemmer risikoen, investeringsbeløpet og hvor stor mulig avkastning som trengs for å forsvare investeringen.
- Geografi. Hvor du kan møte gründerne, følge selskapet og fortsatt bidra i neste kapitalrunde.
- Investeringsbeløp. Den første investeringen og øvre grense, beregnet nedenfor.
- Planlagt antall investeringer. Hvor mange selskaper over hvor mange år.
- Involvering. Passiv investor, sparringspartner eller styremedlem, og hvor mange av hver rolle du har tid til.
Bransjefokus og kompetanse
Invester der erfaringen din gjør at du kan kontrollere det gründeren sier. Bransjeerfaring hjelper deg å skille en god investeringsmulighet fra en troverdig pitch og å bidra til selskapet etterpå.
Tallene støtter dette. I den amerikanske studien fra 2007 av 1 137 exiter ga investeringer innenfor engleinvestorens egen bransjekompetanse omtrent dobbelt så mye tilbake som de øvrige. Den britiske studien fra 2009 fant en klar sammenheng mellom bransjespesifikk kompetanse og bedre resultater ved exit.
De fleste engleinvestorer i Norge har ingen bransjepreferanse, ifølge NorBANs publiserte tall. Blant dem som har det, dominerer programvare for bedriftsmarkedet, B2B. Spesialistene samler seg særlig innen bygg og eiendom, energi og klima, hav og industri og helse.
Er investeringen utenfor ditt fagområde, bli med i et syndikat der lead investor har den relevante kompetansen. Konsentrer din egen vurdering om områdene du kjenner.
Velg fase
Nesten alle engleinvestorer i Norge foretrekker pre-seed. Få investerer senere enn en seedrunde, og færre enn en tredel vil vurdere en serie A-runde. Fasen du går inn i, bestemmer risikoen, investeringsbeløpet og involveringen, og hvor stor mulig avkastning du trenger for å forsvare investeringen.
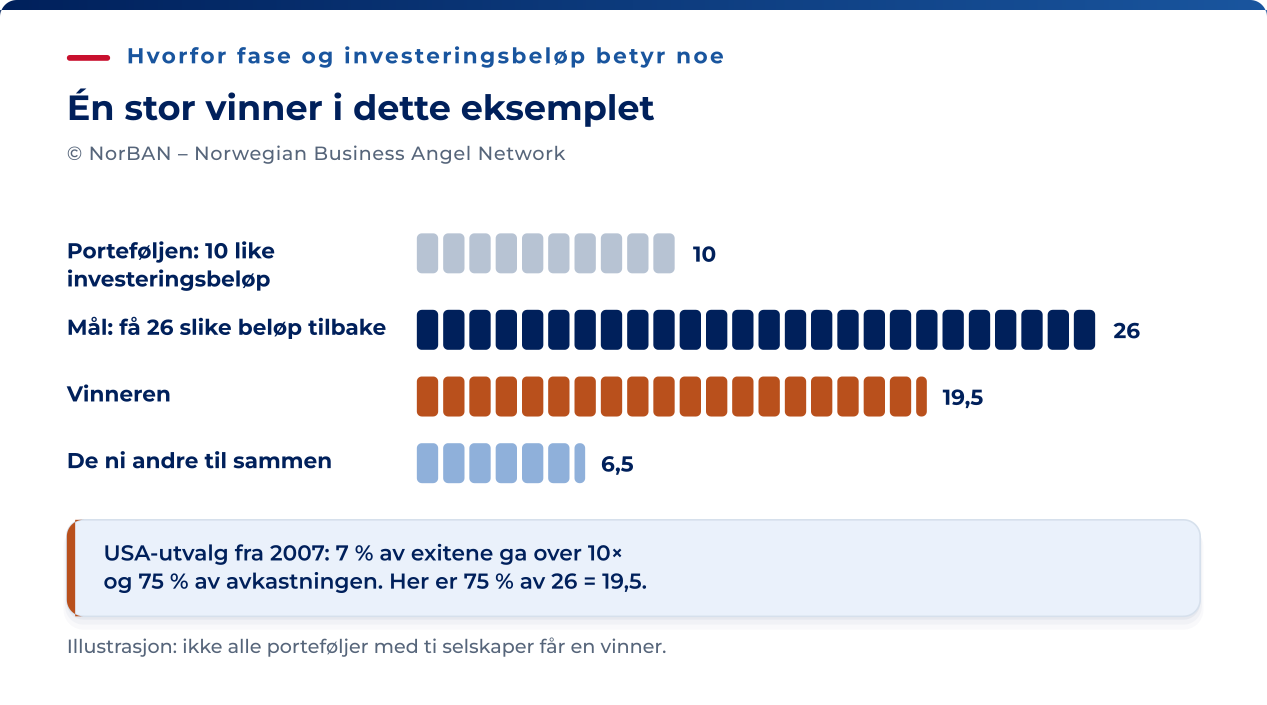
De publiserte avkastningstallene viser hvor mye noen få vellykkede investeringer betyr for resultatet.
I den amerikanske studien fra 2007 ga 7 % av exitene mer enn 10 ganger kapitalen og sto for 75 % av all avkastning målt i dollar. I den britiske studien fra 2009 sto 9 % av exitene for nær 80 % av de positive kontantstrømmene. Hele porteføljene ga henholdsvis 2,6 og 2,2 ganger kapitalen tilbake.
Tenk deg ti like store investeringer og et mål om å få tilbake 2,6 ganger samlet investert kapital. Det tilsvarer 26 ganger beløpet som er investert i ett selskap. Hvis én vinner står for 75 % av utbetalingene, må den gi 19,5 ganger dette beløpet tilbake. De ni andre må til sammen gi 6,5.
Eksemplet viser konsentrasjonen i de rapporterte resultatene. Det forutsier ikke én vinner i hver portefølje på ti selskaper.
Vinneren gir 19,5 ganger investeringen tilbake etter utvanning. Med de samme forutsetningene trenger en portefølje på fjorten selskaper samlede utbetalinger på 36,4 ganger beløpet investert i ett selskap. Vinneren må gi 27,3 ganger beløpet investert i ett selskap.
Sju prosent av fjorten er omtrent én. Det garanterer ikke én uvanlig vellykket exit.
Vurder om mulige investeringer kan gi den avkastningen du har lagt til grunn for porteføljen. I verdsettelseseksemplet utvanner to senere runder de eksisterende eierne med 20 % hver. Da beholder de 64 % av den opprinnelige eierandelen. Deler vi 19,5 og 27,3 ganger kapitalen på 0,64, blir kravene før utvanning omtrent 30,5 og 42,7 ganger kapitalen. Resultatet blir annerledes ved andre kapitalrunder, avsetninger av aksjer til opsjoner og andre finansieringsformer. To runder halverer ikke automatisk en eierandel.
Går du inn i seedfasen med én runde igjen, kreves mindre. Investerer du enda senere, med kortere eiertid og mindre forventet utvanning, blir kravet enda lavere. I en tidligere fase avhenger mer av verdien av det selskapet ennå ikke har bygget. Den mulige avkastningen må forsvare denne usikkerheten.
Beregn investeringsbeløpet ut fra porteføljeplanen
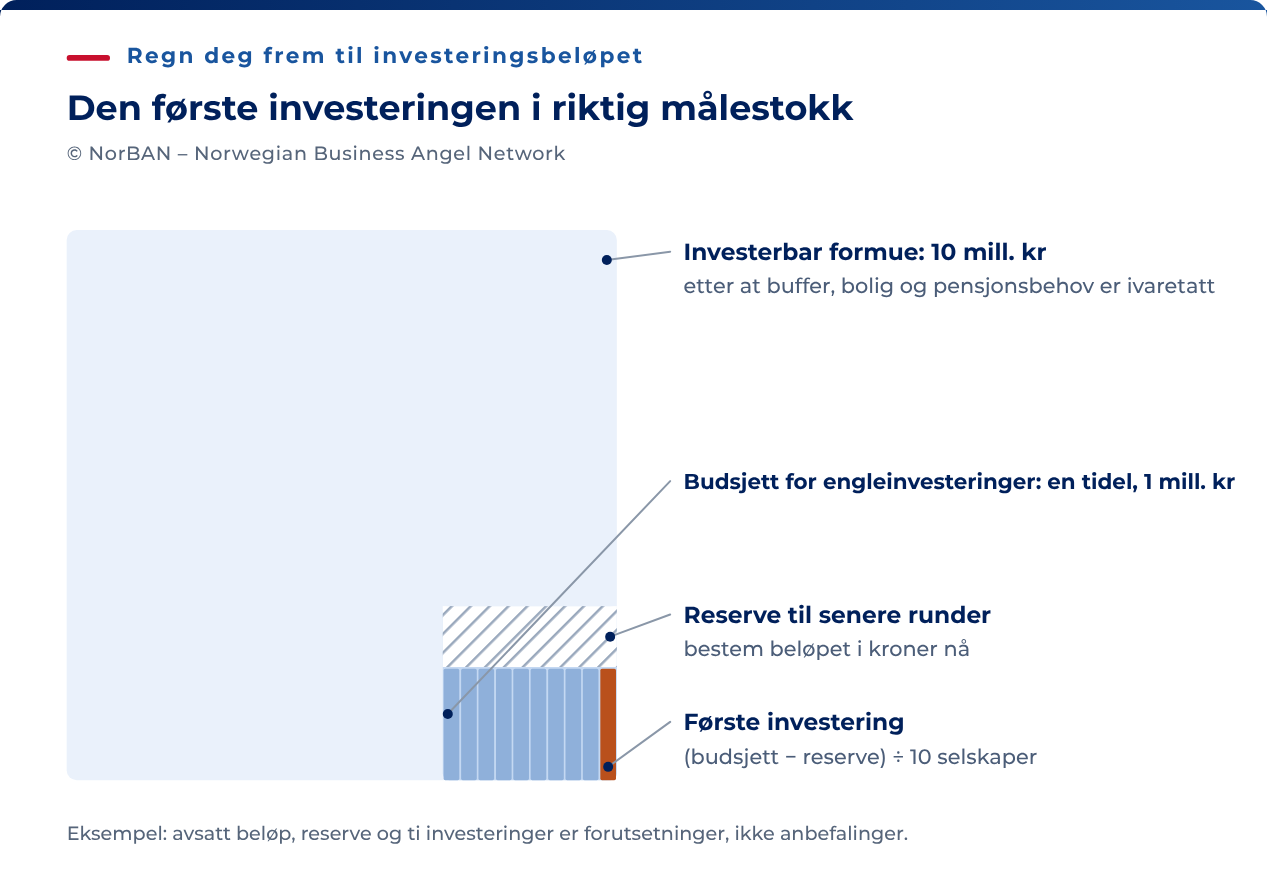
Bestem beløpet før en gründer spør. Ta utgangspunkt i samlet avsatt kapital, reserve og planlagt antall investeringer. Avklar dette i rekkefølge. Eksemplet er en illustrasjon.
| Post | Eksempel |
|---|---|
| Investerbar formue etter buffer, bolig og pensjon | NOK 10 millioner |
| Andel avsatt til engleinvesteringer | En tidel: NOK 1 million |
| Reserve til senere runder i selskaper som lykkes | Du bestemmer beløpet i kroner nå |
| Antall selskaper du planlegger å investere i over perioden | Ti |
| Første investering | Avsatt kapital minus reserve, delt på ti |
Utenlandske råd kan hjelpe deg å bestemme hvor mye du skal sette av. Rådene bygger imidlertid på ulike mål på formue og gjelder i ulike sammenhenger:
- Et udatert fagnotat fra erfarne investorer, publisert av Angel Capital Association, angir 5 til 15 % av nettoformuen som et forsiktig amerikansk råd.
- Seraf foreslår 5 til 10 % av investerbar nettoformue.
- Det britiske finanstilsynet setter en grense på 10 % for investorer som selv erklærer seg som «restricted investors».
Forskning og råd fra erfarne investorer peker mot ulike porteføljestørrelser. En simuleringsstudie av data om avkastning fra engleinvesteringer fant at det trengs porteføljer på over 50 investeringer for å redusere risikoen for et dårlig resultat betydelig. Råd fra erfarne investorer setter det absolutte minimumet til 10 og sier at 20 er bedre.
Engleinvestorenes faktiske porteføljer er mindre. Den britiske undersøkelsen fra 2020 fant et gjennomsnitt på 17,1 investeringer i løpet av tiden som engleinvestor. I den amerikanske undersøkelsen fra 2017, slik den ble omtalt i Forbes, hadde erfarne engleinvestorer i gjennomsnitt 14,2 aktive investeringer. Ti er et minimum. Funnene tilsier at du bør planlegge for flere enn ti når kapitalen tillater det.
Uten reserve gir eksemplet en førstegangsinvestering på NOK 100 000. Det er medianen for investeringer som fyller opp en runde i Norge. Setter du av en reserve, blir mindre tilgjengelig til hver førstegangsinvestering.
Bestem reserven som et konkret beløp nå, før du kjenner presset fra en forespørsel om mer kapital. Runden du senere blir bedt om å delta i, gjelder vanligvis selskapet du allerede vet mest om. Et selskap som henter kapital til uendret verdsettelse, trenger de eksisterende eierne sine.
Lag regler for bruken av reserven, slik at du kan vurdere hvilke senere runder som fortjener mer kapital. Kjennskap til selskapet og en runde til uendret verdsettelse er grunner til å undersøke nærmere, ikke i seg selv grunner til å investere på nytt. I de siterte studiene fra 2007 og 2009 ga investeringer som fikk oppfølgingskapital, mindre tilbake ved exit enn dem som ikke fikk det. Artikkelen om oppfølgingsinvesteringer behandler beslutningen nærmere.
Vanlige investeringsbeløp i Norge
NorBANs publiserte tall deler engleinvesteringer i Norge i tre størrelsesgrupper. Se hvilken gruppe investeringsbeløpet ditt passer i, og hvilken rolle du kan regne med å få i runden.
| Type engleinvestor | Investeringsbeløp | Rollen i en runde |
|---|---|---|
| Micro Angel | NOK 30–500 tusen | Flertallet av norske engleinvestorer. Fyller opp en runde andre har utformet. Ofte passive, og ofte personer som også arbeider med den daglige driften i en virksomhet. |
| Core Angel | NOK 0,5–2 millioner | En runde trenger minst én som lead investor eller ankerinvestor. Kan være sparringspartner i tillegg til å investere. Tar sjelden styreplass. |
| Super Angel | NOK 2–5 millioner eller mer | Profesjonelle investorer som i stor grad kan finansiere en runde alene. Krever vanligvis jevnlig oppfølging og tett samarbeid. |
Små investeringer som fyller opp runden, har en median på omtrent NOK 100 000, og de større en median på rundt NOK 1 million. Omtrent én av seks engleinvestorer kan være ankerinvestor eller lead investor. En vanlig første eller andre runde har ofte fire til seks engleinvestorer. Siden omtaler tallene som grove anslag basert på ti års erfaring og egenrapportering.
Til sammenligning oppga EBANs statistikksamling for 2024 at rapporterte kapitalrunder med europeiske engleinvestorer i gjennomsnitt var på omtrent EUR 205 000 per selskap. FiBAN oppgir en medianrunde på opptil EUR 300 000 for oppstartsselskaper som søker gjennom nettverket. En norsk pre-seed-runde settes sammen av flere Micro- og Core-investeringer rundt én ankerinvestor.
Bruk strategien på dealflowen din
For de fleste forslagene du får tilsendt, vil du i løpet av det første minuttet se at bransjen, fasen eller geografien ikke passer strategien din. Det er nettopp det strategien skal hjelpe deg med. Avslå samme dag, og si hvilket kriterium som ikke passer. Da lærer både gründeren og den som sendte deg muligheten, noe.
Fortell dem som tipser deg, hva strategien sier. Andre engleinvestorer, den regionale gruppen og gründere du har investert i, sender deg alle muligheter. De som kjenner bransjene og investeringsbeløpet ditt, sender færre som ikke passer.
Gjør unntak bevisst, og før oversikt over dem. Det er et legitimt valg å investere utenfor strategien fordi du stoler på en lead investor. Gjør du det tre ganger i løpet av et år, er det strategien som er feil. Skriv den da om. Les siden på nytt én gang i året, med porteføljeoversikten ved siden av, og juster planen ut fra det du har lært.