
Hva engleinvestorer betaler skatt av
Hva du sitter igjen med, avhenger av skattebehandlingen av gevinst, tap, utbytte og formue, og om du investerer personlig eller gjennom et holdingselskap. Velg struktur før du forplikter deg. Sammenligningen nedenfor gjelder en person skattemessig bosatt i Norge og aksjer i norske AS som omfattes av fritaksmetoden når et selskap eier dem. Tapsradene gjelder realiserte personlige tap som gir fradrag. Utbytte og tilbakebetaling av innbetalt kapital behandles forskjellig. Avgrensningene forklares senere i artikkelen.
De fleste satser, faktorer og beløpsgrenser endres fra år til år. Skatteetaten publiserer de gjeldende verdiene.
| Hendelse | Personlig eierskap | Eierskap gjennom holdingselskap |
|---|---|---|
| Gevinst ved exit | Gevinsten er aksjeinntekt etter aksjonærmodellen og skattlegges i salgsåret. | Gevinsten er skattefri etter fritaksmetoden. Skatten kommer når selskapet betaler pengene ut til deg. |
| Tap når investeringen mislykkes | Tapet gir fradrag med samme effektive sats som en gevinst skattlegges med. | Tapet gir ikke fradrag. |
| Utbytte underveis | Utbytte utover skjermingsfradraget er aksjeinntekt og skattlegges som gevinst. | En liten andel av utbyttet er skattepliktig inntekt for selskapet. Resten er skattefri frem til utbetaling til deg. |
| Formue hvert år | Aksjene inngår i din skattepliktige formue med en rabattert andel av selskapets skattemessige verdi. | Aksjene i holdingselskapet inngår i din skattepliktige formue. Rabatten gis én gang, på ditt nivå. |
Skatteloven og Skatteetatens Skatte-ABC forklarer reglene. Bruk gjeldende tall og råd tilpasset strukturen du vurderer.
Aksjer du eier personlig
En personlig aksjonær skattlegges etter aksjonærmodellen. Gevinst eller utbytte multipliseres med en oppjusteringsfaktor, og resultatet skattlegges som alminnelig inntekt. Skatteetaten publiserer faktoren og den effektive skattesatsen for aksjeinntekt for hvert inntektsår. Denne satsen er høyere enn satsen for alminnelig inntekt, som gjelder renter og annen kapitalinntekt.
Før oppjusteringen trekkes skjermingsfradraget fra. Skjermingsgrunnlaget er det du betalte for aksjen, pluss direkte tilknyttede kostnader og ubenyttet skjerming fra tidligere år. Årets fradrag er dette grunnlaget multiplisert med skjermingsrenten. Skatteetaten beregner renten ut fra renten på kortsiktige statskasseveksler og publiserer den i januar for inntektsåret som nettopp er avsluttet.
Skjerming beregnes per aksje for den som eier den 31. desember. Selger du i løpet av året, får du derfor ingen skjerming for dette året; kjøperen får den. Ubenyttet skjerming fremføres bare på den samme aksjen.
Opparbeidet skjerming kan dekke en moderat avkastning. Behold oversikten per aksje selv om fradraget virker lite.
Et realisert personlig aksjetap oppjusteres med samme faktor som en gevinst og trekkes fra i alminnelig inntekt. Avklar hvilken hendelse som utgjør realisasjonen, og hvilket år den tilhører, før du krever fradrag.
Salg
Gevinsten eller tapet oppstår i året aksjene selges.
Formell avvikling
Innløsning av aksjene ved oppløsning er realisasjon etter skatteloven § 10-37. Utbetalinger til aksjonærene ved oppløsningen regnes som vederlag. Utdelinger under avviklingen etter aksjeloven kapittel 8 er utbytte. Utdelinger etter kapittel 16 er likvidasjonsvederlag (skatteloven § 10-11 andre ledd, § 10-37).
Konkurs
Konkurs i selskapet er realisasjon med vederlag null. Tapet tidfestes til året konkursen åpnes, lenge før boet er gjort opp (Skatte-ABC A-5-3.7). Tilbakeleveres boet til selskapet, behandles realisasjonen normalt som om den ikke hadde funnet sted.
Innløsning av enkelte aksjer
Innløsning regnes normalt som realisasjon etter skatteloven § 10-37. Skatteetatens praksis gjør unntak når eierposisjonene ikke reelt endres, typisk når alle aksjonærer innløser samme andel av aksjene sine. Da er utbetaling utover tilbakebetaling av innbetalt kapital, inkludert overkurs, utbytte. Se Skatte-ABC A-5-3.6.
Utflytting kan også utløse skatt. Etter skatteloven § 10-70 regnes eiendeler som omfattes av regelen, som realisert dagen før ditt skattemessige bosted i Norge opphører, eller før du blir bosatt i et annet land etter en skatteavtale. Overføring til en mottaker i utlandet kan også utløse utflyttingsskatt.
Ved utflytting gjelder skatten den delen av netto gevinsten som overstiger lovens bunnfradrag. Ved overføring til utlandet gjelder en lavere grense. Overskrides den, inngår hele den aktuelle netto gevinsten i beregningen, ikke bare beløpet over grensen. Kontroller beløpene og reglene for din overføringsdato på Skatteetatens side om utflyttingsskatt.
Etter dagens regler kan du betale i tolv årlige avdrag eller utsette betalingen i tolv år med renter på det utsatte beløpet. Du kan måtte stille sikkerhet. Salg eller overføring til utlandet kan fremskynde betalingen. En utdeling utløser normalt betaling av skatt tilsvarende 70 % av utdelingen, begrenset til gjenstående utflyttingsskatt. Hele utsettelsen opphører altså ikke automatisk. Ved dødsfall gjelder egne regler; personlige arvinger kan på vilkår overta forpliktelsene. Opplysningspliktene fortsetter. Flytter du tilbake til Norge innen tolvårsperioden, kan skatten på eiendeler du fortsatt eier, falle bort. Reglene ble endret i 2024. Bruk reglene som gjelder for datoen du flyttet eller overførte eiendelene.
Lånet som går tapt
Et konvertibelt lån eller aksjonærlån behandles annerledes enn aksjekapital når selskapet mislykkes. Utenfor virksomhet er tap på en enkel fordring ikke fradragsberettiget. En gevinst ville vært skattefri (skatteloven § 9-3 første ledd bokstav c), og § 9-4 gir bare tapsfradrag når en gevinst ville vært skattepliktig.
Skatte-ABC plasserer en engleinvestors personlige lån under denne regelen, med mindre din egen utlånsaktivitet utgjør virksomhet. Det vurderes konkret (§ 6-2 andre ledd). De samme pengene tapt som aksjekapital ville gitt fradrag.
Renter og lånetap følger ulike regler. Renter du mottar som personlig långiver, er alminnelig inntekt. Lån til selskaper kan i tillegg utløse ekstra skatt etter skatteloven § 5-22. Beregningen skjer i flere trinn: Trekk først ordinær inntektsskatt fra de påløpte rentene. Trekk deretter fra skjermingsfradraget for lånet. Er noe igjen, oppjusteres dette beløpet med lovens faktor og skattlegges som ekstra alminnelig inntekt. Skatteetaten publiserer skjermingsrenten seks ganger i året. Skatt på renteinntekter betyr ikke at et lånetap gir tilsvarende fradrag.
Konvertering gjenoppretter ikke en skattemessig kostpris som allerede er tapt. For en ordinær fordring følger aksjenes inngangsverdi normalt markedsverdien av vederlagsaksjene når konverteringen blir bindende, vanligvis verdsatt ut fra fordringen. Verdien kan være null (Skatte-ABC A-5-6.10). Konvertible obligasjoner har egne instrumentregler.
Utlån gjennom et selskap garanterer ikke fradrag. Lånet må inngå i selskapets egen virksomhet, og begrensningen for nærstående selskaper i § 6-2(3) med tilhørende forskrift kan avskjære fradrag. Kontroller instrumentet, virksomhetstilknytningen og eierhistorikken med en skatterådgiver før utlån eller konvertering.
Fritaksmetoden
Et holdingselskap er et vanlig aksjeselskap. Fritaksmetoden i skatteloven § 2-38 gjelder bare investeringer som oppfyller vilkårene. Aksjer i norske AS omfattes normalt. For utenlandske investeringer må du i tillegg kontrollere forholdene nedenfor. Skatteetatens veiledning om fritaksmetoden forklarer avgrensningen.
- Gevinst på kvalifiserende aksjer i EØS-selskaper er skattefri i holdingselskapet, med forbehold om reglene for lavskatteland og reell aktivitet nedenfor.
- Av mottatt utbytte regnes en liten andel som skattepliktig inntekt for selskapet. Resten er skattefri. Skatteetatens side oppgir andelen og et regneeksempel. Dette gjelder et holdingselskap med en minoritetspost i porteføljeselskapet.
- Derivater med kvalifiserende aksjer som underliggende objekt, blant annet aksjeopsjoner og tegningsretter, omfattes av fritaket.
- For lavskatteland utenfor EØS faller inntekter og tap utenfor fritaksmetoden. I lavskatteland innenfor EØS faller inntekten utenfor når reell etablering og økonomisk aktivitet mangler. Tapet gir fortsatt ikke fradrag. Andre investeringer utenfor EØS har separate prøvinger for gevinst, utbytte og tap etter § 2-38(3).
For selskaper utenfor EØS som ikke ligger i lavskatteland, må du kontrollere tre separate vilkår etter § 2-38:
- Gevinst: Fritak krever normalt minst ti prosent av både kapital og stemmer sammenhengende i de to foregående årene.
- Utbytte: Samme minste eierandel må opprettholdes i en toårsperiode som omfatter mottakstidspunktet, men som kan avsluttes senere.
- Tap: Fradrag kan avskjæres hvis skattyteren og nærstående har eid minst ti prosent av kapitalen eller stemmene på noe tidspunkt i de to foregående årene.
Tap innenfor fritaksmetoden gir ikke fradrag. Ta med både mislykkede investeringer og vellykkede exiter når du sammenligner personlig eierskap med selskapseierskap.
Tap på et lån fra holdingselskapet til et porteføljeselskap er et eget spørsmål. I virksomhet er tap på en fordring fradragsberettiget når det er endelig konstatert, etter vilkårene i Skatte-ABC F-18-8.1: mislykket tvangsinndrivelse, konkurs eller avvikling hos skyldneren, eller at fordringen etter en samlet vurdering klart ikke kan inndrives.
Begrensningen for nærstående selskaper i skatteloven § 6-2 tredje ledd og FSFIN § 6-2-2 krever en egen kontroll av eierhistorikken. Du må blant annet kontrollere grensen på nitti prosent eierskap og unntakene i forskriften. Det er ikke nok å kalle posten en minoritetsinvestering.
Tapet må ha tilknytning til holdingselskapets egen virksomhet. Holdingselskapet overtar ikke virksomhetsaktiviteten i selskapet det investerer i. Et lån som hovedsakelig søker kapitalavkastning, kan falle utenfor tilknytningskravet.
En aktiv investor kan selv drive virksomhet, også gjennom et holdingselskap. Det avgjørende er hva holdingselskapet faktisk gjør, og hvilken tilknytning lånet har til denne virksomheten. Dette må vurderes konkret.
Formuesskatt på unoterte aksjer
Formuesskatt beregnes hvert år av nettoformuen din over en beløpsgrense, med en kommunal og en statlig sats som Stortinget fastsetter i statsbudsjettet. Skatteetaten publiserer gjeldende satser og grenser, med verdsettingsrabattene på samme side.
Beløpsgrensene for ektefeller som skattlegges samlet, er dobbelt så høye som for enslige. Aksjerabatten gis bare for aksjer du eier direkte.
En unotert aksje verdsettes til en rabattert andel av selskapets samlede skattemessige verdi. Etter hovedregelen i skatteloven § 4-12 brukes selskapets skattemessige verdi ved starten av inntektsåret, altså tolv måneder før tidspunktet din formue måles. Selskapet beregner verdien uten rabatt og rapporterer den for aksjonærene.
For en engleinvestor er unntaket ved kapitalendringer særlig relevant. Har selskapet økt eller redusert aksjekapitalen i inntektsåret med innbetaling fra eller utbetaling til aksjonærene, flytter skatteloven § 4-13 verdsettingstidspunktet til slutten av inntektsåret.
Samme forskyvning gjelder når selskapet har kjøpt egne aksjer uten å redusere kapitalen. Den følger også av visse forenklede og omvendte fusjoner.
En runde som gjennomføres og registreres i Foretaksregisteret i et bestemt år, kommer dermed inn i formuesgrunnlaget ditt for samme år med verdien etter runden. Den verdien brukes normalt også året etter.
| Situasjon | Verdsettingstidspunkt etter regelen |
|---|---|
| Ingen kapitalendring i året | Selskapets skattemessige verdi ved starten av inntektsåret etter skatteloven § 4-12. Tolv måneders etterslep. |
| En priset runde registrert i året | Selskapets skattemessige verdi ved slutten av inntektsåret etter skatteloven § 4-13. Verdien etter runden kommer med samme år. |
| Et selskap stiftet i året | Verdien ved slutten av stiftelsesåret etter skatteloven § 4-13. |
| Aksjesplitt eller kapitalendring uten betaling | Verdien ved årets start fordeles på det nye aksjeantallet (Skatte-ABC A-4-4.2). Tidspunktet flyttes ikke. |
Formuesskatten bygger på en skattemessig verdi selskapet beregner, uten goodwill og med nettoformue satt til minst null. Rundens oppgitte pris går derfor ikke rett inn i skattemeldingen din.
Ta høyde for årlig formuesskatt selv når investeringen ikke gir kontanter. Etter en emisjon kan den nye skattemessige verdien få betydning allerede for samme inntektsår.
Et holdingselskap fjerner ikke skatten og gir ikke en ekstra rabatt. Rabatten gis én gang, på ditt nivå, på det du eier direkte: porteføljeaksjene ved direkte eierskap eller aksjene i holdingselskapet ved selskapseierskap. Holdingselskapet har da regnet sine egne eiendeler til full verdi (Skatte-ABC A-4-5.1).
Fradrag for investeringer i oppstartsselskaper
Skatteloven § 6-53 gir en personlig skattyter fradrag i alminnelig inntekt for aksjeinnskudd i et oppstartsselskap som oppfyller vilkårene. Fradraget har et minstebeløp per investering, et årlig tak per investor og et årlig tak per selskap. Skatteetaten publiserer alle på siden om ordningen og i Skatte-ABC A-2. Verdien for deg er satsen for alminnelig inntekt multiplisert med fradragsbeløpet. Innskuddet inngår fortsatt fullt ut i aksjenes inngangsverdi.
Kontroller uavhengighetskravet nøye. Tidligere eierskap eller ansettelse kan hindre fradraget.
| Vilkår | Hva det krever |
|---|---|
| Bare nye aksjer | Innskuddet skjer ved stiftelse eller ved kapitalforhøyelse gjennom tegning av nye aksjer, etter skatteloven § 6-53. Skatteetaten godtar overkurs som del av innskuddet, men ikke et uformelt tilskudd. Kjøp av eksisterende aksjer fra en annen aksjonær kvalifiserer aldri. |
| Selskapet | Kontroller grensene for alder, ansatte, inntekter og balansesum i skatteloven § 6-53 på måletidspunktene loven angir. Alder regnes i kalenderår, med stiftelsesåret inkludert. Grensene for årsverk, inntekter, balansesum og offentlig eierskap vurderes ved utgangen av registreringsåret, med konsernvurdering der det kreves. Minstekravet til lønnskostnader må oppfylles dette året eller det neste. Gjeldende grenser står i Skatte-ABC A-2-2. |
| Uavhengighet | Verken du eller en nærstående kan på innskuddstidspunktet være eller ha vært aksjonær eller ansatt i selskapet eller konsernet, etter skatteloven § 6-53. En oppfølgingsinvestering i et selskap du allerede eier aksjer i, gir ikke fradrag. Det gjør heller ikke en tegning samme dag som du kjøper eksisterende aksjer. I praksis kan fradraget brukes én gang i hvert selskap. |
| Ikke ansettelse | Du må ikke bli ansatt i selskapet eller et konsernselskap i bindingstiden, etter skatteloven § 6-53. Skatteetaten regner ikke styremedlemskap som ansettelse. |
| Bindingstid | Du må beholde alle aksjene som ga fradrag, i tre kalenderår etter utløpet av året selskapet eller kapitalforhøyelsen registreres i Foretaksregisteret, etter skatteloven § 6-53. Selger du aksjer i selskapet i perioden, regnes aksjer uten bindingstid som solgt først. Når salget omfatter en aksje som ga fradrag, tapes fradraget, og du må melde fra til Skatteetaten. |
| Ingen utdelinger | Verken du eller en nærstående kan motta utbytte eller utbetaling ved kapitalnedsettelse fra oppstartsselskapet i samme periode, etter skatteloven § 6-53. Skatteetaten sier uttrykkelig at aksjonærlån som skattlegges som utbytte, omfattes. Et slikt lån fra oppstartsselskapet i bindingstiden bryter derfor vilkåret. Meld fra om bruddet og rett fradraget. |
| Rapportering | Fradraget avhenger av at selskapet rapporterer det kvalifiserende innskuddet til Skatteetaten (skatteloven § 6-53). Det gjøres i aksjonærregisteroppgaven, med frist 31. januar (skatteforvaltningsforskriften § 7-7-4), slik at skattemeldingen din blir forhåndsutfylt. |
Selskapet må også være unotert, oppfylle grensen for offentlig eierskap og hovedsakelig drive annet enn passiv kapitalforvaltning. Det kan ikke være i økonomiske vanskeligheter ved kapitalforhøyelsen, og krav om tilbakebetaling av ulovlig statsstøtte må være oppfylt. Et kvalifiserende EØS-selskap med skattepliktig virksomhet i Norge kan også omfattes etter § 6-53 åttende ledd. Kontroller hvert vilkår på tidspunktet loven krever.
Hva som bryter bindingstiden, står i Skatte-ABC A-2-3.4. Salg til ditt eget holdingselskap bryter den. Skatte-ABC beskriver at fradraget gikk tapt ved nettopp en slik overføring i det første året, selv om holdingselskapet kunne ha gjort et kvalifiserende innskudd selv.
Gave, overføring ved skilsmisse og innløsning ved oppløsning bryter også bindingstiden. Konkurs i oppstartsselskapet gjør det ikke. Det gjør heller ikke overføring mellom ektefeller, arv eller fusjon eller fisjon av oppstartsselskapet med skattemessig kontinuitet.
Fradraget kan gå gjennom ett holdingselskap. Når et selskap du eier aksjer i, gjør innskuddet, gir skatteloven § 6-53 fradraget til de personlige aksjonærene i forhold til eierandelene deres. Hver aksjonærs andel av innskuddet må oppfylle minstebeløpet.
Du må eie aksjer direkte i selskapet som tegner de nye aksjene. En kjede med to selskaper mellom deg og oppstartsselskapet kvalifiserer derfor ikke. Bindingstiden gjelder både dine aksjer i det mellomliggende selskapet og selskapets aksjer i oppstartsselskapet. Artikkelen om personlig investering eller investering gjennom AS viser hvordan fradraget fordeles, med eksempler.
Annen offentlig støtte kan påvirke muligheten for fradrag. Etter Skatte-ABC A-2-2.6 må samlet statsstøtte tas med når grensene for meldeplikt og støtteandel vurderes. Be selskapet kontrollere hvordan tilskudd fra Innovasjon Norge, SkatteFUNN og annen støtte virker sammen med fradraget. Ikke legg til grunn at alle ordningene har ett felles tak.
Samme exit på tre måter
Se for deg en investering som selges til ti ganger kostprisen, samtidig som en annen investering går tapt. Hendelsene er de samme uansett eierstruktur. Det som endres, er når skatten kommer, og om tapet gir fradrag. I kolonnen med utbetaling forutsetter vi at utdelingen er utbytte. Lovlig tilbakebetaling av dokumentert innbetalt kapital er ikke utbytte og må beregnes for seg.
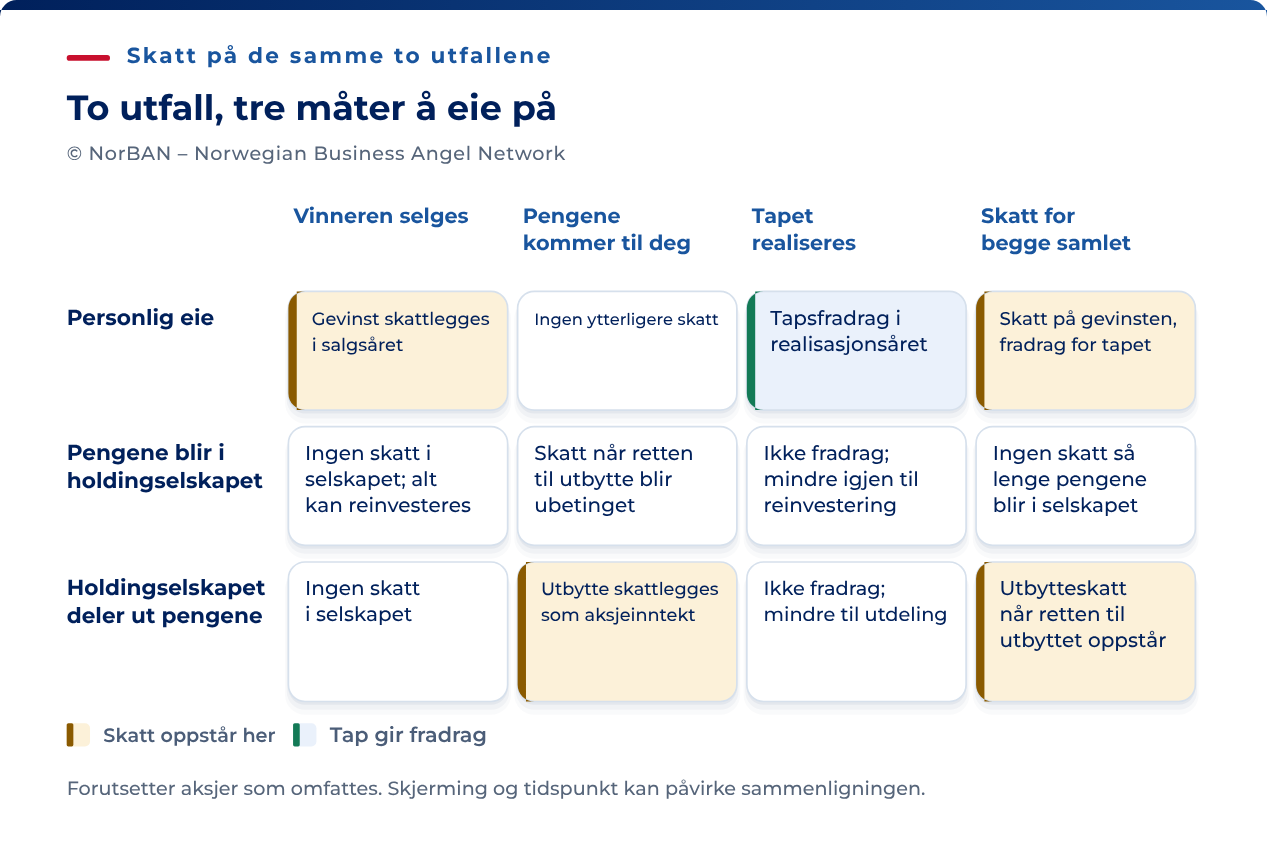
| Trinn | Personlig eierskap | Holdingselskap, pengene beholdes i selskapet | Holdingselskap, pengene betales ut |
|---|---|---|---|
| Vinneren selges | Gevinsten, ni ganger kostprisen minus opparbeidet skjerming, multipliseres med oppjusteringsfaktoren og skattlegges som alminnelig inntekt i salgsåret. | Selskapet betaler ingen skatt på gevinsten. Hele vederlaget kan reinvesteres. | Selskapet betaler ingen skatt på gevinsten. |
| Pengene når deg | Ingen ytterligere skatt. | Ingen personlig skatt før retten til utbytte oppstår. | Utbytte fra holdingselskapet er aksjeinntekt hos deg, multiplisert med faktoren og skattlagt som alminnelig inntekt, etter fradrag for skjerming på aksjene i holdingselskapet. |
| Tapsinvesteringen realiseres | Tapet multipliseres med faktoren og trekkes fra i alminnelig inntekt i året for salg, avvikling eller konkursåpning. | Selskapet får ikke fradrag. Tapet gir mindre å reinvestere. | Selskapet får ikke fradrag. Tapet gir mindre å betale ut. |
| Hva som skattlegges samlet for de to investeringene | Gevinsten minus tapet, hver i sitt realisasjonsår. | Ingenting så lenge pengene blir i selskapet. | Utbytte skattlegges i året retten til det oppstår. Tapet gir ikke noe eget fradrag. |
For den lønnsomme investeringen alene forutsetter lik samlet skatt at:
- Selskapets gevinst er helt skattefri.
- Hele gevinsten deles ut, og den investerte kapitalen tilbakebetales skattefritt som innbetalt kapital.
- Skjermingen er lik.
- Satsene og faktoren er uendret.
- Det ikke er selskapskostnader eller forskjeller i formuesskatt.
Sammenligningen gjelder bare når disse forutsetningene er oppfylt. Den er ikke en garanti fra Skatteetaten om skatten i din situasjon.
Når investeringen oppfyller vilkårene, utsetter fritaksmetoden personlig skatt mens pengene forblir investert. Den lille skattepliktige andelen gjelder mottatt utbytte, ikke skattefrie aksjegevinster. Beregn skatten ut fra hva selskapet faktisk skal dele ut, og når det skal skje, sammen med rådgiveren din.
Ved personlig eierskap trekkes et kvalifiserende realisert tap fra i realisasjonsåret. Underskudd som ikke kan utnyttes, fremføres. Et selskaps aksjetap innenfor fritaksmetoden gir ikke fradrag og gir mindre penger å dele ut.
Skatteutsettelsen kan tale for et selskap som reinvesterer pengene. Direkte eierskap kan gi tapsfradrag du får nytte av tidligere. Sammenlign hele porteføljen, og ta med hvordan holdingselskapet ble finansiert, og om uttak er utbytte eller tilbakebetaling av innbetalt kapital. Mange mislykkede investeringer avgjør ikke alene hvilken eierform som gir lavest samlet skatt.
Ta også med årlig formuesskatt for begge alternativer og kostnaden ved å drive holdingselskapet. Fradraget for oppstartsinvesteringer reduserer din personlige alminnelige inntekt ved begge eierformer, så lenge høyst ett selskap ligger mellom deg og oppstartsselskapet.
Du kan beholde eksisterende aksjer privat og bruke et selskap til nye investeringer. Et ordinært salg eller innskudd av eksisterende aksjer i ditt eget holdingselskap regnes normalt som realisasjon etter skatteloven § 9-2. At du fortsatt eier aksjene indirekte, gjør ikke overføringen skattefri. Særregler om omorganisering må vurderes for seg. Den historiske overgangsregelen i Skatte-ABC A-5-6.14 er ikke et generelt fritak for overføringer i dag. Velg om mulig eierform før verdiene har vokst.