
Hvorfor engleinvestorer samler kapital
De fleste engleinvesteringene i dette nettverket gjøres sammen med andre. NorBANs publiserte tall anslår at omtrent én av seks engleinvestorer kan forankre eller lede en runde. Sammen kan medlemmene investere mer enn hver av dem kan gjøre alene.
Å samle kapital hjelper også porteføljeselskapet. Én linje i cap table og én motpart å forhandle med er enklere å håndtere enn en aksjeeierbok full av enkeltpersoner. En gruppe som har finansiert én runde sammen, har dessuten kapasitet til oppfølging som medlemmene ikke har hver for seg.
Å samle kapital gjennom et investeringsselskap krever både koordinering av investorene og vanlig selskapsdrift. Noen må stifte det, føre regnskap og aksjeeierbok og avklare hvordan gruppen tar beslutninger. Dette arbeidet og betalingen for det er kjernen i medlemmenes interne avtale.
Medlemmene oppretter og driver disse strukturene selv. Vi gir råd og knytter kontakter. Syndikatet er medlemmenes eget, og det er også hver beslutning det tar.
Avklar om ordningen er et fond før dere henter kapital
Definisjonen står i AIF-loven § 1-2 bokstav a. Et alternativt investeringsfond er en kollektiv investeringsinnretning som ikke er et UCITS-fond, og som henter kapital fra flere investorer for å investere den etter en definert investeringsstrategi til fordel for investorene.
Finanstilsynets eget rundskriv sier at definisjonen er vid, at den juridiske formen er uten betydning, og at det ikke spiller noen rolle om strukturen investerer i ett objekt eller flere. Rundskrivet ble skrevet for prosjektfinansierings- og syndikatstrukturer og sier at kriteriene også gjelder andre investeringsstrukturer.
Disse trekkene taler sterkt for en kollektiv investeringsordning: Flere investorer stiller kapital til rådighet etter en fastsatt strategi, andre står for forvaltningen, og formålet er avkastning. Det gjør en fondsvurdering nødvendig før kapitalinnhentingen. Den konkrete ordningen og lovens unntak må fortsatt undersøkes.
En struktur med bare én eiendel faller ikke automatisk utenfor. Verken en lukket gruppe eller én enkelt kapitalinnhenting avgjør spørsmålet. Undersøk den kollektive investeringen, kapitalinnhentingen, den definerte strategien og investorenes reelle, løpende kontroll.
Når investorene selv styrer investeringen
Et lukket syndikat kan falle utenfor fondsdefinisjonen hvis investorene selv har tilstrekkelig løpende kontroll over driften. Dette følger av tilsynsmyndighetenes og ESMAs veiledning om tolkningen av § 1-2, ikke av lovteksten. Finanstilsynet stiller strenge krav til hver del av vurderingen.
- Kontrollen må gå utover vanlige aksjonærrettigheter på generalforsamlingen og utgjøre løpende beslutningsmyndighet over operative forhold.
- Å velge styret er uttrykkelig ikke nok, fordi styret da er organet som driver selskapet fra dag til dag.
- Innflytelsen må tilhøre alle investorene likt. At én eller noen få investorer har den, oppfyller ikke vilkåret. En formell rett som i praksis begrenses av kostnader eller tap av rettigheter, teller ikke.
- Når investorgruppen får en viss størrelse, blir det mindre sannsynlig at investorene har tilstrekkelig daglig kontroll.
Vanlige stemmerettigheter som aksjeeier er sjelden nok til å vise slik løpende kontroll over driften. Kontroller om alle investorene faktisk har samme formelle og praktiske mulighet til å utøve kontrollen. Er ordningen et fond, må dere velge en forvalter og investorgruppe som passer regelverket. Registrering alene gir ikke adgang til å markedsføre til alle.
Hvis ordningen er et fond
Et alternativt investeringsfond må ha en forvalter. En forvalter med samlet forvaltningskapital under tersklene i AIF-loven § 1-4 er ikke konsesjonspliktig, men må registreres hos Finanstilsynet før oppstart. Tersklene er eurobeløp, og Finanstilsynet publiserer dem sammen med registreringsprosessen.
Markedsføringsbegrensningene er særlig viktige for grupper av engleinvestorer. Et fond med registrert forvalter kan bare markedsføres til profesjonelle investorer (AIF-loven § 6-1). Paragraf 1-4 (6) bekrefter at unntaket under terskelverdiene ikke gjelder fond som markedsføres til ikke-profesjonelle.
Markedsføring til ikke-profesjonelle investorer krever at forvalteren har full konsesjon og en separat tillatelse etter AIF-loven § 7-1, uansett størrelse. Profesjonell status følger av verdipapirhandelloven § 10-6, med adgang til omklassifisering etter anmodning etter §§ 10-7 og 10-8. De fleste engleinvestorer er ikke-profesjonelle med mindre de er omklassifisert.
Markedsføring er definert i § 1-2 bokstav h som et direkte eller indirekte tilbud om kjøp eller plassering av andeler i et alternativt investeringsfond på forvalterens initiativ. En utsendelse til en definert, lukket gruppe eksisterende medlemmer omfattes når den er et slikt tilbud. At målgruppen er lukket, plasserer den ikke utenfor.
Omvendt henvendelse, der investoren uoppfordret kontakter forvalteren, tolkes snevert og kan ikke konstrueres gjennom forhåndsavtalte forespørsler. Om en konkret utsendelse regnes som markedsføring, avhenger av innholdet og hvordan den brukes. Det trygge arbeidsutgangspunktet er at et tilbud til medlemmene på forvalterens initiativ er markedsføring.
Innhent råd om fondsreglene, før den første kronen hentes inn. Det er enklere å bygge strukturen riktig enn å avvikle den.
SPV for én investering
Den første modellen er et selskap stiftet for én investering, et SPV. Stiftelsen skiller seg nesten ikke fra å stifte et vanlig holdingselskap.
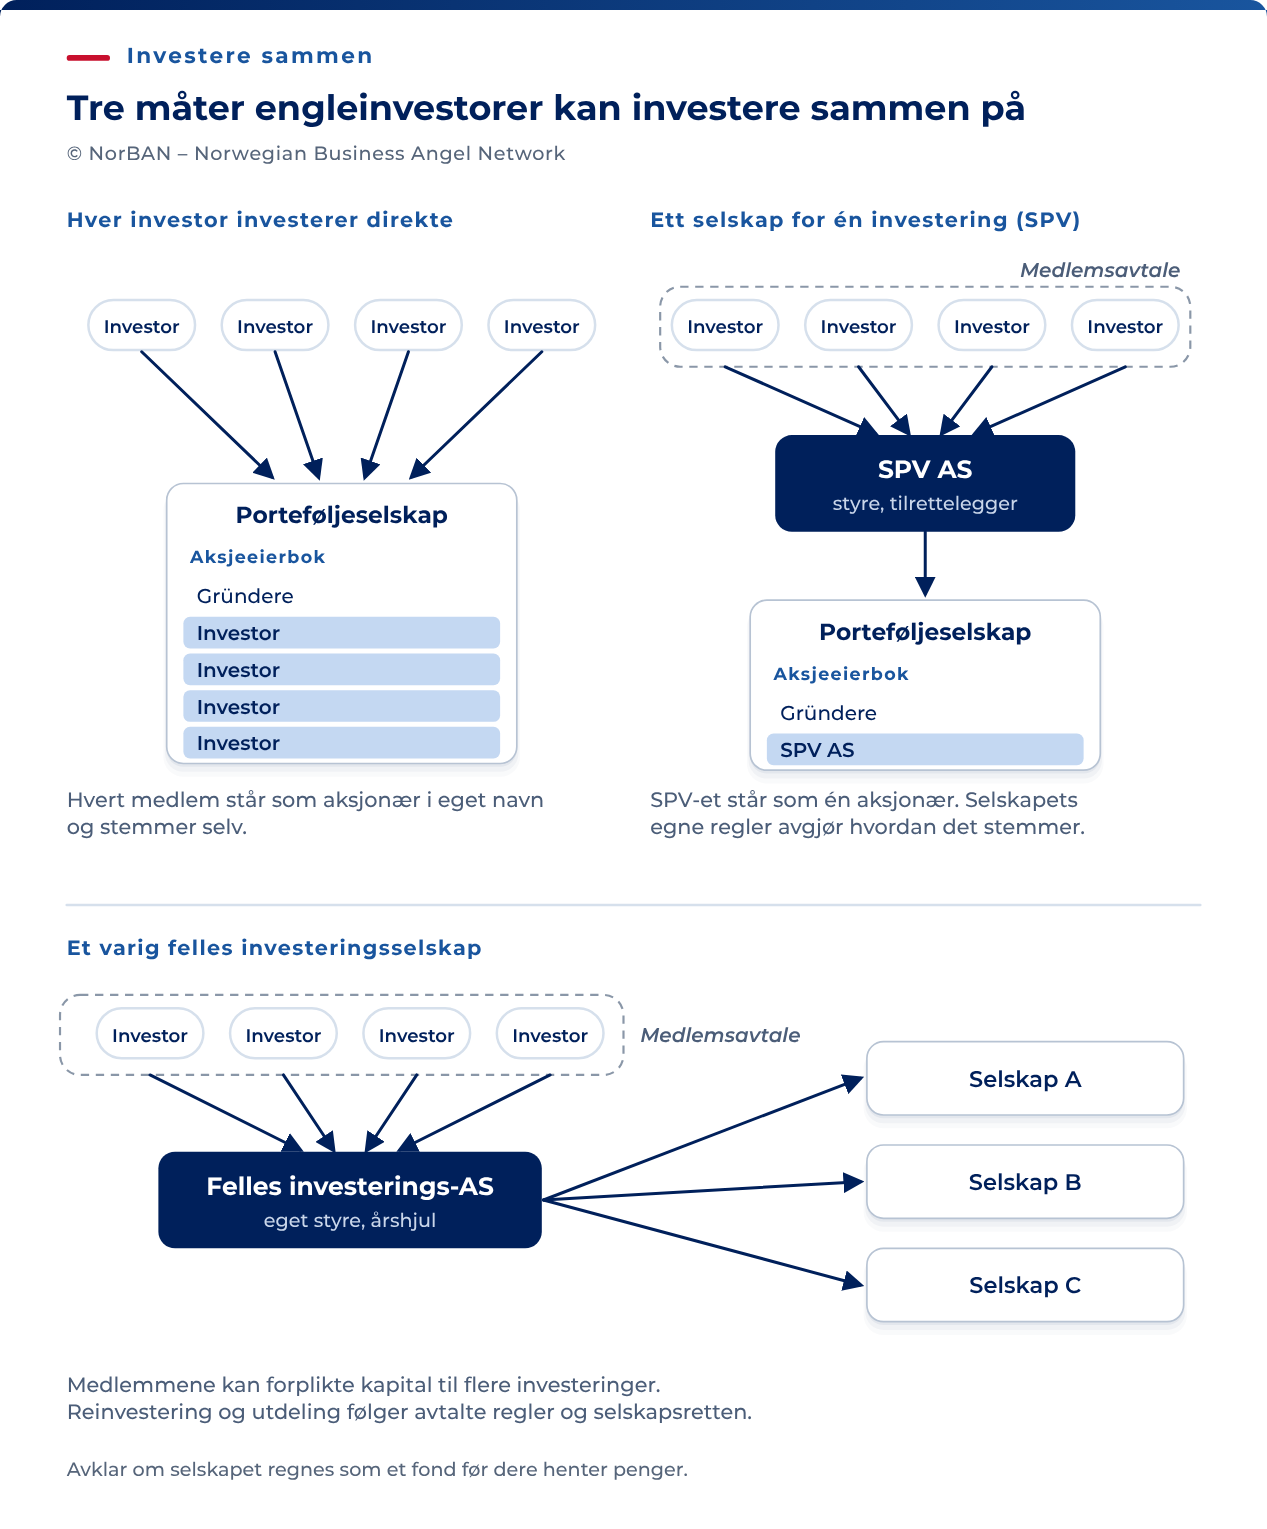
Et AS brukt som investeringsselskap følger vanlige stiftelsesregler: én eller flere stiftere, som kan være personer eller selskaper, og ingen selskapsrettslig øvre grense for antallet. Medlemsavtalen og den regulatoriske klassifiseringen krever eget arbeid. Å bruke en vanlig selskapsform fjerner ikke kravene til fond eller investeringstjenester.
| Trinn | Hva som kreves |
|---|---|
| Stiftelse | Stifterne signerer et stiftelsesdokument med vedtekter, tegner aksjene og innbetaler minst lovens minstekrav til aksjekapital (aksjeloven § 2-1, aksjeloven § 3-1). |
| Styret | Selskapet må ha et styre med ett eller flere medlemmer (aksjeloven § 6-1). |
| Registrering | Samordnet registermelding registrerer selskapet i Foretaksregisteret mot gebyret Brønnøysundregistrene publiserer. |
| Intern avtale | Medlemmenes egen avtale regulerer innbetaling og mislighold, beslutningsregler, deltakelse i oppfølgingsrunder, overdragelse av medlemsandeler, oppløsning ved exit, rapportering og rollen til lead investor. Ingen lov fastsetter dette innholdet. |
| Avslutning | Ved exit deler investeringsselskapet ut vederlaget og oppløses (aksjeloven § 16-1), eller medlemmene beholder det til neste investering. |
Det varige felles investeringsselskapet
Den andre modellen er et felleseid selskap som samme gruppe bruker til flere investeringer. Det beholder registrering, regnskap og medlemsavtale mellom investeringene. Neste investering koster dermed mindre enn om et nytt selskap må stiftes hver gang.
Medlemmene forplikter seg til å skyte penger inn i selskapet uten at hver investering er bestemt på forhånd. Beslutningsreglene må derfor la gruppen håndtere investeringer som noen medlemmer ikke ville valgt individuelt.
Det regulatoriske spørsmålet blir også tydeligere. En struktur som investerer i flere selskaper etter en definert strategi, ligger nærmere kjernen i definisjonen i § 1-2 bokstav a enn et selskap for én investering. Men et selskap for én investering faller heller ikke automatisk utenfor.
| SPV for én investering | Varig felles investeringsselskap | |
|---|---|---|
| Hva medlemmet forplikter seg til | Én navngitt investering på vilkår kjent før tegning. | Et samlet beløp som brukes til investeringer medlemmene ennå ikke har sett. |
| Styring | Én beslutning, deretter oppfølging og exit. | Et fast styre, et årshjul og regler for investeringer gruppen er uenig om. |
| Tidspunkt for exit | Vederlaget deles ut, og selskapet avvikles. | Vederlaget reinvesteres med mindre medlemmene vedtar utdeling. |
| Å gå ut tidlig | Avtal overdragelse og uttreden for den ene investeringen. Eierperioden kan bli lang. | Medlemmet selger aksjer i selskapet, underlagt reglene om samtykke og forkjøpsrett som gjelder for selskapet. |
To økonomiske modeller
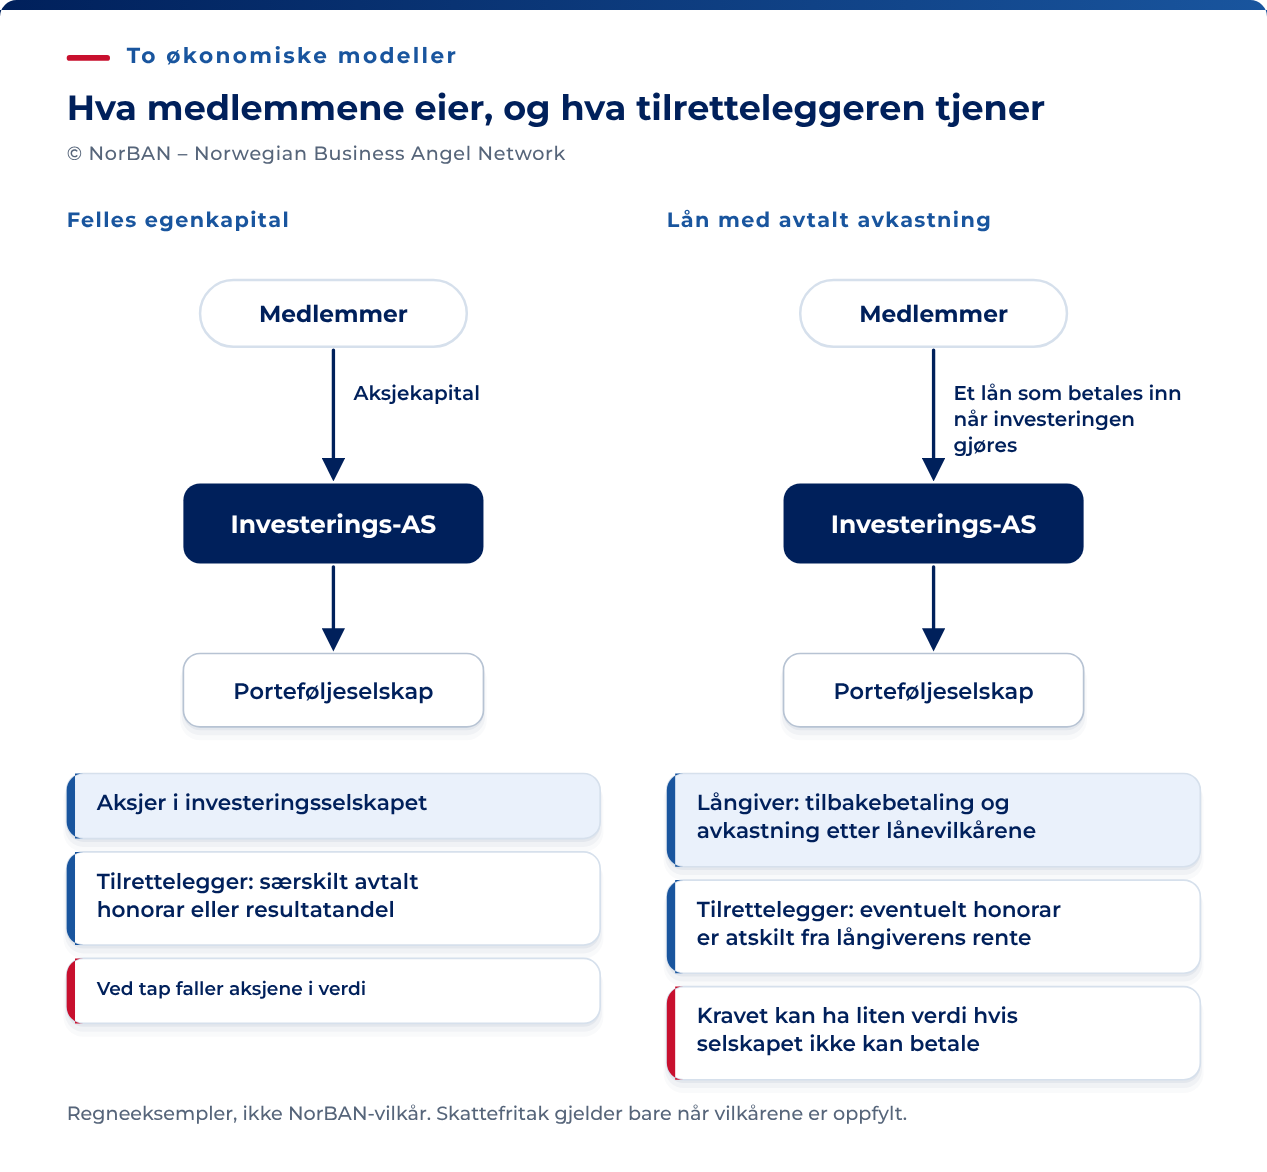
Modellene skiller seg i hva medlemmene eier, hvordan vederlaget fordeles og hvordan organisatoren betales.
| Egenkapitalinnskudd | Lån med resultatavhengig rente | |
|---|---|---|
| Hva medlemmet skyter inn | Egenkapital ved stiftelse eller senere kapitalforhøyelse. | Et lån som utbetales når investeringen gjøres. |
| Hva medlemmet har | Aksjer i investeringsselskapet, som eier porteføljeaksjene. | Et tilbakebetalingskrav og rett til avkastningen som følger av låneavtalen. |
| Avkastning og betaling til organisatoren | Medlemmene får avkastning gjennom aksjene. Eventuell resultatandel eller honorar til organisatoren krever et eget avtalt grunnlag og en beregning. | Renter betales til långiveren som har rett til dem etter avtalen. Organisatoren får renter bare hvis vedkommende har krav på dem som långiver. Honorar for arbeid eller resultat er en egen betaling. |
| Ved tap | Aksjenes verdi kan falle til null. | Tilbakebetalingen avhenger av låntakerens eiendeler, kreditorenes prioritet og avtalte vilkår om tapsdeling eller begrenset ansvar. Et krav garanterer ikke betaling. |
Et AS brukt som investeringsselskap følger vanlige skatteregler for AS. Gevinst på porteføljeaksjer er skattefri og tap ikke fradragsberettiget bare når fritaksmetoden gjelder. Lån, renter, honorarer og betalinger til medlemmene har egne skatteregler. Regneeksemplet for aksjeinvestering kan derfor ikke brukes uendret på alle finansieringsmodeller.
Vær særlig oppmerksom på oppstartsfradraget og behandlingen av lånetap i et felles investeringsselskap. Oppstartsfradraget kan gis gjennom høyst ett selskap mellom medlemmet og oppstartsselskapet. Skatteetaten fordeler det forholdsmessig etter eierandel. Et medlem som får beregnet en andel under ordningens minstegrense, får derfor ikke fradrag, og andelen omfordeles ikke.
Hold de to lånene atskilt. Medlemmets lån til investeringsselskapet er medlemmets egen skatteposisjon. En privat långiver utenfor utlånsvirksomhet kan som hovedregel ikke trekke fra tapet. Et långiverselskap trenger den nødvendige tilknytningen til egen virksomhet.
Investeringsselskapets lån til oppstartsselskapet er en separat eiendel. Et eventuelt fradrag krever investeringsselskapets egen virksomhetstilknytning og et endelig konstatert tap. Fradraget blir i investeringsselskapet. Begrensningen for nærstående selskaper i skatteloven § 6-2(3) og FSFIN § 6-2-2 kan stenge for begge fradragene. Kontroller eierhistorikken, blant annet om eierandelen har oppfylt terskelen på 90 % og forskriftens unntak.
Hvem porteføljeselskapet ser
Porteføljeselskapets aksjeeierbok registrerer hver aksjonær med navn og adresse (aksjeloven § 4-5), og alle kan kreve innsyn (aksjeloven § 4-6).
I modellene som omtales her, føres enten hver direkte investor eller det felles investeringsselskapet inn som aksjonær. Andre organisasjonsformer kan også finnes. Dette er ikke en uttømmende regel om at det bare finnes to alternativer.
Forvalterregistrering er ikke en tredje vei. Et ordinært AS har ingen adgang til forvalterregistrering. Den blir aktuell for et AS bare når selskapet har valgt å registrere aksjene i en verdipapirsentral, noe som krever en bestemmelse i vedtektene (aksjeloven § 4-4).
Når aksjene er registrert i en verdipapirsentral, regulerer allmennaksjeloven § 4-10 forvalterregistrering. Hovedregelen gjelder godkjente forvaltere for utenlandske aksjeeiere som oppfyller lovens definisjon, ved handel på norsk regulert marked. Andre tilfeller krever samtykket loven angir. Statsborgerskap alene avgjør ikke hvem som regnes som utenlandsk aksjeeier. Registrering i en verdipapirsentral åpner derfor ikke automatisk for forvalterregistrering for alle investorer.
Forvalterens stilling er uansett snever. Etter § 4-10 (3) kan forvalteren bare utøve retten til å motta utbytte og andre utdelinger, og har ingen stemmerett. Etter § 4-10 (4) må forvalteren på forespørsel opplyse selskapet eller en offentlig myndighet om de reelle eierne.
Ved SPV-løsningen stemmer investeringsselskapet som én aksjonær og samtykker som én part. Hvordan det stemmer, avgjøres etter investeringsselskapets egne beslutningsregler. Medlemmet eier aksjer i investeringsselskapet. Et salg betyr å selge disse, underlagt reglene om samtykke og forkjøpsrett som gjelder der.
Kostnader og resultatandel
Investeringsselskapet har vanlige kostnader og plikter som AS: registreringsgebyr ved stiftelse, deretter regnskap, ordinær generalforsamling innen seks måneder etter hvert regnskapsårs slutt (aksjeloven § 5-5) og innlevering av årsregnskap til Regnskapsregisteret (regnskapsloven § 8-2).
Hvem som bærer kostnadene, avklares i den interne avtalen. Investeringsselskapet kan betale dem av den innbetalte kapitalen, medlemmene kan betale forholdsmessig etter hvert som de forfaller, eller organisatoren kan legge ut og få dem dekket ved exit.
Godtgjørelsen til lead investor er den andre halvdelen av samme forhandling. Lead investor velger instrument og rettslig ramme, engasjerer advokat, etablerer investeringsselskapet, gjennomfører signering og oppfølging, leder den avsluttende due diligence (selskapsgjennomgang) og forhandlingen, tar styreplassen hvis gruppen avtaler det, og håndterer kommunikasjonen med medlemmene.
Skill medlemmenes avkastning fra betaling for å organisere investeringen. Organisatoren kan få avtalt honorar eller resultatandel. En långiver kan få resultatavhengig rente. Har samme person begge roller, må hver betaling dokumenteres separat: mottaker, betaler, beregning, vilkår og interessekonflikter. Vurder regelverket og skatten før investeringsselskapet finansieres.
Hvordan en resultatandel skattlegges hos organisatoren, bør avklares med en rådgiver før den avtales. Skattedirektoratets kommentar til Høyesteretts dom om carried interest av 12. november 2015 dreier seg om mottakeren er en reell eier som får avkastning på virksomheten, eller får betaling for arbeid.
Signering og gjennomføring
I denne modellen er investeringsselskapet investor i porteføljeselskapet. Det signerer de aktuelle dokumentene, som term sheet, aksjonæravtale og aksjetegning, gjennom noen som har myndighet til å representere det. Kontroller både investeringsvedtaket og signaturmyndigheten. Hele styret må ikke personlig signere hvert dokument.
Medlemmene er bundet til hverandre gjennom den interne avtalen og er ikke parter i porteføljeselskapets dokumenter. Den interne avtalen regulerer derfor medlemmenes rettigheter overfor hverandre og må signeres før kapital kreves inn.
| Dokument | Hvem som signerer |
|---|---|
| Investeringsselskapets stiftelsesdokument og vedtekter | Hvert medlem som er stifter. |
| Medlemmenes interne avtale om felles investering | Hvert medlem, før penger kreves inn. |
| Styrevedtaket om tegning | Investeringsselskapets styre. |
| Term sheet | Investeringsselskapet, som én investor blant rundens investorer. |
| Porteføljeselskapets aksjonæravtale | Investeringsselskapet, som part sammen med gründerne og de andre investorene. |
| Tegning i kapitalforhøyelsen | Investeringsselskapet, på grunnlag av vedtak i porteføljeselskapets generalforsamling. |
| Innføringer i aksjeeierbøkene | Porteføljeselskapet fører inn investeringsselskapet i sin aksjeeierbok, og investeringsselskapet fører medlemmene inn i sin egen. |
Hold denne rekkefølgen. Investeringsselskapet eksisterer før det signerer noe som investor, og medlemsavtalen gjelder før første innbetalingskrav sendes.