
Hva en medinvestor egentlig får
Medinvestorene bygger på arbeidet til lead investor fremfor å gjenta det. Tydelige forventninger i syndikatet hjelper dem å forstå hva de kan støtte seg på.
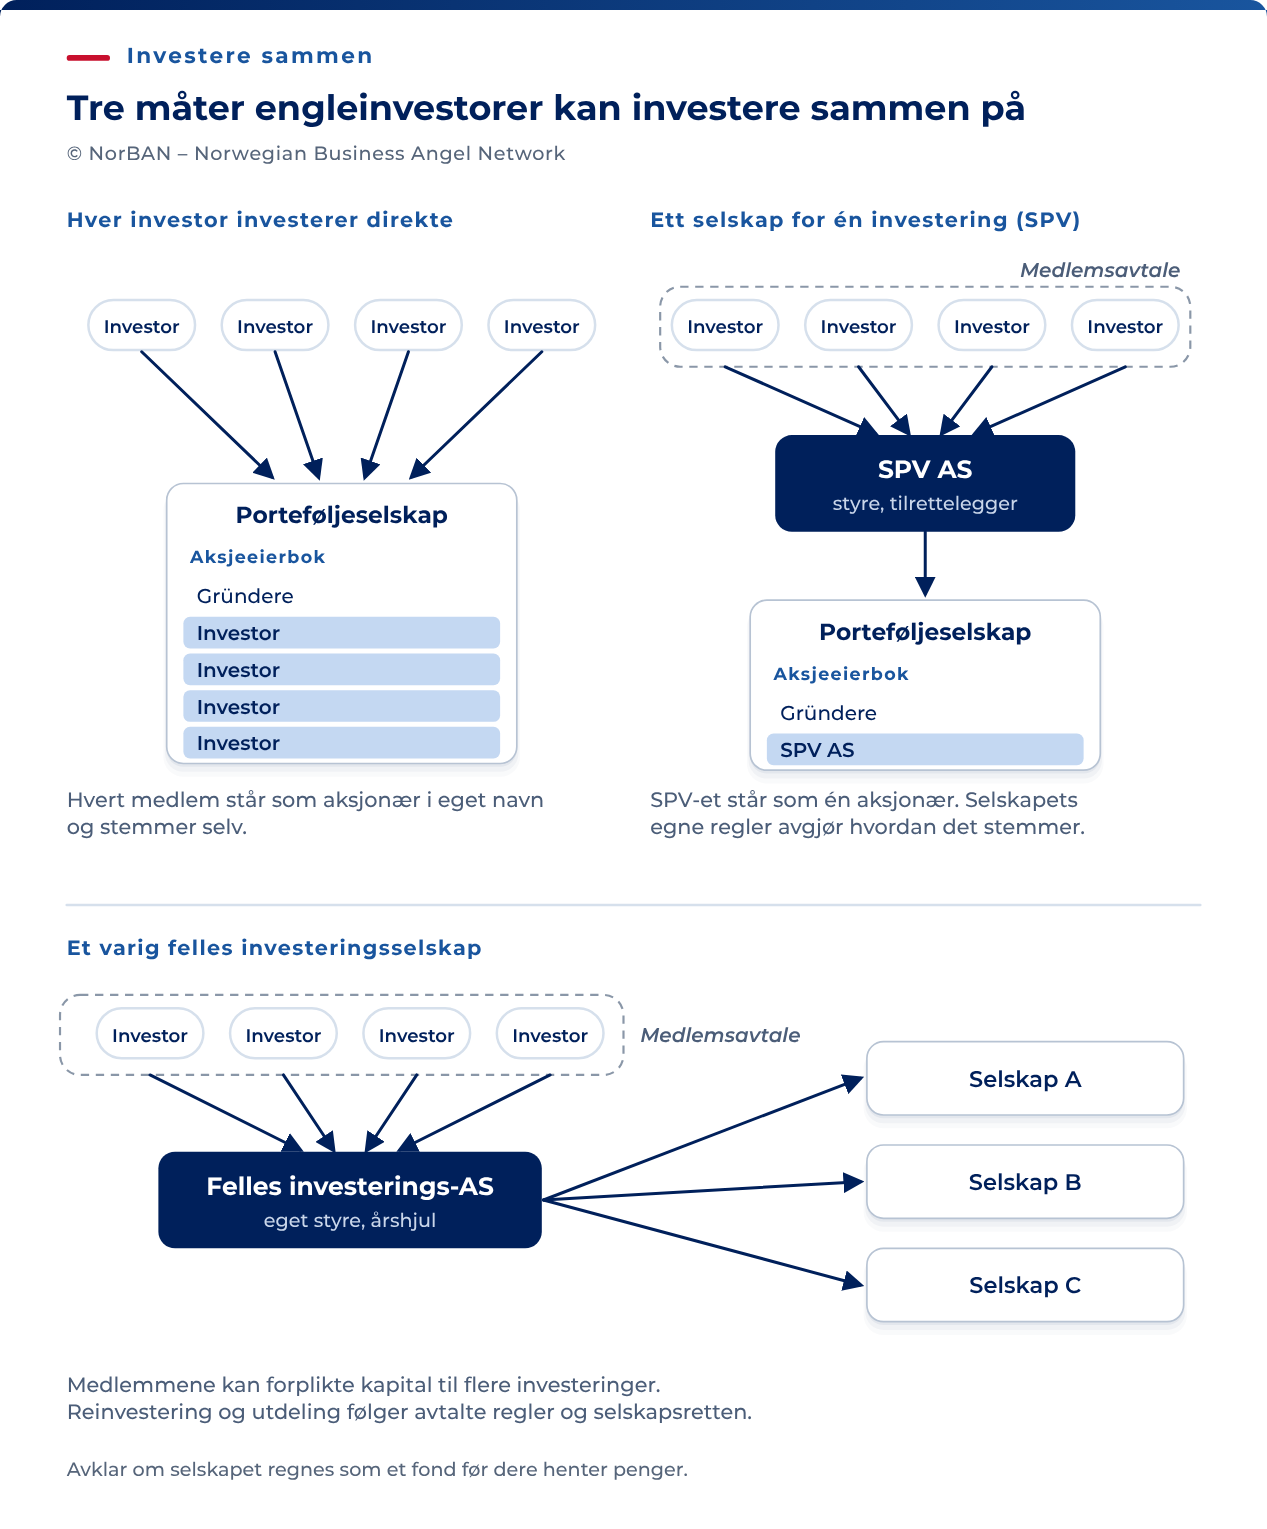
Arbeidet til lead investor reduserer medinvestorens arbeid, mens beslutningen fortsatt ligger hos medinvestoren. Hvert medlem tegner for egen regning, signerer egne dokumenter og bærer eget tap.
Den britiske foreningens veiledning om å sette sammen en kapitalrunde beskriver syndikater fra selskapets side. Ved direkte investering eier medlemmene egne aksjer og tiltrer de aktuelle avtalene. Lead investor kan representere dem innenfor en avtalt fullmakt. Bruker gruppen et SPV, er det dette selskapet som eier porteføljeaksjene. Medlemmenes rettigheter må da også reguleres internt i investeringsselskapet.
Medlemmene organiserer syndikatene selv. NorBAN gir engleinvestorer opplæring, nettverk og dealflow. Medlemmene investerer individuelt eller gjennom et investeringsselskap de oppretter og organiserer selv. Ingen utenfor syndikatet avgjør noe om investeringen eller løser spørsmål mellom medlemmene.
NorBANs medlemsreglement gjelder opptreden og medlemskap. Uenighet om pris, kostnadsfordeling eller vurderingene til lead investor faller utenfor den prosessen og må løses etter medlemmenes avtaler.
Hva lead investor skal opplyse om før pengene overføres
En lead investor som andre har støttet seg på, skylder dem opplysninger. Skillet i reglementet er at lead investor beskriver, men ikke anbefaler. Paragraf 4 forbyr et medlem å yte kapitalforvaltning eller investeringsrådgivning innenfor foreningens virksomhet på en måte som kan oppfattes som en investeringsanbefaling.
Samme paragraf tillater uttrykkelig at medlemmer deler investeringsmuligheter. Separate rettsregler avgjør om aktiviteten krever tillatelse.
En personlig anbefaling om et bestemt finansielt instrument kan være investeringsrådgivning etter verdipapirhandelloven § 2-3. Tilbud om fondsandeler kan reise egne spørsmål etter AIF-loven. Betegnelsen alene avgjør ikke hvilken tillatelse som trengs. Vurder aktiviteten, om den drives som næring, investorene, organiseringen og aktuelle unntak.
Klassifiseringen avhenger av de konkrete forholdene ved utsendelsen. Finanstilsynet gir tillatelsene, og virksomhetsregisteret viser hvem som har dem. Investeringsstrukturen og spørsmålet om fond er et eget tema.
Skriv opplysningene ned og send dem sammen med investeringsmuligheten. Da kan medinvestorene beslutte ut fra tydelige opplysninger, og lead investor har dokumentasjon på hva som ble opplyst.
| Hva lead investor opplyser om | Når det sendes | Hva det gir medinvestoren |
|---|---|---|
| Den due diligence (selskapsgjennomgang) som faktisk er gjort, og like detaljert hvilket arbeid som ikke er gjort | Sammen med utsendelsen | Viser hva medinvestoren selv må undersøke, ta høyde for i prisen eller godta som usikkert |
| Materialet vurderingen bygger på, tilgjengelig i sin helhet | Sammen med utsendelsen | En medinvestor som leser kilden, kan være uenig i tolkningen til lead investor. Et sammendrag fjerner den muligheten |
| Lead investors eget investeringsbeløp, inngangspris og vilkår | Sammen med utsendelsen | Overbevisningen til lead investor betyr noe bare hvis vedkommende investerer på samme vilkår |
| All godtgjørelse lead investor mottar, i hvilken form og hvem som bærer den | Før beslutningsperioden begynner | En lead investor som betales av selskapet, står i en annen posisjon enn en som betales av gruppen |
| Interessekonflikter, blant annet en investering i bransjen, en styreplass og enhver kommersiell relasjon til selskapet eller gründerne | På eget initiativ så snart konflikten er synlig | Danske DanBAN krever dette av egne medlemmer så tidlig som praktisk mulig, også ved en mulig konflikt |
| Hvor lang tid medinvestorene har til å bestemme seg, med en konkret svarfrist | Sammen med utsendelsen | En frist som er for kort til å lese materialet, gir ikke grunnlag for en beslutning |
En amerikansk utgiver av opplæring for engleinvestorer anbefaler å dele materialet fra due diligence med potensielle investorer og svare på spørsmål om prosessen og funnene. Gjør det klart at lead investor ikke garanterer resultatet.
Hvilket ansvar kan lead investor ha?
Norsk rett tar ikke utgangspunkt i en plikt til å ivareta en medinvestor. I HR-2025-1115-A sa Høyesterett i sin egen begrunnelse at det å påføre noen et økonomisk tap ikke i seg selv er rettsstridig, og at det ikke finnes noen generell handleplikt for å ivareta andres interesser (avsnitt 45).
Når tapet er rent økonomisk og det klages over en unnlatelse, krever samme avsnitt at den som fremmer kravet, viser at vedkommende hadde en alminnelig plikt til å handle, og brøt den.
I avsnitt 55 behandlet retten de aktuelle kontraktsrettslige lojalitets- og omsorgspliktene som plikter innenfor kontrakten, ikke som grunnlag for ansvar overfor kravstilleren utenfor den. Dette opphever ikke plikter med andre rettslige grunnlag. Høyesterett opphevet den tidligere avgjørelsen. Begrunnelsen bygget ikke på profesjonsansvar.
En plikt overfor en utenforstående kan oppstå når den kommer fra et annet grunnlag enn saksøktes egen kontrakt. I HR-2022-1316-A ble en eiendomsmegler holdt ansvarlig overfor en budgiver, ikke sin egen klient.
Standarden var en som «både kontraktsparter og andre med rimelighet kan forvente at vedkommende overholder» (avsnitt 32). Profesjonsutøveren måtte veie lojaliteten til oppdragsgiveren mot en lovbestemt omsorgsplikt overfor motparten (avsnitt 46). Plikten fulgte av eiendomsmeglingsloven § 6-3.
En eiendomsmeglers lovbestemte plikter gjelder ikke automatisk for en lead investor i et syndikat. Om lead investor utfører regulerte investeringstjenester, avhenger av aktiviteten, ikke tittelen. Ingen av dommene viser til den andre. Sammenligningen er derfor vår tolkning av dommene, ikke en konklusjon fra retten.
En konkret opplysning reiser et eget spørsmål: For eksempel sier lead investor at runden er overtegnet eller at tallet for årlige gjentakende inntekter (ARR) er kontrollert, og opplysningen er feil. Vurder utsagnet etter de aktuelle reglene om avtale, selskapsroller og villedende informasjon.
Norsk rett anerkjenner ansvar for villedende informasjon, informasjonsansvar. De etablerte vilkårene krever at:
- Noen som ga opplysninger i en profesjonell sammenheng, opptrådte uaktsomt, og opplysningene var villedende.
- Mottakeren hadde rimelig og berettiget grunn til å stole på opplysningene og innrette seg etter dem.
- Opplysningene var ment for mottakeren, eller i det minste for en begrenset gruppe mottakeren tilhørte.
Vilkårene er formulert slik i Rt-2015-556 avsnitt 43, sitert i HR-2020-312-A avsnitt 39. Dette avsnittet er del av førstvoterendes egen begrunnelse, som begynner i avsnitt 32, og dommen var enstemmig.
En opplysning sendt til potensielle deltakere kan være ment for en begrenset gruppe. Rimelig og berettiget tillit må fortsatt vurderes: Se på forbeholdene, underlagsmaterialet, mottakerens kunnskap og egne undersøkelser. At mottakeren tegnet aksjer etter å ha fått opplysningen, er ikke alene nok til å oppfylle dette vilkåret.
Om en privat lead investor uttaler seg i en profesjonell sammenheng, krever rådgivning om den konkrete ordningen. Gjentatt aktivitet, kompetanse, godtgjørelse og et avtalt mandat kan ha betydning. Et honorar alene avgjør det ikke. De siterte rettskildene avgjør ikke stillingen til en vanlig privat lead investor i et syndikat.
Aksjonærlojalitet er ikke begrenset til en signert avtale. I HR-2020-1947-A avsnitt 45 og 47 anerkjente Høyesterett en ulovfestet plikt som supplerer loven, knyttet til minoritetsvern og maktmisbruk. Saken gjaldt en kontrollerende aksjonær. Den avklarer ikke enhver plikt en lead investor med minoritetspost har overfor medinvestorene.
Vurder ansvaret ut fra hva lead investor faktisk gjør og har påtatt seg.
- En avtale binder partene etter vilkårene sine. Kjøpsrettslige krav gjelder selgeren av eksisterende aksjer. De gir ikke et generelt krav mot enhver lead investor som sendte ut informasjon.
- Aksjeloven § 17-1 gjelder skade voldt forsettlig eller uaktsomt i en av de angitte rollene, blant annet som aksjonær eller styremedlem, og medvirkning til slik skade. Den gjør ikke enhver informasjonsgiver ansvarlig bare fordi opplysningen var feil.
- Definer mandat, opplysninger, beslutningsmyndighet og begrensninger før du ber om tilsagn. En avtale reduserer usikkerhet, men fortrenger ikke lovbestemte eller andre plikter som gjelder uavhengig av den.
Hva medinvestorene må bidra med
Medinvestorene har også plikter. Å ikke oppfylle dem skaper kostnader for gruppen.
- Bestem deg innen fristen, eller si nei innen den. En lead investor som holder runden åpen for ett medlem som ikke har bestemt seg, bruker av gründernes og alle andres velvilje.
- Ikke forhandle separat med gründerne når gruppen har en lead investor. To priser i én runde, eller to sett med sidevilkår, ødelegger evnen lead investor har til å få noe gjennomført.
- Ikke gjør due diligence på nytt etter fristen og kritiser den da. Spørsmål innen fristen er arbeid. De samme spørsmålene etterpå er en måte å trekke seg på uten å si det.
- Hold det utsendte materialet fortrolig. Materialet tilhører gründerne, og lead investor fikk det på vilkår hele gruppen overtar. Finske FiBAN binder egne medlemmer til å bruke mottatt informasjon bare for å vurdere muligheten.
- Betal den avtalte andelen når den kreves inn. Mangler det penger, må de andre medlemmene dekke mer, eller selskapet får mindre kapital enn planlagt.
Hvem som betaler, og for hva
Avtal kostnadene før dere bestiller arbeidet. Venter dere til fakturaen kommer, må gruppen forhandle om en regning som allerede er pådratt. Det er særlig vanskelig når investeringen ikke gjennomføres og kostnadene ikke dekkes inn. Ingen beløp hører hjemme i avtalen før en rådgiver har gitt et pristilbud. Taket gruppen setter, er gruppens eget valg.
| Kostnad | Betalingsordning som må avtales | Hva gruppen avklarer, og når |
|---|---|---|
| Ekstern advokat | Angi hvem som engasjerer og betaler hver rådgiver, og eventuell refusjon fra selskapet, beløpstak og vilkår om gjennomføring | Hvilken sides advokat som skriver utkast, og beløpstaket, på term sheet-stadiet. En amerikansk bransjeorganisasjon opplyser at begge siders honorarer vanligvis har tak i tidligfaseinvesteringer |
| Ekstern due diligence: teknisk, finansiell og bakgrunnssjekk | Angi hvem som bestiller arbeidet, og hvordan gruppen deler kostnaden, også hvis runden ikke gjennomføres | Om gruppen overhodet skal bestille arbeidet, og hvilket ansvar hvert medlem aksepterer, før noen engasjeres |
| Investeringsselskapets stiftelses- og driftskostnader | Medlemmene, etter fordelingen i deres egen avtale | Hvem som finansierer investeringsselskapet før den første investeringen gjennomføres, og hva som skjer med pengene |
| Lead investors egen tid | Noter om og hvordan tiden godtgjøres | Om den overhodet skal godtgjøres, og av hvem |
Avtal hvordan kostnadene håndteres hvis investeringen ikke gjennomføres. Fremgangsmåtene nedenfor kan kombineres. Velg ordningen før dere engasjerer en rådgiver.
- Refusjon betinget av gjennomføring gjør at investorene betaler hvis investeringen ikke blir noe av. Dokumenter eventuelle unntak.
- Et tak avtalt på forhånd gjør hvert medlems kostnadsansvar kjent.
- Fordeling etter planlagt investeringsbeløp legger den største andelen på den største investeringen.
- Lik fordeling deler kostnaden per person. DanBAN anbefaler dette til egne medlemmer når en investering ikke gjennomføres, og at selskapet bare bærer kostnaden når den gjør det.
Godtgjørelse til lead investor
Avtal eventuell godtgjørelse for arbeidet til lead investor på forhånd: hvem som betaler, hvilket arbeid den dekker, hvordan den beregnes, når den forfaller, og om den avhenger av investeringens resultat. Opplys om eventuelle interessekonflikter før medlemmene forplikter seg.
Skill mellom refusjon av dokumenterte utgifter, honorar for arbeid og carried interest, en avtalt resultatandel. Vilkårene for betaling av et honorar følger av avtalen. Ikke anta at det skal betales uavhengig av gjennomføring eller resultat.
Carried interest knytter godtgjørelsen til investeringens avkastning etter en avtalt formel. Definer hvordan overskuddet skal beregnes, eventuell avkastningsterskel, kostnader, tidspunkt og behandling av tap. En resultatavhengig rente i en lånebasert ordning trenger også sin egen definerte beregning. Betegnelsen alene avgjør ikke økonomien eller skattebehandlingen.
FiBAN publiserer at risiko og avkastning bør fordeles likt mellom investorene i et syndikat, og at en rettferdig godtgjørelsesmodell for ekstraarbeidet til lead investor noen ganger er nyttig fordi det gjør det lettere å finne noen som vil ta rollen.
Det er ikke bare betalingen som må vurderes. Reglene om investeringstjenester kan gjelde hvis du som næringsvirksomhet mottar eller formidler ordrer, gir personlige investeringsanbefalinger eller plasserer finansielle instrumenter.
Å samle kapital som investeres etter en definert strategi, reiser et eget spørsmål om fond. Kravene må vurderes uansett om betalingen er et honorar eller en andel av overskuddet, ofte kalt carry. Den uformelle betegnelsen «lead investor» avgjør heller ikke hvilke regler som gjelder. Innhent råd før du tilbyr tjenesten eller henter inn den felles kapitalen.
DanBAN opplyser at nettverket selv verken mottar eller betaler honorarer på medlemmenes investeringer uten at dette er tydelig opplyst. Avtal formen for godtgjørelse før runden og innhent råd om skattebehandlingen før betaling.
Informasjon etter gjennomføring
Etter investeringen må du skille mellom informasjonen lead investor har lovet, rettighetene i aksjonæravtalen og lovbestemte rettigheter. Det første er det syndikatet har avtalt at lead investor skal sende ut, og hvor ofte.
Det andre er det aksjonæravtalens informasjonsrettigheter gir investeringsselskapet eller medlemmene. Det tredje er det en aksjonær i et norsk AS uansett kan kreve.
Aksjonærer har lovbestemte informasjons- og minoritetsrettigheter i tillegg til eventuelle avtalte rettigheter. Det innleverte årsregnskapet er offentlig, og alle kan få innsyn i aksjeeierboken. Aksjonærer mottar også møtedokumenter og bestemte transaksjonsopplysninger etter de aktuelle lovreglene.
På generalforsamlingen kan en aksjeeier be om opplysninger som er relevante for regnskapet, dagsordenen eller selskapets økonomiske stilling, med mindre opplysningene ville påføre selskapet uforholdsmessig skade. Må informasjonen innhentes, skal skriftlig svar følge innen to uker (aksjeloven § 5-15).
Eiere av minst en tidel av samlet aksjekapital kan kreve ekstraordinær generalforsamling. Enhver aksjonær kan foreslå gransking. Støtte fra minst en tidel av den representerte kapitalen gir enhver aksjonær adgang til å begjære gransking for retten innen én måned. Retten vurderer deretter om det finnes saklig grunn (§§ 5-25 og 5-26).
Avtal løpende rapportering, budsjetter og varsling om vesentlige hendelser uttrykkelig. Hvem som kan håndheve plikten, og mot hvem, avhenger av avtalen. En plikt for selskapet krever at selskapet er part.
Når et investeringsselskap eier aksjene i porteføljeselskapet, tilhører aksjeeierrettighetene der normalt investeringsselskapet. Medlemmene har fortsatt lovbestemte rettigheter som aksjeeiere i investeringsselskapet, i tillegg til avtalte rettigheter. Direkte rettigheter overfor porteføljeselskapet krever et eget grunnlag.
Et investeringsselskap garanterer ikke anonymitet. Etter reglene om reelle rettighetshavere må kontrollen vurderes med utgangspunkt i selskapet som skal registrere opplysninger. På dette nivået kan mer enn 25 % av eierskapet eller stemmene, rett til å utpeke eller avsette over halvparten av styret, eller annen kontroll være tilstrekkelig. I mellomliggende selskaper gjelder minst 50 % av stemmene eller rett til å utpeke eller avsette minst halvparten av styret. Du kan ikke bare gange eierandelene med hverandre. Kontroller også investeringsselskapets egen registreringsplikt.
Et styremedlem nominert av en investor har et personlig verv med plikter overfor selskapet. Altinns veiledning beskriver en forventning om rapportering gjennom naturlige kanaler, samtidig som styremedlemmet skal ivareta selskapets interesser. Det gir ikke fri adgang til å sende styremateriale videre.
Rapporteringen må ivareta pliktene overfor selskapet, forbudet mot urimelige fordeler i § 6-28, vernet av forretningshemmeligheter og taushetspliktene som gjelder. At en investor nominerte styremedlemmet, gir ikke fri adgang til å dele styreinformasjon. Avtal hva som kan deles, med hvem og til hvilket formål.
Når lead investor slutter å følge opp
Rapporteringen kan gradvis avta og så stoppe, mens hvert medlem antar at noen andre følger opp. Avtal rapporteringen og en måte å dekke opp for eller erstatte lead investor på fra starten, i syndikatets egen avtale.
- Faste rapporteringsdatoer, slik at en uteblitt rapport er et faktum alle kan vise til.
- En stedfortreder som har samme materiale og kan sende det ut når lead investor er borte.
- En ordning for å erstatte en lead investor som har sluttet å følge opp, med en beslutningsregel som fungerer også i en liten gruppe.
DanBAN publiserer for sitt eget lead-korps at en lead investor som konkluderer med at vedkommende ikke vil investere, skylder gründerne og resten av gruppen en profesjonell forklaring før fratredelse. Samme side opplyser at forpliktelsen gjelder å drive prosessen profesjonelt, aldri å garantere kapital.
En lead investor som fratrer, overleverer materialet vurderingen bygget på, korrespondansen med selskapet, dagens cap table og eventuelle løpende ordninger inngått i gruppens navn.
Overleveringen går til den gruppen utpeker, i samme møte som aksepterer fratredelsen. Uten overlevering står medinvestorene uten informasjonen og koordineringen de støttet seg på.
Når syndikatet ikke lenger er enig
En oppfølgingsrunde kan avdekke forskjeller gruppen ikke avklarte ved den første investeringen. Noen medlemmer vil investere mer, andre ikke. Retten til å tegne aksjer tilhører investeringsselskapet eller hvert medlem, avhengig av hva som ble signert.
Skill mellom to rettigheter. Ved kontantemisjon gir lovens fortrinnsrett eksisterende aksjeeiere rett til å tegne forholdsmessig etter § 10-4, med de unntakene som gjelder og adgang til gyldig fravikelse etter § 10-5. En avtalefestet rett til forholdsmessig deltakelse følger avtalen. Ingen av disse er det samme som forkjøpsrett til eksisterende aksjer som en annen eier selger.
Lovens forkjøpsrett gjelder eksisterende aksjer som skifter eier. Du gjør den gjeldende ved melding til selskapet etter § 4-23, ikke bare ved å varsle selgeren. Avtalefestede forkjøpsretter følger sine egne vilkår. En avtalt rett til å delta i nye emisjoner gir ikke samtidig rett til å kjøpe aksjer som overdras.
Gjennom et investeringsselskap ser porteføljeselskapet én aksjonær og én tegning, eller ingen. Lovens fortrinnsrett i aksjeloven § 10-4 knytter seg til investeringsselskapets aksjepost, mens en avtalefestet rett til forholdsmessig deltakelse tilhører den som signerte avtalen.
Forskjeller mellom medlemmene må løses internt i investeringsselskapet etter dets avtalte fremgangsmåter. Porteføljeselskapet forholder seg bare til investeringsselskapet. Avklar disse punktene mens alle fortsatt er enige.
- Om et medlem som ikke følger opp, vannes ut i investeringsselskapet, og til hvilken verdsettelse.
- Om medlemmer som følger opp, kan overta den ubenyttede andelen, og i hvilken rekkefølge.
- Hva lead investor sender ut før en oppfølgingsrunde, og hvor lenge før fristen.
- Hva som skjer når lead investors egen posisjon skiller seg fra gruppens. Da er det særlig viktig at forskjellen kommer frem, selv om det kan være vanskelig å ta den opp.
En lead investor som ikke følger opp, sier fra tidlig nok til at de andre kan vurdere på nytt. En lead investor som tar en større andel av oppfølgingsrunden, sier også fra om det, før beslutningsperioden begynner.