
Hva oppfølgingen skal gi deg
Du kan ikke uten videre selge en unotert investering når dårlige nyheter kommer, og de andre måtene å reagere på tar tid. Det tar uker å frigjøre en reserve, en måned å få på plass brofinansiering, et kvartal å ansette og enda lenger å forberede en exit.
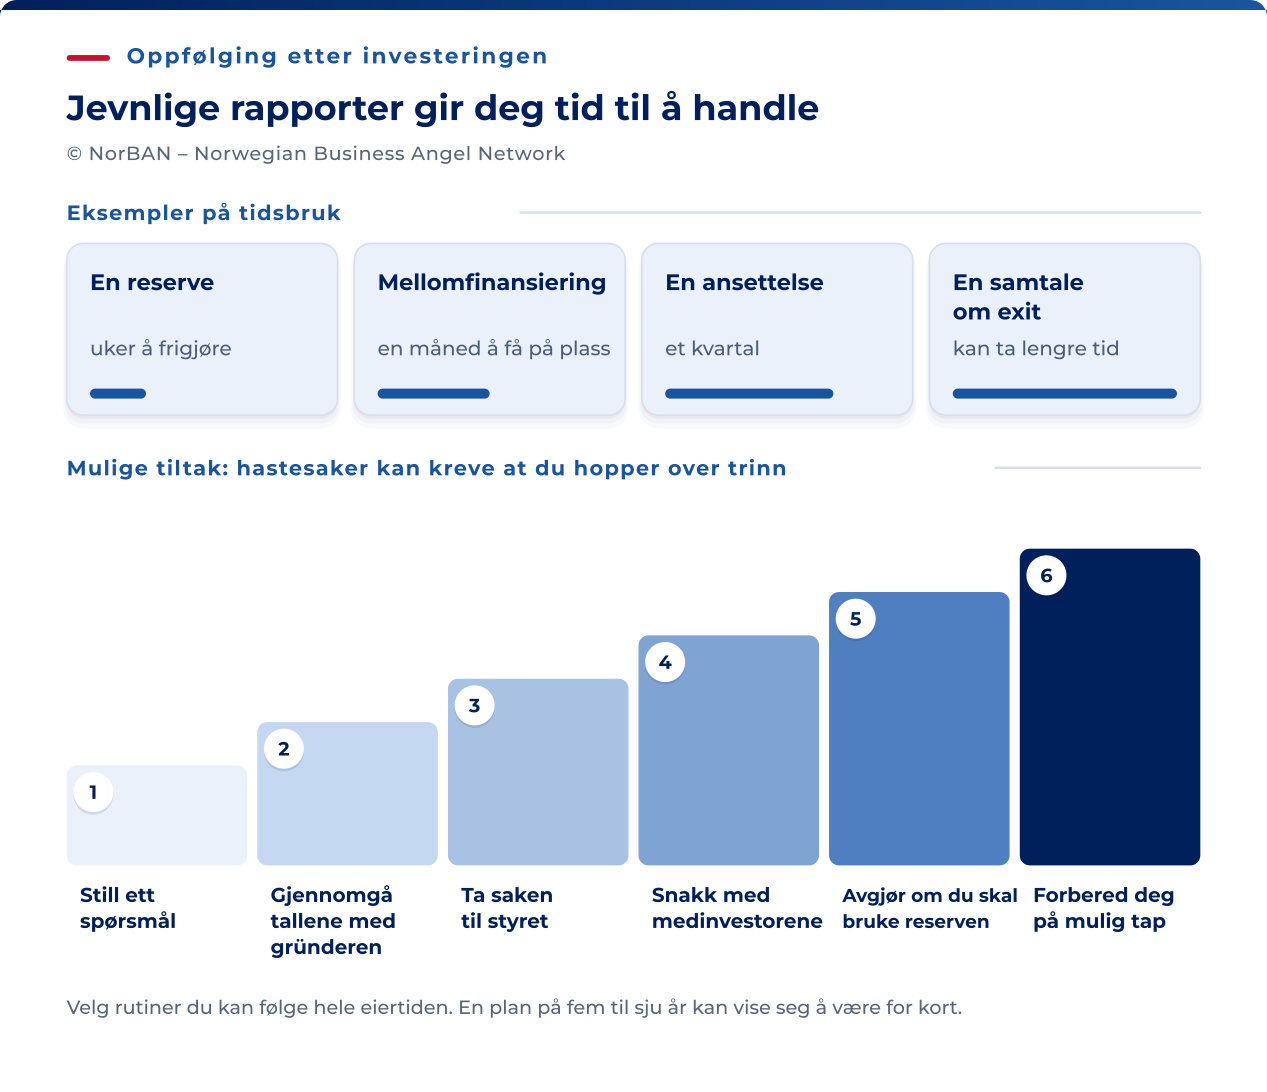
Rapporteringen gir deg tid til å forberede disse reaksjonene. Hold oppfølgingsrutinen gjennom hele eierperioden, som kan vare langt utover de fem til sju årene du kanskje la til grunn.
Gjør rutinen enkel nok til å opprettholde så lenge, også når det er lite nytt.
Avtal rapporteringen når du investerer
Lovfestede rettigheter gir ikke løpende ledelsesrapportering mellom møtene. Ordinær generalforsamling holdes innen seks måneder etter regnskapsårets slutt (aksjeloven § 5-5).
Der godkjennes årsregnskapet, og du kan kreve opplysninger om regnskapet, sakene på dagsordenen og selskapets stilling, med mindre svaret ville påføre selskapet uforholdsmessig skade (§ 5-15).
Alle kan få innsyn i aksjeeierboken (§ 4-6), og innsendte regnskaper er offentlige (regnskapsloven § 8-1). Det finnes ingen lovfestet rett til perioderegnskap, styredokumenter eller rapporter mellom generalforsamlingene.
Avtal løpende rapportering i aksjonæravtalen, ved siden av lovfestede informasjons- og minoritetsrettigheter. Informasjonsrettigheter om drift, økonomi og resultater er markedsstandard i norske ventureavtaler, slik Simonsen Vogt Wiig beskriver. En englerunde har ingen grunn til å akseptere mindre.
Legg plikten på selskapet, og gjør selskapet til part i avtalen. Da er det selskapet selv som påtar seg å gi informasjonen. Artikkelen om styringsrettigheter forklarer hvor retten hører hjemme og hvordan den binder. Avklar disse punktene før pengene overføres.
| Element | Hva avtalen bør fastsette |
|---|---|
| Hyppighet | En datert, skriftlig rapport med avtalt intervall og frist. Tilpass intervallet til selskapets fase og arbeidet med å lage rapporten. |
| Innhold | Kontantbeholdning, netto kontantforbruk og likviditetshorisont; driftsmålene investeringsgrunnlaget bygger på, i samme form hver gang; fremdrift mot milepælene runden skulle finansiere. |
| Budsjett | Årsbudsjettet før året starter, og vesentlige avvik når de oppstår. |
| Regnskap | Årsregnskapet når det er vedtatt, og perioderegnskap på forespørsel. |
| Cap table | Alle endringer, inkludert tildelte opsjoner og utstedte instrumenter. |
| Tilgang | Tilgang til revisor og regnskapsmateriale på forespørsel, og et datarom som holdes oppdatert mellom rundene. |
En veiledning publisert av amerikanske Angel Capital Association i 2009 forventer månedlige oppdateringer og styredokumenter. Den fremhever en likviditetsprognose som viser hva som skjer i et dårlig scenario som det viktigste dokumentet gjennom virksomhetens levetid.
I en global undersøkelse fra 2024, der engleinvestorer beskrev egne preferanser, oppga 53 % månedlig kontakt eller rapportering. Begge kildene beskriver utenlandsk praksis. Avtal med det norske selskapet hva det faktisk kan følge opp over tid.
Styremedlemmets rapporteringsrolle
Et styremedlem nominert av en investor har vervet personlig og plikter overfor selskapet. Norsk veiledning omtaler kontakt med dem som valgte styremedlemmet. Det er ingen generell tillatelse til å videresende styrepapirer eller fortrolige opplysninger. Vurder informasjonen, formålet, mottakerne og selskapets interesser før noe deles.
Grensen er at styret ikke må handle slik at noen aksjeeiere får en urimelig fordel på andre aksjeeieres eller selskapets bekostning (aksjeloven § 6-28), og at aksjeeierens egen informasjonsrett er en avgrenset rett som utøves på generalforsamlingen (aksjeloven § 5-15). Disse grensene krever en vurdering i hvert tilfelle.
Når et syndikat skal holdes orientert, legges rapporteringsplikten på selskapet i aksjonæravtalen. Styret gir protokollført samtykke, og mottakerne bindes av taushetsplikt.
En aksjonæravtale kan ikke sette styremedlemmets lovpålagte plikter til side. Avtal hva selskapet skal rapportere, til hvem og med hvilken taushetsplikt. Om en bestemt ordning for informasjonsdeling er tillatt, må vurderes ut fra opplysningene og situasjonen.
Styremedlemmer og aksjeeiere mottar informasjon til ulike formål. Et styremedlem sitter i et styre der alle saker skal være forberedt slik at styret har et tilfredsstillende beslutningsgrunnlag (§ 6-21), og som skal holde seg orientert om selskapets økonomiske stilling (§ 6-12). Aksjeeiernes informasjonsrettigheter er mer begrensede og har en annen funksjon.
Avtal rapporteringen du trenger som aksjonær, slik at du får den gjennom selskapets egne, avklarte rutiner.
For et vanlig syndikat organisert som AS fastsetter aksjeloven ikke i seg selv kvartalsvise porteføljerapporter til aksjonærene. Avtal hyppighet og innhold i syndikatets egne dokumenter, i tillegg til lovfestede informasjonsrettigheter. Er investeringsselskapet eller forvalteren omfattet av fondsregelverket, kan andre rapporteringsplikter gjelde. Dette må vurderes særskilt. Syndikatartikkelen forklarer hva rapporteringsavtalen bør inneholde.
Tallene som betyr noe i hver fase
Begynn hver rapport med kontantbeholdning, netto kontantforbruk og likviditetshorisont. De viser hvor mye tid selskapet har. Legg til et lite sett med driftsmål som passer fasen, og skill dem fra tall som ser imponerende ut uten å dokumentere fremgang.
Artikkelen om dokumentert fremdrift beskriver hvordan dokumentasjonskravene øker fra fase til fase for investeringsbeslutningen. Tabellen her viser hvordan du følger dette opp kvartal for kvartal.
| Fase | Alltid | Driftsmålene | Pyntetall i denne fasen |
|---|---|---|---|
| Pre-seed | Kontantbeholdning, netto kontantforbruk, måneder med likviditet igjen og dato for neste runde. | Gjennomførte problemintervjuer etter rolle og selskap; betalte piloter med omfang og sluttdato; overganger fra pilot til kontrakt. | Antall respondenter i undersøkelser, registreringer på gratisnivå, ventelister uten depositum og logoer for selskaper dere er «i dialog med». |
| Seed | Det samme, pluss bruk av kapitalen sammenlignet med planen. | Betalende kunder med pris og startdato; brutto frafall per kundegruppe; hvem som landet hvert salg; salgsmuligheter med dato for siste kontakt og neste steg. | Registrerte brukere, nedlastinger og rene sidevisninger; akkumulerte diagrammer; ordreinngang presentert som gjentakende inntekter; netto inntektsbevaring presentert som kundebevaring. |
| På vei mot serie A | Det samme, pluss milepælen neste investor har angitt. | Salg gjennomført uten at gründeren måtte delta i salgsmøtene; kundegrupper som er gamle nok til å ha fornyet; bruttomargin når kundene blir større; betalt CAC og LTV basert på nettofortjeneste. | Vekstprosenter fra et lite grunnlag; brutto transaksjonsverdi presentert som inntekt; totalt antall økter drevet av noen få storbrukere. |
Kolonnen med pyntetall følger Eric Ries' skille. TechCrunchs oppsummering navngir registrerte brukere, nedlastinger og rene sidevisninger som de vanlige eksemplene. Josh Kopelmans formulering i samme artikkel beskriver det du bør be om i stedet i hver rapport: «The real data is retention and repeat usage.» Det vil si at de reelle dataene er hvor mange som blir værende, og om de bruker produktet igjen.
Definisjonene av nøkkeltall kommer fra Andreessen Horowitz. Netto kontantforbruk, bruttomargin, brutto frafall, betalt CAC og LTV beregnet på nettofortjeneste er de fem du bør kreve, med samme definisjon hvert kvartal. Endres definisjonen underveis, kan du ikke lenger sammenligne tallene direkte.
Slik leser du rapporten
Sammenlign først fremdriften med planen runden skulle finansiere. Vurder deretter dagens nivå. Et selskap med 40 betalende kunder gjør det bra hvis planen sa 35, og dårlig hvis den sa 80. Gründerens oppdatering vil fremheve den fremstillingen som hjelper mest.
- Endringer. Sett dette kvartalet ved siden av forrige kvartal og planen, linje for linje. Et tall som har beveget seg i feil retning to ganger, er en trend, uansett hva kommentaren sier.
- Kundegrupper. Be om kundene gruppert etter startmåned, med hvem som fortsatt betaler og hvem som har sluttet. Et stigende kundetall kan skjule svak kundebevaring i hver gruppe.
- Enhetsøkonomi ved økt volum. Bruttomargin og betalt CAC bør bli bedre når selskapet vokser. Gjør de ikke det, kan selskapet betale mer for veksten enn kundene gir tilbake, og kapitalrunden vil finansiere mer av det samme.
- Likviditetshorisont opp mot milepælen. Se på antall måneder med penger igjen og milepælen neste runde krever, og spør om pengene rekker frem. Hvis ikke, kommer selskapet tilbake for mer penger før det har noe nytt å vise.
Én måned der selskapet ikke når målene, er et avvik, og alle selskaper har slike. En modell der enhetsøkonomien ikke bedres med volumet, eller der kundegruppene krymper hvert kvartal, fungerer ikke. Forskjellen avgjør om neste samtale skal handle om gjennomføringen eller om selve planen.
Tidlige faresignaler
Gjør disse kontrollene hvert kvartal, mot rapporten og de offentlige registrene. I CB Insights' analyse fra 2026 av amerikanske venturefinansierte selskaper som ble lagt ned fra 2023, var mangel på kapital den registrerte årsaken i 70 % av tilfellene.
Forfatterne plasserer årsaken tidligere, i samsvaret mellom produkt og marked, tidspunktet eller enhetsøkonomien. I analysen er pengemangel slutten på et lengre problemforløp. Når pengemangel blir det synlige problemet, ligger årsaken måneder tilbake.
| Signal | Hva det vanligvis betyr | Hvor raskt det krever svar |
|---|---|---|
| Årsregnskap sendt inn for sent, eller ikke i det hele tatt | Generalforsamlingen skal godkjenne regnskapet innen seks måneder etter regnskapsårets slutt. Fullstendig regnskap skal nå registeret innen en måned etter vedtaket, med 31. juli som siste frist for et selskap med kalenderår, etter regnskapsloven § 8-2. Forsinkelse utløser et ukentlig gebyr etter publiserte satser etter regnskapsloven § 8-3. Styremedlemmene blir personlig ansvarlige hvis selskapet ikke har betalt innen tre uker etter registerets påkrav. Fortsatt manglende innlevering ender i tvangsoppløsning. Et selskap som har latt denne fristen løpe, har et administrasjonsproblem og trolig et likviditetsproblem. | Samme uke. Du kan kontrollere det uten å spørre, i det offentlige oppslaget. |
| Styret eller daglig leder er endret i registeret før du fikk beskjed | En avgang gründeren ikke ville kunngjøre, eller en konflikt. Rolleendringer registreres og er offentlige. | Samme uke. |
| Historien har endret seg | Et nytt marked, et nytt produkt eller en ny kundetype mellom to rapporter, uten at det gamle nevnes. Den første planen fungerte ikke, og ingen har sagt det. | Dette kvartalet. Spør hva selskapet lærte, og hva det kostet. |
| En medgründer eller nøkkelingeniør har sluttet | Gjennomføringsrisiko i planen du finansierte, og ofte en aksjekonflikt som fortsatt må løses. | Dette kvartalet. Spør hva den som sluttet, eier, og på hvilke vilkår. |
| Økende kundekonsentrasjon | Én kunde står for mesteparten av inntekten, og nye salgsmuligheter erstatter den ikke. Selskapets skjebne avhenger nå av denne kundens budsjett. | Dette kvartalet. |
| Utsatt lønn, stadig senere leverandørbetalinger eller gründere uten lønn | Pengene er allerede knappe, og rapporten har ikke sagt det. | Samme uke. Be om kontantbeholdningen den dagen. |
| Nøkkeltallene står stille tre kvartaler på rad, med uendret kommentar | Planen er bare et dokument, og rapporten har blitt en formalitet. | Dette kvartalet. Spør hva som må endres for at målet skal nås. |
| Rapportene kommer senere, blir kortere eller flytter tallene til slutten | En endring i rapporteringen som må forklares; mulige problemer med driften eller økonomien. | Samme uke. |
Hva stillhet betyr
En uteblitt rapport bør følges opp, særlig hvis den bryter et etablert mønster. Forsinkelser, kortere oppdateringer og tall flyttet bak fortellende tekst kan signalisere problemer, men beviser ikke at noe skjules. Spør hva som førte til endringen, be om informasjonen som mangler, og vurder svaret opp mot annen dokumentasjon.
Den avtalte hyppigheten avgjør hvor lenge som er for lenge, og én uteblitt rapport er nok. En rapport som skulle kommet ved månedsslutt og fortsatt mangler midt i neste måned, er forsinket, uansett hva gründeren er opptatt med.
Be om noe konkret nok til at det kan besvares. Si hvilken rapport du savner, oppgi datoen den skulle kommet, og be om kontantbeholdning, netto kontantforbruk og likviditetshorisont innen en bestemt dag. En gründer som kan svare på det i én setning, vil gjøre det. En som ikke kan, har fortalt deg det du trengte å vite.
Fra signal til handling
Velg et neste steg som passer alvoret. Tilpass reaksjonen til signalet, og stopp på nivået signalet gir grunnlag for. En investor som tar hvert avvik til styret, blir en kostnad for selskapet.
- Spør. Ett spørsmål, hvorfor du spør, frist og hva du skal bruke svaret til. De fleste signaler kan avklares med det svaret.
- Møt. Når svaret åpner flere spørsmål, ta en samtale med gründeren om tallene, med planen på bordet.
- Ta saken til styret. Når det er grunn til å tvile på selve planen, hører saken hjemme i styret, som forvalter selskapet etter aksjeloven § 6-12. Ta kontakt gjennom styremedlemmet eller observatøren, eller skriv til styreleder.
- Samordne medinvestorene. Når det vil bli behov for penger, avgjør de eksisterende eierne sammen om brofinansiering er mulig, på hvilke vilkår og hvem som leder den. Gjør det før gründeren må spørre.
- Avgjør om reserven skal brukes. Om du skal bruke den, og etter hvilke kriterier, er beslutningen om oppfølgingsinvestering. Rapportene du har lest, er dokumentasjonen beslutningen bygger på.
- Forbered deg på å avskrive investeringen. Når tallene viser at modellen ikke fungerer og ingen vil finansiere en løsning, er det nyttige bidraget en ryddig avslutning, en referanse til gründeren og en skriftlig oppsummering av hva du vil gjøre annerledes ved neste investering.
Rutinen er den samme for hver investering. Hvor mye du gjør selv, endrer seg med hvor mange du har.
- Bruk hele rutinen skriftlig allerede fra første rapport i din første investering. Det legger grunnlaget for oppfølgingen i årene som kommer.
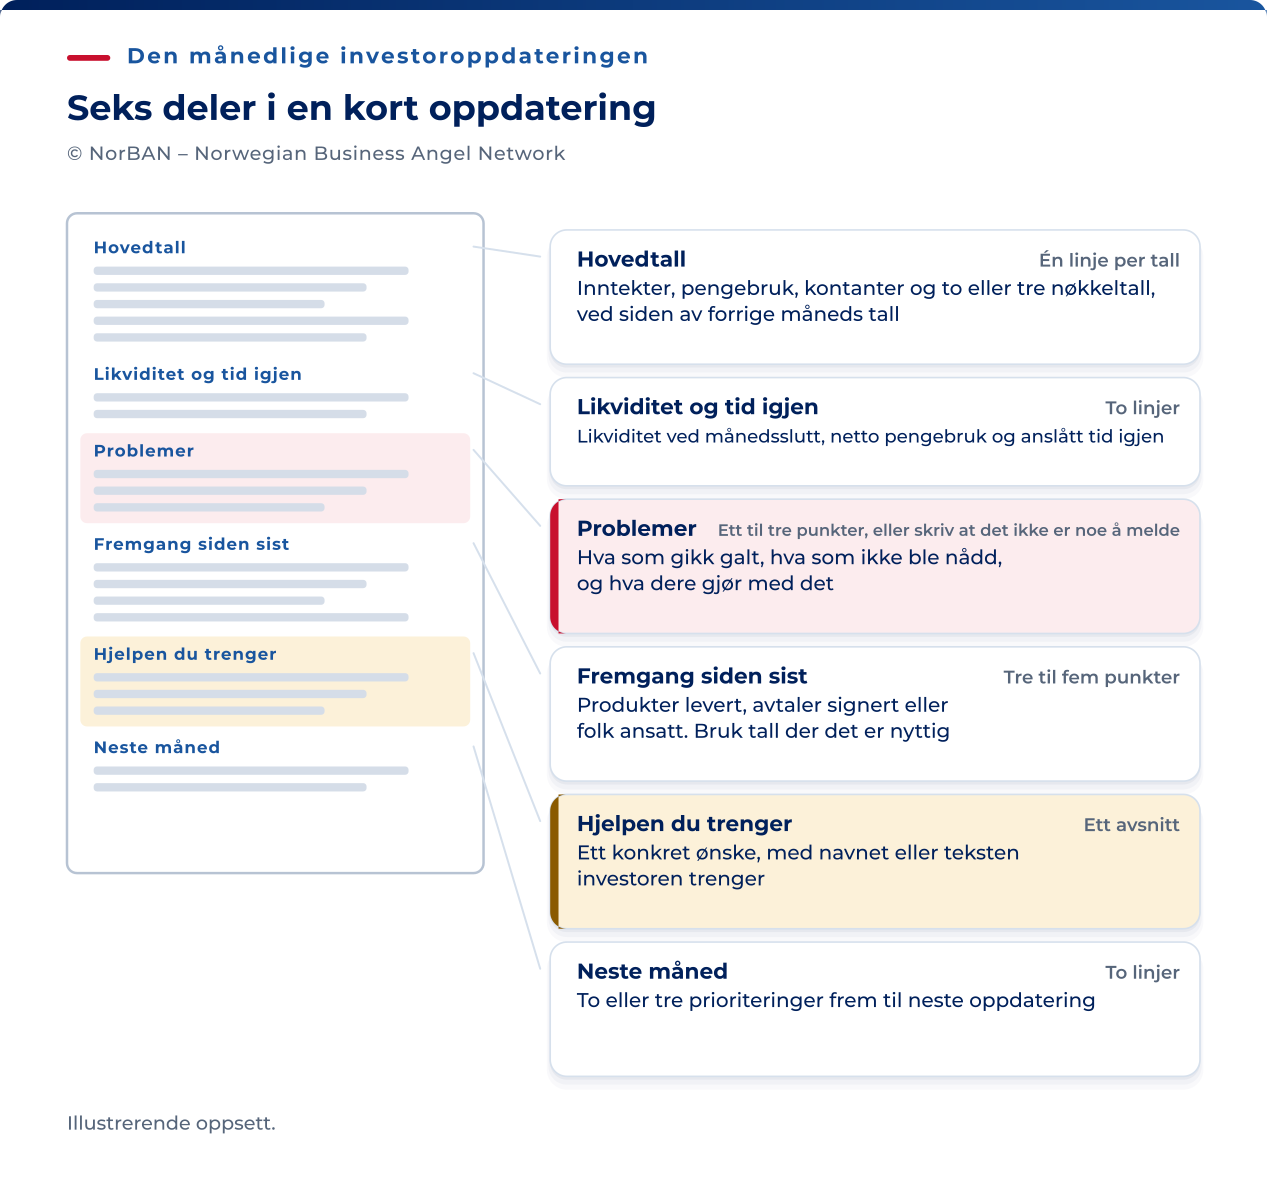
- Har du flere investeringer, bruker du ett ark per selskap med de samme seks punktene. Oppdater arket den dagen rapporten kommer. Da vises en manglende rapport som en tom rad.
- Et syndikatmedlem leser både lead investors oppsummering og selskapets egen rapport. En lead investor som også sitter i styret, har plikter overfor selskapet som oppsummeringen vil gjenspeile.
- En bransjespesialist leser driftsmålene med bransjeerfaringen sin og gjør det klart i spørsmålet. Gründeren vil svare på et konkret spørsmål fra noen som kjenner virksomheten.