
Hva kjøperen kontrollerer, og hvorfor det avgjør prisen
I venturefasen konsentrerer kjøperens rådgivere seg om et begrenset sett med forhold som et englefinansiert selskap bør kunne dokumentere. Kjøpers gjennomgang er vanligvis rettet mot vesentlige risikofunn og utføres av rådgivere innen juss, økonomi og skatt.
Norske beskrivelser av praksis trekker frem eierskap til teknologien, cap table og utvannende instrumenter, gründernes og nøkkelansattes arbeidsforhold med insentiver, vesentlige avtaler, immaterielle rettigheter og tvister.
Kontroller dokumentasjonen før en kjøper ber om den. Due diligence (selskapsgjennomgang) beskriver investorens fremgangsmåte for undersøkelsen.
| Hva kjøperen undersøker | Hva kjøperen vil finne dokumentert | Hva en mangel fører til |
|---|---|---|
| Eierskap til teknologien | En kjede av rettighetsoverdragelser fra alle som har skrevet eller utformet noe, inkludert oppdragstakere og arbeid før stiftelsen. | Ny pris når opphavspersonen kan nås; at deler holdes utenfor eller handelen avbrytes når personen ikke kan nås. |
| Cap table og utvannende instrumenter | At aksjeeierboken, registrert kapital og alle opsjoner, warrants og konvertible instrumenter stemmer overens. | Tilbakeholdt oppgjør på sperret konto for avviket, og vilkår om at det rettes før gjennomføring. |
| Gründernes og nøkkelansattes arbeidsforhold | Oppsigelsesfrister, konkurranseklausuler og hva hver person har krav på hvis selskapet skifter eier. | Avtaler og insentiver for å beholde nøkkelpersoner, finansiert av kjøpesummen. |
| Vesentlige avtaler | Hvem avtalepartene er, og hvilke avtaler som får endrede vilkår eller kan sies opp ved eierskifte. | Et krav om samtykke før salget kan gjennomføres, og en avtalepart som får forhandlingsmakt. |
| Registrerte immaterielle rettigheter | At søknader og registreringer står i selskapets navn og vedlikeholdes. | Prisjustering eller en garanti selgerne bærer personlig. |
| Tvister og betingede krav | At alt er opplyst. | Flere garantier og større tilbakeholdt oppgjør. |
Fire mangler det kan bli for sent å rette
De fleste funn i due diligence kan rettes mens kjøperen venter. Disse fire kan ved sen oppdagelse føre til lavere pris eller at salget faller bort, fordi hver av dem krever noe selskapet ikke lenger kontrollerer.
Immaterielle rettigheter ingen overdro
Programvare laget av ansatte går normalt over etter åndsverkloven § 71, med mindre annet er avtalt. Andre ansattverk kan gå over i den utstrekning arbeidsforholdets formål krever. Patenterbare oppfinnelser følger arbeidstakeroppfinnelsesloven, med lovbestemt fremgangsmåte for å kreve rettigheter, eventuelle forhåndsavtaler og lovbeskyttet rett til godtgjørelse. Ikke anta at hvert ansattbidrag krever en egen overdragelse, eller at alle rettigheter går over automatisk.
For oppdragstakerarbeid og arbeid før stiftelsen må du kontrollere oppdraget og eventuell uttrykkelig eller underforstått overdragelse eller lisens. Avklar om selskapet har rettighetene virksomheten trenger, og dokumenter mangler før dere avtaler en løsning. En lisens kan være tilstrekkelig. Eierskap, endringsrett og rett til videreoverdragelse er ulike spørsmål.
Hvis personen eier rettighetene og kan overdra dem, kan en skriftlig bekreftelse eller ny overdragelsesavtale dokumentere løsningen. Vanlige opphavsrettsoverdragelser krever normalt ikke notarialbekreftelse. Særskilte rettigheter, registreringer, samtykker og den opprinnelige avtalen kan likevel kreve flere steg. En senere signatur fjerner ikke tidligere inngrep eller konkurrerende rettigheter.
Vurderingen nedenfor av om en tidligere ansatt eller oppdragstaker kan tvinges til å signere, er en vurdering ut fra alminnelige avtaleprinsipper. De gjennomgåtte kildene viser ingen dom som avgjør akkurat dette spørsmålet.
En uttrykkelig eller klart underforstått plikt til å overdra i det opprinnelige oppdraget er en avtaleplikt. Da kan det i prinsippet kreves at personen oppfyller avtalen ved å overdra rettighetene. Er den opprinnelige avtalen taus, finnes det som regel ingen selvstendig plikt til å signere. Selskapet har da de rettighetene som fulgte av de ulovfestede reglene, og må forhandle om ytterligere overdragelse.
Kostnaden ved å få på plass en manglende overdragelse avhenger av om personen fortsatt kan nås og vil hjelpe. Å sikre signaturen betyr mer enn å skrive dokumentet.
Modellvekter og treningsdata faller utenfor alt dette. Deres stilling i norsk rett er uavklart. Et selskap med verdi i en trent modell bør få råd om dette før en kjøper tar det opp.
En aksjeeierbok som aldri stemte med registermeldingene
Styret skal sørge for at et AS fører aksjeeierbok med daterte innføringer. Etter § 4-7 må et erverv meldes og godtgjøres. Det skal føres inn uten opphold når overdragelsesbegrensninger ikke hindrer det. Innsyn er offentlig innenfor lovens og forskriftens grenser.
Aksjeeierboken er et grunnlag for å avgjøre hvem som kan utøve aksjeeierrettigheter overfor selskapet etter § 4-2. Den er ikke et endelig bevis på eierskap. Bestemmelsen anerkjenner også meldte og godtgjorte erverv på nærmere vilkår. Avstem derfor innføringene mot dokumentene bak ervervene.
Etter § 4-13 avhenger prioriteten mellom konkurrerende kjøpere av melding og lovens vilkår om god tro. Vern mot selgerens kreditorer krever melding fra kjøperen eller selgeren. Meldingen og innføringen kan ha ulike datoer. Aksjeeierboken alene utelukker ikke en konkurrerende overdragelse som ikke er meldt.
Å avstemme boken mot registrert kapital og opplysningene i Foretaksregisteret kan ta en time i år to. I år seks kan det kreve omfattende rekonstruksjon hvis personene som vet hva som skjedde, har sluttet.
Løfter om aksjer og opsjoner utenfor ordningen
Løfter om aksjer eller opsjoner i en arbeidsavtale, et tilbudsbrev eller en e-post kan skape forpliktelser uten å stå i noe register. Kontroller hvem som ga løftet, hvilken fullmakt personen hadde, vilkårene og hvilke selskapsvedtak som trengs for å oppfylle det. Kjøperen kan oppdage løftet i datarommet, i intervjuer eller etter gjennomføringen.
Avklar løftet tidlig, og dokumenter om det binder og hvordan det kan oppfylles. Et salg fjerner ikke en eksisterende forpliktelse. Et uavklart løfte kan bli et forhandlingsspørsmål når kjøperen trenger sikkerhet.
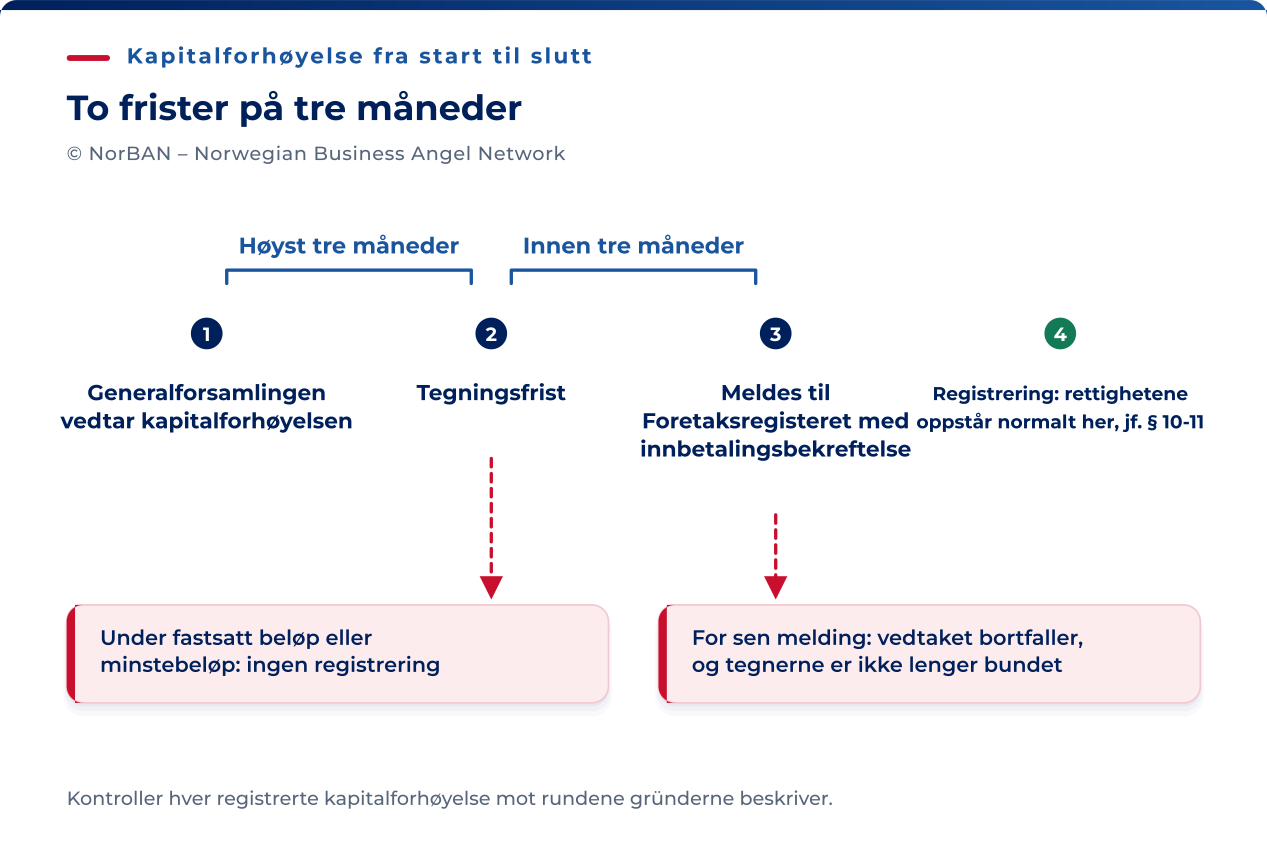
En kapitalforhøyelse vedtatt, men aldri meldt
En forhøyelse skal meldes til Foretaksregisteret innen tre måneder etter tegningsfristen. Tegningsfristen kan selv være høyst tre måneder etter vedtaket. Det gir en ytre grense på omtrent seks måneder fra vedtak til melding, etter aksjeloven § 10-9. Oversittes fristen, kan forhøyelsen ikke registreres. Aksjetegningene er ikke lenger bindende, og vedtaket bortfaller.
Den manglende meldingen kan ikke repareres med det gamle vedtaket. Hele prosessen må gjentas.
Nye aksjer gir rettigheter fra registrering med mindre vedtaket bestemmer noe annet. Møterett og andre rettigheter enhver aksjeeier har, oppstår senest ved registreringen (§ 10-11). En uregistrert forhøyelse kan fortsatt være innenfor meldingsfristen. Kontroller vedtaket, tegningsfristen og meldingsstatusen før du konkluderer med at den er bortfalt.
Er meldingen for sen, eller registrering nektes på grunn av en mangel som ikke kan rettes, er aksjetegningene ikke lenger bindende. Penger på den sperrede tegningskontoen skal da tilbakebetales uten opphold (§§ 10-9 og 10-13). Kontroller om vedtaket i stedet tillot direkte betaling til selskapet, og om selskapet har brukt pengene.
Selskapsdokumentasjonen: register, protokoller og meldinger
En kjøper forventer at selskapet kan levere sin egen historie uten å rekonstruere den. Vær presis om hva hvert dokument faktisk bekrefter. En mangel er billigst å rette det året den oppstår.
| Dokument | Hva det dokumenterer | Hvor regelen står |
|---|---|---|
| Aksjeeierboken | Hvem som kan utøve aksjeeierrettigheter, med daterte innføringer; åpen for alle på forespørsel innen tre virkedager. | Aksjeloven § 4-5 og § 4-6 |
| Generalforsamlingsprotokoll | Hva som ble vedtatt og av hvem; signert av minst to personer, hvorav én er møtelederen. | Aksjeloven § 5-16 |
| Styreprotokoll | At styret møttes og hva det besluttet; signert av medlemmene som deltok. | Aksjeloven § 6-29 |
| Registrert kapitalhistorikk | Hver forhøyelse og nedsettelse, fordi kapitalen er vedtektsinnhold og hver endring meldes. | Aksjeloven § 2-2 |
| Innsendte årsregnskaper | At regnskapene er vedtatt og sendt inn, og om de er revidert. | Regnskapsloven § 8-2 |
Én regel blir lett oversett ved kontroll. Har selskapet én aksjeeier, er denne aksjeeierens signatur alene nok på generalforsamlingsprotokollen. Mange norske oppstartsselskaper har bare én aksjeeier det første året. De tidlige protokollene ser mangelfulle ut for den som ikke kjenner unntaket.
Protokollene fra begge organer oppbevares hele selskapets levetid. En mangel i år én er derfor fortsatt en mangel ved exit.
Avtalearkivet og kontrollskifte
Et AS er en egen juridisk person, og aksjeeierne er ikke ansvarlige for selskapets forpliktelser (aksjeloven § 1-2). Endring av hvem som eier aksjene, endrer ikke hvem som er avtalepart.
Selskapet forblir part i sine egne avtaler. Ingenting overdras, erstattes med en ny part eller flyttes. Denne kontinuiteten gjør aksjekjøp til den enklere strukturen når avtalene er viktige.
Skillet påvirker også de ansatte. Når en virksomhet skifter eier, overfører arbeidsmiljøloven kapittel 16 arbeidstakernes rettigheter til ny arbeidsgiver og pålegger informasjons- og drøftingsplikter.
Et aksjesalg faller utenfor dette kapitlet, og forarbeidene sier det uttrykkelig. De ansatte er fortsatt ansatt i samme selskap. Å få bestemmende innflytelse gjennom aksjekjøp er ikke en virksomhetsoverdragelse.
Det som endrer stillingen, er en uttrykkelig kontrollskifteklausul. Det finnes ingen lovregel som begrenser slike klausuler i norske kommersielle avtaler. Utgangspunktet er avtalefrihet, med avtaleloven § 36 som yttergrense. Ved stadfestet rekonstruksjon kan en motpart ikke påberope seg selskapets mislighold fra før forhandlingene ble åpnet.
| Hvor klausulen finnes | Hva den vanligvis krever |
|---|---|
| Viktige kunde- og rammeavtaler | Samtykke, eller varsel med oppsigelsesrett. |
| Distribusjons-, forhandler- og agentavtaler | Samtykke, noen ganger med en periode for reforhandling. |
| Innlisensiert programvare og teknologi | Samtykke til kontrollskifte hos lisenshaveren. |
| Leasing og utstyrsfinansiering | Samtykke fra utleier eller leasinggiver, noen ganger fornyet garanti. |
| Bankfinansiering og sikkerhet | Obligatorisk førtidig tilbakebetaling eller en misligholdshendelse. |
| Offentlige tilskudd og støtte | Vilkår i tildelingsdokumentene fremfor i forskriften. |
Tilskudd er området der dokumentet de fleste først finner frem, ikke besvarer spørsmålet. Forskriften om fylkeskommunale regionalpolitiske tilskudd angir konkrete grunner til å trekke tilbake støtten og sier ingenting om eierskifte. Et slikt vilkår, der det finnes, kommer derfor fra det enkelte tildelingsvedtaket.
Prosjektfinansiering fra Forskningsrådet er igjen annerledes og har uttrykkelige vilkår om kontrollskifte. SkatteFUNN-godkjenningen er knyttet til organisasjonsnummeret. Be selskapet om tildelingsbrevet med vedlegg. De publiserte ordningsreglene alene er ikke nok.
Virkningen av en kontrollskifteklausul avhenger av ordlyden, transaksjonen og loven som gjelder. Be advokaten vurdere den konkrete klausulen. Ikke legg til grunn at alle klausuler med samme overskrift virker likt.
Økonomisk dokumentasjon kjøperen kan stole på
| Hva som undersøkes | Hva dokumentasjonen må vise |
|---|---|
| Innsendte regnskaper | Vedtatt og innsendt i tide, med revisjonsberetning når selskapet har revisjon. |
| Regnskapsmateriale | Oppbevart og gjenfinnbart: fem år for bokføringsloven § 13 første ledd nr. 1–4 og tre år og seks måneder for nr. 5–8. § 13 b krever at elektronisk materiale fortsatt er elektronisk tilgjengelig. |
| Merverdiavgift og lønn | Oppgaver levert og avstemt mot regnskapet, uten åpne tvangstiltak. |
| Tilskuddsvilkår | Tildelingsdokumentene, rapporteringspliktene og alt som gjelder etter utbetalingen. |
| Gjeld og sikkerhet | Registrert sikkerhet avstemt mot finansieringen den sikrer. |
Bokføringsreformen fra 2026 innfører krav om å utstede e-faktura fra 1. januar 2027, med unntak og i overgangsperioden avhengig av at mottakeren kan ta imot den. Den generelle plikten til å motta e-faktura og bokføre i elektronisk regnskapssystem starter 1. januar 2030. Veiledningen fra 30. september 2026 forklarer overgangen. Hovedfristene på fem år og tre år og seks måneder for oppbevaring er uendret.
Kontroller gebyr- og mulktbeløp hos myndigheten som ilegger dem. Forsinkelsesgebyrer og tvangsmulkter fastsettes i forskrift og publiseres av organet som krever dem inn.
Personer, insentiver og hva gründerne får ved exit
Kjøperen undersøker avhengigheten av nøkkelpersoner før prisen fastsettes. De vil vite hvem selskapet ikke kan fungere uten, hva hver av dem har avtalt, og hva som skjer med dem ved eierskifte.
Opsjonsordningen er viktig både for gründernes motivasjon og for fordelingen av kjøpesummen. Den vanligste behandlingen ved exit er også den som koster mest. Å kansellere opsjoner og betale innehaverne kontant fra kjøpesummen tar dem ut av oppstartsordningen.
Skatteetaten behandler denne kompensasjonen etter de ordinære reglene for opsjoner i arbeidsforhold. Betalingen er arbeidsinntekt, og både skatteutsettelsen og kapitalbeskatningen går tapt.
Arbeidsgiverselskapet skal trekke skatt, rapportere betalingen i a-meldingen og betale arbeidsgiveravgift.
En omorganisering er et annet spørsmål med et klarere svar. Endring av det underliggende objektet som følge av fusjon, fisjon eller endret konsernstruktur betyr ikke i seg selv at opsjonen anses innløst.
Det avklarer ikke om allerede tildelte opsjoner fortsatt er innenfor ordningen når selskapet blir datterselskap av et nytt morselskap. FSFIN § 5-14-12 tredje ledd bokstav b krever at opsjonen gir rett til å erverve aksjer i arbeidsgiverselskapet, uten å angi noe tidspunkt.
Kontroller hvert vilkår og når det skal være oppfylt. Noen selskapsvilkår vurderes ved tildelingen, mens ansattvilkår kan gjelde frem til innløsning. Vurder derfor omorganiseringen opp mot både opsjonsavtalen og de konkrete skattereglene. Gjenstår vesentlig usikkerhet før transaksjonen, kan en bindende forhåndsuttalelse være aktuelt. Det er ikke den eneste måten å få veiledning på.
Ikke la noen slutte fra «anses ikke innløst» til «fortsatt innenfor ordningen». Det er to forskjellige spørsmål.
En transaksjonsbonus er ordinær arbeidsinntekt etter skatteloven § 5-10, personinntekt og grunnlag for arbeidsgiveravgift. Avklar hvem som har ansvar for rapporteringen og avgiften.
Etter skatteforvaltningsloven § 7-2 annet ledd ligger rapporteringsplikten fortsatt hos arbeidsgiveren når en ansatt får en slik fordel fra andre enn arbeidsgiveren. Enten selskapet, de selgende aksjeeierne eller kjøperen finansierer bonusen, er det altså arbeidsgiverselskapet som rapporterer og betaler arbeidsgiveravgiften.
Dette må derfor fordeles i kjøpsavtalen. Arbeidsgiveren må få vite beløpet per ansatt, og kostnaden ved arbeidsgiveravgiften må fordeles. Ellers etterlater en selgerfinansiert bonus en forpliktelse i selskapet etter gjennomføringen.
Hva en minoritetsaksjeeier faktisk kan gjøre
Som engleinvestor avhenger påvirkningen din på forberedelsene av om du har styreplass, avtalte informasjonsrettigheter eller bare lovfestede aksjeeierrettigheter.
Aksjonærer har lovbestemte informasjons- og minoritetsrettigheter i tillegg til eventuelle avtalte rettigheter. Det innleverte årsregnskapet er offentlig, og alle kan få innsyn i aksjeeierboken. Aksjonærer mottar også møtedokumenter og bestemte transaksjonsopplysninger etter de aktuelle lovreglene.
På generalforsamlingen kan en aksjeeier be om opplysninger som er relevante for regnskapet, dagsordenen eller selskapets økonomiske stilling, med mindre opplysningene ville påføre selskapet uforholdsmessig skade. Må informasjonen innhentes, skal skriftlig svar følge innen to uker (aksjeloven § 5-15).
Eiere av minst en tidel av samlet aksjekapital kan kreve ekstraordinær generalforsamling. Enhver aksjonær kan foreslå gransking. Støtte fra minst en tidel av den representerte kapitalen gir enhver aksjonær adgang til å begjære gransking for retten innen én måned. Retten vurderer deretter om det finnes saklig grunn (§§ 5-25 og 5-26).
Avtal løpende rapportering, budsjetter og varsling om vesentlige hendelser uttrykkelig. Hvem som kan håndheve plikten, og mot hvem, avhenger av avtalen. En plikt for selskapet krever at selskapet er part.
Med styreplass har du langt større tilgang til informasjon. Et styremedlem har rett til styredokumentene, kan kreve at styret behandler enhver sak, og kan få sitt syn protokollført. Styremedlemmets informasjon er løpende, rettet mot kommende beslutninger. Aksjeeierens er periodisk, bakoverskuende og filtrert. Ta dette med når du bestemmer hvordan du skal følge selskapets forberedelser.
Med informasjonsrettigheter i aksjonæravtalen må plikten ligge på selskapet, som derfor må være part. Avtalen kan ikke binde styret til å gi opplysninger § 6-28 forbyr, eller gjøre et styremedlem til representant for aksjeeieren som nominerte vedkommende. Et vedtak i strid med avtalen blir heller ikke dermed selskapsrettslig ugyldig. Rettsmiddelet følger av avtalen.
Uten noen av delene bruker du den ordinære generalforsamlingen til å stille et konkret spørsmål hvert år. Send det skriftlig på forhånd, slik at det kommer på dagsordenen mens problemene fortsatt er billige å rette. For eksempel:
- Stemmer aksjeeierboken med registrert kapital og dokumentene bak aksjeervervene?
- Har selskapet dokumentert eierskap eller tilstrekkelige lisenser til koden, designet og andre immaterielle rettigheter virksomheten trenger?
- Har noen blitt lovet eierskap utenfor opsjonsordningen?
- Er hver kapitalforhøyelse registrert, eller finnes det en dokumentert, gyldig melding som fortsatt behandles?
Granskning krever møtestøtten og rettsbegjæringen beskrevet ovenfor. En liten aksjeeier kan foreslå den. Får forslaget støtte, kan enhver aksjeeier begjære granskning innen fristen. Rettens beslutning avhenger fortsatt av grunnlaget og medfører en kostnad.
Fast årlig oppfølging betyr mer enn én enkelt kontroll. En engleinvestor som stiller de samme fire spørsmålene hvert år, har daterte svar. Et selskap som forventer spørsmålene, holder dokumentasjonen i orden.
Når selskapet blir en salgskandidat
Forberedelsene går over i en salgsprosess når en kjøperhenvendelse blir konkret. I strukturerte norske salg bestiller selgeren først sin egen gjennomgang, en vendor due diligence, vanligvis laget av selgers juridiske rådgivere. Kjøperens rådgivere bygger deretter på den og supplerer.
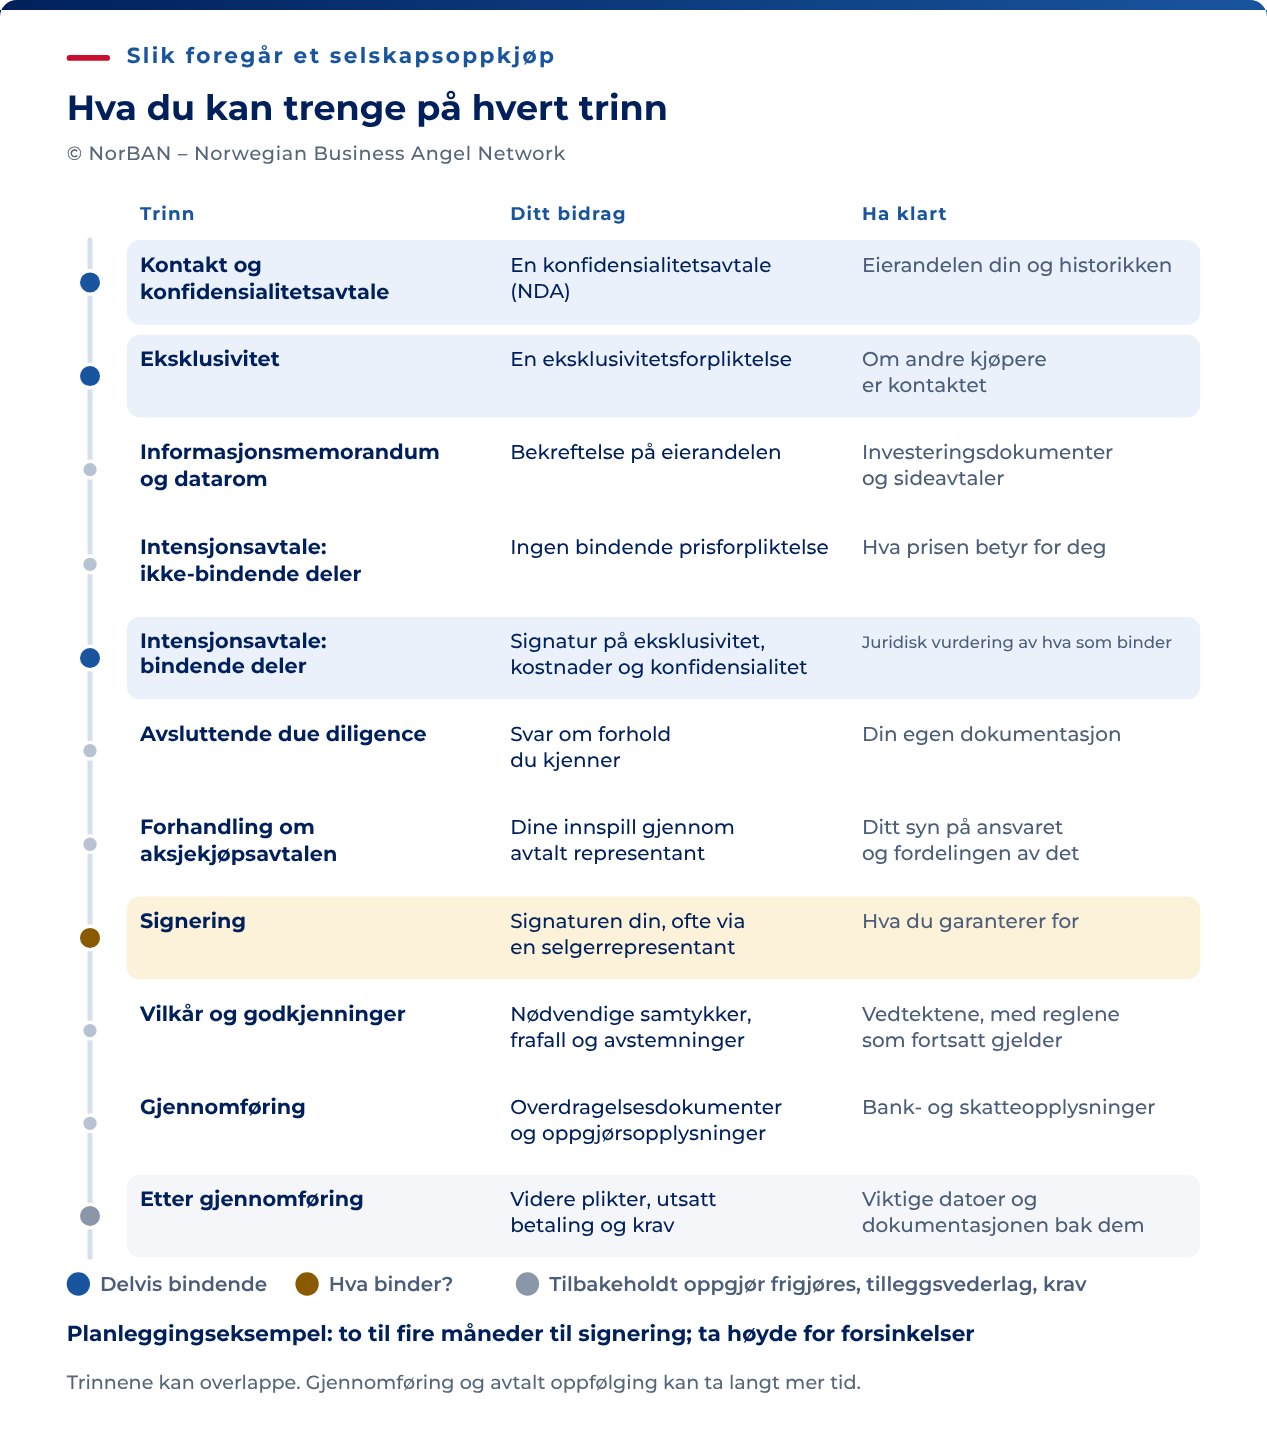
Forberedelsen er en gjennomgang selgeren bestiller av selskapet som skal selges, på de samme områdene kjøperen skal undersøke. Et lite selskap som selges direkte til én kjøper, bestiller ikke alltid en formell rapport. Arbeidet er det samme uansett.
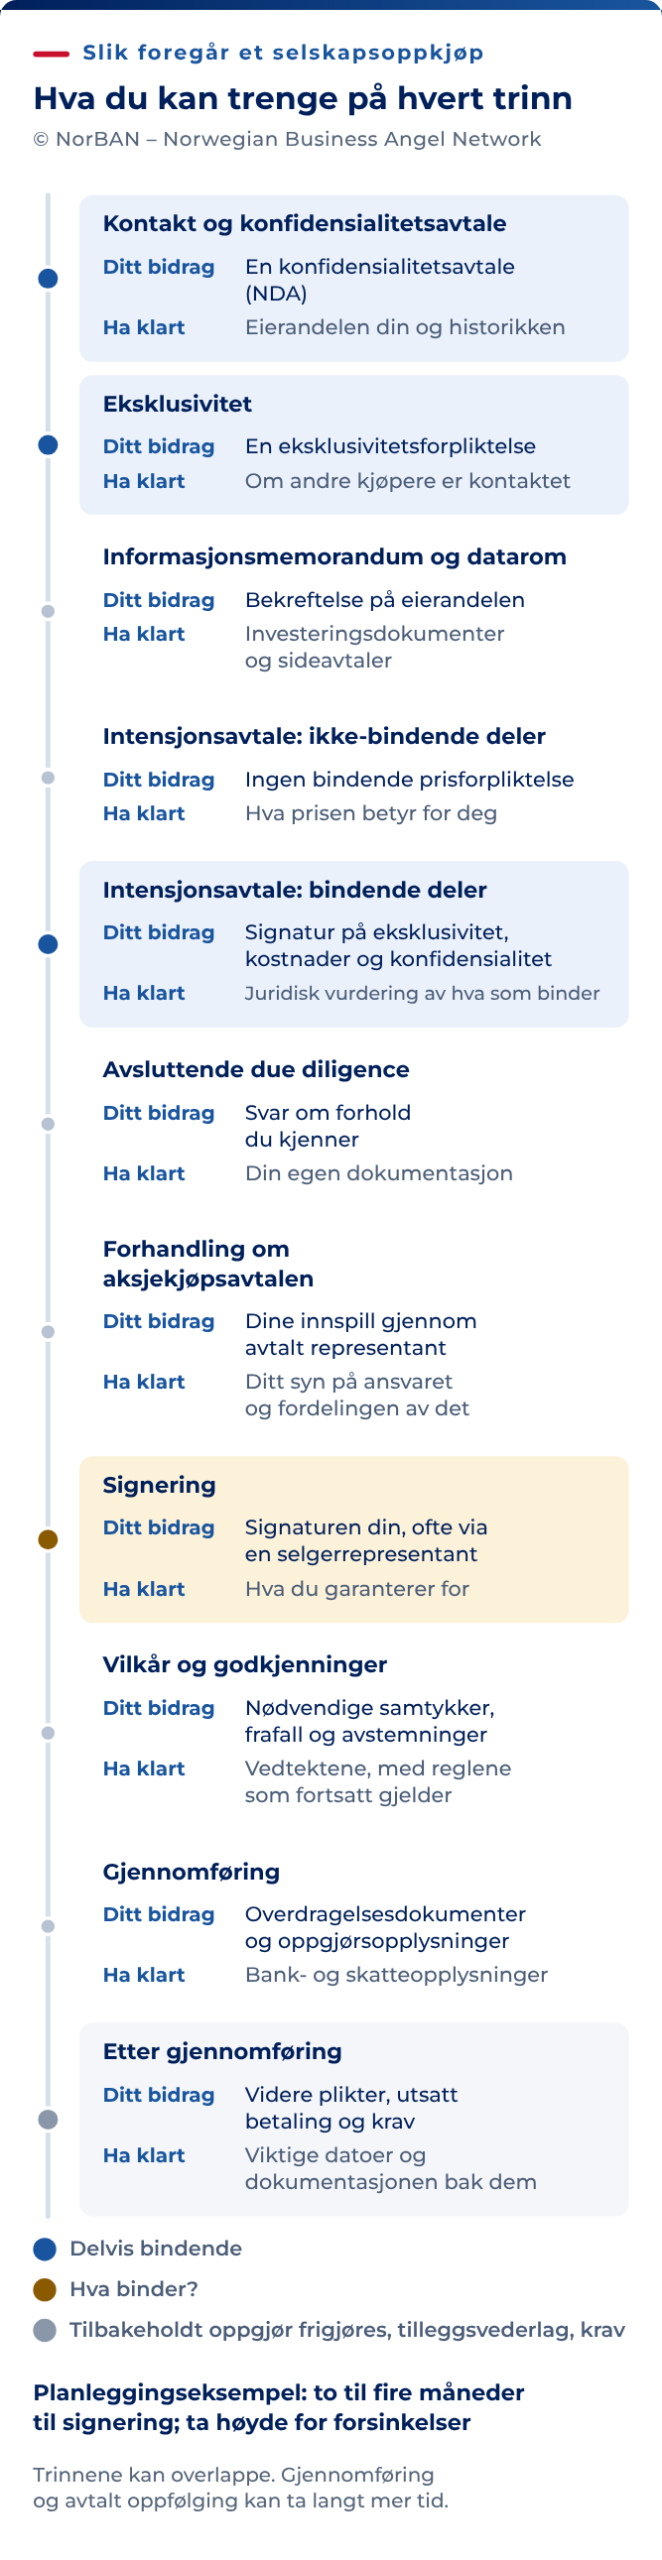
Publisert norsk veiledning antyder to til fire måneder fra oppstart til signering, med stor variasjon og mange salg som tar langt lengre tid.
Amerikanske praktikere antyder seks til ni måneder fra første kontakt til gjennomføring, og tolv til atten måneder fra en rådgiver engasjeres. Det er et annet marked og en annen prosess. Bruk det til å forstå stegene, ikke til å fastsette en norsk tidsplan.
Uansett må dokumentasjonen være i orden før salgsprosessen starter, for den kan ikke bygges opp under prosessen.
Når salgsprosessen starter, må du vurdere dokumentene du blir bedt om å signere. Oppkjøpsprosessen forklarer neste fase.