
Oppfølgingsinvesteringen er en ny investering
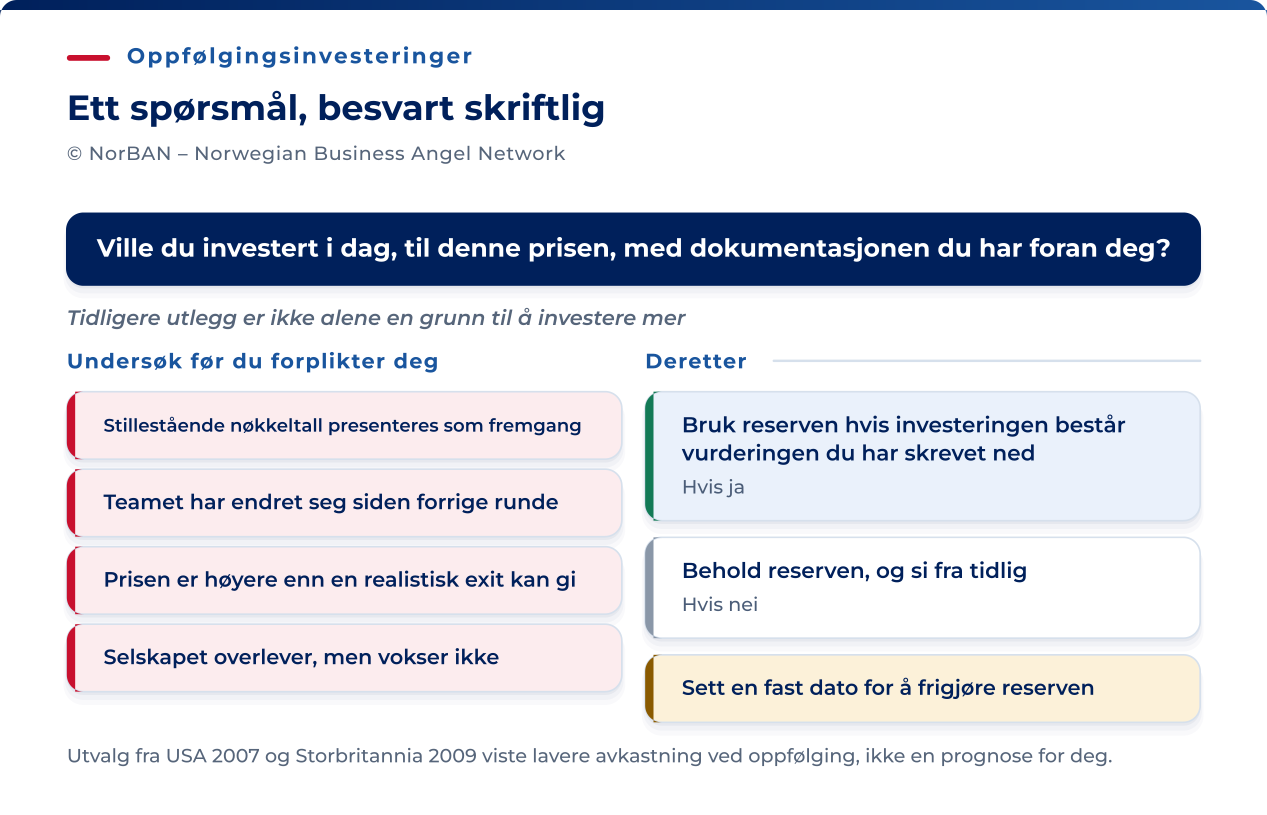
Spørsmålet ved en oppfølgingsinvestering er om du ville ha investert i selskapet i dag, til denne prisen og med dokumentasjonen du har foran deg. Pengene du allerede har investert, er bundet. Beløpet forteller ikke om du bør investere igjen.
Det som har endret seg siden første investering, er at du har sett teamet arbeide i ett eller to år. Den erfaringen gir deg et sterkere grunnlag enn den opprinnelige presentasjonen, men kan også skape en tilknytning til selskapet. Skill mellom det du vet om selskapets resultater, og lojaliteten du føler til teamet.
Ved en oppfølgingsrunde setter noen andre prisen, vanligvis en ny lead investor med sine egne begrunnelser. Samtidig sitter gründeren i rommet og ber om penger. Begge deler kan presse deg til å bestemme deg før du har gjort din egen vurdering.
Gjør din egen vurdering før møtet. Skriv ned hva du må se, vurder rapporteringen ut fra disse kravene, og kom med et standpunkt du kunne forsvart overfor noen som ikke har penger i selskapet.
Hva pro rata-retten gir deg
Eksisterende aksjeeiere har lovbestemt fortrinnsrett til nye aksjer ved en kapitalforhøyelse mot kontantinnskudd, i samme forhold som de fra før eier aksjer i selskapet (aksjeloven § 10-4).
Generalforsamlingen kan fravike retten for en bestemt emisjon med flertall som for vedtektsendring: to tredeler av både de avgitte stemmene og aksjekapitalen som er representert (§ 10-5). En ekstern runde kan kreve fravikelse for å gjennomføre den foreslåtte tildelingen, men gjør det ikke alltid.
En avtalt rett til forholdsmessig deltakelse, ofte kalt pro rata-rett, i aksjonæravtalen kan beskytte deltakelsen utover lovens utgangspunkt. Den binder partene innenfor det avtalte omfanget. Et selskapsrettslig vedtak om å fravike fortrinnsretten opphever ikke i seg selv avtalen. Men når du bruker den avtalte retten, beholder du eierandelen bare ved emisjoner og instrumenter som retten omfatter.
Hvis et avtalt tilbud om forholdsmessig deltakelse uteblir, kan det gi et krav mot partene som brøt avtalen, uten at emisjonen dermed blir ugyldig. En fravikelse av lovens fortrinnsrett fjerner heller ikke alt vern: Reglene om ugyldighet, likebehandling og myndighetsmisbruk kan fortsatt ha betydning. Søk råd og handle raskt hvis selve selskapsvedtaket skal angripes.
Bygg beslutningen på dokumentene selskapet må utarbeide. Styrets forslag med underlagsdokumenter følger av § 10-3.
Innkallingen sendes skriftlig til hver aksjeeier minst en uke før møtet, med mindre vedtektene fastsetter en lengre frist. Eventuelle vedlegg skal være tilgjengelige innen samme frist.
Vedtaket etter § 10-1 angir forhøyelsesbeløpet, tegningskursen, hvem som kan tegne og eventuell fravikelse av fortrinnsretten, tegnings- og betalingsfristene og rettighetene til de nye aksjene. Tegningen skjer deretter i protokollen eller i et eget tegningsdokument (§ 10-7).
Din forholdsmessige investering er din eierandel av runden. Beløpet øker derfor med rundestørrelsen, mens eierandelen faller hvis du ikke deltar. I et selskap priset til NOK 40 millioner før investeringen ser det slik ut for en eier med ti prosent.
| Rundestørrelse | Din investering for å beholde ti prosent | Din eierandel hvis du takker nei |
|---|---|---|
| NOK 5 millioner | NOK 500 000 | 8,9 % |
| NOK 10 millioner | NOK 1 000 000 | 8,0 % |
| NOK 20 millioner | NOK 2 000 000 | 6,7 % |
Artikkelen om preferanser og forholdsmessig deltakelse følger den samme retten gjennom tre runder, med konvertering av et konvertibelt lån og utvidelse av en opsjonspool i de samme beregningene.
Når flertallet fraviker fortrinnsretten og tildeler de nye aksjene uten at du får delta, er aktuelle rettsgrunnlag likebehandling (aksjeloven § 4-1) og misbruksreglene for generalforsamlingen (§ 5-21) og styret (§ 6-28).
Et søksmål om generalforsamlingsvedtakets gyldighet rettes mot selskapet. Den ordinære fristen er tre måneder etter vedtaket. For vedtak utenfor møte løper fristen fra dagen protokollen ble sendt til aksjeeierne. § 5-23 har unntak, blant annet ved alvorlige mangler ved samtykke eller innkalling. Søk råd raskt fremfor å regne med at et unntak redder et for sent søksmål.
Hva må selskapet dokumentere før du bruker reserven?
Praktikernes råd og de målte resultatene peker i ulike retninger her. Begge hører med i beslutningen.
Som praktisk råd anbefaler Seraf at førstegangsinvesteringen utgjør 25 til 50 % av det en engleinvestor planlegger å investere i ett selskap. Det etterlater reserver på 50 til 75 %.
Et udatert amerikansk notat om god praksis for Angel Capital Association anbefaler forsiktige engleinvestorer å holde av 50 til 100 % av investert kapital eller mer. Eksempelporteføljene bruker 35, 50 og 100 %.
På forskningssiden fant Wiltbank og Boeker i USA i 2007 at 29 % av realiserte engleinvesteringer hadde fått oppfølgingskapital fra den samme engleinvestoren. Disse exitene ga 1,4 ganger investert kapital, mot 3,6 ganger for exiter uten slik kapital.
I Storbritannia i 2009 fant NESTA at exiter med oppfølgingsinvesteringer ga 1,2 ganger investert kapital og var betydelig mindre vellykkede enn resten. Studiene ble gjennomført uavhengig av hverandre, i ulike markeder og ulike år, og fant samme retning.
Selskapene som søker oppfølgingsinvesteringer, skiller seg fra porteføljen som helhet. Blant selskapene som kommer tilbake for mer penger, er de som trenger pengene, overrepresentert. Selskapene som ber om mer kapital, er derfor ikke et representativt utvalg av hele porteføljen.
Tallene kommer fra amerikanske og britiske studier publisert i 2007 og 2009. De gir grunn til å undersøke oppfølgingsinvesteringer grundig, men fastslår ingen regel om at du bør takke nei til dem.
Hold av penger, men bruk dem ut fra konkrete kriterier. Et anbefalt reservebeløp sier ikke i seg selv at du bør investere. Seraf anbefaler å se etter fremgang på problemene due diligence (selskapsgjennomgang) avdekket. Det er mer presist enn å spørre om selskapet generelt har gjort fremskritt, og noe annet enn å investere av lojalitet.
Gjør kriteriene konkrete i dine egne investeringsregler. Bruk reserven når det er dokumentert at selskapet nådde milepælen forrige runde skulle finansiere. Hvis det ikke skjedde, vurder hva selskapet faktisk har oppnådd, og hva det forsvarer av pris.
Les rapporteringen med disse punktene i tankene, én linje om gangen, før runden har en sluttdato.
| Signal | Hva som er tilstrekkelig | Hva som ikke er det |
|---|---|---|
| Bekymringene fra due diligence | En navngitt bekymring er løst, med dokumentasjon du selv kan kontrollere. | Problemet er utelatt fra de to siste oppdateringene. |
| Inntekter | Salg til betalende kunder uten at gründeren måtte delta i salgsmøtene, i kundegrupper som er gamle nok til å ha fornyet avtalene. | Ordreinngang, salgsmuligheter og intensjonsavtaler. |
| Enhetsøkonomi | Bruttomargin og betalt kundeanskaffelseskostnad blir bedre når volumet øker. | Vekst kjøpt med et stadig større tap per kunde. |
| Likviditetshorisont | De nye pengene rekker frem til en milepæl neste investor allerede har angitt. | De nye pengene rekker frem til neste samtale. |
| Teamet | Kompetansegapet forrige plan pekte på, er fylt, og den nyansatte har startet. | Det samme gapet, beskrevet med andre ord. |
| Prisen | En pris som en realistisk exit forsvarer, uten at rettighetene dine til fortrinn ved utbetaling svekkes. | En pris begrunnet med forrige runde fremfor det som har skjedd siden. |
Når du bør stå over
Bruk den samme dokumentasjonen, og skriv ned begrunnelsen når du bestemmer deg for å beholde reserven. Alle tilfellene nedenfor kan kontrolleres før møtet.
- Stillestående nøkkeltall presentert som en runde til uendret pris. Prisen har ikke endret seg fordi ingenting annet har det, og runden finansierer enda et år med samme plan.
- Et endret team siden forrige runde. De du vurderte og investerte i, er ikke lenger de som bruker pengene, og du mangler dokumentasjon på dem som gjør det nå.
- En pris som en realistisk exit ikke forsvarer. Beregn fordelingen av salgsprovenyet ved en realistisk salgsverdi. Hvis du ikke får pengene tilbake til den prisen, bør du ikke investere, uansett hvor stor runden er.
- Selskapet overlever, men fungerer ikke. Inntektene dekker noen kostnader, ingen vil kjøpe selskapet, og en ny runde bare utsetter avgjørelsen om selskapet skal fortsette.
Når ett av disse tilfellene gjelder, si nei nå og behold reserven til et selskap med sterkere dokumentasjon. Øremerkingen bør utløpe på en dato du fastsetter, ikke bare fortsette på ubestemt tid.
Når tidligere innsats og andre investorer styrer valget
Forskning har målt tendensen til å fortsette å skyte inn penger etter en tidligere investering. En metaanalyse av 98 effektstørrelser fra 45 studier publisert mellom 1976 og 2013 finner klare tegn på en slik «sunk cost»-effekt, med moderat samlet effektstørrelse.
Analysen skiller også mellom to typer beslutninger. Å tilføre mer ressurser til et prosjekt som går dårlig, er en beslutning om å fortsette prosjektet. Det er nettopp det en oppfølgingsinvestering er, og ved slike beslutninger blir effekten sterkere med tiden.
Jo lenger du har eid en investering som sliter, desto vanskeligere blir det å slutte å finansiere den. Erfaring beskytter deg ikke her. Derfor trenger du faste regler for hvordan du tar beslutningen.
Situasjonen i møtet gir sitt eget press. Gründeren spør deg direkte, en medinvestor har allerede forpliktet seg, og lead investor vil ha runden fulltegnet innen fredag.
- Skriv kriteriene for å bruke reserven inn i reglene for reservene dine før første investering, når du ikke har et konkret selskap foran deg.
- Bestem beløpet før møtet ut fra rapporteringen, og skriv ned dato og begrunnelse.
- Be noen som ikke har investert i selskapet, lese begrunnelsen og si hva som mangler.
- Fastsett investeringsbeløpet ut fra reserven du har satt av. Behandle enhver økning som en egen beslutning på en annen dag.
Hva det signaliserer å stå over
Når en eksisterende investor takker nei, tolkes det som en vurdering av selskapet, både av den nye lead investoren og av gründeren. Regn med at det blir lest slik, og bestem om du er villig til å sende det signalet.
Noen ganger er du det. Et endret investeringsmandat, en reserve som allerede er bundet andre steder, eller en investering som har nådd hele den planlagte størrelsen, er ærlige grunner. De sier ingenting om selskapet.
Takk nei tidlig, før selskapet må fordele aksjene i runden, og gi beskjed til gründeren og lead investor samtidig. Begrunn det med én setning, med utgangspunkt i din egen portefølje når det er riktig, og si hva du fortsatt vil bidra med.
Å delta med et mindre beløp sender et annet signal enn å stå over, og kan passe bedre med det du faktisk ønsker å bidra med. Si hvilket av dem du velger, så ingen trenger å gjette.
Når du ikke kan følge opp
Du kan velge å akseptere utvanning. Tabellen ovenfor viser hva det betyr for eierandelen din. Ta beslutningen én gang, med den rundestørrelsen du forventer, i stedet for å oppdage konsekvensen når innkallingen kommer.
En lovbestemt tegningsrett kan overdras etter at kapitalforhøyelsen er vedtatt, etter § 10-4. En avtalefestet deltakelsesrett følger sine egne vilkår for overdragelse. En ubrukt lovbestemt rett bortfaller ved tegningsfristens utløp. Resterende aksjer tildeles etter vedtaket og § 10-4.
Ved å følge opp gjennom et syndikat kan du ta en mindre del av runden enn din egen forholdsmessige andel ville krevd, mens lead investor gjør arbeidet. Avtalen for investeringsselskapet avgjør hvilke rettigheter du får, og hvilke forpliktelser selskapet har overfor deg.
NorBANs publiserte tall setter dette i perspektiv. Færre enn en tredel av engleinvestorene i nettverket vil vurdere å investere ved serie A. Omtrent en tredel har kapasitet til å følge opp i senere runder. Siden beskriver kapitalen deres som penger som fyller opp runder, snarere enn bærer dem alene.
Planlegg derfor neste runde ut fra at de fleste nåværende medinvestorene ikke vil være med, og at du selv må finne reserven som skal opprettholde eierandelen din.
Skriv fire ting inn i reglene for reservene dine før neste nye investering: øremerket beløp, kriteriene for å bruke det, datoen øremerkingen utløper og om du i det hele tatt kan følge opp.
En brofinansiering eller redningsrunde til lavere pris er en annen beslutning. Den avhenger av vilkårene som tilbys kapitalen som kommer først. Reserven avgjør bare om du kan være med i vurderingen.