
Tilpass kapitalrunden til en milepæl
Bestem først hva selskapet skal bevise med pengene. Runden skal finansiere en milepæl som gjør selskapet mer verdt for neste investor. Pengene må også vare mens du henter den neste runden. Deretter vurderer du hvilket beløp det er mulig å hente, og hvor mye eierskap du er villig til å gi fra deg.
Ketil Wigs fagnotat om finansieringsstrategi for Remis viser sammenhengen gjennom et modellselskap som henter tre kapitalrunder med vanlige avkastningskrav fra investorene. Hver krone i ny egenkapital må skape omtrent 2,8 kroner i økt selskapsverdi før neste runde. Økningen må være synlig for investoren som setter prisen i den runden.
Tallene kommer fra notatets modell fra 2018, men fremgangsmåten er fortsatt nyttig. En milepæl må kunne måles og kontrolleres av en utenforstående. Et påstått gjennombrudd trenger dokumentasjon. Tre betalende kunder med årsavtaler gir investoren noe å undersøke. Wig deler verdi inn i fem områder. En kapitalrunde bør gi fremgang på minst ett av dem:
- Teknologi og produkt.
- Immaterielle rettigheter, beskyttelse av knowhow og merkevare.
- Salg og marked.
- Organisasjon og team.
- Regulatoriske forhold.
Regn ut hvor lenge pengene må vare
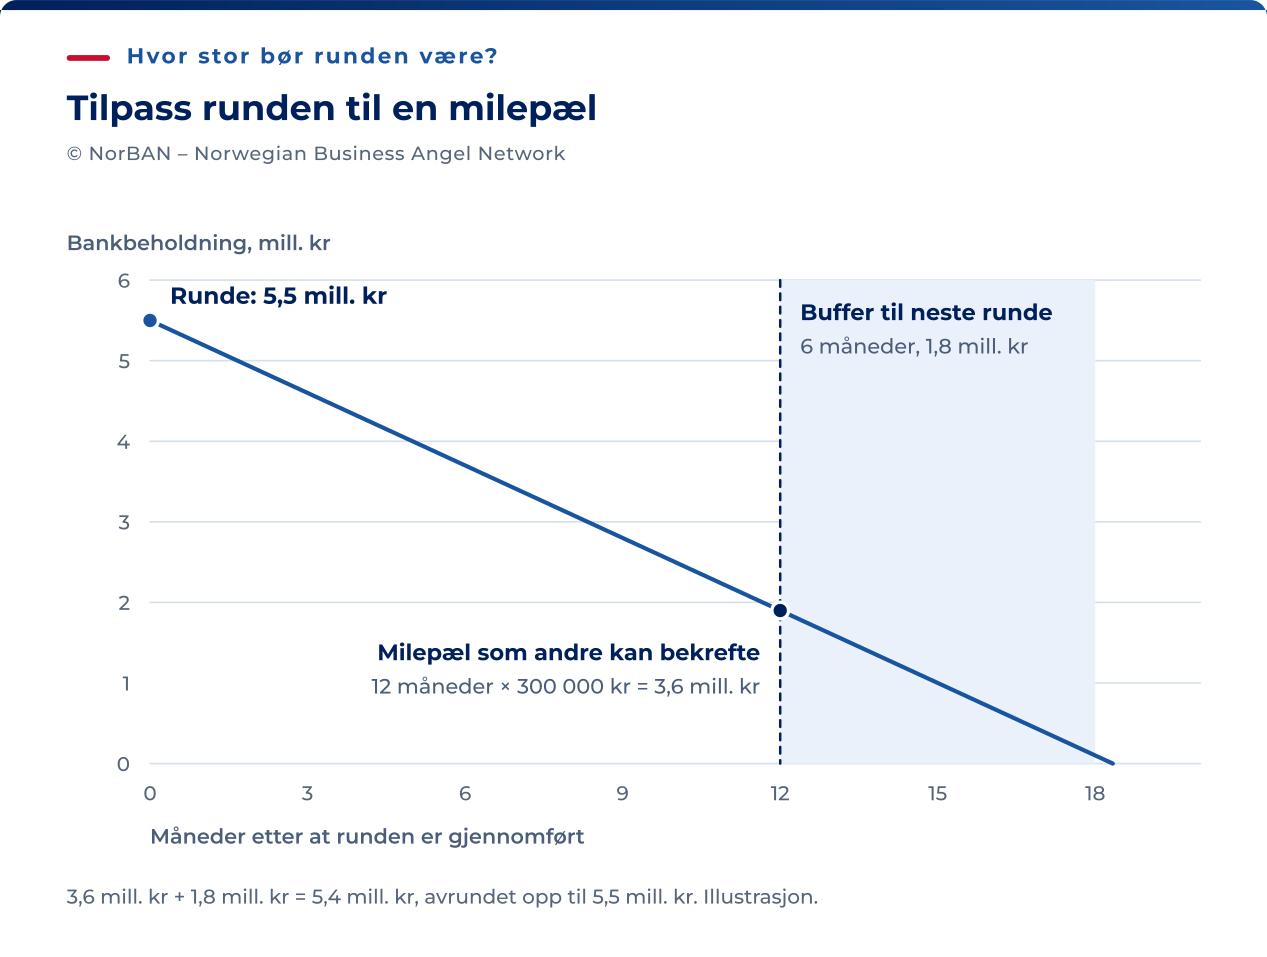
Regn ut hvor mye mer selskapet skal betale ut enn det får inn hver måned, inkludert planlagte ansettelser. Gang dette nettoforbruket med antall måneder til milepælen. Legg til penger for tiden neste kapitalrunde tar. Driften må fortsette mens du henter kapital.
| Trinn | Eksempel |
|---|---|
| Månedlig nettoforbruk, inkludert planlagte ansettelser | NOK 300 000 |
| Tid til en milepæl andre kan kontrollere | 12 |
| Penger som trengs frem til milepælen | NOK 3,6 millioner |
| Buffer til neste kapitalrunde, inkludert mulige forsinkelser | 6 måneder, NOK 1,8 millioner |
| Beløpet du ber om | NOK 5,4 millioner, avrundet til NOK 5,5 millioner |
Investorer snakker gjerne om at pengene skal vare i tolv til atten måneder, noen ganger tjuefire. Beregningen over viser hvordan du finner et anslag for ditt selskap. Har du ni måneder til milepælen og trenger fire måneder til kapitalinnhentingen, bør planen bygge på det.
Kontroller beløpet mot dem som skal finansiere det. NorBANs publiserte tall viser at de fleste engleinvesteringer ligger mellom en halv og to millioner kroner. En vanlig første eller andre runde har fire til seks engleinvestorer, og omtrent én av seks kan være ankerinvestor.
En runde på NOK 5,5 millioner kan for eksempel bestå av en ankerinvestor og fire eller fem andre. Antallet avhenger av hvor mye hver investerer. Før du bestemmer beløpet, skriv inn i planen hvilke investorer du kjenner som kan ta ankerrollen.
Bruk deretter Paul Grahams test, skrevet for amerikanske gründere i 2015 og anvendelig overalt. Den spør om selskapet blir lønnsomt med pengene det har igjen, hvis utgiftene er konstante og inntektene vokser som de har gjort i det siste. Hvis ikke, skriv ned nøyaktig hva du vil gjøre for å overleve uten en ny runde, før du må gjøre det.
Kostnaden ved å hente for lite
CB Insights' gjennomgang fra mars 2026 omfattet 431 amerikanske venturefinansierte selskaper som hadde lagt ned siden 2023. Kapitalmangel ble oppgitt i 70 % av tilfellene og omtalt som et symptom. Svak tilpasning mellom produkt og marked, dårlig tidspunkt og ulønnsom økonomi per kunde eller enhet forklarer hvorfor kapitalen tok slutt. En for liten runde tar bort månedene du kunne brukt til å oppdage og rette problemet.
Når milepælen glipper, kan du trenge mellomfinansiering fra dagens investorer. Et konvertibelt lån eller en SLIP kan brukes, men det finnes også andre løsninger. Vilkårene avgjør når og hvordan investeringen konverteres, med eventuell rabatt og verdsettelsestak. Norsk veiledning bruker ofte 20 % rabatt som eksempel. Det er et forhandlingsspørsmål, ikke et lovkrav.
Uten et alternativ har du lite å forhandle med. Nye investorer kan lese lånet og rabatten som tegn på at selskapet ikke nådde milepælen. Var mellomfinansieringen planlagt fra starten, er det lettere å forklare hvorfor pengene hentes i flere trinn.
Kostnaden ved å hente for mye
Stiger verdsettelsen som planlagt, gir du fra deg mer eierskap for penger du henter nå, enn for det samme beløpet senere. Ekstra kapital nå kan derfor gi mer utvanning. Vei det opp mot risikoen for at neste runde blir forsinket, ikke lar seg gjennomføre eller får en lavere pris.
Øker du verdsettelsen for å få inn de ekstra pengene, må selskapet også oppnå mer før neste runde. I Wigs modell fører en mer enn dobling av startverdsettelsen til at hver krone må skape 4,4 ganger så mye verdi, mot 2,8 ganger tidligere. Resultatene må forsvare den høyere verdien når du henter penger igjen.
En stor runde kan også påvirke hvordan dere bruker pengene. Det er lettere å øke utgiftene og ansette før resultatene forsvarer det. Samtidig har dere mer å leve opp til.
Når du bør begynne, og hvor lang tid det tar
NorBANs publiserte tall angir at en englerunde vanligvis tar to til fire måneder å gjennomføre. Først forberedes investeringsgrunnlaget og aktuelle engleinvestorer identifiseres. Deretter følger introduksjoner, møter, due diligence (selskapsgjennomgang) og forhandlinger om vilkår.
Det går mye raskere for et godt forberedt selskap med sterk investorinteresse, og vesentlig langsommere når det er vanskelig å fylle runden eller sentrale dokumenter mangler.
Når en investor har bestemt seg, kan den juridiske dokumentasjonen og gjennomføringen gå raskt. Det hender at pengene overføres få dager etter enighet, men det er sjelden. Planlegg for flere måneder fra de første investorsamtalene til hele investeringen er sikret.
Begynn mens selskapet har råd til at kapitalinnhentingen tar lang tid, med en buffer i tillegg. Venter du for lenge, ser investorene at pengene snart er brukt opp. Det svekker forhandlingsposisjonen din.
NFXs håndbok i kapitalinnhenting, skrevet for amerikanske gründere, gir et praktisk råd: Sett en konkret dato for hver fase, og følg opp fremdriften mot den. Regn med at prosessen tar lengre tid enn du tror.
Fordel finansieringen mellom rundene
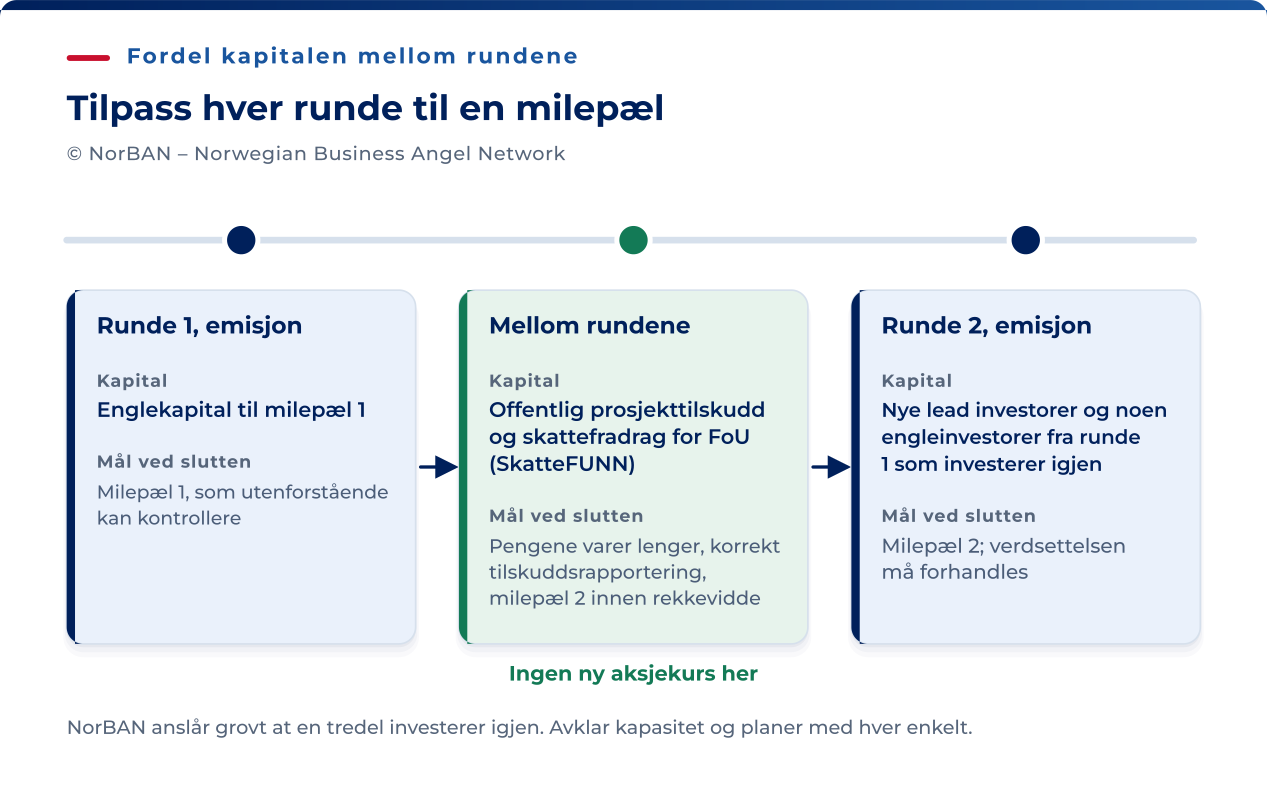
Norske selskaper kombinerer ofte emisjoner med offentlig støtte. Hver runde finansierer arbeidet frem til en milepæl. Et tilskudd kan få pengene til å vare lenger uten en ny verdsettelse. SkatteFUNN, skattefradraget for forskning og utvikling, dekker deler av godkjente utviklingskostnader gjennom skatteoppgjøret året etter at kostnadene påløp.
| Fase | Penger | Hva som må være på plass ved slutten |
|---|---|---|
| Runde 1, emisjon | Engleinvestorer, med beløp tilpasset milepæl 1 som ovenfor | Milepæl 1 er nådd og kan kontrolleres av en utenforstående |
| Mellom rundene | Offentlig tilskudd til prosjektplanen, pluss skattefradrag for forskning og utvikling på fjorårets kostnader | Pengene varer lenger, tilskuddet er rapportert ryddig, og milepæl 2 er innen rekkevidde |
| Runde 2, emisjon | Nye sentrale investorer, pluss oppfølging fra noen av investorene i runde 1 | Milepæl 2 er nådd, til en pris investorene fra runde 1 er fornøyde med |
Planlegg neste runde ut fra at de fleste av de nåværende engleinvestorene ikke deltar. Ifølge NorBANs tall har omtrent en tredel kapasitet til å følge opp. Regn derfor med å finne nye sentrale investorer til hver runde.
Finn ut hvem som kan finansiere neste runde, og hvilke resultater de må se. Gjør det før denne runden er gjennomført, og skriv det inn i planen. Dagens investorer vil spørre om dette.