Hva som faktisk avgjør prisen i tidlig fase
Et selskap uten inntekter har lite driftshistorikk å bygge en verdsettelse på. Prognoser og sammenlignbare transaksjoner kan likevel være nyttige, sammen med vurderinger av fase, team og risiko. Usikkerheten i forutsetningene er stor. Ingen metode avgjør alene hvilken pris partene blir enige om.
En beregning av diskontert kontantstrøm bygger på en usikker prognose. Små endringer i vekst eller avkastningskrav kan gi store utslag. Bruk derfor flere innfallsvinkler når du begrunner prisen:
- Fase og dokumentasjon. Forklar hva teamet, prototypen, pilotene og betalende kunder viser, og hva som ennå ikke er prøvd. En pilot kan gi nyttig dokumentasjon uten å bevise at salget lar seg gjenta.
- Konkurranse om runden. Flere seriøse mulige investorer kan styrke forhandlingsposisjonen din. Interesse er likevel ikke et tilsagn.
- Kapitalbehov. Rundens størrelse og eierandelen dere tilbyr, gir en beregnet verdsettelse. Kontroller at begge kan begrunnes i planen.
- Mulig avkastning. Investorene vurderer om selskapet kan gi en avkastning som forsvarer risikoen og kompenserer for tap i andre investeringer.
Bruk utviklingstrinn som utgangspunkt
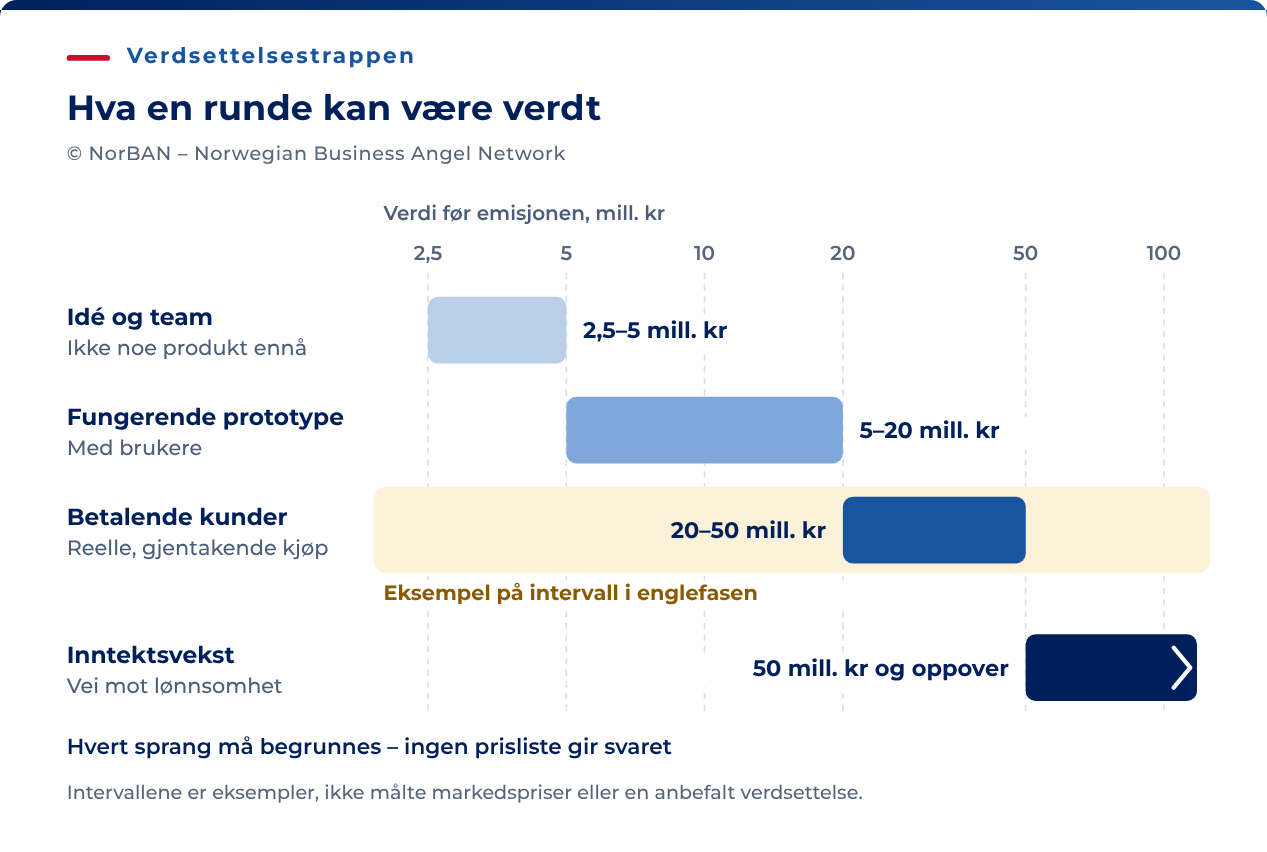
Trinnene nedenfor illustrerer hvordan bedre dokumentasjon kan begrunne en høyere verdsettelse. Intervallene er eksempler til diskusjon, ikke kartlagte norske markedspriser eller en pris selskapet har krav på i hver fase. Sammenlign med relevante transaksjoner, og forklar forskjeller i bransje, team, vilkår og tidspunkt.
| Fase | Illustrativ verdi før investering |
|---|---|
| Idé og team, ennå ikke produkt | NOK 2,5–5 millioner |
| Fungerende prototype med brukere | NOK 5–20 millioner |
| Betalende kunder | NOK 20–50 millioner |
| Inntektsvekst med vei mot lønnsomhet | NOK 50 millioner og oppover |
Tallene er eksempler til diskusjon, ikke målte intervaller fra norske transaksjoner. De sier ikke hvor de fleste englerunder prises.
Når det gjelder rundestørrelse, oppgir EBANs Statistics Compendium gjennomsnittlig europeisk engleinvestering per selskap til EUR 204 900 i 2024. Det synlige norske markedet var EUR 25,23 millioner fordelt på 90 runder, omtrent EUR 280 000 per runde.
Avkastningskontrollen: regn bakover fra en exit
Regn bakover fra en mulig exit for å vurdere prisen du foreslår. Bruk tydelige forutsetninger, og gjør beregningen før prisdiskusjonen:
- Ta en runde på NOK 10 millioner til NOK 20 millioner før investering. Verdien etter investering er NOK 30 millioner. Investorene eier 10 av 30, eller 33,3 prosent.
- Anta at det tilgjengelige markedet er NOK 1,5 milliarder, og at selskapet troverdig kan ta en femdel av det, altså NOK 300 millioner i inntekter. Med en pris på to ganger omsetningen gir det en exit på NOK 600 millioner, tjue ganger verdsettelsen etter investeringen.
- Anta at to senere runder hver gir nøyaktig 20 % utvanning. De opprinnelige eierne beholder 80 % × 80 % = 64 % av den opprinnelige andelen. En tredel blir dermed 21⅓ %.
- Ved en exit der egenkapitalverdien er NOK 600 millioner, gir andelen NOK 128 millioner tilbake på NOK 10 millioner investert, eller 12,8 ganger investeringen, før gebyrer og skatt. Eksemplet ser bort fra flere opsjonspooler, konvertible lån, gjeldsjusteringer og virkningen av preferanserettigheter.
Beregningen gjør det lettere å diskutere et lavere tilbud. Undersøk særlig tre forutsetninger: markedets størrelse, andelen dere kan vinne, og hvilken multippel en kjøper kan være villig til å betale.
Hvorfor en høy verdsettelse kan skade deg
En høyere verdsettelse øker verdien selskapet må skape før neste runde. Pris den samme runden til NOK 40 millioner før investering, det dobbelte av 20. Da får investorene 20 prosent for NOK 10 millioner, mot 33,3 tidligere.
Etter de samme to rundene med 20 % utvanning eier investorene 12,8 %. En exit med en egenkapitalverdi på NOK 600 millioner gir dem NOK 76,8 millioner, eller 7,68 ganger investeringen. For å få de samme NOK 128 millionene som i forrige eksempel må egenkapitalverdien ved exit være NOK 1 milliard.
Hvis neste runde prises lavere, må du kontrollere eventuell avtalt beskyttelse mot utvanning. Beregningsmåten og gjennomføringen avgjør hvem som får ekstra aksjer eller andre justeringer, og hvem som blir utvannet. Beregn virkningen for gründere, ansatte og nye investorer før dere avtaler den nye prisen.
Noen eksempler: Klarnas verdsettelse falt 85 prosent, fra USD 45,6 milliarder i juni 2021 til USD 6,7 milliarder ved kapitalinnhentingen i juli 2022.
Oda hentet USD 151 millioner i desember 2022 til en verdsettelse på omtrent USD 353 millioner. Det var 61 prosent lavere enn rundt USD 900 millioner i april 2021. I omstillingen som fulgte, kuttet selskapet 150 stillinger.
Undersøk også hva som skjer hvis neste runde prises likt som denne. En verdsettelse som gir rom for forsinkelser og videre utvikling, kan gjøre det enklere å hente mer kapital. En svært høy pris nå kan øke presset senere.
Verdsettelsesmetoder du vil høre om
Verdsettelsesmetoder kan deles i flere grupper. Når du forstår dem, blir det lettere å se hvilke inndata en investor trenger, og om metoden er nyttig før selskapet har inntekter.
- Kostnad. Historiske kostnader eller kostnaden ved å bygge løsningen på nytt viser ressursbruken. Dette er ingen garantert minsteverdi. Et selskap kan være verdt mindre enn det har kostet å bygge.
- Inntjening og forventet salgsverdi. Diskontert kontantstrøm, scenarioer som First Chicago og venturekapitalmetoden bygger på prognoser eller en antatt exit. Risikoen for å mislykkes må behandles konsekvent. Damodaran drøfter verdsettelse med den usikkerheten unge selskaper står overfor.
- Marked. Sammenlign relevante transaksjoner, og ta hensyn til fase, bransje, rettigheter og tidspunkt. Et selskap uten inntekter har ingen nåværende omsetning å bruke en omsetningsmultippel på. Opplysninger om private transaksjoner kan dessuten være begrenset.
- Faktorer. Berkus verdsetter fem egenskaper med et tak for hver. Risk Factor Summation justerer en regional utgangsverdi for tolv risikoer. Paynes poengmodell sammenligner selskapet med en referansegruppe ved hjelp av vektede faktorer. De to siste trenger et troverdig sammenligningsgrunnlag. Berkus bruker ikke den samme formelen med regional gjennomsnittsverdi. Alle krever skjønn og tilpasning til situasjonen.
- Fase. Bruk de illustrative trinnene som støtte i diskusjonen, ikke som en prisliste.
Hvis en investor nevner en metode, spør hvilke inndata vedkommende bruker. Diskuter forutsetningene bak resultatet før dere diskuterer tallet.
Finn et prisintervall du kan begrunne
Ta utgangspunkt i det selskapet har oppnådd, kapitalbehovet og et exitscenario du kan forklare. Lag et prisintervall, og beregn deretter virkningen på eierskapet.
Ny kapital delt på verdien etter investering er andelen du selger. En runde på NOK 6 millioner til NOK 24 millioner før investering selger 20 prosent. Samme runde til NOK 14 millioner selger 30. Bestem hva du kan leve med, vel vitende om at du skal hente kapital igjen og bli utvannet igjen.
Emisjonskursen, kalt tegningskurs i loven, er verdien før investering delt på det avtalte antallet aksjer som brukes i prisberegningen. Generalforsamlingsvedtaket må oppgi kursen når kapitalforhøyelsen vedtas (aksjeloven § 10-1). Presiser hvordan opsjoner, utvidelser av opsjonspoolen og aksjer fra konvertering inngår i dette antallet og i samlet antall etter runden. Den enkle beregningen over ser bort fra dem.
Vurder tilbudet ut fra eierandelen dere gir fra dere, milepælene pengene skal finansiere, og muligheten for neste runde. En høy pris nå kan være lite verdt hvis den gjør videre finansiering vanskelig.
Tilpass vurderingen til runden
Kontrollene er de samme i alle runder. Hva du kan bygge argumentene på, og hvem som setter tallet, endres med situasjonen.
- Første kapitalinnhenting. Begynn med dokumentasjonen dere har: team, prototype, piloter og kunder. Beregn kapitalbehovet frem til neste milepæl og eierandelen de foreslåtte vilkårene gir.
- Senere kapitalinnhenting. Bruk forrige pris og milepælene dere lovet, som utgangspunkt. Forrige pris er ingen minstepris. Den nye runden kan prises høyere, likt eller lavere. Forklar fremdriften og hva som har endret seg.
- Med en lead investor som har forpliktet seg. Lead investor forhandler ofte om hovedvilkårene, men de andre investorene bestemmer selv. Sammenlign forutsetningene deres om exitverdi og utvanning.
- Uten lead investor. Snakk med flere relevante investorer. Reelle alternativer kan styrke forhandlingene. Ikke overdriv konkurransen om runden eller regn med at en bestemt fremgangsmåte garanterer høyere pris.