
Ha selskapsdokumentene klare
Når investoren kjøper aksjer, følger selskapsstrukturen med. Vær derfor forberedt på spørsmål om vedtekter, eierskap og avtaler, i tillegg til virksomheten og prisen.
Ha dokumentene investorene vil be om, klare:
- Stiftelsesdokument og vedtekter.
- Aksjekapital, opsjoner, konvertible lån og pantsettelser.
- Avtaler med eiere.
- Eierandeler i andre selskaper.
- Avtaler som opphører hvis kontrollen over selskapet skifter.
Uklare rettigheter kan være vanskeligere å løse enn uenighet om pris. En aksjeklasse ingen kan forklare, eller en viktig eiendel i et annet selskap, kan kreve avklaring før investeringen. Noen endringer krever generalforsamling, registermelding eller kreditorvarsel.
Se særlig på løsninger dere valgte tidlig: en aksjeklasse opprettet for å løse en uenighet, en eierandel gitt for en enkelt tjeneste eller en konsulentavtale inngått av gründerens eget AS. Undersøk om løsningen fortsatt passer.
Start gjerne gjennomgangen seks til atten måneder før en planlagt kapitalinnhenting. Det gir tid til å vurdere alternativer og rydde opp før endringene blir et vilkår for investeringen.
Én eller flere aksjeklasser i et norsk AS
Alle aksjer gir like rettigheter i selskapet med mindre vedtektene bestemmer noe annet (aksjeloven § 4-1). Har selskapet flere aksjeklasser, må vedtektene angi hva som skiller dem, og den samlede pålydende verdien av aksjene i hver klasse.
Én klasse med ordinære aksjer gjør verdsettelsen enklere. Alle aksjene gir de samme rettighetene. Da kan du beregne en emisjon uten å måtte forklare forskjeller mellom klasser.
Aksjeklassene er offentlige opplysninger. Vedtektene er registrert og tilgjengelige i Foretaksregisteret, og det årlige uttrekket fra Skatteetatens aksjonærregister viser aksjeklassen for hver eierpost. En investor kan dermed se at det finnes en ekstra klasse før du nevner den.
En ekstra aksjeklasse kan være nyttig når en ny investor krever en rettighet de ordinære aksjene ikke gir. Likvidasjonspreferanse er det vanligste eksempelet. Det er en rettighet knyttet til aksjeklassen, så den må stå i vedtektene for å binde selskapet.
En preferanse ved utdeling under avvikling bør stå som en aksjeklasserettighet i vedtektene. Ved aksjesalg går kjøpesummen normalt fra kjøperen til selgerne. Avtal hvordan den skal fordeles, vanligvis i aksjonæravtalen og salgsdokumentene, og samordne dette med relevante vedtektsbestemmelser.
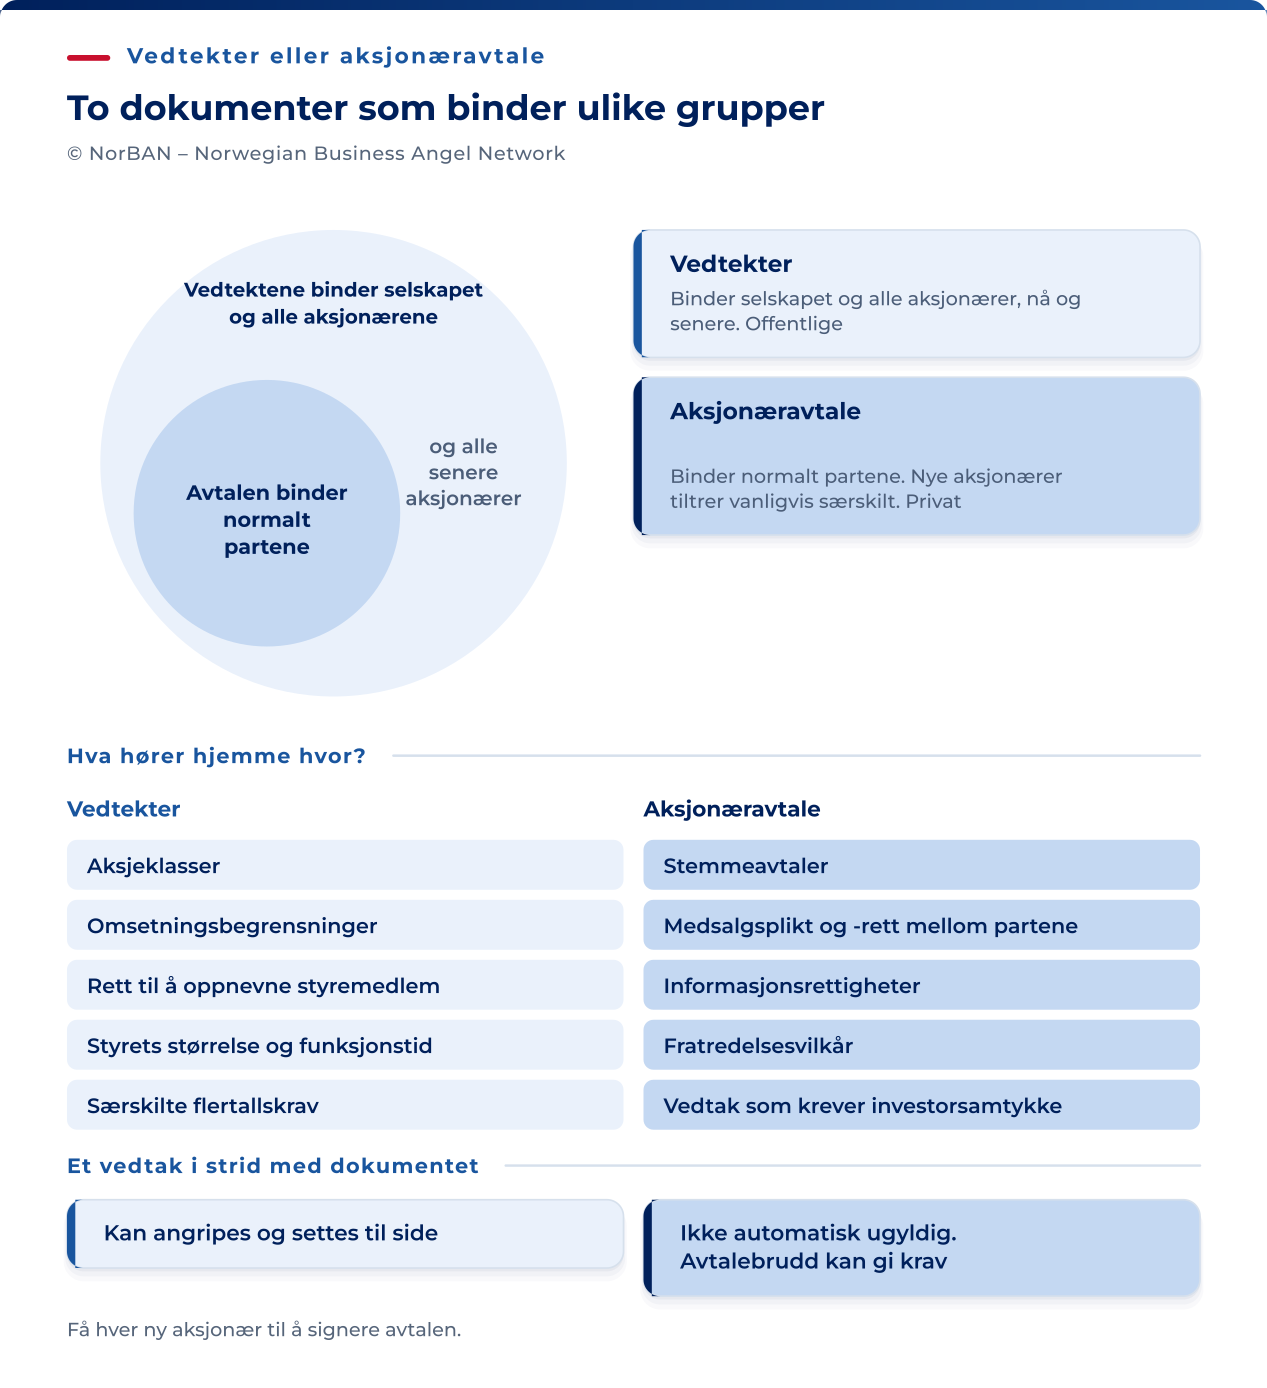
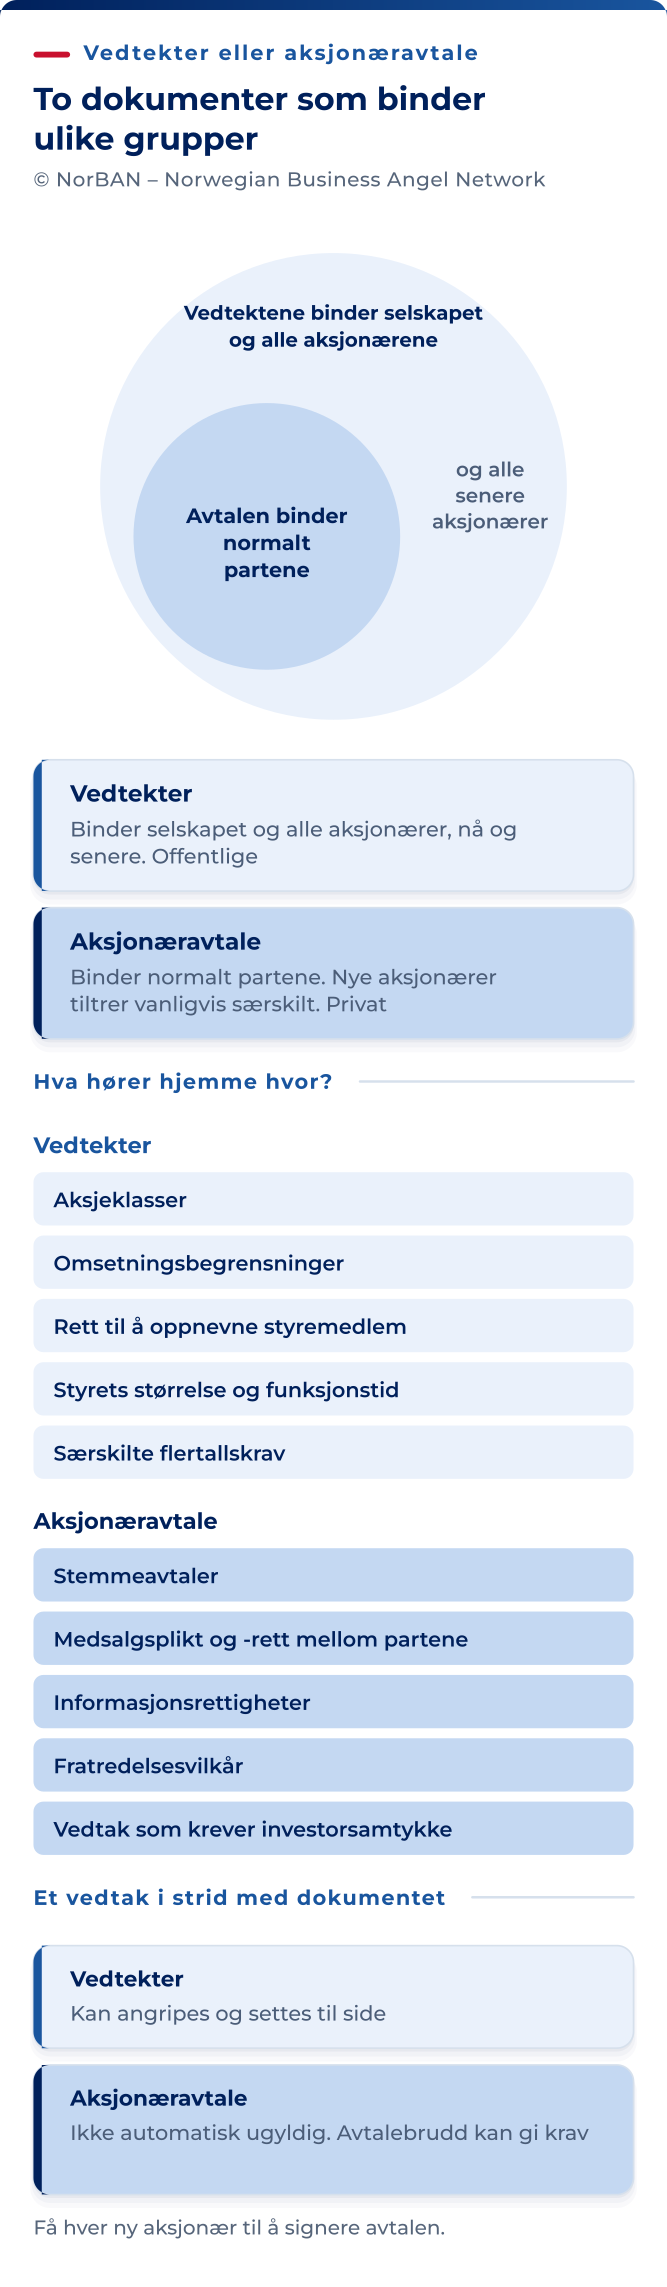
Bruk vedtektene til selskapsrettslige regler som skal gjelde for selskapsorganene og aksjeeierne, innenfor lovens rammer. Aksjonæravtalen regulerer avtaleforpliktelser mellom partene. Selskapet kan også være part, men avtalen erstatter ikke lovens krav til selskapsbeslutninger. Nye eiere må tiltre når avtaleforpliktelsene skal gjelde dem.
Flere aksjeklasser gir mer å følge opp. Ved senere emisjoner må dere bestemme hvilken klasse de nye aksjene skal ha, og hvordan emisjonen påvirker rettighetene til hver klasse.
Endringer i klasserettigheter kan kreve flere godkjenninger. § 5-18 andre ledd krever særskilt tilslutning fra klassen når en hel aksjeklasse får svekket sine rettigheter. Redusert rett til utbytte eller formue for utstedte aksjer kan kreve mer enn 90 % av representert kapital i tillegg til vanlig vedtektsflertall etter § 5-19. Endringer nevnt i § 5-20, blant annet ulik behandling av tidligere likestilte aksjer, krever enstemmighet. Berøres bare noen eiere, kreves samtykke fra alle berørte og vanlig vedtektsflertall.
Undersøk særlig klasser som ble opprettet for å gi en medgründer økonomiske rettigheter uten stemmerett, begrense utbytte til en tidligere gründer eller knytte rådgiveraksjer til senere arbeid. Formålet og virkningen må være tydelige.
Opptjening, vilkår ved fratreden og stemmeforpliktelser kan ofte reguleres i aksjonæravtalen eller egne avtaler. En aksjeklasse kan likevel ha et saklig formål. Velg løsningen som passer rettighetene dere ønsker, og vurder hvor vanskelig den blir å endre senere.
Gå gjennom vedtektene
Les vedtektene før du kontakter investorer, særlig hvis standardteksten fra stiftelsen fortsatt gjelder. Kontroller både de fire grunnopplysningene og andre bestemmelser mot dagens virksomhet og eierstruktur.
| Bestemmelse | Hva du bør undersøke | Hvis vedtektene ikke sier noe |
|---|---|---|
| Foretaksnavn | Registrert navn, påkrevd etter § 2-2. | Kan ikke utelates. |
| Virksomhet | Påkrevd etter § 2-2. Kontroller at beskrivelsen fortsatt dekker virksomheten. | Kan ikke utelates. |
| Aksjekapital | Registrert kapitalbeløp. Endringer krever oppdaterte vedtekter. Minstekapitalen følger av § 3-1. | Kan ikke utelates. |
| Pålydende | Aksjekapitalen hver aksje representerer, forskjellig fra emisjonskursen. En egnet inndeling gjør tildelinger enklere. Høyt pålydende fastsetter ikke markedsprisen. | Kan ikke utelates. |
| Aksjeklasser | Forskjeller i rettigheter og samlet pålydende per klasse etter § 4-1. | Aksjene gir like selskapsrettslige rettigheter. |
| Samtykke og forkjøpsrett | Samordne eventuelle avvik med loven. Utgangspunktet er samtykke fra selskapet og lovbestemt forkjøpsrett, med unntak. | Styret avgjør normalt samtykke og må ha saklig grunn for avslag. Samtykke regnes som gitt hvis avslag ikke er varslet innen to måneder etter at selskapet mottok melding om ervervet (§ 4-16). Forkjøpsrett følger av § 4-19 og videre. |
| Styresammensetning | Kontroller antall, funksjonstid og eventuelle valgrettigheter. Overføring av valgrett må følge begrensningene i § 6-3. | Generalforsamlingen velger som utgangspunkt styret. Ansatterepresentasjon eller bedriftsforsamling kan gi unntak. Et AS har minst ett styremedlem. |
| Innløsning | Vedtektene kan gi rett til innløsning ved kapitalnedsettelse etter § 12-7. Tvungen innløsning av allerede utstedte aksjer utløser samtykkekravene i § 5-20. | Ingen vedtektsbestemt rett. Lovbestemte regler om innløsning og tvangsinnløsning kan fortsatt gjelde. |
| Møteregler | Kontroller lengre innkallingsfrist, fremmøtekrav og lovlige flertallsregler. | Ordinær innkallingsfrist er minst én uke etter § 5-10. Forenklet behandling og enstemmig fravikelse av fristen har egne regler. Ikke alle situasjoner krever en ny ukes ventetid. |
Et AS trenger ikke lenger oppgi forretningskommune i vedtektene, men kan beholde en slik bestemmelse frivillig. For et ASA er opplysningen fortsatt lovpålagt.
Overdragelsesregler, aksjeklasser og valgrettigheter trenger ikke egne vedtektsbestemmelser hvis lovens utgangspunkt passer. Skal dere ha en annen selskapsrettslig ordning, må dere bruke den fremgangsmåten loven krever. En aksjonæravtale endrer ikke vedtektene.
De første vedtektene inngår i stiftelsesdokumentet. Senere endringer krever normalt generalforsamlingsvedtak og registermelding. Loven har bestemte unntak, blant annet styrets gjennomføring av en gyldig emisjonsfullmakt.
Gründerens holdingselskap
Et holdingselskap er et AS som eier aksjer i andre selskaper. Altinn oppgir to grunner til å bruke denne strukturen: å skille risikoen i ulike virksomheter, og at salgsgevinster og mottatt utbytte er tilnærmet skattefrie på selskapsnivå etter fritaksmetoden.
Holdingselskapet kan reinvestere gevinster som er skattefrie etter fritaksmetoden. Kvalifiserende utbytte har normalt en liten skattepliktig del, med enkelte unntak. Utbytte til deg personlig skattlegges etter aksjonærmodellen. Tilbakebetaling av dokumentert innbetalt kapital eller hovedstolen på et reelt lån behandles annerledes. Fritaksmetoden dekker ikke alle investeringer eller andre selskapsinntekter. Se Skatteetatens veiledning.
Et ordinært salg eller innskudd av privat eide aksjer i holdingselskapet regnes normalt som realisasjon etter § 9-2. At du fortsatt eier aksjene indirekte, gjør ikke overføringen skattefri. Særregler om omorganisering må vurderes for seg. Den historiske overgangsregelen er ikke et generelt fritak for overføringer i dag.
En skattepliktig overføring før verdiene har vokst mye, kan gi liten gevinst å skattlegge. Det koster likevel å opprette og drive holdingselskapet. En senere overføring kan utløse skatt på en større gevinst selv om du mottar aksjer eller en fordring i stedet for kontanter.
Investorer kan eie aksjer personlig eller gjennom selskaper, blant annet holdingselskaper. Et enkeltpersonforetak er ikke et eget rettssubjekt. Det er innehaveren som eier aksjene. Et ENK er derfor ikke en tredje selskapsform for eierskapet.
Oppgi den juridiske eieren i eieroversikten. For ditt eget holdingselskap må du kontrollere hvilke forpliktelser som gjelder deg, hvilke som gjelder selskapet, og om avtalen dekker endringer i indirekte eierskap.
Gründerens personlige forpliktelser forsvinner ikke automatisk når aksjene flyttes til et holdingselskap. Men en klausul som bare begrenser overføring av aksjene i driftsselskapet, fanger ikke nødvendigvis opp salg av holdingselskapet. Kontroller ordlyden og hvem avtalen binder.
La holdingselskapet tiltre aksjonæravtalen. Avklar samtidig hvordan et kontrollskifte i holdingselskapet skal behandles, og hvilke forpliktelser som fortsatt skal gjelde gründeren personlig. Gjør dette når strukturen etableres.
Oversikten over eierskapet
Styret har ansvar for aksjeeierboken (§ 4-5). Når kjøperen har meldt og dokumentert ervervet, skal selskapet føre inn den nye eieren uten opphold, med mindre samtykke- eller forkjøpsregler hindrer det (§ 4-7). Enhver kan kreve innsyn etter reglene som gjelder. Boken skal vise dokumentert eierskap. En innføring erstatter ikke et gyldig erverv.
Kontroller at aksjeeierboken stemmer med tre andre oversikter:
- Foretaksregisteret, for aksjekapital, styre og vedtekter.
- Aksjonærregisteroppgaven som leveres til Skatteetaten hvert år.
- Cap table som du viser investorene.
Registrering i Foretaksregisteret gir de registrerte opplysningene virkning overfor tredjeparter (foretaksregisterloven § 7-1). Registeret er åpent for alle (foretaksregisterloven § 9-1), så avvik er synlige før noen spør deg om dem.
Kontroller reelle rettighetshavere separat fra aksjonærlisten. Dette gjelder personene som til slutt eier eller kontrollerer selskapet, også gjennom stemmerett, rett til å velge styret eller annen kontroll. Mer enn 25 % eierskap er ett kriterium, ikke hele vurderingen. Registrer endringer uten opphold og senest innen fjorten dager etter at dere har identifisert en ny rettighetshaver eller blitt kjent med at registrerte opplysninger er endret. Rydd opp i selskapet før du henter kapital gjennomgår dokumentasjonen.
Sikre rettighetene virksomheten trenger
Lag en liste over eiendelene og rettighetene virksomheten trenger. Noter hvem som eier dem, og hvilke avtaler som sikrer selskapets bruk.
- Koden, designene, merkevaren og alt som er registrert eller kan registreres. Arbeid utført av gründere før stiftelsen, og av oppdragstakere på ethvert tidspunkt, går ikke automatisk over til selskapet.
- Domener, kontoer og kodebaser registrert i gründerens private navn.
- Kunde- og leverandøravtalene, lisensene virksomheten trenger, og tillatelser som noen innehar personlig.
- Arbeidsavtalene, også gründernes egne.
§ 3-8 kan kreve styregodkjenning av nærståendeavtaler når selskapets ytelse overstiger 2,5 % av balansesummen i sist godkjente årsregnskap. En kvalifiserende mellombalanse kan brukes. Finnes ingen av delene, er grunnlaget samlet pålydende og overkurs på utstedte aksjer. Prosessen krever også redegjørelse, revisorbekreftelse og styrets erklæring. Manglende godkjenning gjør avtalen ubindende bare hvis selskapet godtgjør at motparten forsto eller burde ha forstått at godkjenningen manglet.
Unntakene omfatter blant annet avtaler i vanlig virksomhet på vanlige forretningsmessige vilkår og avtaler der selskapets ytelse er verdt mindre enn NOK 100 000. § 3-8 har flere unntak. Vurder hver konsulentavtale med en gründer konkret. Den krever ikke automatisk særskilt godkjenning.
Bestemmende innflytelse kan følge av avtale eller eierskap. Flertall av stemmene eller rett til å velge eller avsette et styreflertall gir alltid slik innflytelse etter § 1-3. Morselskapet må vurdere plikten til konsernregnskap og aktuelle unntak. Vilkårene for fravalg av revisjon må også kontrolleres for konsernet samlet.
Når investeringen går til driftsselskapet, må du kunne forklare selskapene over og under det i eierstrukturen og avtalene mellom dem.
Ligger en viktig eiendel utenfor driftsselskapet, må dere avklare hvordan selskapet skal sikres tilgang. Overdragelse eller en tilstrekkelig trygg lisens kan være egnet, avhengig av virksomheten og investeringen. Tingsinnskudd i en emisjon krever styrets redegjørelse og revisorbekreftelse. Verdsettelsen kan ikke være eldre enn fire uker ved generalforsamlingens vedtak (§ 10-2). Vurder også nærståenderegler og skatt.
Strukturproblemer som kan forsinke runden
Bruk tabellen til å finne spørsmål dere bør avklare før investorene begynner gjennomgangen.
| Mulig problem | Hva dere bør avklare |
|---|---|
| Flere hundre aksjonærer | Sørg for gode rutiner for kontaktopplysninger, innkallinger, stemmegivning og tiltredelse til avtaler. En gyldig styrefullmakt kan gi adgang til emisjon uten ny generalforsamling. Antall eiere sier ikke alene noe om stemmemakten. |
| En tidligere runde med aksjebasert folkefinansiering | Undersøk eieroppfølging og eventuelle ordninger hos plattformen eller en forvalter. Senere investorer kan ha ønsker, men det er ikke et generelt krav å korte ned eierlisten. |
| Stor eierpost hos en gründer som har sluttet | Kontroller faktisk stemmemakt, samtykkerettigheter og fratredelsesavtaler. En stor post gir ikke automatisk veto i alle viktige saker. |
| Aksjeklasse med uklart formål | Dokumenter rettighetene, formålet og godkjenningene som kreves for endring. |
| Viktig eiendel utenfor selskapet | Kontroller eierskap, lisenser, varighet og oppsigelsesrett. Eksternt eierskap er ikke nødvendigvis et problem hvis bruken er godt sikret. |
| Overdragelser som mangler i aksjeeierboken | Avstem avtaler, samtykke, forkjøpsrett og aksjeeierbok. Manglende innføring betyr ikke i seg selv at overdragelsen aldri fant sted. |
| Opsjonsløfter uten plan for levering | Dokumenter forpliktelser, forbehold, mulig utvanning og selskapsvedtak som gjenstår. Et løfte utsteder ikke aksjer i seg selv. |
| Eiendeler og avtaler fordelt på konsernselskaper | Forklar hvilket selskap investoren finansierer, og hvordan det sikrer ressursene og inntektene det trenger. |
De to første radene handler særlig om administrasjon og beslutninger. Mange eiere krever gode rutiner, men det finnes ikke ett bestemt antall dere alltid må holde dere under.
Et tilbud til mange investorer reiser også spørsmålet om prospektplikt. Registreringsmeldingen for aksjekapital spør direkte om dette. Verdipapirhandelloven § 7-1 gjør EUs prospektforordning til norsk lov. § 7-3 og § 7-5 fastsetter beløpsgrensene. Et enklere nasjonalt prospekt skal registreres i Foretaksregisteret før offentliggjøring, og § 7-6 inneholder unntakene. Kontroller de norske reglene som gjelder når tilbudet gis. Ved kontroll 10. oktober 2026 opplyser Finanstilsynet at EUs Listing Act ennå ikke er gjennomført i Norge. At en endring gjelder i EU, betyr derfor ikke i seg selv at de norske beløpsgrensene er endret.
Grensene gjelder eurobeløp over en rullerende tolvmånedersperiode. Finanstilsynet publiserer de gjeldende beløpene. Brønnøysundregistrenes registreringsskjema viser fortsatt til et eldre paragrafnummer på dette punktet, så les bestemmelsen i selve loven.
Rydd opp før du henter kapital
Regn bakover fra ønsket gjennomføringsdato. Ta med tiden til å forberede dokumenter, innhente godkjenninger og overholde varsler og meldefrister.
| Hva dere gjør | Fremgangsmåte | Godkjenninger | Tid |
|---|---|---|---|
| Endre vedtektene | Vedta endringen og send inn protokoll og fullstendige vedtekter. De fleste endringer er gratis å registrere. Navneendring og kapitalnedsettelse har gebyr. | Normalt to tredeler av avgitte stemmer og representert kapital. Kontroller også klassesamtykke etter § 5-18, krav om mer enn 90 % etter § 5-19 og samtykke etter § 5-20. | Sett av tid til lovlig innkalling og aktuell saksbehandlingstid i registeret. |
| Fjerne en aksjeklasse | Gjør aksjene om gjennom vedtektsendring. | Vurder reglene over ut fra rettighetene som endres. To tredeler kan være utilstrekkelig. | Beregn tid til å innhente alle nødvendige godkjenninger. |
| Rette aksjeeierboken | Dokumenter erverv, avklar samtykke og forkjøpsrett, og før inn eieren. | Samtykke er normalt en styresak hvis vedtektene ikke sier noe annet. Ikke alle overdragelser krever samtykke. | Kan ta dager, men uavklarte rettigheter eller frister kan forlenge prosessen. |
| Kjøpe aksjene til en gründer som har sluttet | Et vanlig tilbakekjøp fra selskapet krever fullt innbetalte aksjer, utbyttekapasitet, oppfylt minstekapitalkrav og registrert fullmakt. Fullmakten skal angi høyeste samlede pålydende, prisintervall og fremgangsmåter og varer høyst to år (§§ 9-2–9-4). Kjøp fra andre eiere følger andre finansierings- og overdragelsesregler. | Vedtektsflertall for selskapets fullmakt. Avtal salget eller dokumenter en rett til å kreve det. | Registrer fullmakten før kjøpet. |
| Innløse ved kapitalnedsettelse | Meld vedtaket innen to måneder. Der kreditorvarsel kreves, vent seks uker og meld gjennomføring innen ett år fra vedtaket. | Vedtektsflertall og eventuelle tilleggskrav til samtykke fra berørte eiere. | Planlegg måneder, ikke dager. § 12-5 åpner for unntak fra varsel ved bestemt tapsdekning eller samtidig emisjon som opprettholder minst tidligere bundet egenkapital. Tapsdekning gir senere utdelingsbegrensninger. § 12-7 har et ytterligere innløsningsunntak. |
| Flytte en eiendel inn i selskapet | Kjøp eller tingsinnskudd. Tingsinnskudd krever styrets redegjørelse, revisorbekreftelse og verdsettelse høyst fire uker før vedtaket. Kontroller skatt og nærståenderegler. | Vedtektsflertall for emisjon i generalforsamlingen, eller vedtak innenfor gyldig fullmakt. | Avhenger av verdsettelse, revisor og godkjenninger. Sett av tid til forberedelser. |
| Ordne levering under opsjoner | Velg nye aksjer, lovlig ervervede egne aksjer eller aksjer fra en eksisterende eier. Dokumenter løsningen. | Avhenger av fremgangsmåten. Registrer fullmakt før bruk der det kreves. | Samordne vedtak, registrering og utløpsdatoer med innløsningsperioden. |
Hold tre meldefrister fra hverandre. En kapitalforhøyelse etter aksjeloven § 10-9 må meldes innen tre måneder etter tegningsfristens utløp. Ellers kan den ikke registreres, og aksjetegningene er ikke lenger bindende. Et vedtak om kapitalnedsettelse må meldes innen to måneder etter vedtaket. Ellers bortfaller nedsettelsen (§ 12-4). Ved kapitalnedsettelse med kreditorvarsel må melding om gjennomføring sendes senest ett år etter at nedsettelsen ble vedtatt. Ellers bortfaller den (§ 12-6). Dette er frister for å melde inn, ikke for når registreringen må være ferdig.
Den ordinære fristen for å angripe et generalforsamlingsvedtak er tre måneder fra vedtaket. Ved behandling uten møte løper fristen fra protokollen ble sendt. § 5-23 har viktige unntak: vedtak som heller ikke alle eierne sammen kunne ha truffet, manglende påkrevd samtykke og manglende eller vesentlig mangelfull innkalling. Et eget unntak åpner for søksmål innen to år etter den ordinære fristen når bestemte vilkår er oppfylt. Ikke anta at en gammel feil er borte bare fordi det har gått tre måneder.
Hvis dokumentasjon mangler, må dere først finne ut hva som faktisk ble avtalt og vedtatt. Nye dokumenter eller et bekreftende vedtak retter ikke automatisk den opprinnelige feilen. Få vurdert hvilken løsning som er gyldig, og unngå å gi inntrykk av at nye dokumenter ble laget tidligere.
Opplys skriftlig om forhold dere ikke rekker å rette. Da kan partene avtale hvordan de skal håndteres, for eksempel som et vilkår før gjennomføring eller i garantiene. Om opplysningen begrenser et senere krav, avhenger av avtalen og hvor tydelig den er gitt.