
Start med datoen pengene må være på plass
En englerunde tar vanligvis to til fire måneder å gjennomføre, ifølge NorBANs publiserte tall. Det går mye raskere for et godt forberedt selskap med sterk investorinteresse, og vesentlig saktere når runden er vanskelig å fylle eller sentrale dokumenter mangler.
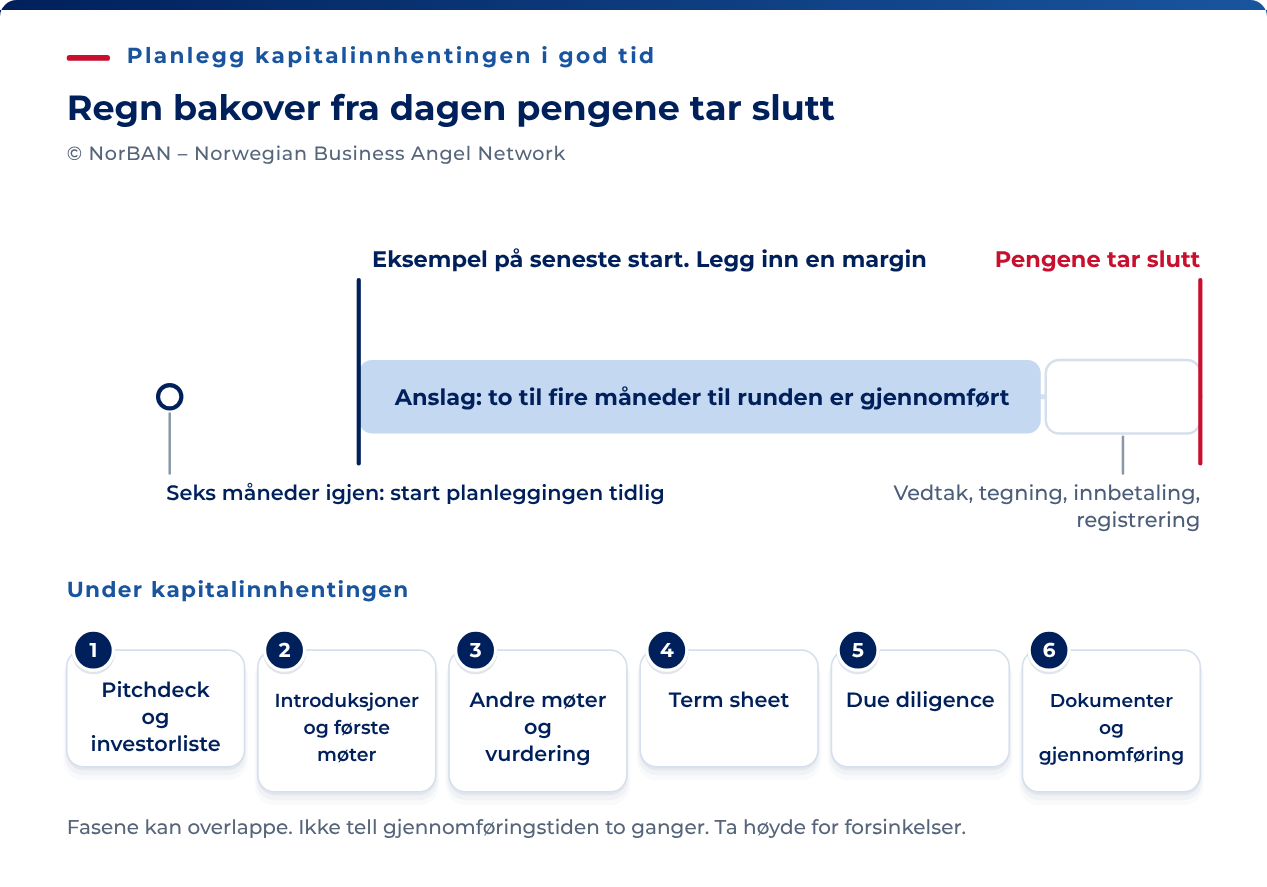
NorBAN beskriver tallene som grove anslag fra egen erfaring. Arbeidet omfatter forberedelser, å finne aktuelle investorer, introduksjoner, møter, due diligence (selskapsgjennomgang) og forhandlinger om vilkår.
Sett av tid til gjennomføring etter investeringsbeslutningen. Når investoren har bestemt seg, kan dokumentene og gjennomføringen gå raskt. Noen investorer overfører pengene i løpet av dager, men siden beskriver det som sjeldent.
En emisjon i et norsk AS krever riktig vedtak, tegning, bekreftelse av innbetaling og registrering. Andre finansieringsformer har andre trinn. Kartlegg løsningen dere har valgt. Se Gjennomfør en finansieringsrunde i Norge.
Begynn med når pengene må være tilgjengelige. Anslå tid til forberedelser, møter, gjennomgang, forhandlinger og gjennomføring. Ta hensyn til arbeid som kan skje samtidig. Sammenlign totalen med NorBANs grove anslag og legg til en passende margin. Resultatet er en planleggingsdato, ikke en sikker siste frist for å starte.
Penger til seks måneders drift garanterer ikke at dere rekker runden. En vanskelig prosess kan ta mer enn fire måneder, og uventede utgifter kan forkorte tiden. Oppdater likviditetsprognosen og alternativene underveis.
| Fase | Hva bør bli avklart? | Din oppgave |
|---|---|---|
| Materiale og liste | Troverdig investeringsgrunnlag og relevante kontakter | Forbered dokumenter, forutsetninger og prioriteringer. |
| Første møter | Om investoren passer, og neste steg | Samordne henvendelser og møter. |
| Videre møter | Spørsmål, mulige beløp og beslutningsprosess | Gi samstemte svar og noter forbehold. |
| Term sheet | Foreslåtte vilkår og bindende prosessforpliktelser | Sammenlign tilbud og avklar faktiske forpliktelser. |
| Due diligence | Funn, gjenstående arbeid og vilkår | Oppdater dokumenter og spørsmålslogg. Følg konfidensialitet og eksklusivitet. |
| Gjennomføring | Signerte dokumenter, gyldige selskapsvedtak, betaling og registrering | Samordne investorer, rådgivere, bank og registre. |
Fasene kan overlappe. Et term sheet gir ikke nødvendigvis et bindende investeringstilsagn.
Sett en måldato for hver fase. Den amerikanske NFX-håndboken anbefaler frister for å holde prosessen i gang. Gå gjennom forsinkelser ukentlig og finn årsaken før du endrer planen.
Snakk med flere investorer samtidig
Paul Grahams essay fra 2013 anbefaler parallelle samtaler, med prioritet til lovende investorer. Det er amerikanske råd om kapitalinnhenting, ikke et krav eller dokumentasjon på at norske investorer opptrer likt.
Samtaler én etter én kan ta lengre tid og gi færre alternativer. Planlegg parallelle samtaler der kapasiteten tillater det, og beskriv andres interesse presist.
Prøv å samle de første møtene i løpet av to eller tre uker. Da kan oppfølgingsmøtene også komme tett, og du får bedre mulighet til å sammenligne eventuelle term sheets samtidig.
Sammenlign pris med styrerettigheter, samtykke- og forkjøpsregler, garantier og exitvilkår. Flere aktuelle tilbud kan styrke posisjonen din. Du kan også vurdere og forhandle om ett tilbud ut fra egne behov og alternativer.
Hvis én samtale ligger måneder foran, ber du om en tydelig tidsplan og nok tid til å vurdere tilbudet. En tidlig investor kan ha en sterkere posisjon, men bestemmer ikke automatisk vilkårene.
NFX anbefaler et troverdig første term sheet for å hjelpe andre samtaler videre. Vurder om investor og vilkår passer. Kontroller konfidensialiteten før du deler tilbudet eller investorens navn.
Sett frister du kan begrunne
Guy Kawasakis liste fra 2006 bruker satire for å advare mot oppdiktet konkurranse mellom investorer. Henvisningen til bare hundre gründere er retorikk, ikke et målt antall. Beskriv reell interesse presist.
Forklar begrunnelsen for datoen og hva som skjer hvis den ikke holdes. Kontantmangel er en reell begrensning, men betyr ikke i seg selv at investorene vil forplikte seg.
- Et investeringstilsagn. Oppgi avtalt beløp, tidspunkt og forbehold presist. En interesseerklæring er ikke i seg selv et bindende tilsagn.
- Planlagte selskapsvedtak. Oppgi planlagt generalforsamlingsdato. Skill den fra tegningsfristen i et gyldig vedtak.
- Behovet for penger. Vis en datert prognose for når pengene trengs, og hva dere kan gjøre hvis runden blir forsinket.
Graham mente tre arbeidsdager kunne være akseptabelt i sammenhengen han beskrev i 2013. Det er verken en lovbestemt minstefrist eller en generell test på investorens kvalitet. Be om nok tid til å lese dokumentene, få råd og treffe nødvendige beslutninger.
Når en investor ber om eksklusivitet
I PwCs rapport fra 2021 hadde 147 av 187 endelige VC-term sheets fra 2020 en eksklusivitetsperiode, altså 79 %. Dette historiske utvalget fra det britiske markedet dekket flere finansieringsfaser. Det er ikke et oppdatert anslag for norske englerunder. Vær forberedt på å diskutere omfang, varighet og opphør ved en konkret forespørsel.
WilmerHales amerikanske veiledning fra 2017 foreslår noen uker til en måned for en enkel tidligfaserunde. Forhandle om passende varighet, klare milepæler og tydelige opphørsvilkår. Stillhet fra investoren avslutter ikke automatisk eksklusiviteten hvis avtalen ikke sier det.
Oppgi hvilke klausuler som er bindende. Eksklusivitet og konfidensialitet er ofte det. Kostnader, lovvalg og tvisteløsning kan også være bindende. Les ordlyden, ikke bare tittelen eller en generell merkelapp om at dokumentet er uforpliktende.
Due diligence kan ta uker, avhengig av omfang og uavklarte forhold. Arbeidet omfatter møter, dokumenter og faglige undersøkelser. Samordne din del og avklar hvilken kontakt med andre investorer som fortsatt er tillatt.
- Del status med andre investorer bare når konfidensialitet og eksklusivitet tillater det. Avtal nødvendige unntak på forhånd.
- Før daterte svar og hold dokumentene oppdatert. Gi tilgang etter behov og avtalte begrensninger, fremfor å dele alt automatisk.
- Gå gjennom gjenstående arbeid, ansvar og datoer ukentlig. Finn årsakene til forsinkelser sammen. Ikke anta at ett spørsmål forklarer enhver stans.
Når prosessen stopper opp
Gå gjennom fremdriften ukentlig. Følg opp ubesvarte spørsmål og frister som ikke er holdt. Prioriter tiltakene som kan hjelpe prosessen videre.
| Signal | Neste steg |
|---|---|
| Flere møter uten beløp | Spør om hindringen er investeringsgrunnlaget, prisen, tidspunktet, relevansen eller en intern beslutning. |
| Gjentatte spørsmål | Undersøk om materialet er uklart eller selve forholdet uavklart. Lag et tydelig svar. |
| Ingen statusendringer | Be aktive investorer om neste steg og dato. Oppdater planen og utvikle alternativer. |
| «For tidlig» | Spør hva som ville endret svaret, og om en mindre runde realistisk kan nå den milepælen. |
| Én investor langt foran | Avklar forpliktelse, forbehold og neste dokument. Del fremdrift med andre bare der det er tillatt. |
En mindre runde kan gi nok penger til å nå en nyttig milepæl. Ta høyde for forsinkelser og for at det koster tid og penger å hente kapital igjen. Du kan få en bedre pris senere, men det er usikkert.
Ved trinnvis gjennomføring kan noen investorer komme inn før andre. Kontroller tegningsvilkår, betalings- og registreringsfrister og hvilket vedtak eller hvilken styrefullmakt som gjelder. Ikke anta at ett vedtak dekker enhver senere investering. Se artikkelen om gjennomføring av en finansieringsrunde.
Gjentatte prisinnvendinger gir grunn til å vurdere verdsettelsen på nytt, sammen med dokumentasjonen og hvem dere kontakter. Sammenlign en runde til lavere pris med realistiske alternativer og likviditetsprognosen. Noen innvendinger er ikke en presis markedsverdsettelse.
Nye kontakter tar tid, og svartiden varierer. Legg til relevante navn mens dere fortsatt har tid til å utvikle samtalen. Ikke baser planen på faste møteintervaller på tre og seks uker.
Ikke anta at stillhet betyr at du står først i køen. Investorer kan vurdere andre selskaper eller håndtere egne begrensninger. Spør om saken er aktiv, og hva som trengs for en beslutning.
Avtal datoer for neste steg. Hvis investoren ikke vil avklare hvordan dere kommer videre, bruker du mindre tid på den samtalen og arbeider med andre alternativer.
Driv selskapet mens du henter kapital
Er dere flere gründere, lar dere én samordne kapitalinnhentingen og fordeler driftsansvaret på de andre. Graham anbefaler å samle innsatsen fordi arbeidet tar mye oppmerksomhet. Er du alene, må du planlegge både investorkontakten og nødvendig drift.
Under gjennomgangen kan investorene be om oppdaterte salgstall, kontoutskrifter og prognoser. Hvis driften svekkes mens dere henter kapital, forklarer du hva som har endret seg, og hvordan det påvirker kapitalbehovet og forutsetningene.
De andre gründerne følger opp salg, leveranser og likviditet mens kapitalinnhentingen pågår.
Fordel ansvaret tydelig. Én gründer kan samordne investorkontakten, datarommet og spørsmålsloggen. De andre bidrar med faglige svar og følger opp leveranser og salg. Avtal en fast skriftlig oppdatering, for eksempel annenhver uke, og avklar hva dere kan dele.
Ta vare på kontakten med investorer som ikke blir med
Noen interesserte investorer blir kanskje ikke med fordi runden er full eller vilkårene ikke passer. Gi et raskt og respektfullt svar, og hold muligheten for senere kontakt åpen der det er relevant.
Gi raskt skriftlig beskjed med den faktiske begrunnelsen. Kanskje runden er full, eller en annen investor hadde kompetansen dere trengte. Takk for tiden og spør om de vil ha oppdateringer.
Avtal når det kan være nyttig å ta kontakt igjen, og noter det. NorBAN anslår grovt at en tredel av engleinvestorene kan gjøre oppfølgingsinvesteringer. Det betyr mer kapital i selskaper de allerede eier aksjer i. Anslaget sier ikke om en investor som takket nei nå, vil bli med i neste runde.
Engleinvestorer i Norge kjenner hverandre, sitter i hverandres styrer og hører om hverandres runder. En investor du takker respektfullt nei til, kan fortelle andre at du var ryddig å ha med å gjøre. Det hjelper ved neste introduksjon.