
Når er investeringen over?
Begynn med hva mer penger, tid eller oppmerksomhet faktisk ville bidra til. Bruk dokumentasjonen fra den løpende rapporteringen til å avgjøre om investeringen har nådd slutten.
Er selskapet fortsatt verdt å redde, vurder alternativene for redningsfinansiering. Konkluderer du med at det ikke kan reddes, avklar hvordan du avslutter eierskapet og hva det vil koste.
Skriv svarene i investeringsmappen, slik at du kan forklare beslutningen og finne tilbake til grunnlaget.
- Finnes det en plan som fortsatt kan finansieres, og av hvem? Navngi investoren, tilskuddet eller kundekontrakten som ville finansiert den.
- Har teamet sluttet å arbeide? Tell hvem som fortsatt arbeider fulltid, og hvem som fortsatt får lønn.
- Driver selskapet fortsatt virksomhet, eller har det stanset? Et selskap som fortsatt fakturerer kunder, står annerledes enn et som har stanset.
- Fungerer ikke modellen, eller er den bare forsinket? En modell som bare fungerer i en skala selskapet ikke kan nå, fungerer ikke.
- Hva må til for at noen skal kjøpe eller finansiere selskapet? Skriv et konkret svar, og vurder om det er realistisk.
Et selskap som har stanset virksomheten, er ikke nødvendigvis insolvent. Etter konkursloven § 61 må manglende evne til å betale forpliktelser ved forfall være mer enn forbigående. Selskapet er likevel ikke insolvent hvis eiendeler og inntekter antas å kunne dekke alle forpliktelsene, selv om betalingene blir forsinket fordi eiendeler først må selges.
Insolvens foreligger heller ikke når eiendeler og inntekter samlet antas å gi full dekning for forpliktelsene, selv om salg av eiendeler forsinker betalingen. Vurder både betalingsevne og dekning. Et underskudd alene avgjør ikke veien ut.
Et inaktivt selskap uten gjeld det ikke kan betale, kan derfor avvikles som solvent. Et selskap som ikke kan betale, går mot konkurs, uansett hvem som begjærer den først.
Når kreditorene er begrensningen og en plan fortsatt er mulig, er veien en rettslig rekonstruksjon etter den midlertidige rekonstruksjonsloven eller den vedtatte erstatningen, avhengig av hva som gjelder når forhandlingene åpnes. Å finansiere en slik prosess er del av redningsbeslutningen.
Hva en avskrivning gjør, og hva den ikke gjør
Å føre investeringen til null endrer din egen verdsettelse. Aksjene finnes fortsatt, eierskapet er fortsatt registrert, rapporteringspliktene gjelder fortsatt, og det har ikke oppstått noe fradrag.
Fradrag for aksjetap krever normalt skattemessig realisasjon. Hendelsen og tidspunktet avhenger av fremgangsmåten nedenfor. Verdifall eller et inaktivt selskap er ikke nok. Fradragsretten avhenger også av skattereglene som gjelder for deg, blant annet om du eier personlig eller gjennom et selskap. Se skatt for engleinvestorer.
| Hendelse | Hva som faktisk har skjedd | Når tapet tidfestes | Hvor regelen er publisert |
|---|---|---|---|
| Konkurs åpnet i selskapet | Retten har åpnet konkurs, oppnevnt bostyrer og kunngjort åpningen. | Inntektsåret konkursen åpnes. Tilbakeleveres boet til selskapet, anses realisasjon normalt ikke å ha skjedd ved åpningen. | Skatte-ABC A-5-3.7 |
| Selskapet avviklet og oppløst | Generalforsamlingen har vedtatt oppløsning, kreditorfristen er utløpt og forpliktelsene er dekket. | Når beslutningen om utdeling treffes, etter at forpliktelsene er dekket og kreditorfristen i aksjeloven § 16-9 er utløpt. | Skatte-ABC A-5-8 |
| Aksjene solgt eller realisert på annen måte | Eierskapet har gått til en ny eier på reelle vilkår. | Ved selve realisasjonen, etter alminnelige prinsipper. | Skatte-ABC A-5-5.2 |
| Selskapet er bare inaktivt | Ingenting. Ingen organer har vedtatt noe, ingen domstol er bedt om å handle, og eierskapet er ikke flyttet. | Inaktiviteten gir ikke i seg selv et realisert tap eller rett til fradrag. | — |
Veiene ut
Avklar hvilken vei du kan ta initiativ til selv. Som minoritetsaksjonær kan du ikke bestemme de fleste av disse stegene alene.
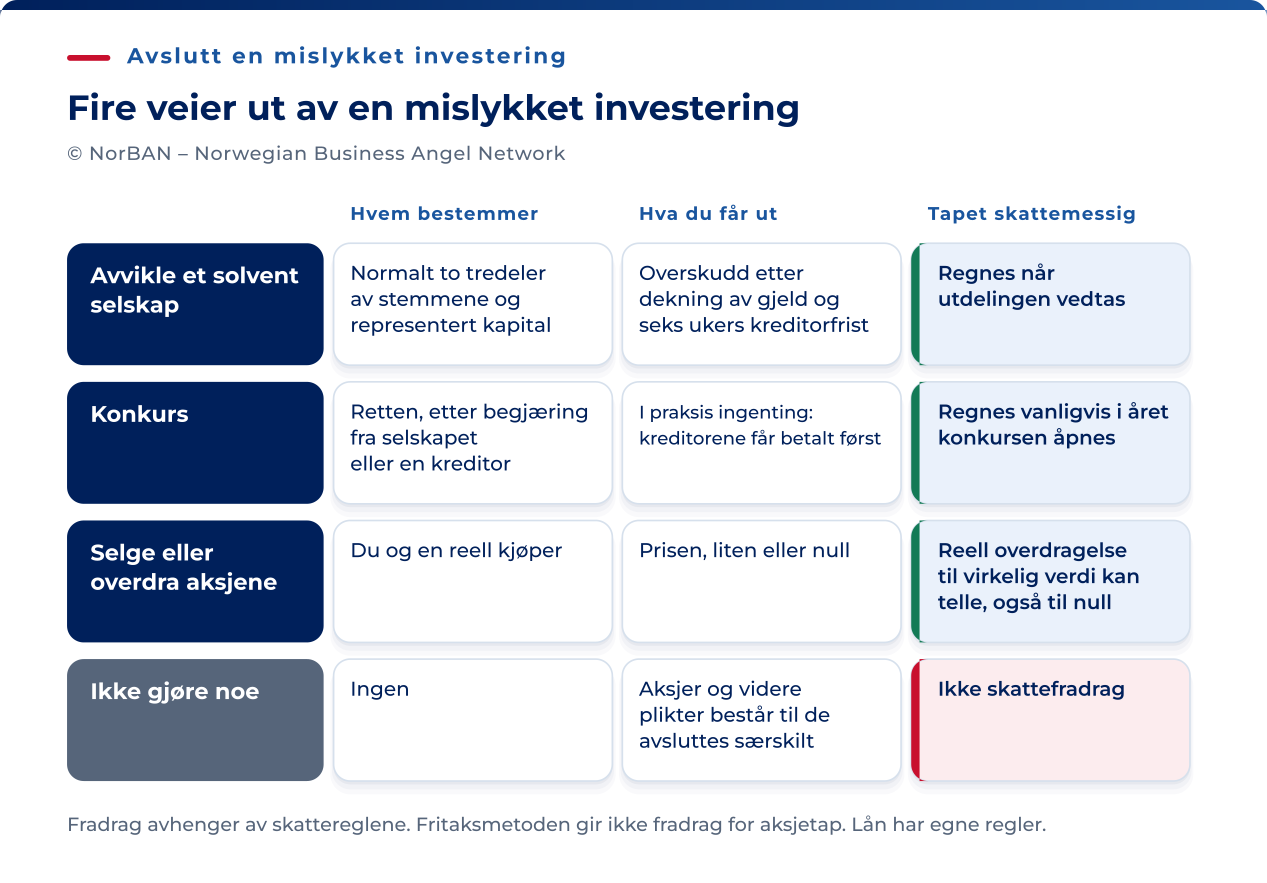
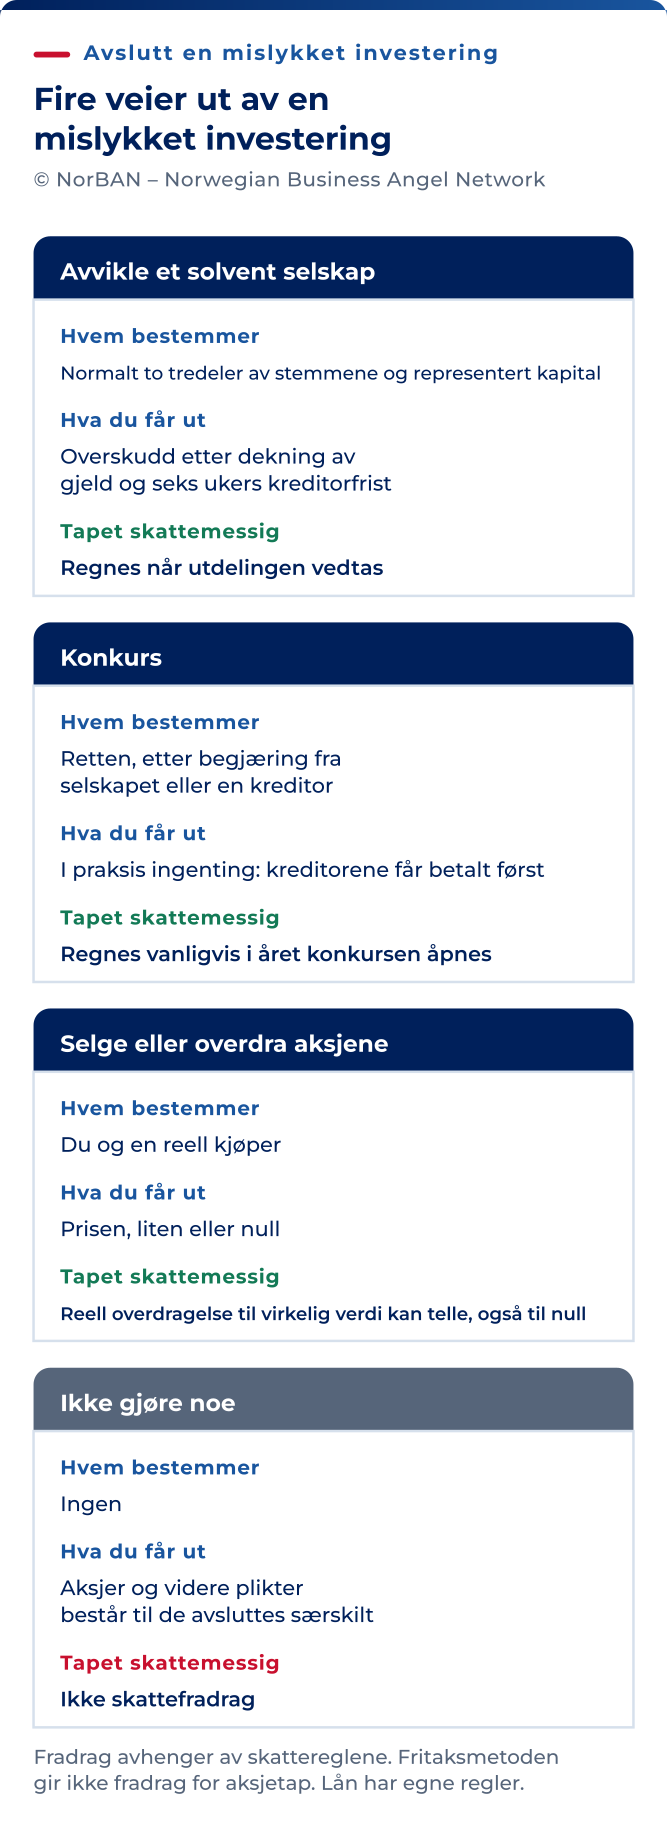
| Vei | Hva som kreves | Hvem som bestemmer | Hva du får ut | Hva det koster deg | Virkning for tapet |
|---|---|---|---|---|---|
| Solvent avvikling | To generalforsamlingsvedtak og to registermeldinger, seks ukers kreditorvarsel publisert av registeret og sletting begjært innen et år etter registrering. | Generalforsamlingen, med to tredeler av avgitte stemmer og representert kapital (aksjeloven § 5-18). | Eventuelt overskudd etter at forpliktelsene er dekket, tidligst seks uker etter kunngjøringen (aksjeloven § 16-9). | Tid til rådgiver og revisor, og et etterfølgende ansvar: Utbetalte penger kan kreves tilbake, begrenset til det du mottok. | Realisasjon, tidfestet til utdelingsbeslutningen. |
| Konkurs | En kreditors konkursbegjæring eller styrets oppbudsbegjæring. Selskapet må være insolvent etter begge leddene i vurderingen etter konkursloven § 61. | Tingretten etter begjæring fra selskapet eller en kreditor. Aksjeeierskap alene er ikke nok, men en aksjeeier som også er kreditor, kan begjære konkurs som kreditor. | I praksis ingenting, fordi aksjekapital står bak alle kreditorkrav. | Normalt ikke flere innbetalinger bare fordi du er aksjonær. Garantier, ubetalte aksjeinnskudd, erstatningsansvar eller andre forpliktelser kan gi ytterligere ansvar. | Normalt realisasjon til null i åpningsåret. Tilbakelevering av boet til selskapet er et unntak. |
| Salg eller overdragelse av aksjene | En reell kjøper, reelle vilkår og en pris du kan dokumentere opp mot verdien. | Du og kjøperen. | Prisen, som her er lav eller null. | Dokumentasjonsarbeidet. En nærstående kjøper reiser et eget spørsmål. | Et reelt salg kan gi fradrag for tap. En gave gjør ikke det. Ved gavesalg kan det reelle tapet gi fradrag, men ikke gaveelementet. |
| Ikke gjøre noe | Ingenting. | Ingen, før registeret handler. | Ingenting. | Eierskapet, registerinnføringen, rapporteringen og et eventuelt styreverv består. | Ingen realisasjon og intet fradrag. |
Gjør du ingenting, er det opp til andre om og når eierskapet ditt avsluttes. Har fullstendig årsregnskap ikke nådd Regnskapsregisteret innen seks måneder etter innsendingsfristen, kan selskapet tvangsoppløses etter aksjeloven § 16-15.
Forløpet er lovbestemt. Et varsel gir en måned til å rette forholdet, en kunngjøring gir deretter fire uker, og tingretten avgjør saken uten ytterligere varsel (aksjeloven §§ 16-16 og 16-17).
Kjennelsen har virkning som en kjennelse om konkursåpning. Selskapet avvikles deretter etter konkursloven og dekningsloven (aksjeloven § 16-18). Formelt er det tvangsoppløsning, ikke konkurs etter kreditorbegjæring, fordi ingen har begjært konkurs og insolvens ikke er påvist.
Boet behandles likevel som et konkursbo og fremgår i registrene som en insolvenshendelse. Boet tilbakeleveres til selskapet bare hvis oppløsningsgrunnen har falt bort.
Selge aksjer som nesten ikke er verdt noe
Når aksjene har liten eller ingen markedsverdi og prisen er tilsvarende lav, er prisen ikke symbolsk (Skatte-ABC R-1-3.9). Overdragelsen er da realisasjon hvis den er reell: Eierinteressen finnes fortsatt og går til en ny eier på markedsvilkår.
En reell overdragelse til markedsverdi kan være realisasjon selv om verdien er svært lav eller null. Ved gavesalg må du skille det reelle tapet fra gaven: Er markedsverdien lavere enn inngangsverdien, kan forskjellen gi fradrag. Den ekstra prisreduksjonen du gir kjøperen, gir ikke fradrag. De vanlige vilkårene for tapsfradrag gjelder fortsatt (Skatte-ABC A-5-5.2).
En gave regnes ikke som skattemessig realisasjon. Skatte-ABC kan også behandle en overdragelse mot symbolsk betaling som gave, ut fra beløpet og forholdet til markedsverdien (Skatte-ABC R-1-3.3).
Mottakeren overtar som hovedregel inngangsverdien og ubenyttet skjerming. Realiserer mottakeren aksjene senere, kan vedkommende ha rett til tapsfradrag etter sine skatteregler. Et mottakerselskap som omfattes av fritaksmetoden, kan ikke trekke fra aksjetapet.
Du må kunne underbygge verdsettelsen. Skatte-ABC sier uttrykkelig at skattyteren må kunne dokumentere at markedsverdien er lavere enn inngangsverdien. Dokumentasjonen du har tatt vare på, er derfor grunnlaget for ethvert fradrag.
Salg til et selskap du selv eier, er uttrykkelig realisasjon. At du beholder en indirekte eierinteresse gjennom et annet selskap, hindrer ikke realisasjon (Skatte-ABC A-5-3.3). Samme side sier at et slikt salg likevel kan rammes av den generelle omgåelsesregelen i sktl. § 13-2.
Lest sammen tyder sidene på at overdragelsen må være realisasjon før et spørsmål om omgåelse oppstår. Denne rekkefølgen er en slutning fra sidene ovenfor, ikke en regel Skatteetaten selv formulerer.
Sakene som omtales om omgåelse, gjelder en annen type disposisjon. De gjelder salg fulgt av tilbakekjøp som etterlater selgeren med samme investering. Skattedirektoratets oppsummeringer av de tidlige sakene legger vekt på hvor raskt tilbakekjøpet kom, og om beslutningen om å kjøpe tilbake ble tatt etter salget på grunnlag av ny informasjon.
Disse sakene er eldre enn regelen om omgåelse som nå står i loven. Ingen av dem gjelder salg til en nærstående uten tilbakekjøp.
Håndboken anerkjenner realisasjon, samtidig som den påpeker at skatteloven § 13-2 kan gjelde. Dokumentert markedsverdi avklarer prisingen, men avskjærer ikke i seg selv omgåelsesregelen. Den vurderer skatteformål og arrangementet som helhet. Ta et planlagt tapssalg til en nærstående til rådgiver, eller be om en egnet bindende forhåndsuttalelse, før du gjennomfører det.
Det som gjelder også etter at du har gitt opp
Å skrive ned investeringen avslutter ikke styrevervet. Etter aksjeloven § 6-7 skal du gi rimelig forhåndsvarsel til både styret og den som valgte deg. Du kan dermed fratre før den ordinære tjenestetiden etter § 6-6 er over. Avsettelse fra organet som valgte deg, er en annen fremgangsmåte.
Selskapet skal deretter melde fra til Foretaksregisteret uten ugrunnet opphold gjennom Samordnet registermelding. Registrering av styreendring er gratis (foretaksregisterloven §§ 3-2 og 4-2). Du trenger ikke vente på et selskap som har sluttet å svare. Den som har et registrert verv, kan selv melde sin fratreden i samme skjema.
Oppgi når du fratrer, og sørg raskt for at endringen registreres. Reglene overfor tredjepersoner i foretaksregisterloven § 7-1 handler om hva andre kan legge til grunn ut fra registrerte og kunngjorte opplysninger. De betyr ikke at enhver fratreden først virker ved registrering, eller at et varsel til styret alene automatisk avslutter alle plikter.
Fratreden fjerner ikke ansvar for tidligere handlinger. Aksjeloven § 17-1 gjelder tap voldt forsettlig eller uaktsomt i den aktuelle rollen. Et senere krav kan gjelde noe du gjorde eller unnlot før du fratrådte. Dokumenter overleveringen, og vurder garantier, lån og andre forpliktelser som kan fortsette.
Artikkelen om styreansvar går i dybden. Den er særlig relevant hvis du hadde en aktiv rolle i lønnsutbetalingene eller selskapets økonomi.
Kontroller om fratreden etterlater selskapet uten et lovlig sammensatt styre. Et AS skal ha et styre som oppfyller lovens krav. Et selskap som ikke har meldt et slikt styre, er på samme vei mot tvangsoppløsning etter aksjeloven § 16-15 som et selskap som har sluttet å sende inn regnskap.
- Gi styret og den som valgte deg, rimelig forhåndsvarsel etter § 6-7. Bruk skriftlig varsel, slik at du kan dokumentere varselet og fratredelsesdatoen.
- Følg opp registreringen raskt. Kontroller at registeret blir oppdatert, og meld egen fratreden ved behov.
- Ta vare på dokumenter du har rett til å beholde, blant annet relevante styreprotokoller. Be om oppdatert regnskap og bekreftelse på aksjene dine.
Lån og aksjekapital må følges opp hver for seg
Et aksjonærlån, et konvertibelt lån eller ubetalt brofinansiering er et krav mot boet. Egenkapitalinvesteringen er ikke et kreditorkrav. Meld et separat gjeldskrav som kreditor. Ikke bruk reglene for fordeling av overskudd ved frivillig avvikling som regel for et konkursbo.
Ved konkurs må du skille krav med pant fra krav som skal dekkes av boets frie midler. Kostnader ved bobehandlingen og andre krav som omfattes av § 9-2, går foran vanlig gjeld. Bestemte krav fra ansatte har fortrinnsrett av første klasse etter § 9-3. Deretter følger bestemte skatte- og avgiftskrav etter § 9-4. Hver kategori har vilkår og tidsgrenser. Det midlertidige unntaket fra skattekravenes fortrinnsrett gjaldt bestemte rekonstruksjonsforhandlinger, ikke konkurs generelt.
Ordinære usikrede krav får forholdsmessig dekning etter disse (§ 9-6), og etterstilte krav kommer sist (§ 9-7). Lånet ditt er et ordinært krav med mindre du signerte en etterstillelsesavtale. Den flytter samme krav til § 9-7 nr. 2, bak alle andre kreditorer.
- Les boets kunngjøring på brreg.no. Den oppgir fristen for å melde krav og tid og sted for første skiftesamling.
- Send fordringsanmeldelsen til den navngitte bostyreren, med dokumentasjon på kravet og eventuell sikkerhet.
- Forvent en innberetning til retten innen tre måneder etter at bostyrer ble oppnevnt, en årsredegjørelse hvis boet varer mer enn et år, og en sluttinnberetning ved avslutningen.
- Følg med på varsel om fordringsprøvelse, som skal komme minst åtte dager før, og på utdelingen hvis det er noe å dele ut.
Fristen fastsettes i hver enkelt kunngjøring, så les den der. Oversitter du fristen, faller ikke kravet automatisk bort, som fortsatt kan prøves senere, men det kan få kostnadsfølger (konkursloven § 109, med bostyrerens rapporteringsplikter i § 120).
Reglene om fradrag for lånetap er forskjellige for personlige långivere og selskaper. Utenfor virksomhet er det som hovedregel ikke fradrag for tap på fordring (Skatte-ABC F-18-6). For et långiverselskap avhenger fradraget av om tapet er lidt i selskapets egen virksomhet.
Dokumentasjon som gir fradrag for tapet
Veien ut avgjør hvilken dokumentasjon som finnes og hvem som leverer den. Ved konkurs må du være forberedt på å beregne tallene fra dine egne investeringsdokumenter hvis ingen sender inn selskapets oppgave.
| Vei | Hva du får, og fra hvem | Hva du må legge frem | Hva skattemeldingen må vise |
|---|---|---|---|
| Konkurs | Åpningskunngjøringen på brreg.no, bostyrerens innberetninger og varsel om fordringsprøvelse. | Inngangsverdien din og investeringsdokumentasjonen bak den. | Realisasjon med null i vederlag, tidfestet til inntektsåret konkursen ble åpnet. |
| Avvikling | Avviklingsregnskapet, vedtaket om sletting og utdelingsoppgaven. | Den samme dokumentasjonen, pluss det du mottok ved avslutningen. | Avviklingsutbetalingen som vederlag, tidfestet til utdelingsbeslutningen. |
| Salg | Salgsavtalen og dokumentasjon på hva kjøperen betalte. | Dokumentasjon på at markedsverdien var under inngangsverdien og at overdragelsen var reell. | Ordinær realisasjon til avtalt pris. |
| Inaktivt selskap | Ingenting. | Registersøk som avklarer hvilken av de andre tre situasjonene du er i. | Ingenting ennå. |
Selskapet rapporterer likvidasjonen, inkludert konkurs, i aksjonærregisteroppgaven: post 11 på selskapsnivå og post 25 på aksjeeiernivå. Er det ikke utbetalt likvidasjonsvederlag, føres NOK 0 i begge poster. Skatteetaten bruker beløpet som salgspris ved beregningen av gevinst eller tap (utfyllingseksempler).
Vær forberedt på at selskapet ikke leverer oppgaven. Fristen er 31. januar etter inntektsåret. Hvis oppgaven ikke leveres eller godkjennes, blir skattepliktige og fradragsberettigede beløp ikke forhåndsutfylt. Aksjeeierne mister leveringsfritaket og må selv beregne og føre inn tallene (Skatteetaten).
Kontroller registrene før du beregner noe. Brønnøysundregistrenes Konkursregister inneholder konkurs- og tvangsavviklingsbo. Hver åpning kunngjøres, og innføringen i Løsøreregisteret slettes når konkursen er avsluttet (Om Konkursregisteret).
Ta vare på investeringsdokumentasjonen i de lovbestemte periodene som gjelder. Når du eier gjennom et selskap, krever bokføringsloven § 13 annet ledd fem år for årsregnskap, spesifikasjoner, dokumentasjon av bokførte opplysninger og revisors skriftlige kommunikasjon, og tre år og seks måneder for avtaler, korrespondanse, pakksedler og prislister.
Kontroller også de eksisterende reglene om elektronisk tilgjengelighet og forlenget oppbevaring. Bokførte opplysninger som opprinnelig var elektroniske, skal være elektronisk tilgjengelige i tre år og seks måneder etter regnskapsårets slutt (§ 13 b). Skatteforvaltningsloven § 11-3 første ledd lar skattemyndighetene pålegge oppbevaring utover fem år i forbindelse med kontroll.
Bokføringsreformen fra 2026 innfører krav om å utstede e-faktura fra 1. januar 2027, med unntak og i overgangsperioden avhengig av at mottakeren kan ta imot den. Den generelle plikten til å motta e-faktura og bokføre i elektronisk regnskapssystem starter 1. januar 2030. Veiledningen fra 30. september 2026 forklarer overgangen. Hovedfristene på fem år og tre år og seks måneder for oppbevaring er uendret.
Dette er ikke rådgivning om en transaksjon eller et krav. Når insolvens er aktuelt, må du ta situasjonen til egen advokat og en insolvenskyndig rådgiver før noe signeres eller sendes inn.
Hva du bør si, og til hvem
Send en tydelig beskjed til de andre investorene i selskapet, med beslutningen og hva du vil gjøre med aksjene. Si det direkte før de oppdager endringen i registeret.
Si tydelig til gründeren at beslutningen er endelig, uten å starte en ny diskusjon om planen. Kan du gi en referanse, forklar hva du ærlig kan si mens arbeidet fortsatt er friskt i minnet.
Skriv ned det du lærte mens du fortsatt husker detaljene: inngangsprisen og investeringsgrunnlaget, det første faresignalet og reaksjonen din, og vilkår du skulle ønske du hadde forhandlet frem. Bruk lærdommen når du vurderer neste investering.
Fullfør de nødvendige stegene og dokumentasjonen før du avslutter oppfølgingen. Inntil eierskapet er avsluttet, består aksjene og de tilhørende forpliktelsene.