
Når et annenhåndssalg er mulig
En engleinvestor som vil selge før selskapets exit, trenger en villig kjøper. Unoterte aksjer har ingen løpende børskurs, og ingen plikter å gi bud. Mulighetene nedenfor avhenger derfor av at noen andre tar en beslutning.
Finn ut hvilket alternativ som er aktuelt for deg. Den avgjør hvem du bør kontakte, og hvor lang tid salget kan ta.
| Anledning | Hvem som setter det i gang | Hva det betyr for deg |
|---|---|---|
| En kapitalrunde med plass til salg av eksisterende aksjer | Den nye investoren ønsker flere aksjer enn runden utsteder, og styret er enig | Det eneste tidspunktet der en pris, en villig kjøper og selskapets oppmerksomhet finnes samtidig. Be om å få delta før vilkårene avtales |
| En kjøper som vil ha aksjeposten din | En aksjonær som samler eierskapet, eller en ekstern kjøper som når en ønsket eierandel ved å kjøpe posten din | Din sterkeste posisjon, fordi kjøperen vil ha noe bestemt. Prisen må likevel tåle prosessen for overdragelsen |
| Et tilbakekjøp fra selskapet eller gründerne | Styret, når selskapet har fri egenkapital og en grunn til å kjøpe ut en eier, eller gründerne selv | Selskapets kjøp er en selskapsrettslig handling med lovbestemte vilkår. Et personlig kjøp fra gründerne er ikke underlagt disse vilkårene |
Et program for aksjesalg i selskapets regi er en fjerde vei, men sjelden i engleinvestorers størrelsesorden. Simonsen Vogt Wiig opplyser i sitt Norge-kapittel for Chambers at aksjer i enkelte norske selskaper handles utenfor børs gjennom megleravdelinger i investeringsbanker, i begrenset volum, og at denne handelen ikke utgjør en exitmulighet.
Hvem som kjøper, og hva de ønsker
I engleinvestorers størrelsesorden er kjøperen nesten alltid noen selskapet kjenner fra før. De ulike kjøperne vil ha forskjellige ting ut av aksjeposten din.
- En annen aksjonær i cap table. Den første aktuelle kjøperen både formelt, fordi overdragelsesreglene fører aksjeposten til eksisterende eiere først, og praktisk, fordi vedkommende allerede har gjort vurderingene.
- En ny investor i en kapitalrunde som får en del av tildelingen i form av eksisterende aksjer. De fleste salg i annenhånd i engleinvestorers størrelsesorden skjer her.
- Gründerne personlig. Vanligvis en liten post, og vanligvis etter at de selv har fått frigjort penger.
- Selskapet selv, gjennom tilbakekjøp. En selskapsrettslig handling på vilkårene i kapittel 9 nedenfor.
- En spesialist på kjøp av unoterte eierposter. Minst tilgjengelig for engleinvesteringer, der posten er liten, informasjonen begrenset og overdragelsen avhengig av samtykke.
Kjøperen vil ha informasjon og garantier som du som minoritetseier ofte ikke kan gi. Det kan være tilgang til datarommet og svar fra ledelsen. Du må avklare hva du har rett til å dele. Garantier om virksomheten kan gjøre deg ansvarlig for forhold i et selskap du verken driver eller kan kontrollere fullt ut.
Styreplasser, informasjonsrettigheter og rett til forholdsmessig deltakelse i emisjoner tilhører ofte en navngitt eier eller avhenger av en minste eierandel. Ikke anta at de følger aksjene. Kreves styrets samtykke, påvirker også den beslutningen om salget kan gjennomføres.
Prisen er vanskelig å begrunne fra begge sider. Om det amerikanske markedet skriver Carta at «an accurate, market-based price can be difficult to ascertain». Det vil si at en presis markedsbasert pris kan være vanskelig å fastslå i et uoversiktlig marked.
Bruker du en formidler, må du kontrollere at foretaket har tillatelse til tjenesten det tilbyr. Aksjemegling er ikke automatisk folkefinansiering. Finanstilsynets virksomhetsregister viser også foretak som driver over landegrensene. Et EØS-foretak kan ha tillatelse fra hjemlandet og nødvendig melding om virksomhet i Norge.
Samtykke og forkjøpsrett: hvilke frister gjelder?
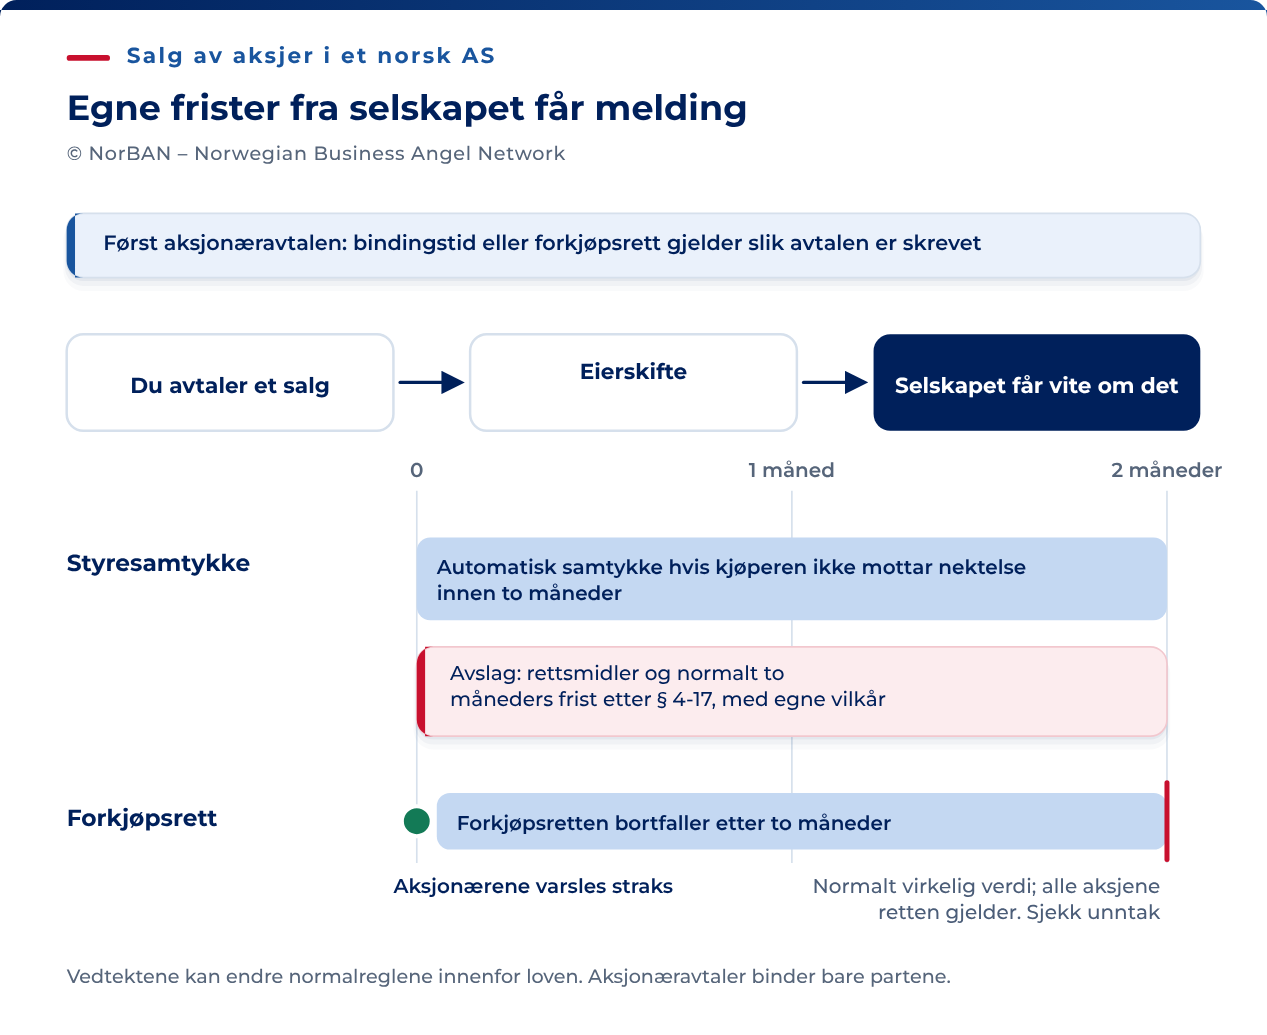
Å bli enige om prisen er bare én del av et salg i annenhånd. Samtykkeprosessen før navnet ditt strykes fra aksjeeierboken, kan ta måneder. Les vedtektene først, for de kan fjerne begge lovens utgangspunkter.
| Trinn | Regelen og bestemmelsen | Fristen |
|---|---|---|
| Avtalelaget | En bindingstid, avtalefestet forkjøpsrett eller rett til å få det første tilbudet i aksjonæravtalen binder deg som avtale, i tillegg til loven | Det avtalen bestemmer |
| Styrets samtykke | Et erverv krever samtykke, og styret avgjør med mindre vedtektene sier noe annet, etter aksjeloven § 4-15 og aksjeloven § 4-16. Samtykke kan bare nektes av saklig grunn, med begrunnelse, men ikke når erververen er den tidligere eierens personlige nærstående etter lovens definisjon eller slektning i rett opp- eller nedstigende linje. Dette gjelder både arv og andre overdragelser. Unntaket omfatter ikke enhver arving | Samtykke anses gitt hvis avslag ikke når erververen innen to måneder etter at selskapet mottok melding, etter aksjeloven § 4-16 |
| Avslag | Erververen kan omgjøre salget hvis ikke avtalen sier noe annet, selge videre, angripe avslaget ved søksmål eller kreve innløsning på lovens vilkår. Innløsning kan ikke kreves hvis selskapet utpeker en annen kjøper på samme vilkår, eller hvis innløsning vil skade virksomheten vesentlig eller være urimelig overfor selskapet etter aksjeloven § 4-17 | Normalt to måneder fra mottatt avslag. Kontroller reglene for tiltaket du velger og eventuell lengre vedtektsfrist, etter aksjeloven § 4-17 |
| Hva som utløser forkjøpsretten | Forkjøpsrett oppstår først etter eierskifte og gjelder dermed overtakelse av aksjer som allerede er overdratt, etter aksjeloven § 4-19. En rettighetshaver overtar alle de tilbudte aksjene eller ingen. Flere rettighetshavere fordeler dem forholdsmessig | Vurder eierskiftet og meldingen. Betinget signering krever varsomhet |
| Selskapets varsel | Rettighetshaverne skal varsles straks selskapet får vite om eierskiftet, etter aksjeloven § 4-20 | Straks |
| Utøvelse og pris | Retten bortfaller to måneder etter at selskapet fikk vite om eierskiftet. Prisen er virkelig verdi, her normalt vurdert som omsetningsverdi. Kontroller eventuell verdsettelsesregel i vedtektene, som kan lempes etter avtaleloven § 36. Se aksjeloven § 4-23 | To måneder |
| Hva vedtektene kan gjøre | Begge utgangspunktene kan fravikes, utelukkes, skjerpes eller erstattes i vedtektene etter aksjeloven § 4-15 og aksjeloven § 4-19. En aksjonæravtale kan ikke gjøre dette, fordi den binder partene, ikke selskapet | — |
| Når du har overdratt aksjene | En aksjonær som overdrar aksjer, mister retten til å utøve aksjonærrettigheter, også forkjøpsrett, når vilkårene i aksjeloven § 4-2 er oppfylt for den nye eieren (HR-2013-1164-U) | Fra den nye eierens innføring, eller melding med dokumentasjon |
| Gjennomføring | Erververen melder fra til selskapet etter aksjeloven § 4-12. Styret fører og daterer overdragelsen i aksjeeierboken etter aksjeloven § 4-7. Ingen aksjeoverdragelse registreres i Foretaksregisteret | Uten opphold når ervervet er meldt og godtgjort, og overdragelsesbegrensninger ikke hindrer innføring |
Fristene for samtykke og forkjøpsrett løper hver i to måneder fra selskapet mottar den aktuelle meldingen. Når én melding dekker begge, løper fristene parallelt. Utøvelse, betaling eller en verdsettelsestvist kan forlenge prosessen. Skaff konkrete skriftlige frafall og styresamtykke, dokumenter at meldingen er mottatt, og gjør gjennomføringen betinget av de nødvendige avklaringene.
Samtykkebeslutningen ligger hos styret, og i englefasen sitter gründerne ofte der. Et styremedlem må ikke delta i avgjørelsen av et spørsmål der vedkommende har en fremtredende personlig eller økonomisk særinteresse (aksjeloven § 6-27).
Et styrevedtak som er egnet til å gi enkelte aksjonærer en urimelig fordel på andres bekostning, rammes av § 6-28. Et avslag som låser én aksjonær inne mens de andre står fritt, kan reise spørsmål etter denne bestemmelsen. En advokat må vurdere om det foreligger misbruk i din sak.
Når selskapet selv kjøper aksjene, krever aksjeloven §§ 9-2 og 9-3 at de er fullt innbetalt. Aksjekapitalen, etter fradrag for pålydende verdi av selskapets egne aksjer, må være minst lovens minimum. Kjøpesummen må ligge innenfor midlene selskapet kan dele ut som utbytte. Egenkapitalen og likviditeten må fortsatt være forsvarlig.
Etter § 9-4 må generalforsamlingen gi styret fullmakt med flertall som ved vedtektsendring: normalt minst to tredeler av både avgitte stemmer og representert aksjekapital. Fullmakten kan vare i høyst to år. Den skal angi høyeste samlede pålydende verdi, prisintervallet og hvordan aksjene kan kjøpes og selges. Fullmakten må registreres før bruk. Et tilbakekjøp fra utvalgte eiere må også følge § 4-1 og misbruksbestemmelsene.
Hva er aksjeposten verdt?
Prisen i siste kapitalrunde er et nyttig utgangspunkt, men sammenlign rettighetene som følger aksjene og investoren. Runden kan ha gitt likvidasjonspreferanse, informasjonsrettigheter eller styreplass. Dine aksjer og kjøperen kan ha andre rettigheter. Ordinære aksjer er ikke automatisk uten slikt vern.
Hvor aksjene dine ligger i fordelingsrekkefølgen ved salg, avgjør hva den prisen betyr. En likvidasjonspreferanse foran deg får pengene sine først ved alle utfall under de høyeste. En ordinær aksje under flere lag med preferanser er derfor vesentlig mindre verdt enn den oppgitte prisen.
Kjøperen får en minoritetspost uten kontroll over selskapet eller en fastsatt dato for salg, og den siste prisen er historisk. Rabatten kjøperen ber om, dekker begge deler, i tillegg til informasjonen vedkommende mangler.
Aksjeloven fastsetter et verdsettelsesgrunnlag bare når en lovbestemt fremgangsmåte er tatt i bruk. Grunnlaget er forskjellig i de fire bestemmelsene nedenfor.
| Bestemmelse | Fremgangsmåte | Rettskilde | Verdsettelsesgrunnlag |
|---|---|---|---|
| Aksjeloven § 4-17 femte ledd | Innløsning etter at styret har nektet samtykke | Rt-2007-1392 (Flesberg) | Omsetningsverdi der den med rimelighet kan fastslås. Dette er grunnlaget ved et nektet salg i annenhånd |
| Aksjeloven § 4-24 | Rettslig uttreden ved et alvorlig og varig motsetningsforhold | HR-2016-1439-A (Bergshav), avsnitt 165 | Underliggende verdi uten rabatt for minoritetsposisjon, manglende stemmerett eller lav omsettelighet. Verdsettelse på tidspunktet kravet ble fremsatt, § 4-24 tredje ledd sammenholdt med § 4-17 femte ledd |
| Aksjeloven § 16-19 annet ledd | Innløsning i stedet for oppløsning | LB-2022-32089-3 (Eagle Group), dommen om beløpsfastsettelsen fra 2024 | En forholdsmessig andel av underliggende verdi, uten reduksjon for minoritetsposisjon, lav omsettelighet eller andre forhold, på tidspunktet kravet ble fremsatt |
| Allmennaksjeloven § 4-25 | Tvangsinnløsning av en minoritetspost i et ASA | Rt-2003-713 (Norway Seafoods) avsnitt 74, som sitert i HR-2016-1439-A avsnitt 150 | En andel av de underliggende verdiene i selskapet. En ASA-bestemmelse som ikke gjelder et AS |
De fire grunnlagene kan ikke brukes om hverandre, og det har Høyesterett sagt. I Bergshav slo retten fast at det Flesberg sa om at erververen skal stilles skadesløs til omsetningsverdi, ikke gjelder ved uttreden etter § 4-24. Derfor har den tidligere dommen mindre betydning for slike uttredelsessaker (avsnitt 163).
Bergshav-dommen skiller uttredelsessaken fra Flesberg. Ved innløsning etter nektet samtykke brukes antatt omsetningsverdi der den med rimelighet kan fastslås (Flesberg, avsnitt 41–44). Ikke overfør verdsettelsesregelen fra én lovbestemt fremgangsmåte automatisk til en annen.
Disse grunnlagene kan være nyttige i prisforhandlingen, men de binder ikke kjøperen. Avklar hvilken lovbestemt fremgangsmåte som ville gjelde hvis samtykke ble nektet.
Hva skal du signere, og hvilke garantier kan du gi?
Et salg i annenhånd dokumenteres i en aksjekjøpsavtale med engleinvestoren som selger. Tegningsavtale og aksjekjøpsavtale gjennomgår bestemmelsene én for én.
Ved et salg i annenhånd krever samtykkekravene særlig oppmerksomhet, ved siden av prisen. Kravene til tillatelser følger av loven, vedtektene og aksjonæravtalen. Alle tre hører hjemme i avtalen som vilkår for gjennomføring.
Lovens forkjøpsrett følger et eierskifte. Om en bestemt betinget avtale setter prosessen i gang, krever rådgivning om avtalens vilkår. Ikke stol på fristen alene når det er uklart hva som utløser den. Skaff konkrete frafall der det er mulig, og angi hva som skjer hvis en annen aksjonær utøver retten til virkelig verdi i stedet for prisen du avtalte med kjøperen.
Tiltredelse er det andre tillegget. En aksjonæravtale binder bare partene, mens vedtektene binder alle. Kjøperen overtar derfor aksjene uten avtalen. En kjøper som ikke tiltrer, er en aksjonær med lovbestemte rettigheter, men uten avtalefestede rettigheter.
Eiendomsretten til aksjene dine, din rettslige adgang til å selge og fravær av heftelser er garantier du kan stå inne for. Selskapets forhold er det ikke.
Den norske måten å begrense mer vidtgående garantier på bygger på skillet mellom objektive og subjektive garantier: En objektiv garanti binder uansett hva du visste. Et kunnskapsforbehold begrenser den til det du kjenner til.
Rime Advokatfirma peker på spørsmålene som må avklares i utkastet: Om standarden er faktisk kunnskap eller det du burde visst, hvilke personers kunnskap som teller, og om avtalen opplyser om ditt begrensede kjennskap til selskapet.
Her er det en viktig forskjell fra å tegne nye aksjer. Et innenlandsk salg av eksisterende aksjer omfattes av den alminnelige delen av kjøpsloven. Høyesterett anvendte lovens mangelsbeføyelser på kjøp av samtlige aksjer i et AS og hevet kjøpet i Rt. 2002 s. 1110, etter § 39 sammenholdt med § 17.
Kjøpsloven har dermed betydning ved siden av aksjekjøpsavtalen. Etter § 20 kan kjøperen ikke påberope som mangel noe kjøperen kjente eller måtte kjenne til ved kjøpet. Egne regler gjelder for det en undersøkelse burde ha avdekket, også når kjøperen uten rimelig grunn har unnlatt å følge en oppfordring om å undersøke. Denne regelen har unntak når selgeren har opptrådt grovt uaktsomt eller i strid med redelighet og god tro. Kontroller hvordan avtalen fordeler risikoen.
Forhandle om fire punkter for å begrense ansvaret ditt etter salget:
- Hvilke forhold garantiene dine dekker.
- Om de er begrenset til det du vet, eller har et beløpstak.
- Hvem som bærer risikoen for at en annen aksjonær bruker forkjøpsretten.
- Om kjøperen må tiltre aksjonæravtalen før gjennomføring.
Hva du kan fortelle en kjøper
Kontroller taushetsplikten din før du diskuterer pris med en kjøper. Informasjon er en forretningshemmelighet når tre vilkår er oppfylt, slik Patentstyret beskriver og forretningshemmelighetsloven § 2 fastsetter: Den er ukjent for andre, har verdi fordi den er hemmelig, og virksomheten beskytter aktivt fortroligheten.
Når informasjonen oppfyller disse vilkårene, er uberettiget tilegnelse, bruk eller formidling ulovlig uansett om noen har signert en taushetserklæring. Forretningshemmelighetsloven § 3 omfatter en hemmelighet som er mottatt i forbindelse med et tjeneste-, tillitsverv- eller forretningsforhold. Det er situasjonen for en engleinvestor som har deltatt i styrediskusjoner.
Vernet varer så lenge opplysningene er en forretningshemmelighet. For forbud og korrigerende tiltak etter §§ 5 og 6 må innehaveren ta rettslige skritt innen tre år etter at vedkommende fikk eller burde ha skaffet seg nødvendig kunnskap om inngrepet og den ansvarlige. Dette er ikke én felles frist for alle krav. Foreldelse av erstatningskrav må vurderes særskilt.
Aksjonæravtalen inneholder gjerne ytterligere plikter som følger av avtalen: en forpliktelse som dekker informasjon mottatt i enhver rolle og varer etter at du slutter å være aksjonær, et forbud mot å dele avtalens egne vilkår og et krav om at erververen signerer en taushetserklæring.
Du kan ofte dele offentlig informasjon og opplysninger om aksjeposten din. Kontroller likevel taushetsplikten også for kjøpsprisen og avtalevilkårene dine. Tilgang til selskapsinformasjon gir ikke i seg selv rett til å dele den. Avtal med selskapet hva kjøperen kan få.
Få på plass en gjensidig taushetserklæring og be styret om å medvirke. Uten slik medvirkning har kjøperen mindre informasjon og vil la usikkerheten slå ut i prisen.
Skatt på salget
Et aksjesalg er en realisasjon. Eier du aksjene personlig, er gevinsten skattepliktig og tapet fradragsberettiget etter aksjonærmodellen. Du rapporterer det i din egen skattemelding for realisasjonsåret. Du opptjener ikke skjermingsfradrag hvis du ikke eier aksjen 31. desember.
Når eierselskapet og aksjene omfattes av fritaksmetoden, er gevinster skattefrie og tap ikke fradragsberettiget. Et senere utbytte til deg personlig er normalt skattepliktig. Dokumentert tilbakebetaling av innbetalt kapital følger andre regler. Skatteetaten publiserer satsene og oppjusteringsfaktoren. Skatt for norske engleinvestorer forklarer vilkårene og unntakene.
Sørg for at kjøperen forstår begrensningen i fradraget etter skatteloven § 6-53. Det gjelder bare aksjer tegnet ved stiftelse eller i en nyemisjon. Kjøp av eksisterende aksjer kvalifiserer derfor aldri.
Bør du selge i det hele tatt?
Et delvis salg av en aksjepost tolkes som et signal, enten du mener det slik eller ikke. Gründerne hører at du har mistet troen, en ny investor hører en mulighet til å kjøpe billig, og medinvestorene som blir igjen, vil vurdere hva salget betyr for deres egen investering.
Ingen av delene er en grunn til å beholde aksjene. Det er en grunn til å forklare hvorfor du selger, til gründerne først, før kjøperen gir dem sin egen versjon.
Vurder salget ut fra hvorfor du ønsker å selge.
- Du trenger pengene. Si det tydelig. Det er den ene grunnen ingen leser som en dom over selskapet, og den som mest sannsynlig får styret til å medvirke med informasjon og samtykke. Selg den minste posten som løser problemet.
- Du justerer porteføljen. Vent på en kapitalrunde med plass til salg av eksisterende aksjer. Å finne en kjøper uten en slik anledning tar måneder og gir deg det svakeste utgangspunktet for å diskutere pris. Selger du bare en del av aksjene, beholder du muligheten til å tjene på videre vekst. Kontroller om restposten oppfyller eventuelle terskler for avtalefestet rett til forholdsmessig deltakelse og informasjon.
- Du har mistet troen. Det vanskeligste tilfellet, fordi rabatten er størst og kjøperens spørsmål er dem du helst ikke vil svare ærlig på. Hvis du ikke ville fulgt opp med mer kapital, har du forlatt selskapet på alle måter bortsett fra i cap table. Ta tilbudet du kan få, og ikke gi garantier du ikke kan stå inne for, bare for å få solgt.
Et delvis salg endrer også hvor mye du bør sette av til oppfølgingsinvesteringer. En mindre aksjepost krever normalt mindre kapital for å opprettholde eierandelen. Kontroller om en avtalefestet rett til forholdsmessig deltakelse består etter salget eller avhenger av en minste eierandel, før du justerer reserven.
I et syndikat påvirker salg også relasjonene dine. Hvis du er lead investor og selger mens gruppen beholder aksjene, vil medlemmene ta det med i vurderingen av neste tildeling.
Fortell medinvestorene hvorfor du ønsker å selge, innenfor taushetsplikten din, og vurder å tilby dem aksjene først. De kjenner selskapet. Om de har rett til å kjøpe, avhenger av vedtektene, avtalene og forkjøpsrettsreglene som gjelder. De har ingen plikt til å kjøpe.
Uansett grunn bør du begynne med aksjonæravtalen og vedtektene. Avklar samtykke og forkjøpsrett med styret før du avtaler en pris, og ta avtalen til en advokat.