
Hvordan et salg starter, og når du får høre om det
Salg av hele selskapet er en av mulighetene i exitmuligheter for norske engleinvestorer. Kjøperen har vanligvis snakket med gründerne og styret i flere uker før en minoritetsaksjonær får vite om det.
Ikke ta for gitt at du blir varslet om salgsforhandlinger. Kontroller aksjonæravtalens regler om varsling, medsalgsplikt og medsalgsrett. Lovbestemt forkjøpsrett kan kreve varsel etter en overdragelse. Vedtekter, avtaleforpliktelser eller en persons rolle kan skape andre plikter. Les varslingsbestemmelsen for å finne terskelen, svarfristen og formkravene.
Kontroller om vilkårene dine samsvarer med flertallets før du signerer.
Tidslinjen, steg for steg
Forbered deg tidlig. Svarfristene kan være korte.
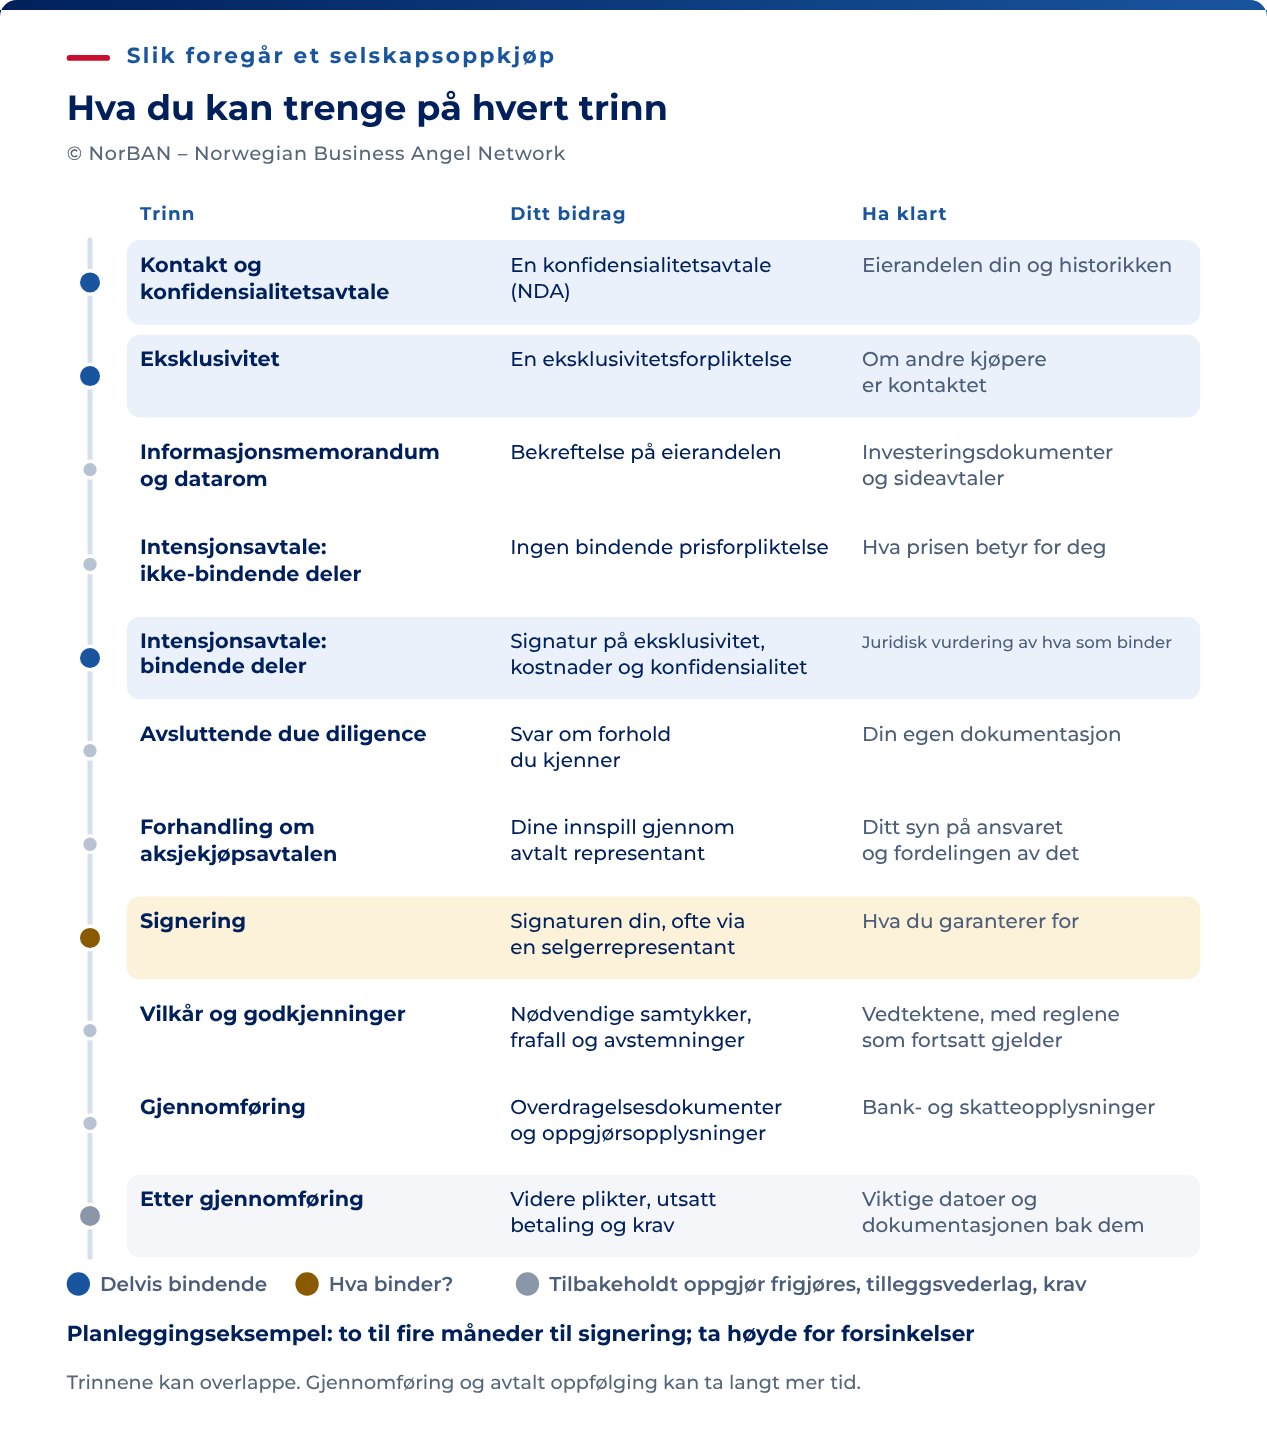
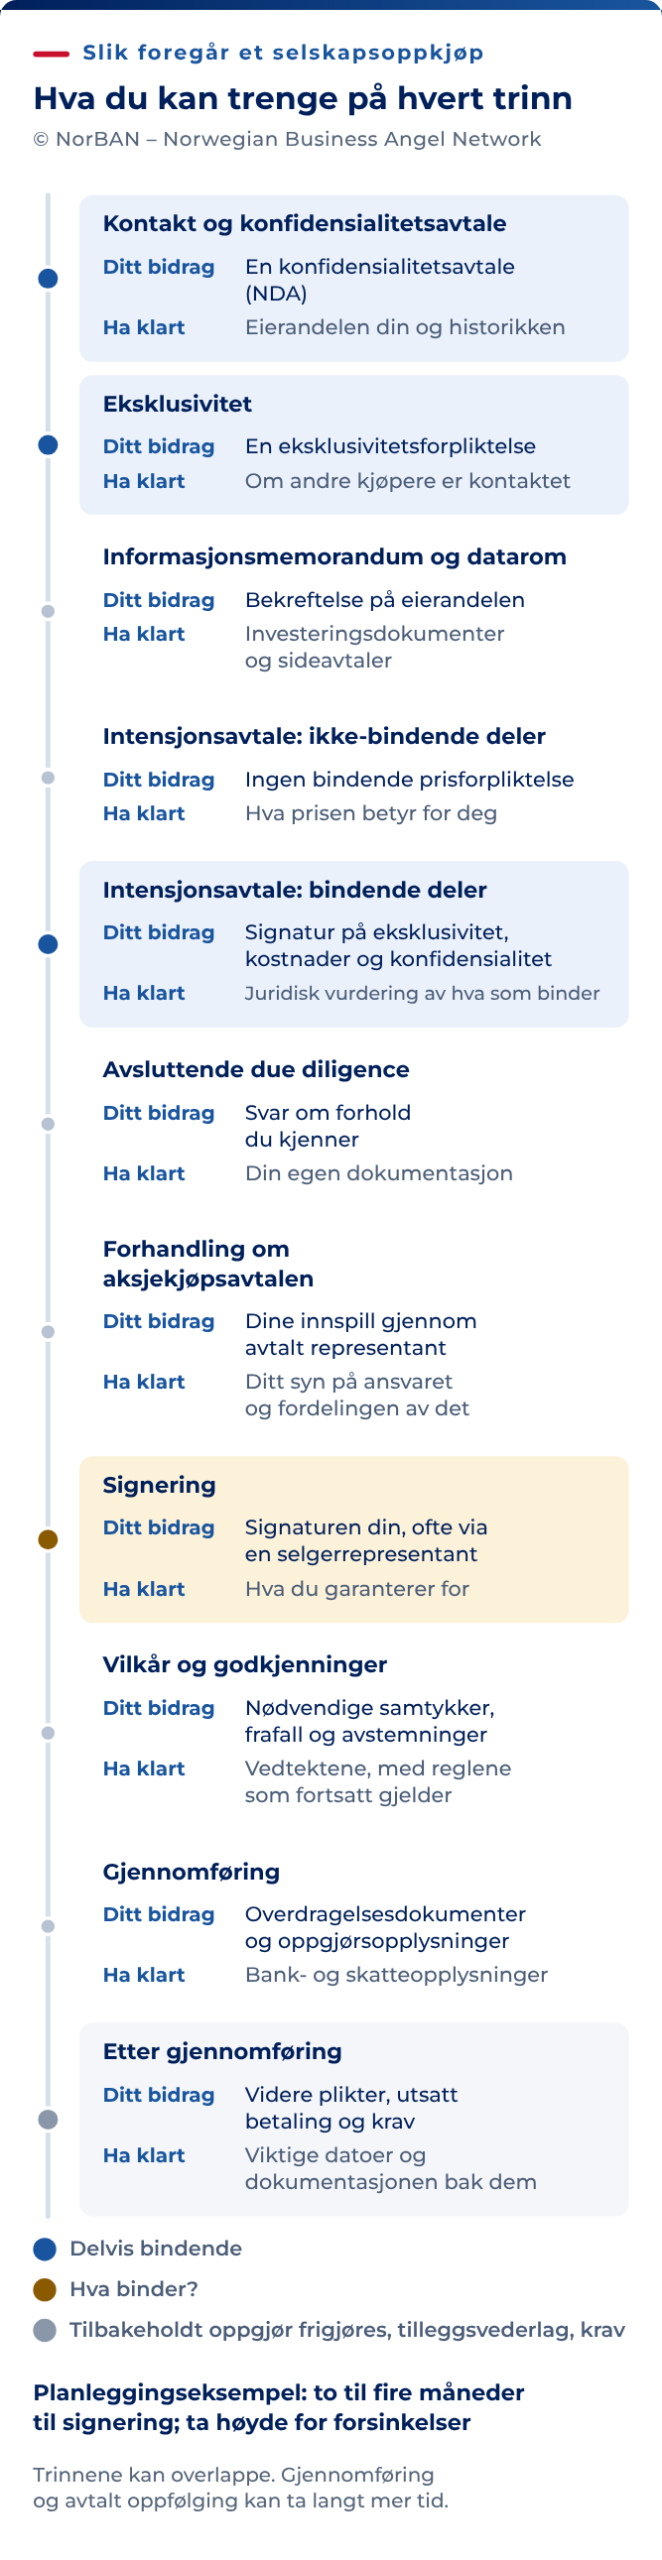
Henvendelse og taushetserklæring
Hva som skjer. Kjøperen kontakter styret.
Hva du blir bedt om. En taushetserklæring som binder enhver aksjonær som mottar materiale under den.
Hva du bør ha klart. Hvor mange aksjer du eier, og når og hvordan du fikk dem.
Eksklusivitet
Hva som skjer. Selgerne slutter å snakke med andre kjøpere.
Hva du blir bedt om. En eksklusivitetsforpliktelse, separat eller som del av intensjonsavtalen.
Hva du bør ha klart. Oversikt over om andre aktuelle kjøpere er kontaktet.
Informasjonsmemorandum og datarom
Hva som skjer. Selskapet samler materialet.
Hva du blir bedt om. Bekreftelse på aksjeposten din og alt du har som selskapet ikke har.
Hva du bør ha klart. Tegningsdokumenter, registerutskrifter og sideavtaler.
Intensjonsavtalen, ikke-bindende deler
Hva som skjer. Partene skriver ned hvilken pris og transaksjonsform de sikter mot.
Hva du blir bedt om. Ingenting som binder deg til en pris.
Hva du bør ha klart. Fordelingsrekkefølgen ved salg og hva prisen gir deg.
Intensjonsavtalen, bindende deler
Hva som skjer. Eksklusivitet, kostnader og fortrolighet binder fra signering.
Hva du blir bedt om. En signatur som binder på bare disse punktene.
Hva du bør ha klart. Advokatens vurdering av hva som binder.
Kjøperens avsluttende undersøkelser
Hva som skjer. Kjøperen gjennomfører due diligence (selskapsgjennomgang) med vekt på faresignaler, gjennom juridiske, finansielle og skattemessige rådgivere.
Hva du blir bedt om. Svar om forhold du kjenner til eller har ansvar for.
Hva du bør ha klart. Dine egne dokumenter.
Forhandling om aksjekjøpsavtalen
Hva som skjer. Garantier, ansvarstak, kravsfrist og utsatt vederlag avklares.
Hva du blir bedt om. Å følge forhandlingene og gi innspill gjennom lead investor.
Hva du bør ha klart. Hvilket ansvar du vil påta deg, og hvordan du mener kjøpesummen skal fordeles.
Signering
Hva som skjer. Avtalen og opplysningsbrevet signeres.
Hva du blir bedt om. Signatur og ofte fullmakt til en selgerrepresentant.
Hva du bør ha klart. Opplysningsbrevet vurdert opp mot garantiene dine.
Vilkår og nødvendige selskapsvedtak
Hva som skjer. Samtykke og frafall av forkjøpsrett innhentes.
Hva du blir bedt om. Eventuelle frafall du må gi, og å stemme over vedtak som krever det.
Hva du bør ha klart. Vedtektene, for å se hvilke regler som fortsatt gjelder.
Gjennomføring
Hva som skjer. Kjøperen betaler, og innføringen i aksjeeierboken gjøres.
Hva du blir bedt om. Overdragelsesdokumenter og oppgjørsopplysninger.
Hva du bør ha klart. Bank- og skatteopplysninger.
Etter gjennomføring
Hva som skjer. Tilbakeholdte penger frigis, earn-out måles og kravsfristen løper.
Hva du blir bedt om. Ingenting før en måledato eller et krav.
Hva du bør ha klart. En kalender med fristene og dokumentene som viser hva som skal skje på hver dato.
Et norsk selskapssalg tar to til fire måneder fra start til signering, og mange tar lenger tid (Chambers Corporate M&A 2026, Norway). Den lengste delen begynner etter gjennomføringen.
Rollen din, og hvor den slutter
Gründerne og lead investor forhandler vilkårene, vanligvis uten at du deltar direkte. Du er verken deres oppdragsgiver eller representant.
Be om samme økonomiske vilkår som flertallet: pris per aksje, forholdsmessig andel av tilbakeholdt vederlag og earn-out, og at hver selger bare svarer for sin del, med et ansvarstak lik eget salgsvederlag, med hensyn til aksjeklassenes rettigheter.
Du kan be om endringer i andre vilkår. Prioriter fordelingen av vederlaget og ansvarsstrukturen før du ber om en annen pris.
Et styremedlem som også selger aksjer, har to roller som kan trekke i ulike retninger. Vervet er personlig, og plikten gjelder overfor selskapet (aksjeloven § 6-12). Aksjeposten er personens egen.
Når en styresak har særlig betydning for styremedlemmet eller en nærstående, og medlemmet har en fremtredende personlig eller økonomisk særinteresse i saken, må vedkommende ikke delta i behandlingen eller avgjørelsen (aksjeloven § 6-27).
Når selskapet inngår avtale med en aksjonær, et styremedlem eller en nærstående, må du kontrollere aksjeloven § 3-8. Hovedterskelen er at selskapets ytelse overstiger 2,5 prosent av balansesummen i siste godkjente regnskap, med alternative beregningsgrunnlag og unntak. Blant unntakene er avtaler som inngår i vanlig virksomhet på vanlige vilkår, og ytelser under NOK 100 000.
Når fremgangsmåten gjelder, innhent styregodkjenning og den påkrevde redegjørelsen og erklæringen, og send dem til aksjonærene og Foretaksregisteret. Artikkelen om styreplikter forklarer styremedlemmets selvstendige plikter og habilitetsregler.
Gjennom hele prosessen må styret unngå å gi enkelte aksjonærer en urimelig fordel på andre aksjonærers eller selskapets bekostning (aksjeloven § 6-28). Loven forhindrer ikke et styremedlem fra å selge. Den regulerer hvem som avgjør hva, og i hvilken rolle.
Hva du blir bedt om å garantere
En garanti er et løfte om et selskap du ikke drev. Det er den delen av handelen som varer lengst.
| Element | Betydning | Hva minoritetsselgeren bør kontrollere |
|---|---|---|
| Eierskap og myndighet | Du eier aksjene, de er uten heftelser, og du kan selge dem. | Kontroller din egen stilling før du garanterer for den. |
| Virksomhetsgarantier | Opplysninger om regnskap, avtaler, skatt og etterlevelse. | Begrens løfter om drift du ikke har ledet. |
| Opplysninger til kjøper | Begrenser garantiene slik avtalen bestemmer. Kjøpers kunnskap kan ha betydning etter § 20. | Forklar risikoen tydelig. At et dokument finnes i datarommet, er ikke nødvendigvis tilstrekkelig. |
| Ansvarstak | Avtalt øvre grense for betaling. | Forhandle om et tak knyttet til ditt vederlag. § 36 gir ingen automatisk grense lik vederlaget. |
| Kravsfrist | Avtalt frist for å varsle krav. | Skilles fra lovens foreldelsesfrist. |
| Fordeling av ansvar | Individuelt eller forholdsmessig ansvar, eller solidaransvar. | Forhandle om individuelle grenser. Ikke regn med at retten fjerner et solidaransvar. |
| Lovbestemte krav | Kjøpsloven, blant annet om mangler (§ 17) og heving (§ 39). | Kontroller hvordan avtalen endrer lovens fravikelige regler. |
Hva kjøperens undersøkelser betyr for garantiene dine
Kjøpsloven § 20 første ledd gjelder mangler kjøperen kjente eller måtte kjenne til ved kjøpet. Andre ledd gjelder det en undersøkelse burde avdekke, også når kjøperen uten rimelig grunn avslår en oppfordring til å undersøke. Det gjelder et unntak ved grov uaktsomhet eller uredelighet fra selgeren. Kontroller den avtalte standarden for opplysninger: At noe er tilgjengelig i datarommet, er ikke nødvendigvis tilstrekkelig.
Kjøperens undersøkelser kan begrense senere krav. Kjøperen tar hensyn til dette i prisen.
Når avtalen bestemmer hvilke krav du kan fremme
Et innenlandsk salg av eksisterende aksjer omfattes av den alminnelige delen av kjøpsloven. I Rt. 2002 s. 1110 brukte Høyesterett lovens regler om krav ved mangler på et kjøp av samtlige aksjer i et AS og hevet kjøpet.
Loven viker for avtalen, etablert praksis og bindende handelsbruk (kjøpsloven § 3). En bestemmelse mellom næringsdrivende som uttømmende regulerer hvilke krav som kan fremmes, erstatter derfor lovens ordning så langt bestemmelsen rekker.
Kjøpsloven § 33 bevarer krav til tross for brudd på undersøkelses- og reklamasjonspliktene i §§ 31 og 32 når selgeren har opptrådt grovt uaktsomt eller i strid med redelighet og god tro. Det er ikke et unntak fra alle deler av § 20. Virkningen av en ansvarsfraskrivelse må også vurderes etter avtaleloven §§ 33 og 36.
Terskelen for å endre en avtale på grunn av senere hendelser er høy. I HR-2025-251-A viste Høyesterett til Norrønafly-dommens krav om kvalifisert urimelighet når kravet bygger på endrede forhold (avsnitt 74).
Retten viste også til Ula-dommen, ND-1990-204: Jo mer profesjonelle partene er, desto høyere er terskelen (avsnitt 77). Samtidig teller styrkeforholdet mellom dem og om én part kunne bestemme vilkårene (avsnitt 78).
Men senere hendelser er ikke det eneste mulige grunnlaget. I den samme saken skyldtes urimeligheten at viktige opplysninger ble holdt tilbake da avtalen ble inngått, til tross for en skjerpet lojalitetsplikt. Høyesterett satte hele forliket til side, selv om partene hadde forhandlet med rådgivere (avsnitt 113 og 117). Også feil ved avtaleinngåelsen kan altså vurderes etter § 36 (avsnitt 70).
Vurderingen avhenger derfor både av hva som gjør avtalen urimelig, hvor profesjonelle partene er og hvordan de sto i forhandlingene. Senere hendelser kan også ha betydning i vurderingen etter § 36. Dommen avgjør ikke virkningen av en klausul som uttømmende bestemmer hvilke krav partene kan fremme. Avsnitt 71 gjelder valget mellom tilgjengelige rettsgrunnlag.
Sperret konto og tilbakeholdt vederlag
Ved en kapitalforhøyelse må innskuddet være betalt før forhøyelsen kan registreres (aksjeloven § 10-9). Ved et vanlig salg av eksisterende aksjer kan partene avtale at en del av kjøpesummen utsettes eller holdes som sikkerhet. Salgsavtalen må fastsette vilkårene. Andre regler for transaksjonen kan fortsatt gjelde.
Norske advokatfirmaer beskriver to måter å holde pengene på. Meglerstandarden for salg av aksjer i et eiendomsselskap plasserer dem på sperret konto i selgerens navn i ett år, helst pantsatt til kjøperen (DLA Piper Norway).
Et annet alternativ er å la en uavhengig tredjepart holde pengene, slik Wikborg Rein omtaler. At kontoen står i en annens navn, beviser ikke i seg selv at pengene er beskyttet ved konkurs. Avklar hvem som eier midlene, hvordan de holdes atskilt, eventuell sikkerhet og kontovilkårene.
Avklar disse punktene i avtalen om sperret oppgjør (escrow), som bestemmer hvem som holder pengene og når de frigis:
- Hvem som holder pengene, og hvilket pant som sikrer kjøperen når kontoen er selgerens.
- En bestemt frigivelsesdato, slik at den som holder pengene, slipper å avgjøre om et skjønnsmessig vilkår er oppfylt.
- Delvis frigivelse etter hvert som forhold avklares, og hvem som får rentene.
- En periode tilpasset fristen for krav. Dette blir svært ofte feil.
- Hvor mye et varslet krav sperrer, og hvilken fremgangsmåte som avgjør kravet.
- Forholdsmessig fordeling på flertallets vilkår.
En norsk advokat kan holde escrow-midler på klientkonto. Klientmidler reguleres av advokatloven § 41 og advokatforskriften, under Advokattilsynets tilsyn. Avtal vilkårene for frigivelse og behandling av tvister. Dette er noe annet enn den sperrede aksjekapitalkontoen som kreves ved tegning, med mindre lovens unntak gjelder.
I det norske private equity-markedet er escrow-ordninger sjeldne. Garanti- og skadesløsholdelsesforsikring er hovedveien til en exit uten gjenstående selgeransvar (Chambers Private Equity 2026, Norway). Dette er institusjonsmarkedet, der salgene gjerne er større enn ved en engleinvestors exit.
Ved mindre selskapssalg må avtalen fortsatt besvare de samme tre spørsmålene: Om noe av prisen holdes tilbake, hvem som holder pengene, og på hvilke vilkår de frigis. Hvis ingen penger er holdt tilbake, avhenger garantiens verdi av om selgeren kan betale når et krav kommer.
Earn-out: betaling som avhenger av senere resultater
En earn-out knytter noe av salgsvederlaget til senere resultater. Ta høyde for usikkerheten når dere avtaler prisen.
I HR-2026-1233-A av 3. juni 2026 brukte Høyesterett vanlige prinsipper for tolkning av kommersielle avtaler, med rom for lojalitetshensyn (avsnitt 33). Førstvoterende opplyste at han ikke kjente tidligere norsk høyesterettspraksis om earn-out-klausuler og lojalitet (avsnitt 37).
Preferanseaksjen ga rett til 19,75 prosent av resultatet etter skatt i to år. I perioden solgte kjøperen to eierposter til sine aksjonærer til 80 prosent av kostpris. Det reduserte earn-out-beløpet med 574 781 kroner (avsnitt 27, 47).
Avtalen krevde at virksomheten skulle drives «slik den har vært drevet frem til dags dato». Retten tolket det som en plikt til å avstå fra ekstraordinære eller uvanlige disposisjoner uten selgerens samtykke (avsnitt 43). Salget var ingen videreføring av normal drift (avsnitt 49).
Den praktiske beskyttelsen for selgeren ligger i bevisbyrden. Lojalitet «kan i seg selv tilsi at kjøper sørger for at innholdet i og bakgrunnen for disposisjoner som avviker fra det vanlige i en earn-out-periode, er godt dokumentert, og at tvil går ut over kjøper» (avsnitt 39).
Salget til nærstående reduserte earn-out-beløpet, og kjøperen satt på bevisene. Kjøperen måtte derfor bevise at prisen var markedsmessig (avsnitt 51).
Retten tolket klausulen i lys av lojalitetsplikten. Den viste til HR-2026-280-A (Isola), avsnitt 52–54: Lojalitetshensyn kan både påvirke avtaletolkningen og gi egne rettigheter og plikter. Det finnes likevel grenser. Lojalitetsplikten kan ikke kreve at en part bryter offentligrettslige eller selskapsrettslige krav eller avtaler med andre (avsnitt 34 og 38).
En annen disposisjon ble godtatt: En verdsettelsesrapport viste 7 prosent, en nedskriving på 10 prosent lå «innenfor en naturlig margin», og kjøperen hadde vist til et tilstrekkelig regnskapsmessig grunnlag (avsnitt 68, 69). Ordinær forvaltning berøres ikke.
Selgeren hadde tapt fullt ut i lagmannsretten og fikk tilkjent 574 781 kroner av et krav på 807 446, med sakskostnader for tre instanser (avsnitt 78).
Norske advokatfirmaer som omtaler dommen, anbefaler konkrete begrensninger fremfor korte, generelle formuleringer. Forhandle om kontroll med disse forholdene:
- Bonus- og godtgjørelsesordninger.
- Regnskapsprinsipper, siden målet er et regnskapstall.
- Finansieringsstruktur, renter og konsernintern gjeld.
- Salg av eiendeler, særlig til nærstående.
- Varslings- og godkjenningsrettigheter ved vesentlige disposisjoner.
- Dokumentasjon fra kjøperen for alt som avviker fra det vanlige.
Dommen ga selgeren tilleggsvederlag, ikke erstatning. Earn-out-beløpet ble beregnet som om det omstridte tapet ikke hadde oppstått (avsnitt 59). Selgerens alternative erstatningskrav ble ikke tillatt fremmet for Høyesterett (avsnitt 13). Skillet har betydning når et krav skal utformes. Avtalen og de konkrete forholdene avgjør hvilke krav som kan fremmes.
En earn-out kan være salgsvederlag eller arbeidsvederlag. Fortsatt ansettelse, personlige prestasjonsvilkår og forholdet mellom pris og aksjeverdi kan påvirke klassifiseringen. Fravær av en arbeidsklausul garanterer ikke kapitalbeskatning. Få klausulen vurdert før signering.
For salgsvederlag skiller skatteloven § 14-2 og Skatte-ABC U-4-2.14 mellom en ubetinget rett og et fremtidig usikkert beløp. Håndbokens generelle regel nevner ikke earn-out. Vår tolkning av ordlyden er at den også dekker en delbetaling som avhenger av fremtidig omsetning. Skattemessig tidfesting følger retten til betaling, ikke bare når pengene kommer. Avklar klassifisering og tidspunkt med rådgiveren din.
Når en overdragelse kombineres med streng regulering av de tidligere eiernes arbeidsforhold, kan noe av det som fremstår som aksjevederlag, omklassifiseres til forskuddsbetaling for arbeid og skattlegges som lønn (Skatte-ABC U-4-6.4). En transaksjonsbonus er arbeidsinntekt som arbeidsgiverselskapet rapporterer med arbeidsgiveravgift, uansett hvem som finansierer den.
Selv uten en skriftlig forpliktelse til å fortsette å arbeide kan deler av betalingen kreve nærmere skattevurdering. Skatte-ABC T-7-4.8.2 ser på tre spørsmål:
- Er det avtalte vederlaget høyere enn selskapets verdi og inntjeningsevne ville tilsi hvis de tidligere eierne sluttet eller kraftig reduserte arbeidsinnsatsen kort tid etterpå?
- Har de tidligere eierne forpliktet seg til å arbeide for virksomheten i en periode?
- Har de avtalt å ikke konkurrere?
Det første spørsmålet har betydning uansett om noe er signert. Håndboken tilføyer at slike bindinger ofte er kamuflert og ikke alltid uttrykkelige, og at myndighetene legger det mest sannsynlige til grunn.
Å utelate forpliktelsene gjør derfor ikke i seg selv en delbetaling som bare avhenger av omsetning eller overskudd, til kapitalgevinst i sin helhet. Håndboken konkluderer ikke for dette tilfellet. Legg den konkrete avtalen frem for en rådgiver, eller be om en bindende forhåndsuttalelse, før den signeres.
Personlige forpliktelser: konkurranseforbud og annet
En begrensning du aksepterer utelukkende som selger, ligger utenfor arbeidsretten. Den reguleres i utgangspunktet av avtaleloven § 38 sammenholdt med § 36. Ingen av bestemmelsene setter en øvre tidsgrense eller en plikt til å betale for begrensningen.
Når du også er ansatt, gjelder arbeidsrettens kapittel for begrensningen i arbeidsforholdet. En konkurranseklausul må være skriftlig, kan ikke gå lenger enn arbeidsgiverens særlige behov for vern og varer høyst ett år etter arbeidsforholdets opphør (arbeidsmiljøloven § 14 A-1).
Arbeidsgiveren må skriftlig opplyse om klausulen vil bli gjort gjeldende (§ 14 A-2), og skylder kompensasjon beregnet som andeler av folketrygdens grunnbeløp, G, som NAV oppdaterer hver 1. mai (§ 14 A-3).
Når selgeren er både investor og ansatt, er klassifiseringen en kjent gråsone. En begrensning i aksjonæravtalen som erstatter en konkurranseklausul i arbeidsforholdet, kan bli omfattet av kapitlet eller vurdert i lys av reglene der.
Begge forståelsene er aktuelle. Det praktiske utgangspunktet er å avgrense klausulen som om kapitlet gjelder: høyst ett år, et reelt behov for vern og kompensasjon etter § 14 A-3 når begrensningen er knyttet til arbeidsforholdet.
Et personlig konkurranseforbud for en minoritetseier som bare er investor, er et særlig utsatt vilkår i salgsavtalen. Du bør forsøke å avvise eller begrense det.
Gjennomføring, oppgjør og frister
Før noen får betalt, må de selskapsrettslige stegene være på plass. Styret samtykker etter aksjeloven § 4-15 og § 4-16, med mindre vedtektene har fjernet kravet. Eventuell forkjøpsrett frafalles dokumentert.
Deretter signerer hver selger, kjøperen betaler, selskapet varsles (§ 4-12), og styret fører straks den nye eieren inn i aksjeeierboken med dato (§ 4-7).
Innhent nødvendige frafall tidlig, og dokumenter når selskapet mottok melding om ervervet. Samtykke regnes som gitt bare hvis erververen ikke har fått melding om avslag innen to måneder etter dette (§ 4-16). Lovens forkjøpsrett bortfaller normalt to måneder etter at selskapet mottok melding om eierskiftet (§ 4-23).
Generalforsamling trengs bare når transaksjonen krever det, med én ukes varsel med mindre alle aksjonærene samtykker (§ 5-10). Overdragelsen rapporteres i aksjonærregisteroppgaven innen 31. januar. Skatt behandles i skatteartikkelen.
Legg dette inn i kalenderen den dagen du signerer:
- Hver dato for frigivelse av tilbakeholdte penger, og hva som utløser delvis frigivelse.
- Hver måledato for earn-out og tallene som skal brukes.
- Kjøperens siste frist for å varsle et garantikrav.
- Foreldelsesdatoene, som følger sine egne frister.
Den alminnelige foreldelsesfristen er tre år (foreldelsesloven § 2). Starttidspunktet avhenger av kravet. For en garanti som omfattes av § 3 nr. 4, løper fristen fra kjøperens varsel om det aktuelle forholdet, men senest fra garantien utløper. Ikke anta at enhver bestemmelse kalt «garanti» omfattes av regelen. Få kravet og ordlyden vurdert.
Når et krav ikke ble gjort gjeldende fordi kreditor manglet nødvendig kunnskap om kravet eller skyldneren, kan § 10 gi en tilleggsfrist. Foreldelse inntrer da tidligst ett år etter at kreditor fikk eller burde ha skaffet seg kunnskapen. Bestemmelsen kan normalt forlenge fristen med høyst ti år til sammen. Det er ikke en generell tiårsfrist fra salget. Ta vare på egne dokumenter og datoer, slik at advokaten kan beregne riktig frist.