
Når investoren skumleser pitchdecket
DocSend måler hvor lenge investorer leser pitchdeck som deles gjennom plattformen. Oppdateringen 10. juni 2024 oppga et gjennomsnitt på 2 minutter og 18 sekunder for uken før. Dette er et datert plattformtall, ikke et oppdatert anslag for alle presentasjoner eller norske engleinvestorer. Gjør derfor innledningen lett å skumme og den viktigste dokumentasjonen lett å finne.
Feil kan få investoren til å slutte å lese eller tvile på selskapet og gründerne. Et diagram som overdriver veksten, kan for eksempel se ut som et forsøk på å skjule de faktiske resultatene.
Grunnene engler oppgir for å takke nei, er konsistente. EBANs undersøkelse av 683 engler i 41 land, gjennomført i 2016 og 2017, fant at høy risiko for å mislykkes og overdreven verdsettelse var de to viktigste grunnene til å ikke investere. Bare 7 prosent nevnte lav forventet avkastning.
Den samme undersøkelsen fant at rundt tre fjerdedeler hadde møtt gründere som ennå ikke var klare for investering. Dette er europeiske tall fra en undersøkelse i 2016–17. Mønsteret er det samme: Leseren ser etter det som kan gå galt, og etter en pris som overser det.
Mange av problemene kan du rette raskt. Gå gjennom presentasjonen før du sender den, og husk at den kan bli videresendt til folk du aldri møter.
Feil på markedssliden
Sliden om én prosent. Et enormt markedstall og en plan om å ta én prosent av det viser ikke hvem som vil kjøpe fra deg. Guy Kawasakis liste over påstandene investorer hører oftest inneholder både analysefirmaets tall og «All we have to do is get 1% of the market» – at alt selskapet trenger, er en liten markedsandel.
Poenget hans er at påstanden undervurderer hvor vanskelig det er å vinne kunder. Beregn heller markedet fra konkrete kjøpere: Avgrens kundegruppen, tell mulige kjøpere, anslå hva hver betaler, og vis hvor mange dere kan nå før pengene fra runden er brukt opp.
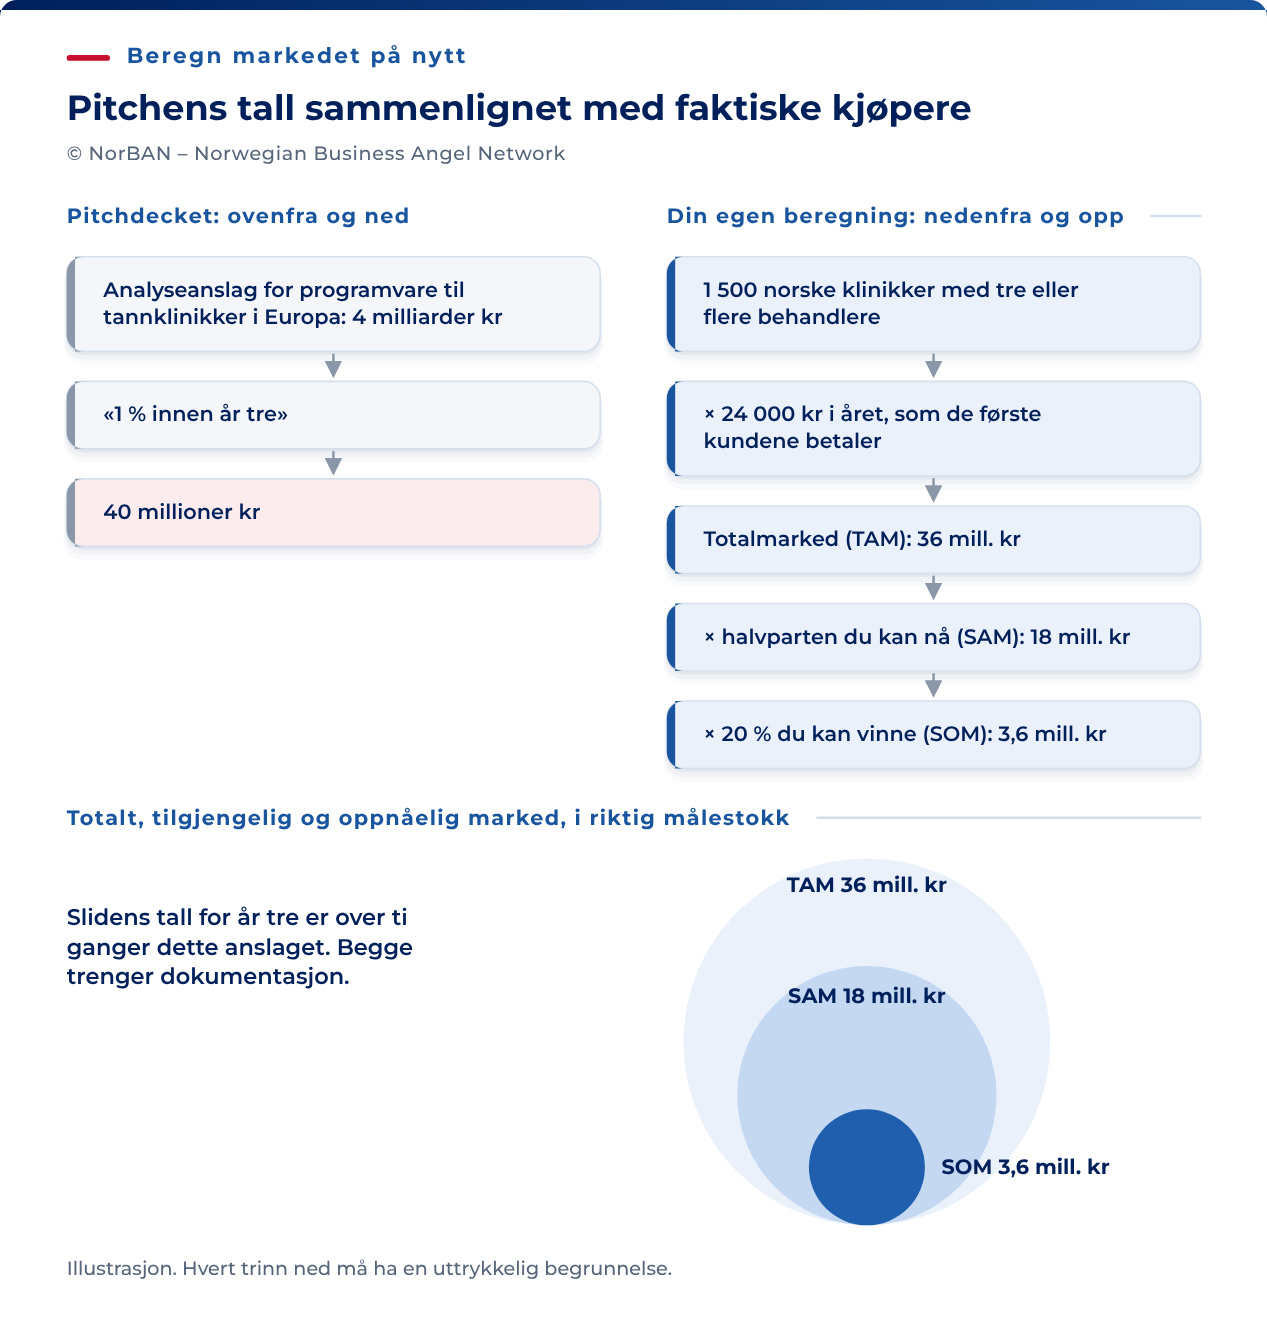
En kundegruppe som er for løst avgrenset. «Små bedrifter i Norden» er vanskelig å bruke i en markedsberegning. Beskriv hvem som kjøper, hvor store selskapene er, hva som utløser behovet, og hvor kjøperne finnes. Da kan du telle dem og vise hvordan du kom frem til anslaget.
Ingen plan for å nå de første kundene. En beregning av markedets størrelse forklarer ikke hvordan dere skal få inntekter. Vis hvem de første hundre kjøperne kan være, og hvordan dere skal nå dem. La markedssliden forklare hvem kunden er, og sliden om markedsfeste vise hva dere faktisk har oppnådd.
Når tallene gir et misvisende bilde
Tall som bare ser fine ut. Påmeldinger, nedlastinger, følgere og samtaler om piloter. Leseren ser etter et tall som innebærer at penger har skiftet hender. Når det mangler, antar leseren at det er en grunn til det. Start med betalende kunder, inntekter og kundebevaring. Plasser resten under, eller utelat det.
Kundestatus og inntekter blandes sammen. En betalt pilot kan være en kunde og gi inntekter. En gratis utprøving, en intensjonsavtale og en ordinær kundeavtale er forskjellige ting. Beskriv statusen presist, og før inntektene etter regnskapsreglene. Skriv for eksempel «tre ordinære betalende kunder, to betalte piloter og fire mulige kunder i dialog». Det sier mer enn et uforklart totalantall på ni kunder.
Avhengigheten av noen få kunder blir oversett. Mye av inntekten kan forsvinne hvis én eller to store kunder slutter. Vis hvor stor andel disse kundene står for, og hva dere gjør for å redusere avhengigheten.
Diagrammer som overdriver veksten. Merk begge aksene, og bruk like tidsintervaller. Et stolpediagram bør normalt begynne på null, fordi lengden på stolpene viser størrelsen på tallene. Et linjediagram kan bruke et snevrere intervall for å vise endringer, men skalaen må være tydelig og fremstillingen redelig. Forklar endringer i skala eller tidsperiode.
For seedpresentasjoner lest på den amerikanske plattformen rapporterer DocSend 80 prosent lengre lesetid på slides om markedsfeste fra selskaper som ikke senere hentet kapital. Sammenhengen forklarer ikke hvorfor investoren brukte lengre tid. Gjør dokumentasjonen tydelig, og spør hva som trenger avklaring. Tidsbruk alene beviser verken interesse eller tvil.
Den samme europeiske undersøkelsen fant bred enighet om at godt markedsfeste reduserer risiko. Vis derfor resultatene nøkternt. Overdrivelser kan svekke tilliten til dokumentasjon som ellers ville talt i deres favør.
Påstandene investorene har hørt før
Noen påstander dukker opp så ofte at investorer lærer mer av valget ditt om å bruke dem enn av selve påstandene. Kawasaki publiserte listen sin i 2006. Den har holdt seg fordi formuleringene ikke har endret seg.
- «Our projections are conservative.» Prognosene våre er forsiktige. Han har aldri sett en gründer nå selv den mest forsiktige prognosen. Si hvilke forutsetninger prognosene bygger på, og la leseren bestemme hva de skal kalles.
- «No one is doing what we're doing.» Ingen gjør det samme som oss. Leseren hører enten at det ikke finnes et marked, eller at du ikke har undersøkt. Navngi alternativene, inkludert å gjøre ingenting.
- «No one can do what we're doing.» Ingen kan gjøre det vi gjør. En stor etablert aktør kan gjøre det meste. Spørsmålet er om den tar seg bryet i tide. Si hvorfor den ikke vil det.
- «Hurry because several other venture capital firms are interested.» Skynd dere, for flere andre venturefond er interessert. Kawasaki anslår at omtrent hundre gründere i verden kan si dette sant. Leseren antar at du er en av de andre. Reell konkurranse om en runde vises i tidsplanen og trenger ingen kunngjøring.
- «We have a proven management team.» Vi har en ledelse med dokumenterte resultater. Dokumentert på hva? Si hva hver person har gjort før som er relevant, og hvor.
- «Patents make our product defensible.» Patenter beskytter produktet vårt mot konkurranse. Nevn dem én gang. En slide som dveler ved dem, signaliserer at forsvaret er juridisk, og at det kommersielle mangler.
- «Key employees are set to join us as soon as we get funded.» Nøkkelpersoner kommer så snart vi får finansiering. Navngitte personer som har sagt ja skriftlig, teller. Alle andre er en ansettelsesplan.
Feil på økonomislidene
Vekst uten forklarte forutsetninger. En rund årlig vekstprosent viser ikke hvordan selskapet skal oppnå veksten. Manuelle inndata er vanlig i en økonomisk modell. Spørsmålet er om prognosen følger av tydelige forutsetninger. Bygg sliden på kundetall, priser, kundefrafall og kostnaden ved å skaffe kunder. Vær klar til å vise hva som skjer når forutsetningene endres.
Bratt vekst uten forklaring. Kurven er flat i to år og stiger bratt i det tredje. Forklar hva som skal skape veksten, hva som endrer seg det året, og hva det vil koste.
Tall som ikke stemmer overens. Presentasjonen oppgir ett inntektstall for år to, modellen et annet og one-pageren et tredje. Da blir det vanskelig å vite hvilke tall som gjelder. Hent tallene fra samme modell, og sett dato på sliden.
Et kapitalbehov som ikke stemmer med planen. Planen koster ett beløp over atten måneder, mens du ber om et annet. Forklar forskjellen, og vis hvordan beløpet du henter, dekker perioden og milepælene. Bruk samme modell som for vekstprognosen. Begrunn også verdsettelsen ut fra det selskapet har oppnådd. For høy verdsettelse var en av de to viktigste grunnene englene i den omtalte undersøkelsen oppga for å takke nei.
Signaler fra team og cap table
Mangler i teamet blir ikke nevnt. Hvis dere er tre tekniske gründere og ingen har salgserfaring, vil investoren trolig spørre om det. Forklar hva dere mangler, og hvordan dere skal dekke behovet. Det viser at dere har vurdert egne svakheter.
Kjente rådgivere skjuler et tynt team. Rådgivernes navn sier lite om hvem som gjør arbeidet. Oppgi hva hver rådgiver bidrar med, og hvor ofte.
En cap table som trenger forklaring. En medgründer som har sluttet og fortsatt eier mye, en tidlig investor med kontroll, konvertible instrumenter eller en ufordelt opsjonspool kan reise spørsmål. Et konvertibelt lån uten verdsettelsestak er ikke i seg selv en feil. Forklar vilkårene og vis utvanningen ved ulike utfall. Løs faktiske problemer før kapitalinnhentingen, og beskriv det som gjenstår og hva dere vil gjøre. Uenigheter mellom gründerne må løses i avtalene, ikke bare forklares bort i presentasjonen.
Utformingen påvirker tilliten
Presentasjonen kan være investorens første prøve på arbeidet ditt. Slurvete fremstilling kan få vedkommende til å lure på om produktet, regnskapet og styreprotokollene behandles på samme måte.
- For mange slides. Hold forhåndsversjonen til de elleve hovedpunktene. Flytt utdypingen til et vedlegg eller datarommet.
- For mye løpende tekst. Lange avsnitt er vanskelige å lese på telefon. Gi hver slide ett tydelig hovedpoeng, med dokumentasjonen under.
- Uklart kapitalbehov. Oppgi hvor mye dere vil hente, på hvilke vilkår og hva pengene skal finansiere.
- En fil som er vanskelig å åpne. Gjør presentasjonen lett tilgjengelig uten krav om en bestemt app.
- Opplysninger som ikke stemmer med resten av materialet. Avstem presentasjonen mot one-pageren, modellen og datarommet. Motstridende opplysninger kan svekke tilliten til hele selskapet.
Sjekk dette før du sender
Gå gjennom kontrollene med presentasjonen åpen, og løs problemene før du sender den.
| Feil | Hva investoren kan lure på | Tiltaket |
|---|---|---|
| Et markedstall fra et analysefirma og en plan om én prosent | Ingen har talt kjøperne. | Beregn markedet fra en avgrenset kundegruppe du kan telle. |
| Et marked beskrevet med adjektiver | Segmentet er udefinert, så planen kan ikke kontrolleres. | Angi kjøpertypen, selskapsstørrelsen, hva som utløser kjøpet og hvor kjøperne finnes. |
| Ingen vei fra markedet til de første kundene | Markedsstrategien finnes ikke. | Si hvem de første hundre kjøperne er, og hvordan hver nås. |
| Påmeldinger og nedlastinger først på sliden om markedsfeste | Ingen penger har skiftet hender. | Start med betalende kunder, inntekter og kundebevaring. |
| Kundekategorier blandes sammen | Kundeantallet er vanskelig å vurdere | Skill mellom ordinære betalende kunder, betalte piloter, gratis utprøving og mulige kunder. Før inntektene etter regnskapsreglene |
| Én eller to kunder fremstilles som fremdrift | Gründeren har ikke sett konsentrasjonsrisikoen. | Vis konsentrasjonen og planen for å redusere den. |
| Et vekstdiagram med uklare skalaer | Diagrammet kan overdrive veksten | Merk akser og tidsperioder. La normalt stolper begynne på null; vis tydelig om linjediagrammet bruker et snevrere intervall |
| «Forsiktige prognoser» og de andre formuleringene på Kawasakis liste | Gründeren følger et manus leseren har hørt før. | Erstatt hver formulering med det konkrete faktumet bak den. |
| Veksttall uten forklarte forutsetninger | Prognosen er vanskelig å vurdere | Vis hvordan kundetall, priser, kundefrafall og kostnader gir prognosen |
| Bratt vekst uten forklaring | Kurven beskriver et ønske. | Vis hva som endrer seg i året kurven snur, og kostnaden. |
| Ulike tall i presentasjon, modell og one-pager | Ingen av tallene er til å stole på. | Én modell, ett sett med tall, datert. |
| Et kapitalbehov som ikke stemmer med planens kostnad | Enten planen eller beløpet er funnet på. | Beregn beløpet fra tiden pengene skal vare, og milepælen. |
| En verdsettelse langt over fasen | Prisen overser risikoen. | Pris runden etter dokumentasjonen, og si hva dokumentasjonen er. |
| En mangel i teamet sliden ikke nevner | Gründerne ser ikke sine egne svakheter. | Angi mangelen og ansettelsesplanen. |
| Kjente rådgivere som skjuler et tynt team | Teamet er tynt. | Si hva hver rådgiver gjør, og hvor ofte. |
| En cap table med uklare eierforhold eller konverteringsvilkår | Eierskap og utvanning må avklares | Forklar vilkårene og beregn utvanningen. Løs faktiske problemer; et lån uten verdsettelsestak er ikke i seg selv feil |
| Førti slides og avsnitt med tekst | Gründeren kan ikke velge hva som betyr noe. | Elleve elementer, én påstand per slide, dokumentasjon under. |
| Uklart kapitalbehov på noen slide | Det finnes ingen beslutning å ta. | Beløp, instrument og hva det finansierer. |
| En påstand datarommet vil motsi | Gründeren er ikke åpen. | Avstem hvert tall i presentasjonen mot modellen og datarommet før utsending. |