
Skriv for den som får meldingen videresendt
Pitchdecket er sjelden det første en investor ser. Det første er en kort e-post, ofte med en oppsummering på én side vedlagt, videresendt av noen som leste den på telefon mellom møter.
Engler deler lovende selskaper med hverandre. En lead investor som liker investeringsmuligheten, vil sende oppsummeringen til folk som kan bli med i runden.
Hver ny leser bestemmer på få sekunder om selskapet fortjener mer tid. Sikt mot et kort møte eller en forespørsel om presentasjonen. Verken e-posten eller one-pageren sikrer selve investeringen.
Et nettverk kan hjelpe relevante investorer med å oppdage selskapet ditt. Oppstartsselskaper som søker investering, kan sende inn selskapet til NorBAN for deling med nettverkets investorer gjennom våre digitale kanaler.
Hver engel som ser selskapet, bestemmer selv om vedkommende vil svare. Teksten må fortsatt overbevise én leser av gangen. De den overbeviser, vil sende den videre.
Investorer snakker også med hverandre. I sitt essay om kapitalinnhenting fra 2013 fremhevet Paul Graham hvordan investorer påvirker hverandres vurderinger. Dette er råd fra hans amerikanske erfaring, ikke en målt regel for norske englerunder. Skriv en oppsummering som en annen investor enkelt kan forklare og dele videre.
Skriv slik at dokumentene gir mening også for den tredje personen som mottar dem. Vedkommende kjenner verken deg eller selskapet og trenger å forstå hovedpoenget raskt.
Innholdet i one-pageren
Punktene nedenfor gir en praktisk struktur for å forklare selskapet til en investor. De gjør det også enklere for investoren å oppsummere selskapet for andre. Kontroller utkastet mot de vanlige feilene i kolonnen til høyre.
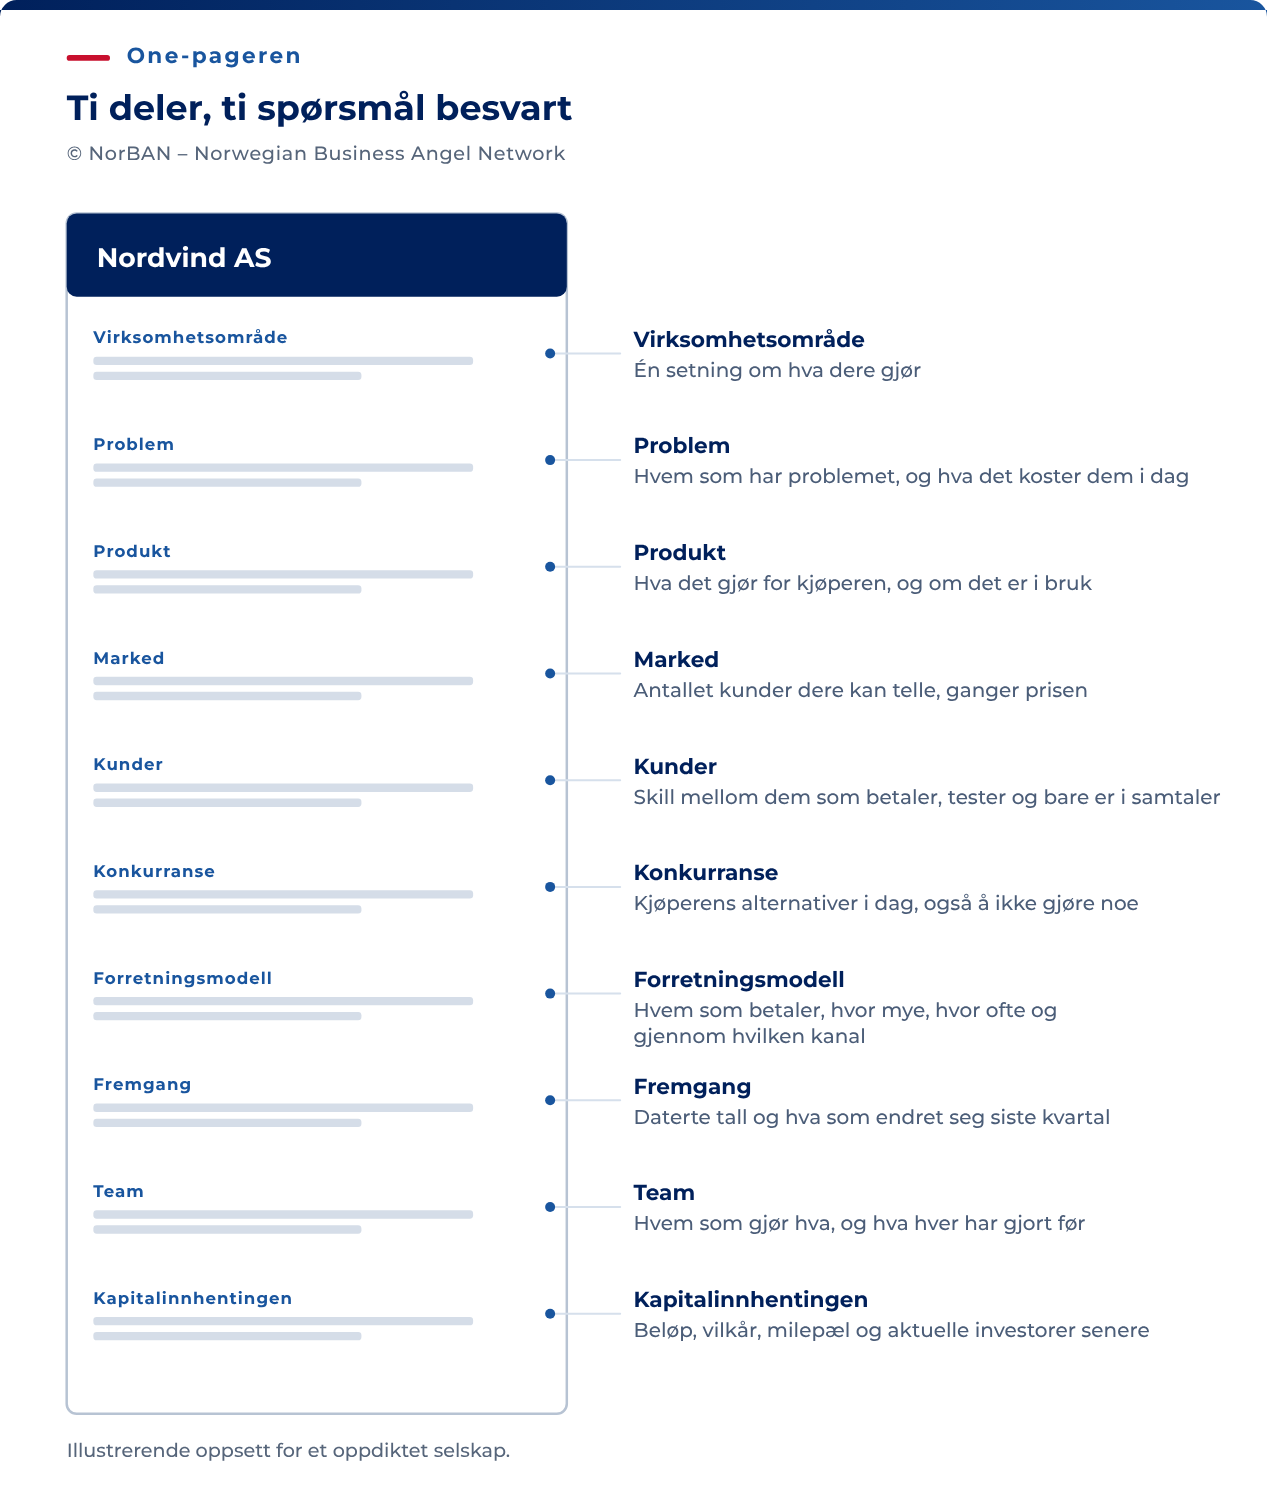
| Felt | Hva det må si | Den vanlige feilen |
|---|---|---|
| Bransje | Sektoren og selskapstypen, med en formulering leseren straks kan plassere. | En kategori oppfunnet for selskapet, som leseren ikke kan plassere. |
| Problem | Hvem som har problemet, og hva det koster dem i dag i penger, tid eller risiko. | Et problem formulert for verden generelt, uten en kjøper. |
| Produkt | Hva dere selger, hva det gjør for kjøperen, og om det er i bruk. | En teknologibeskrivelse der bruken bare er underforstått. |
| Marked | Segmentet du kan telle, beregnet fra antall kjøpere og hva hver betaler. | Et analysefirmas tall for hele bransjen. |
| Kunder | Hvem som har betalt, hvem som er i pilot, og hvem som er i dialog, tydelig atskilt. | Ni «kunder» som er to fakturaer og sju samtaler. |
| Konkurranse | Kjøperens alternativer i dag, inkludert å gjøre ingenting, og hvorfor kjøperen vil velge dere. | «Ingen direkte konkurrenter.» |
| Forretningsmodell | Hvem som betaler, hvor mye, hvor ofte og gjennom hvilken kanal. | Inntekter beskrevet som en plan for senere. |
| Markedsfeste | Daterte tall: inntekter, betalende kunder, kundebevaring og hva som endret seg siste kvartal. | Påmeldinger og følgere står først. |
| Team | Hvem som gjør hva, og hva hver har gjort før som er relevant. | Titler uten historikk bak. |
| Kapitalrunden | Beløpet, instrumentet, milepælen pengene når, og hvem som forventes å finansiere neste runde. | Et beløp og antall måneder pengene varer, uten noe om det som kommer etter. |
Forklar også hvem som kan finansiere neste runde. Ifølge NorBANs publiserte tall har bare omtrent en tredjedel av norske engleinvestorer kapasitet til å investere i senere runder. Gründerne bør derfor regne med å hente inn nye sentrale investorer i hver runde.
Oppgi både milepælen pengene skal finansiere, og hvilken type investor dere vil kunne henvende dere til når den er nådd. Et beløp og antall måneder sier ikke nok om den videre finansieringen.
Hold oppsummeringen på én side. Prioriter det leseren trenger for å vurdere et første møte. Kutt tomme beskrivelser og gjentakelser, og behold tallene som underbygger hovedpoengene.
Skriv en one-pager som tåler å bli videresendt
Gjør siden lett å lese på ulike skjermer. Leseren skal forstå den uten å ha møtt deg eller måtte be om en forklaring.
- Sett den viktigste dokumentasjonen først. Skriv et kontrollerbart faktum under selskapsnavnet: inntekter, en navngitt betalende kunde eller hvor mange kunder dere beholder.
- Bruk tall fremfor adjektiver. «Elleve betalende kunder, NOK 1,4 millioner i inntekter omregnet til årsbasis, ni av de første ti betaler fortsatt etter ett år» er konkret. Oppgi den faktiske situasjonen og datoen, også når tallene er beskjedne. Skill fremtidige mål tydelig fra resultater.
- Bruk samme tall i dokumentene. One-pageren, presentasjonen og modellen skal ha de samme daterte tallene.
- Velg en lett tilgjengelig fil. Gjør den enkel å åpne og lese på telefon. Unngå unødvendig innlogging og krav om bestemt programvare.
- Ta med kontaktopplysningene på siden. Oppgi navn, rolle, telefon og e-post, slik at den som får siden videresendt, kan kontakte deg.
- Skriv for videresending. Utelat sensitive detaljer fra one-pageren. Tilgang til et datarom gir ikke automatisk taushetsplikt. Avtal beskyttelsen før du deler opplysninger som trenger den. Tilgangskontroll og egnede taushetsvilkår kan inngå i de rimelige tiltakene som kreves for å verne forretningshemmeligheter.
E-posten til investoren, linje for linje
La e-posten handle om å få one-pageren lest og avtale et kort møte. Den bør få plass på en telefonskjerm uten rulling. Bruk denne rekkefølgen.
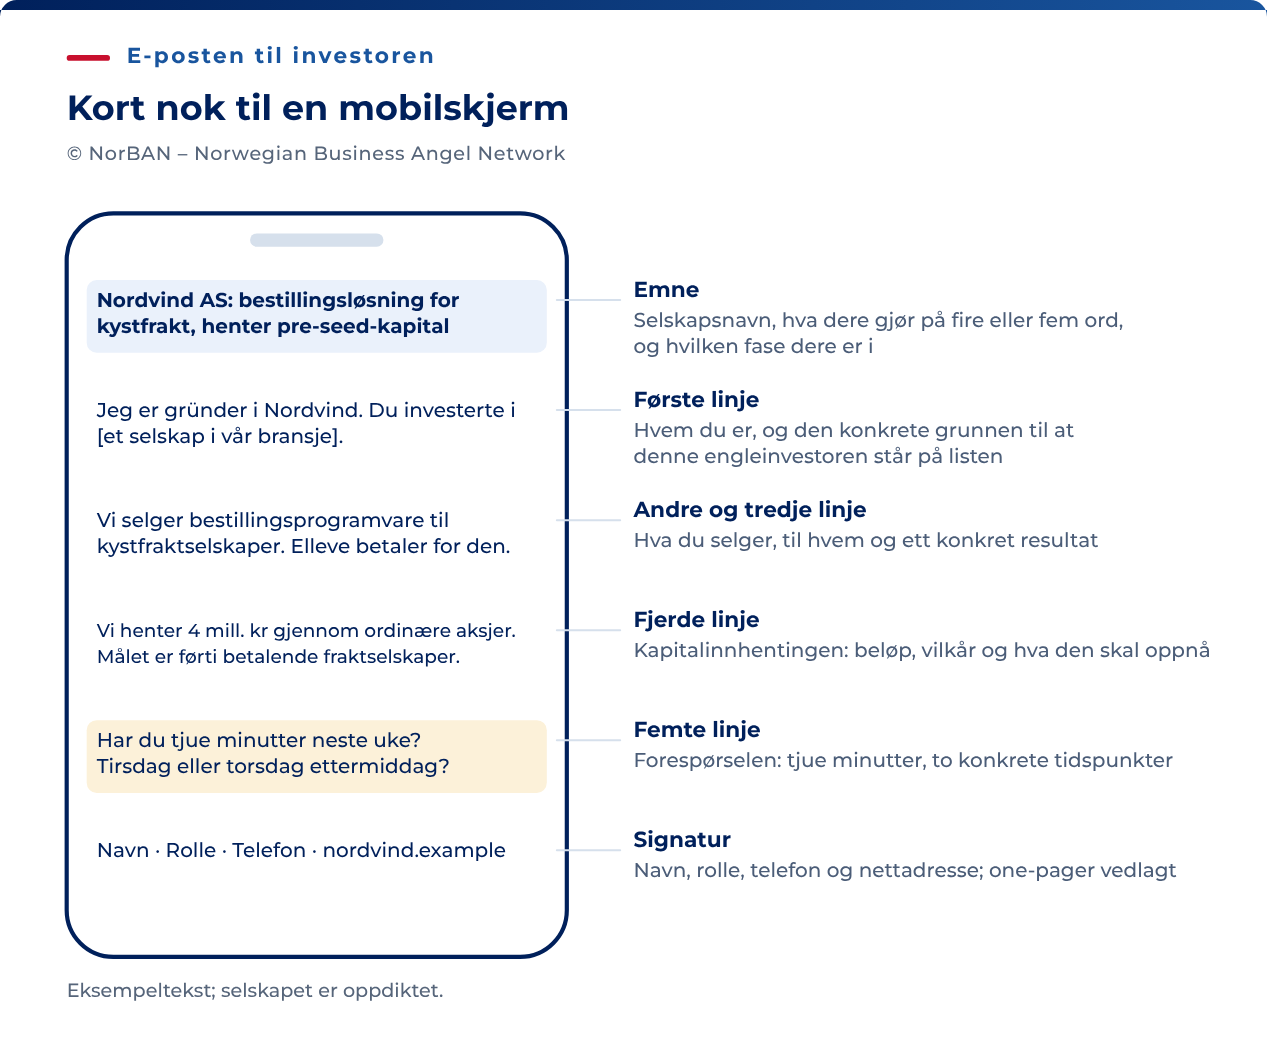
Emnefeltet. Oppgi selskapsnavnet, hva selskapet gjør med fire eller fem ord, og fasen: «bestillingsprogramvare for kystfrakt, henter pre-seed». Gjør det tydelig at dette er en konkret henvendelse, ikke et nyhetsbrev.
Første linje: hvem du er, og hvorfor denne investoren. Oppgi navn og rolle, og forklar hvorfor du kontakter akkurat denne engelen. Vis gjerne til en relevant investering, bransjeerfaring eller en felles kontakt. Begrunnelsen bør være så konkret at meldingen ikke kunne vært sendt uendret til hvem som helst.
Andre og tredje linje: selskapet. Forklar hva dere selger, til hvem, og hva dere har oppnådd. Bruk gjerne de samme to setningene som åpner one-pageren: «Vi selger bestillingsprogramvare til kystfraktoperatører. Elleve operatører betaler for den, og månedsinntektene er doblet siden mars.» Spar den lengre historien til møtet.
Fjerde linje: kapitalrunden. Oppgi beløp, finansieringsform og målet med runden: «Vi henter NOK 4 millioner gjennom ordinære aksjer for å nå førti betalende operatører og en seedrunde ledet av et fond.» Én setning er nok.
Femte linje: forespørselen. Foreslå et kort møte med to mulige tidspunkter, eller spør om du kan sende presentasjonen. «Har du tjue minutter neste uke? Tirsdag eller torsdag ettermiddag passer for meg.» En konkret forespørsel er enklere å svare på enn en generell oppfordring om å ta kontakt.
Avslutningen. Navn, rolle, telefon og selskapets nettadresse, med one-pageren vedlagt eller lenket.
Les den ferdige e-posten på telefon. Tenk at du har tretti sekunder mellom to møter. Flytt de viktigste resultatene og møteforespørselen opp hvis du må rulle for å finne dem.
Introduksjon fra en kontakt eller direkte henvendelse
En relevant introduksjon kan gi investoren en grunn til å lese meldingen. Det amerikanske venturefondet NFX anbefaler introduksjoner gjennom tidlige investorer, rådgivere, venner og kunder. Se dette som et praktisk råd, ikke en garanti for at en introduksjon alltid virker bedre enn en direkte henvendelse.
Det europeiske gründerheftet fra 2013, publisert av EBAN og HBAN, gir samme råd fra englesiden. Start relasjonen tidlig, helst før du trenger penger, og undersøk investorene før du pitcher.
En introduksjon fra en kontakt lar deg korte ned e-posten på tre steder.
- Beskriv kontakten presist på første linje. «Kari, som sitter i styret vårt, foreslo at jeg skrev.» Hvis Kari bare har gitt deg lov til å nevne en samtale fra en konferanse, beskriver du det slik. Ikke overdriv relasjonen.
- Bygg videre på introduksjonen. Når kontakten allerede har forklart hvorfor selskapet kan passe, kan du komme raskere til resultatene.
- Be om en enkel introduksjon. Kontakten kan videresende one-pageren med en egen setning om hvorfor selskapet er relevant.
For en e-post uten introduksjon beholder du rekkefølgen, men jobber mer med åpningslinjen. Uten en kontakt må begrunnelsen vise at du har valgt akkurat denne engelen: porteføljeselskapet du lærte av, foredraget vedkommende holdt, eller sektoren vedkommende arbeidet i. En e-post som kunne gått til hvem som helst, leses som en som gjorde det.
NorBANs digitale kanaler og organiserte møter mellom gründere og investorer kan gjøre selskapet synlig for flere engler samtidig. Hver investor bestemmer selv. Vær forberedt på flere korte samtaler parallelt, og på at investorene diskuterer selskapet med hverandre. Bruk samme oppdaterte one-pager, slik at alle får de samme opplysningene.
Følg opp uten å mase
Manglende svar kan skyldes tidspunktet, stor arbeidsmengde, at selskapet ikke passer, eller manglende interesse. Ikke trekk en sikker konklusjon av taushet. Send en kort og relevant oppfølging, og gå videre hvis investoren fortsatt ikke svarer.
Du kan bruke denne planen med tre meldinger. Hvis investoren ikke svarer, avslutter du oppfølgingen. En senere milepæl kan gi grunn til en ny henvendelse.
- Send e-posten. Hvis en kontakt introduserer deg, venter du til vedkommende har sendt sin først.
- Etter sju til ti dager uten svar sender du en kort oppfølging i samme tråd. To linjer: en konkret oppdatering og forespørselen igjen.
- Etter ytterligere to uker sender du én til, med noe nytt igjen. Stopp deretter.
Ta med noe nytt som er relevant: en kundeavtale, oppdaterte resultater, en investor som har forpliktet seg, eller en nådd milepæl. Det gir leseren mer å vurdere enn «ville bare sjekke om du så e-posten min».
Omtal et investeringstilsagn først når det er reelt. Skill tydelig mellom interesse og en faktisk forpliktelse. En overdrivelse kan skade tilliten hos både mottakeren og investoren du omtaler.
Kontakt flere investorer parallelt. Dette er også Grahams råd: Ikke vent på én investor før du snakker med den neste. Da kan du arbeide videre med andre samtaler mens du venter på svar.
Regnestykket viser hvor mange e-poster det betyr. Start med egne forutsetninger, og regn bakover fra runden.
- Bestem hva runden trenger. Si én lead investor og seks mindre investeringer, altså sju forpliktelser.
- Anta hvor mange førstegangsmøter som gir en forpliktelse. Hvis du antar én av fire, krever sju forpliktelser omtrent tjueåtte førstegangsmøter.
- Anta hvor mange e-poster som gir et første møte. Hvis du antar én av fem, krever tjueåtte møter omtrent hundre og førti e-poster, med og uten introduksjon til sammen.
- Bytt ut de antatte ratene med dine faktiske etter første måned, og regn på nytt.
Bruk først egne forutsetninger, og erstatt dem med faktiske resultater når du har dem. Regnestykket gir et arbeidsanslag for hvor mange investorer du bør kontakte, ikke en garanti for at du får nok tilsagn.
Kontroller e-posten før du sender
Se særlig etter feilene nedenfor. De kan gjøre det vanskeligere å få svar, selv når selskapet ellers passer for investoren.
| Feil | Hva som kan gå galt | Tiltaket |
|---|---|---|
| Masseutsending med alle mottakere synlige | Gründeren skrev til alle og valgte ingen. | Én e-post per engel, med begrunnelse for hvorfor investeringen passer, på første linje. |
| Krav om taushetsavtale før one-pageren | Lesingen blir en forhandling | Lag en oppsummering som tåler videresending. Avtal taushetsplikt før sensitive detaljer deles; et datarom gir ikke dette alene |
| En vag forespørsel | Det finnes ingenting å svare på. | Tjue minutter, to foreslåtte tidspunkt eller en forespørsel om å sende presentasjonen. |
| En påstand one-pageren ikke kan støtte | Alle andre påstander kan være like. | Hold hver linje til det presentasjonen og modellen kan underbygge. |
| Et emnefelt som ser ut som markedsføring | Det er et nyhetsbrev. | Selskapsnavn, hva det gjør, og fasen. |
| En oppfølging som bare «sjekker inn» | Ingenting har skjedd siden forrige e-post. | En konkret oppdatering og forespørselen. |
| «Flere andre investorer er interessert» | Gründeren bruker en formulering leseren har hørt før. | Navngi investorene som har forpliktet seg, eller si ingenting om de andre. |
| En one-pager uten kontaktopplysninger | Den videresendte siden er en blindvei. | Navn, rolle, telefon og e-post på siden. |
| Tall som avviker fra presentasjonen | Ingen av tallene er til å stole på. | Én modell, ett sett med tall, datert. |