
Hva den juridiske gjennomgangen avklarer
For et aksjeselskap, AS, avklarer juridisk due diligence (selskapsgjennomgang) om selskapet eier eiendelene det oppgir, og kan gjennomføre runden som avtalt. Andre funn avdekker forpliktelser som må håndteres i investeringsvilkårene.
Les dokumentene i en fast rekkefølge. Aksjeeierboken sier hvem selskapet anerkjenner som eiere. Kapitalhistorikken i Foretaksregisteret sier hvilke aksjer som juridisk finnes. Protokollene viser om emisjonene og andre beslutninger bak oppføringene ble godkjent slik loven krever. Deretter kommer avtalene, sikkerhetsstillelsene og tvistene.
Mye av første halvdel kan du kontrollere uten hjelp, i offentlige registre, på få minutter. Selskapsopplysninger, styre, signaturrett, registrert kapital, vedtekter, innsendte regnskaper, pant i eiendeler og om en nærståendeavtale noen gang ble meldt inn, er tilgjengelig uten å spørre noen.
Be selskapet om aksjeeierbok, protokoller, avtaler og finansieringsinstrumenter. Advokaten vurderer rettsvirkningene og hvilke feil som kan rettes.
Bruk tabellen om hvor grundig gjennomgangen bør være til å avgjøre hvordan advokat skal involveres. Når du investerer like mye som en lead investor bruker du ekstern advokat på det juridiske området og leser funnene opp mot denne artikkelen. En medinvestor med et lite beløp kontrollerer fortsatt aksjeeierboken, kapitalhistorikken og gründernes forpliktelser selv. Lovgrunnlaget er omtalt i det viktigste om norsk selskapsrett.
Aksjeeierboken
Alle AS skal føre aksjeeierbok. Styret har ansvaret etter aksjeloven § 4-5, og innføringene skal dateres. Be om den først. Innsynsretten gjelder alle og krever ingen begrunnelse.
Etter innsynsforskriften sender selskapet en elektronisk kopi innen tre virkedager, gratis. Selskapet har ikke grunnlag for å avslå en forespørsel som oppfyller kravene. Du får dagens oversikt. Forskriften gir ikke utenforstående tilgang til historikken over eierskap, så den må bygges opp fra protokollene og kapitalhistorikken.
Aksjeeierboken må leses sammen med reglene den bygger på. Etter § 4-2 kan kjøperen normalt utøve aksjonærrettigheter når ervervet er innført, eller når det er meldt og dokumentert uten at en omsetningsbegrensning hindrer det. Bestemmelsen har unntak for utdelinger og rett til nye aksjer. Prioritet mellom konkurrerende kjøpere og vern mot selgerens kreditorer er egne spørsmål etter § 4-13. Hvis flere kjøpere er i god tro, går den retten foran som selskapet først får melding om. Vern mot selgerens kreditorer krever melding fra kjøperen eller selgeren. Innføringen i aksjeeierboken kan skje senere.
| Hva du bør undersøke | Den vanlige mangelen | Regelen |
|---|---|---|
| Alle aksjonærer i cap table har en datert innføring, og antall aksjer stemmer | En overføring ble fullført for flere måneder siden, men aldri innført | Selskapet oppdaterer aksjeeierboken straks ved en fullført overføring, aksjeloven § 4-7 |
| Pant i aksjer er innført med panthaverens navn og dato | En långivers sikkerhet som gründerne glemte å nevne | Aksjepant innføres uten opphold når selskapet har fått melding, aksjeloven § 4-8 |
| Aksjeklassene i aksjeeierboken stemmer med vedtektene | En klasse i aksjeeierboken som vedtektene aldri opprettet | Alle aksjer har like rettigheter med mindre vedtektene oppretter klasser, aksjeloven § 4-1 |
| Antall aksjer ganger pålydende er lik registrert aksjekapital | En runde er innført her, men aldri registrert | Nye aksjer gir rettigheter fra registrering med mindre vedtaket sier noe annet, aksjeloven § 10-11 |
Kontroller mot Skatteetatens aksjonærregister, som alle kan få tilgang til. Det viser eiere, aksjeklasse og antall aksjer per siste 31. desember, slik selskapet rapporterte dem. Ingen av registrene er et rettighetsregister som endelig fastslår eiendomsretten.
Kapitalhistorikken i Foretaksregisteret
Hent firmaattesten og den registrerte historikken fra Brønnøysundregistrene. Alle har innsynsrett i det som er registrert i Foretaksregisteret. Registrerte opplysninger regnes som kjent for tredjeparter. Derfor veier registeret tyngre enn gründernes beskrivelse av de samme forholdene.
Firmaattesten viser registrert aksjekapital, styret, hvem som har signaturrett og prokura, om revisor er registrert, og gjeldende vedtekter. Eierskapet står aldri der, fordi aksjeoverføringer ikke registreres her.
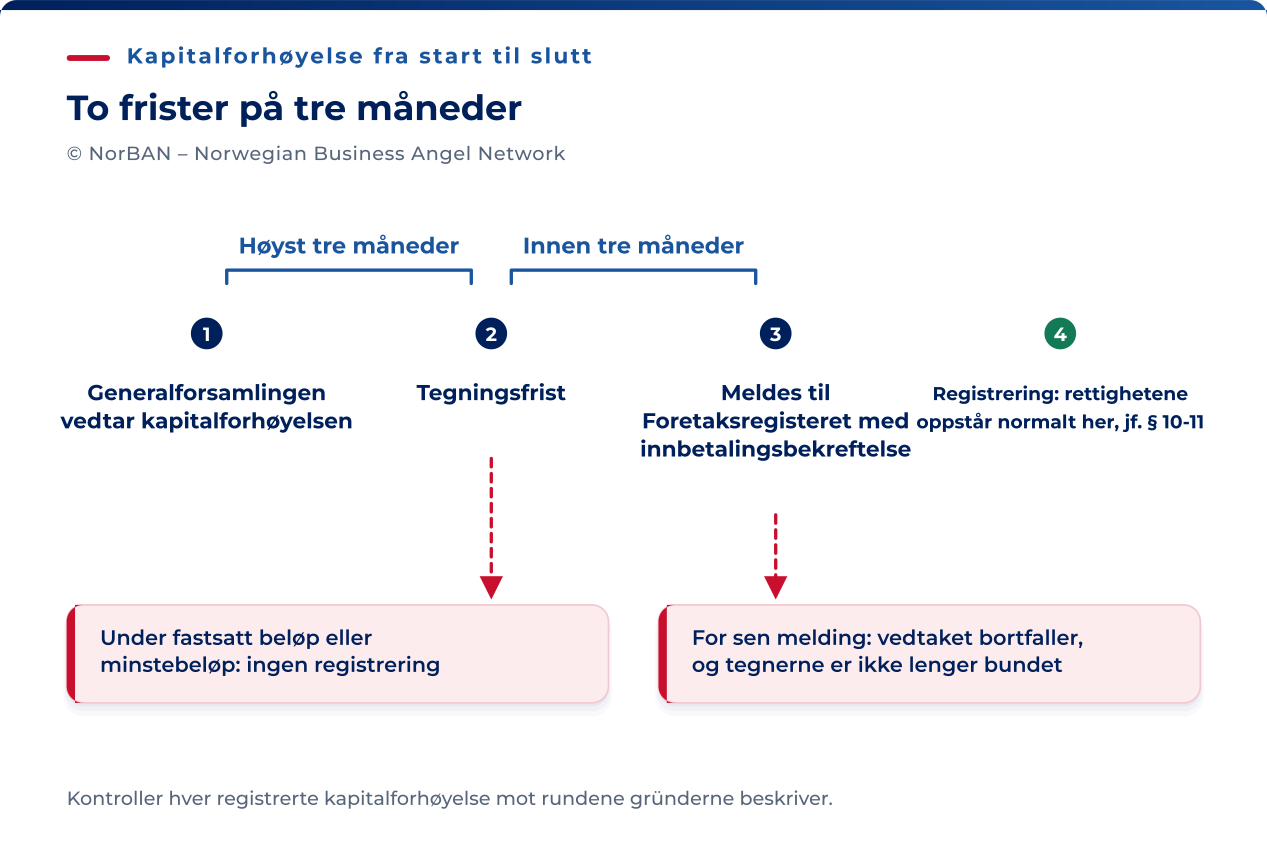
Sammenhold registrerte kapitalforhøyelser med rundene gründerne beskriver. Hver forhøyelse krever generalforsamlingsvedtak, tegning, bekreftet innbetaling og melding. Tidsplanen har to perioder på tre måneder.
| Trinn | Regelen |
|---|---|
| Tegningsfrist | Høyst tre måneder fra generalforsamlingens vedtak, aksjeloven § 10-1 |
| Melding til Foretaksregisteret | Innen tre måneder etter tegningsfristens utløp, med innbetalingsbekreftelse vedlagt, aksjeloven § 10-9 |
| For lav tegning | Registrering er utelukket når bindende tegnet beløp er lavere enn den fastsatte forhøyelsen eller det oppgitte minstebeløpet, aksjeloven § 10-10 |
| Virkning | Nye aksjer gir rettigheter fra registrering med mindre vedtaket sier noe annet. Ordinære aksjonærrettigheter oppstår senest ved registrering, aksjeloven § 10-11 |
| Bortfall | Ved for sen melding bortfaller vedtaket, og tegningene slutter å være bindende, aksjeloven § 10-9 |
For en uregistrert runde kontrollerer du meldingsfristen og om en melding sendt i tide fortsatt er til behandling. Aksjene finnes ennå ikke, men tegnerne er ikke automatisk løst fra forpliktelsene. Hvis vedtaket er bortfalt, må tilbakebetaling vurderes på nytt og en ny emisjon gjennomføres. Hvis gyldig melding fortsatt er mulig, fullfører dere den og avstemmer cap table.
Hvis styret utstedte aksjer med fullmakt, må du bekrefte at fullmakten var registrert før styret traff vedtaket. Konvertible lån, styrefullmakter og tegningsretter er også registrerte opplysninger. Fravær fra registeret er derfor et funn i seg selv.
Sett av tid både til registerets behandling og til selskapets eget arbeid. Brønnøysundregistrene publiserer behandlingsstatus. Et anslag er verken en garantert frist eller en minsteperiode for å rette feil. Ufullstendige meldinger kan ta lengre tid.
Styre- og generalforsamlingsprotokoller
De selskapsrettslige beslutningene skal dokumenteres i protokoller. Be om protokollene fra de siste tre årene, og bruk dem til å følge hva selskapet har vedtatt.
- En emisjon bygger på et generalforsamlingsvedtak eller et styrevedtak med registrert fullmakt.
- En opsjonstildeling bygger på et styrevedtak og fullmakten bak det.
- Et konvertibelt lån bygger på et generalforsamlingsvedtak, meldt uten opphold når lånet er tegnet.
- En nærståendeavtale bygger på styrets godkjenning.
| Dokument | Hva det må vise | Regelen |
|---|---|---|
| Generalforsamlingsprotokoll | Vedtakene som er truffet, signert av møtelederen og minst én annen person generalforsamlingen velger blant deltakerne. Når en eneaksjonær treffer vedtak ved forenklet behandling, signerer styrelederen eller en person generalforsamlingen utpeker | aksjeloven § 5-16, § 5-7a |
| Innkalling | Sendt skriftlig minst én uke før, med angivelse av sakene som skal behandles. En sak utenfor dagsordenen krever alle aksjonærenes samtykke | aksjeloven § 5-10 |
| Styreprotokoll | Styrets behandling, signert etter § 6-29, inkludert unntaket med to underskrivere for møter i styrer med fem eller flere medlemmer og utsending for merknader. Oppbevares i hele selskapets levetid | aksjeloven § 6-29 |
Undersøk beslutninger tatt i chattetråder uten protokoll og protokoller ingen har signert. Skill feilens rettsvirkning fra de praktiske tiltakene som kan brukes til å håndtere den.
Begynn med reglene om å angripe et vedtak. Et generalforsamlingsvedtak kan angripes ved søksmål etter § 5-22. Etter § 5-23 må søksmålet reises innen tre måneder. Deretter blir vedtaket stående.
Tremånedersfristen gjelder ikke når vedtaket ikke kunne vært truffet selv med enstemmighet, manglet samtykke som loven eller vedtektene krever, eller ble truffet uten innkalling eller med vesentlig brudd på innkallingsreglene. For vedtak uten møte løper den ordinære fristen fra protokollen sendes ut.
Retten kan dessuten behandle et søksmål reist innen to år etter utløpet av den ordinære fristen dersom saksøkeren hadde rimelig grunn til fristoversittelsen og gyldighet ville gi et åpenbart urimelig resultat. Begge vilkår må være oppfylt. Dette er en regel om sent søksmål, ikke en fjerde type feil.
I praksis er løsningen å rekonstruere dokumentasjonen og bekrefte vedtaket på nytt. Norsk rett har ingen generell lovregel om etterfølgende godkjenning av mangelfulle selskapsrettslige handlinger. I praksis gjenskaper rådgiverne dokumentasjonen og lar en korrekt innkalt generalforsamling treffe et nytt vedtak med virkning fremover. Det fungerer fordi de fleste feil er saksbehandlingsfeil, og beslutningen kan treffes på nytt gjennom et gyldig vedtak.
Et nytt, lovlig vedtak kan oppnå det ønskede resultatet fremover. Det gjør ikke automatisk tidligere handlinger gyldige, og manglende samtykke kan kreve et eget tiltak. La advokaten identifisere feilen, nødvendige godkjenninger og konsekvensene for aksjer eller betalinger som allerede er gjennomført.
Avtaler som binder selskapet og runden
To dokumenter begrenser en overføring eller emisjon, og de binder forskjellige parter. Vedtektene binder selskapet som selskapsrettslig organ. En aksjonæravtale binder bare avtalepartene, uansett hvordan den er utformet. En samtykkerett, forkjøpsrett eller aksjeklasserettighet som skal binde selskapet, må derfor stå i vedtektene.
Les først vedtektene for omsetningsbegrensninger. Lovens utgangspunkt er at erverv krever styrets samtykke, som regnes som gitt to måneder etter melding, og at de andre aksjonærene har forkjøpsrett ved eierskifte. Begge deler kan endres i vedtektene i begge retninger. De får betydning ved din exit og ved kjøp av eksisterende aksjer ved siden av runden.
Les deretter alle aksjonæravtaler og sideavtaler for samtykkerettigheter ved nyemisjon, fortrinnsrett til nye aksjer og prisbeskyttelse avtalt i en tidligere runde. For hver rettighet må du innhente frafall før gjennomføring, fra alle som har den.
Offentlige innsendte dokumenter gir grunnlag for gjennomgangen av nærståendeavtaler.
Etter aksjeloven § 3-8 må en avtale mellom selskapet og en aksjonær, en aksjonærs morselskap, et styremedlem, daglig leder eller deres nærstående godkjennes av styret når selskapets ytelse overstiger to og en halv prosent av balansesummen i det sist godkjente årsregnskapet.
Avtaler under NOK 100 000 og avtaler i vanlig virksomhet på vanlige vilkår er blant unntakene bestemmelsen oppgir.
Styret må utarbeide en redegjørelse for avtalen og en erklæring om at den er i selskapets interesse, at det er rimelig samsvar mellom verdiene, og at egenkapital og likviditet fortsatt er forsvarlig. Begge skal sendes til alle aksjonærer og Foretaksregisteret.
Manglende innsending for en avtale omfattet av § 3-8 er et funn som må undersøkes. Be om styreprotokoll, redegjørelse og erklæring for konsulentavtale med en gründer, lisensavtale eller leieavtale med en aksjonær. Godkjenning og innsending er separate krav. Manglende innsending beviser ikke i seg selv at styret aldri godkjente avtalen.
Konsekvensen er snevrere enn «ugyldig». Etter § 3-8 binder avtalen ikke selskapet når selskapet beviser at motparten forsto eller burde ha forstått at styret ikke hadde godkjent den. Det som er ytt, skal da tilbakeføres.
La advokaten avklare om godkjenning, innsending eller et annet tiltak er nødvendig. Registrer dokumentasjonen som kreves, og fristen før gjennomføring.
Les til slutt kunde-, leverandør- og leieavtalene for kontrollskifteklausuler. En runde som tar en gründer under halvparten eller et syndikat over en terskel klausulen angir, kan gi motparten en oppsigelsesrett du ikke har tatt høyde for i verdsettelsen.
Sikkerhet, heftelser og aksjonærlån
Sikkerhet i selskapets eiendeler er offentlig. Pant i driftsmidler, varelager, fordringer og kjøretøy, samt leasingavtaler, finnes i Løsøreregisteret, der du kan søke på organisasjonsnummer.
Pant i aksjene er ikke offentlig. Aksjepant er tillatt med mindre vedtektene utelukker det. Det får rettsvern mot tredjeparter når selskapet mottar melding, etter aksjeloven § 4-8 og panteloven § 4-2a. Konkurrerende panteretter får prioritet etter når selskapet fikk melding om dem.
Når vedtektene har en samtykke- eller forkjøpsrettsklausul, er en panthaver som realiserer pantet, bundet av den. En långiver med gründeraksjer som sikkerhet slipper derfor ikke unna omsetningsreglene ved å realisere pantet. Regelen er annerledes når selskapets vedtekter bestemmer at aksjene registreres i en verdipapirsentral etter § 4-4. Da følger rettsvernet av registrering der.
Garantier selskapet har gitt, og personlige garantier gründerne har gitt for gjelden, finnes bare i lånedokumentene og protokollene. Hvis en gründer vil at runden skal frigjøre en personlig garanti for kassekreditten, må forespørselen håndteres i vilkårene.
Lån og sikkerhet fra selskapet til en aksjonær eller nærstående er begrenset. Etter aksjeloven § 8-7 er de bare tillatt innenfor midlene selskapet kunne delt ut som utbytte, og bare mot betryggende sikkerhet for tilbakebetaling. Det finnes unntak for kreditt i vanlig virksomhet, konsernselskaper og ansatte aksjonærer som eier fem prosent eller mindre.
Et lån utenfor grensene er ugyldig, skal tilbakebetales straks og gir ansvar for den som godkjente det. Separat blir lån til personlige aksjonærer skattlagt som utbytte hos aksjonæren. «Jeg lånte det av mitt eget selskap» er derfor et funn på to punkter.
Tvister, tillatelser og etterlevelse
Be om disse fire punktene fra starten. De kan undersøkes uavhengig av resten av det juridiske arbeidet, og problemer kan bli dyre å løse etter gjennomføring.
- Tvister. Pågående og varslede krav tre år tilbake, med advokatens skriftlige vurdering og tilsvarende avsetning i regnskapet. En tvist beskrevet som prinsipielt løst er fortsatt en tvist.
- Lisenser og tillatelser. Det virksomheten trenger for å drive, i driftsselskapets navn og som fortsatt er gyldige.
- Personvern. Be om protokoll over behandlingsaktiviteter og nødvendige databehandleravtaler. Unntaket ved færre enn 250 ansatte er snevert og knyttet til den enkelte aktiviteten. Størrelse alene fjerner ikke plikten. Kontroller protokollen mot produktet og driften.
- Reelle rettighetshavere. Alle AS skal registrere reelle rettighetshavere, også når ingen er identifisert, innen 14 dager etter registrering og etter endringer. Daglig tvangsmulkt uten øvre grense løper til opplysningene er sendt inn.
Registeret over reelle rettighetshavere er et register du ikke kan søke i. Tilgangen er begrenset til rapporteringspliktige som gjennomfører kundetiltak, offentlige myndigheter, medier, sivilsamfunnsorganisasjoner og høyere utdanningsinstitusjoner. Be derfor selskapet om innsendingskvitteringen, og sammenhold den med cap table.
En reell rettighetshaver er en fysisk person som eier mer enn en fjerdedel av aksjene eller stemmene, kan utpeke eller avsette mer enn halve styret eller kontrollerer selskapet på annen måte, blant annet gjennom veto eller rett til å utpeke styremedlemmer i en aksjonæravtale.
En aksjonæravtale det ikke er opplyst om, og en registrering som viser ingen rettighetshavere, er to funn som hører sammen. En investor som passerer en fjerdedel i runden, gjør en oppdatering innen 14 dager til et punkt på gjennomføringssjekklisten.
Feil som kan rettes, og feil som ikke kan det
Det meste gjennomgangen avdekker, kan rettes før gjennomføring, innenfor en tidsplan loven setter. Sorter funnene med tabellen, og ta retting som må være fullført før pengene overføres, inn som gjennomføringsvilkår.
| Funn | Hva dere gjør | Tid |
|---|---|---|
| Emisjon vedtatt, meldefristen er åpen | Meld med bekreftelse på innskuddet. Forhøyelsen gjelder fra registrering (§ 10-9). | Sjekk registerets saksbehandlingstid. |
| Meldefristen for emisjonen er utløpt | Vedtaket faller bort, og tegnerne er ikke lenger bundet. Gjennomfør nødvendige trinn på nytt fra et nytt vedtak (§ 10-9). | Beregn tid til lovlig innkalling, tegning, betaling og registrering. |
| Styrefullmakt brukt før registrering | Registrer fullmakten før et nytt emisjonsvedtak (§ 10-16). | To registreringstrinn. |
| Frist for melding eller gjennomføring av kapitalnedsettelse er oversittet | Vurder saken på nytt og treff nytt vedtak etter bortfall. Første melding: to måneder. Gjennomføring: ett år (§ 12-4, § 12-6). | Påkrevd kreditorvarsel legger til seks uker. |
| Mangelfullt generalforsamlingsvedtak eldre enn tre måneder | Kontroller unntakene og vilkårene for senere søksmål etter § 5-23. | Få råd før dere bygger videre på vedtaket. |
| Chatvedtak eller usignert protokoll innen tre måneder | Gjenopprett dokumentasjonen og vurder et nytt gyldig vedtak. Manglende lovpålagte samtykker må håndteres særskilt. | Avhenger av feilen og innkallingsreglene. |
| Overdragelse mangler i aksjeeierboken | Kontroller ervervet og vilkårene for innføring. Før inn uten opphold (§ 4-7). | Avklar utestående rettigheter først. |
| Avtale med nærstående mangler godkjenning | Undersøk om § 3-8 gjelder. Sørg for påkrevd godkjenning, redegjørelse, erklæring og meldinger, eller vurder avslutning. | Arbeid for styret og revisor samt innsending. |
| Avtalt samtykke eller forkjøpsrett | Innhent nødvendige samtykker eller frafall fra berørte rettighetshavere. | Avhenger av rettighetshaverne. |
| Reelle rettighetshavere er ikke registrert | Registrer. Tvangsmulkt kan ilegges etter § 9. | Snarest gjennom Altinn. |
| Ugyldig fravalg av revisjon | Innkall til generalforsamling for å velge revisor og registrer valget (§ 7-6). | Innkalling og melding. |
| Forsinket årsregnskap | Send inn og håndter forsinkelsesgebyr etter § 8-3. Ettergivelse har egne vilkår. | Snarest. |
| Opsjons- eller aksjeløfte som ikke er oppfylt | Avklar forpliktelsen. Sørg for lovlig levering eller en avtale om bortfall. | Før gjennomføring. Ensidig tilbaketrekking kan være avtalebrudd. |
Radene som stanser prosessen, er dem som ikke kan repareres og som endrer det du vil kjøpe: en bortfalt runde gründerne fortsatt teller med, eller et vedtak med en feil etter § 5-23 som ikke kan rettes ved å bekrefte vedtaket på nytt. Svar med å takke nei til investeringen eller tilby vilkår basert på en gjenoppbygd cap table.
Håndter resten gjennom gjennomføringsvilkår, garantier eller informasjonen som brukes til å forhandle pris og vilkår. Hvor mye du gjør selv, avhenger av rollen din i runden.
- En medinvestor henter aksjeeierbok og firmaattest, kontrollerer at antall aksjer stemmer med registrert kapital og leser advokatrapporten med rettingstabellen ved siden av.
- Lead investor engasjerer advokat ved en investering av denne størrelsen, har ansvar for funnlisten og avgjør hvilke rettinger som skal være gjennomføringsvilkår.
- En engel med sektorfokus leser kunde- og leverandøravtalene for kontrollskifte og eksklusivitet, og vurderer de kommersielle følgene ut fra sin bransjekunnskap.
- Et syndikat avtaler før forespørselen sendes, hvem som instruerer advokaten og har ansvar for rettingslisten. Da rettes hver feil én gang, og gjennomføringssjekklisten har én ansvarlig.