
Funnlisten når du skal bestemme deg
Før forhandlingen sorterer du funnene fra due diligence (selskapsgjennomgang) etter virkningen på investeringen. Samle funnene fra de fire delene av gjennomgangen i oppfølgingsoversikten fra artikkelen med sjekklisten. Registrer den økonomiske konsekvensen av hvert funn og hvor sikker dokumentasjonen er.
Del så listen i to. Noen funn endrer selskapets verdi, for eksempel en salgsprognose der bare halvparten av inntektene i modellen kan underbygges, eller en kunde som står for en tredel av inntektene. Andre endrer risikoen ved selve transaksjonen, som en runde som aldri ble registrert, en rettighetsoverdragelse som aldri ble signert, eller restanser det ikke er avsatt for.
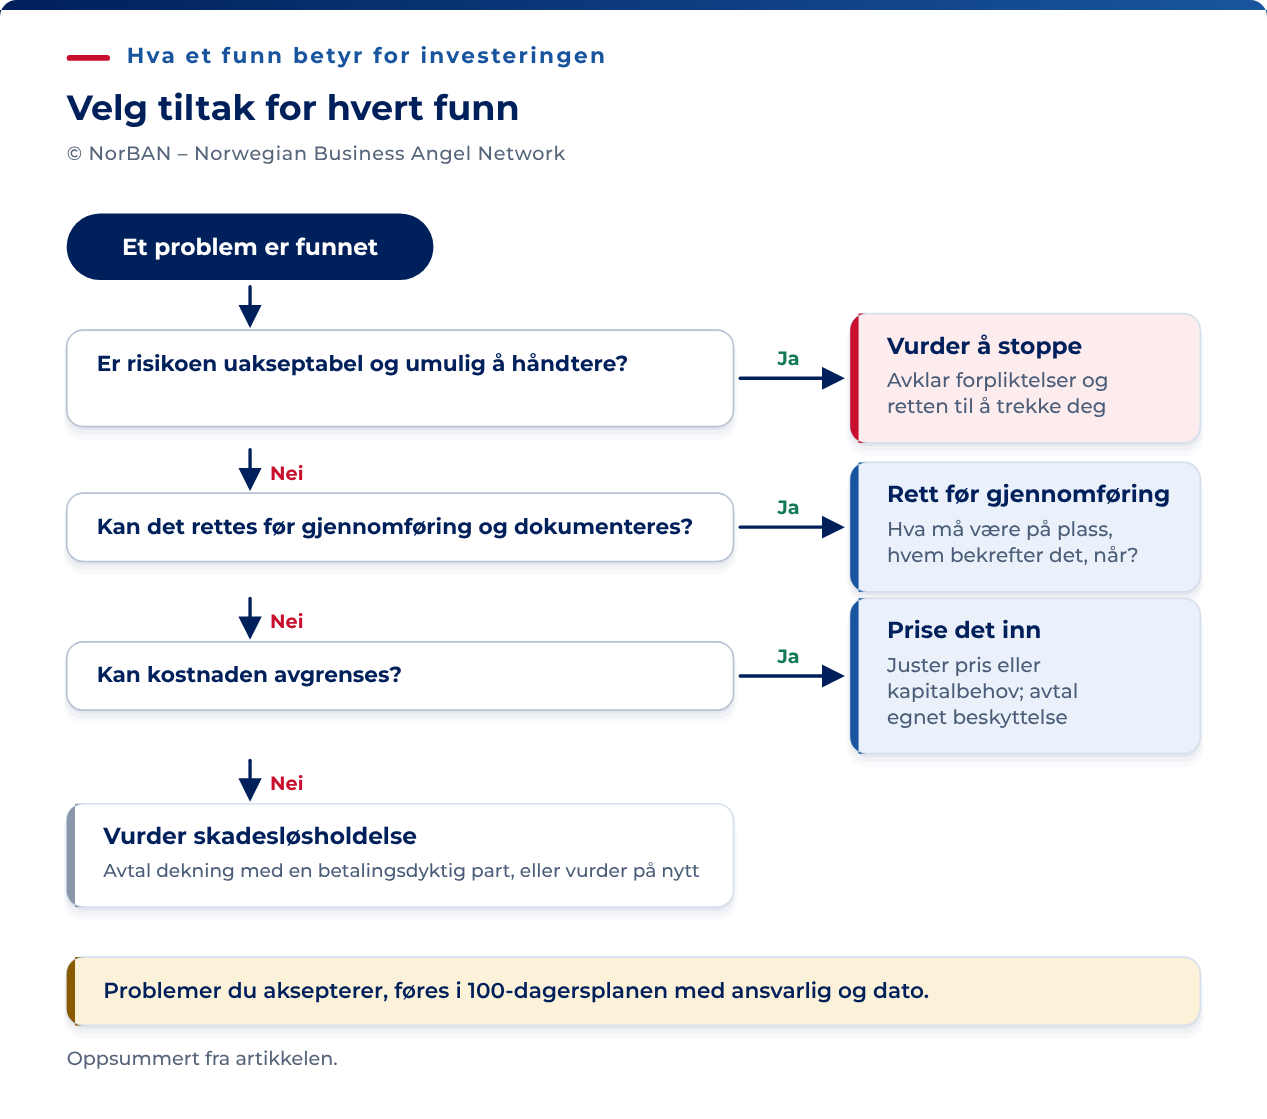
La den første gruppen få betydning for prisen. For den andre må dere avtale retting før gjennomføring eller uttrykkelig fordele risikoen som gjenstår. Registrer hvert funn som akseptert, priset inn, et vilkår for gjennomføring eller en grunn til å stoppe transaksjonen.
Fra funn til tiltak
Sorter listen med denne tabellen før du snakker med gründerne. Da får de et forslag til løsning sammen med hvert punkt. Presiser hvilken dokumentasjon du vil kreve før du godtar at et tiltak er fullført.
| Funn | Vanlig tiltak | Hva du bør kreve |
|---|---|---|
| En kapitalforhøyelse som er vedtatt, men aldri registrert, eller en runde som fortsatt regnes med etter at meldingsfristen er utløpt | Vilkår for gjennomføring: registrering før gjennomføring, eller en ny prosess fra et nytt vedtak. Etter aksjeloven § 10-9 bortfaller vedtaket når fristen oversittes. | En oppdatert firmaattest som viser den registrerte kapitalen verdsettelsen bygger på. |
| En opsjon eller aksje som er lovet skriftlig, men aldri vedtatt | Vilkår for gjennomføring: tildelt og dokumentert, eller trukket tilbake skriftlig. | At hvert løfte inngår i det fullt utvannede aksjeantallet verdsettelsen bygger på. |
| En manglende overdragelse i rettighetskjeden | Vilkår for gjennomføring: Bidragsyteren signerer en bekreftende rettighetsoverdragelse og leverer kildekoden. | Personens signatur. Hvis bidragsyteren ikke kan nås, blir det et prisspørsmål eller en grunn til å stoppe. |
| En kunde som står for en stor del av inntektene, eller en avtale med kontrollskifteklausul som runden utløser | Tas hensyn til i prisen, med garanti for at avtalen gjelder, og at alle nødvendige samtykker etter klausulen er gitt. | Skriftlig samtykke før gjennomføring. |
| Restanser for skatt, merverdiavgift eller lønnsrelaterte forpliktelser | Vilkår for gjennomføring: oppgjør, med skatteattest datert nær gjennomføringen og garanti for situasjonen på denne datoen. | Selve attesten i gjennomføringsdokumentasjonen. |
| Pengene tar slutt før milepælen runden skal nå | Tas hensyn til gjennom rundestørrelsen eller verdien før investering. | En plan for bruk av kapitalen knyttet til milepælen, slik at mangelen er synlig i avtalen. |
| Et registrert pant, en garanti eller et tilskuddsvilkår som runden ville bryte | Vilkår for gjennomføring: frigitt, frafalt eller reforhandlet. Ellers særskilt skadesløsholdelse fra aksjeeierne. | Skriftlig frigivelse eller frafall fra kreditor eller finansiør. |
| En tvist eller et krav gründerne opplyste om sent | Tas hensyn til i prisen hvis kostnaden kan avgrenses. Særskilt skadesløsholdelse hvis den ikke kan det. Grunn til å stoppe hvis forholdet ble holdt tilbake til du fant det. | All korrespondanse. |
Funn merket som akseptert legges til de første hundre dagene, med ansvarlig og dato. Ingen umiddelbar justering trengs, men registrer dem så det avtalte arbeidet ikke blir glemt.
Når et funn endrer prisen
Et funn påvirker prisen når det endrer selskapets verdi uten å rokke ved grunnlaget for transaksjonen. Regn på nytt med utgangspunkt i den opprinnelige verdsettelsen før investering. Bygget prisen på et inntektstall, setter du inn det avstemte tallet og bruker samme metode for å få en ny verdi. Bygget den på en milepæl, må milepælen flyttes eller runden økes.
En lavere pris retter ikke opp uklare eierforhold. Med et fast investeringsbeløp gir en lavere verdsettelse før ny kapital en større eierandel, men selskapet kan fortsatt mangle rettigheter til sin viktigste eiendel. Gjør retting av mangelen til et vilkår for gjennomføring.
Jo senere du foreslår en ny pris, desto mer velvilje koster det. Noen gründere vil trekke seg. Send funnet og tallet sammen, skriftlig.
Ingen pris løser et funn som gjelder manglende redelighet. Hvis dokumentene motsier gründerens fremstilling, bør du ikke investere. Alle garantiene du kunne fått, ville kommet fra den samme personen.
Vilkår for gjennomføring
Et gjennomføringsvilkår fungerer når det angir tilstanden som skal oppnås, hvem som bekrefter den, datoen og hva som skjer hvis fristen passeres. «Ryddet opp i cap table» sier ikke hva som må dokumenteres. «Kapitalforhøyelsen vedtatt 3. juni er registrert i Foretaksregisteret, dokumentert med oppdatert firmaattest» kan bekreftes.
I norsk transaksjonspraksis bortfaller avtalen hvis vilkårene ikke er oppfylt eller frafalt innen gjennomføring. Parten vilkåret beskytter, kan frafalle det eller tre ut uten ansvar, med mindre motparten har brutt en forpliktelse. Begge parter forutsettes å arbeide lojalt for å oppfylle vilkårene.
Tiltakene som hører hjemme her, kan fullføres mellom signering og gjennomføring, og hvert tiltak bekreftes med et dokument.
- Registrere en tidligere kapitalforhøyelse mens meldingsfristen etter aksjeloven § 10-9 fortsatt løper.
- Holde et korrekt innkalt møte som bekrefter en beslutning tatt uformelt.
- Signere manglende rettighetsoverdragelser fra ansatte, oppdragstakere og gründere, og levere kildekoden.
- Gjøre opp skatte- og avgiftsrestanser og innhente attesten.
- Innhente skriftlige frafall av samtykke- og fortrinnsrettigheter fra alle eksisterende aksjeeiere runden berører.
- Frigi pant og garantier, og innhente skriftlige samtykker etter kontrollskifteklausuler.
Kontroller om hvert tiltak kan fullføres innen tiden dere har. Et vilkår som ikke kan oppfylles, utsetter bare beslutningen om å takke nei.
En bortfalt runde må startes på nytt med en generalforsamling. En universitetslisens reforhandles etter institusjonens tidsplan, og en medgründer som har sluttet, vet at runden avhenger av signaturen. Ta hensyn til forsinkelsen i prisen, og sett en absolutt siste frist.
Holde tilbake en del av pengene
Deponering og tilbakehold begrenses av hvordan en emisjon fungerer. Etter aksjeloven § 10-9 kan forhøyelsen ikke registreres før hele innskuddet er mottatt og bekreftet. Vedtaket etter § 10-1 angir betalingsfristen. En ubetalt transje blir aldri registrert.
Tilbakehold innenfor en aksjetegning må derfor enten være en separat, senere kapitalforhøyelse eller en avtalemekanisme utenfor aksjekapitalen. Ved kjøp av eksisterende aksjer kan kjøper og selger fritt deponere en del av prisen, siden ingen selskapsrettslig handling avhenger av betalingen.
Ved en engleinvestering kan du vurdere tre måter å knytte finansieringen til fremdrift på:
- En utsatt transje: Selskapet vedtar en ny kapitalforhøyelse når en milepæl er nådd.
- Frigivelse ved en milepæl: Runden gjennomføres i to deler på samme vilkår.
- En prisjustering: Prisen ved den andre gjennomføringen endres ut fra et avtalt tall.
Hver løsning krever en ny generalforsamling og registermelding.
Garantier, opplysninger og skadesløsholdelse
En garanti er en erklæring om et faktisk forhold i selskapet, gitt av en navngitt part. Hvis erklæringen viser seg å være uriktig, kan du gjøre gjeldende kravene dere har avtalt. Forhandle garantiene i tegningsavtalen. Bruk funnene fra due diligence til å avgjøre hvilke forhold som trenger denne beskyttelsen.
For venturekapitalrunder beskriver norske fagmiljøer en garantikatalog som vokser med selskapets modenhet, men som vanligvis er mindre omfattende enn i amerikansk praksis. I englefasen gjelder gründergarantiene seks forhold: eierskap til immaterielle rettigheter, ingen tredjepartskrav, betalt skatt og merverdiavgift, gyldige avtaler, ingen tvister og fullstendige opplysninger.
Hvordan opplysninger påvirker dekningen, avhenger av avtalen. Undersøk definisjonen av tilstrekkelig opplyste forhold, den avtalte dokumentasjonen fra datarommet og eventuelle forbehold knyttet til kunnskap. Et funn er ikke automatisk unntatt bare fordi investoren oppdaget det. Samtidig kan kjente forhold falle utenfor dekningen etter avtalte vilkår eller aktuelle kjøpsrettslige regler. Dokumenter hvordan hvert vesentlig funn behandles.
Et kjent problem kan kreve særskilt skadesløsholdelse: et løfte om å dekke tapet knyttet til det navngitte forholdet hvis det koster selskapet penger, uansett hva som var opplyst. Det omtvistede kravet, restansene og lisensen som kan være brutt, må beskrives hver for seg i avtalen, med beløp eller beregningsmåte.
Begrensningene i en garanti er like viktige som selve erklæringen. Forhandle hver av dem i lys av runden:
- Ansvarstak: høyeste samlede ansvar.
- Minsteterskel for enkeltkrav: utelukker enkeltkrav som er for små.
- Samlet terskel: verdien kravene samlet må nå før noe kan kreves.
- Ansvarsperiode: hvor lenge etter gjennomføring et krav kan fremmes.
Se særlig på hvem som gir garantiene. I norske englerunder bes gründerne ofte om personlige garantier. De britiske modelldokumentene gikk i februar 2025 over til selskapet som eneste garantigiver.
En garanti fra selskapet til en aksjetegner møter aksjelovens regler. En verdioverføring fra selskapet til en aksjeeier i egenskap av å være aksjeeier er en utdeling. Den er bare lovlig gjennom fremgangsmåtene i aksjeloven § 3-6. En utbetaling som ikke passer inn i noen av dem, er ulovlig og skal tilbakeføres etter § 3-7.
Selskapet kan lovlig gi en garanti. Problemet oppstår ved brudd, når selskapet må betale en aksjeeier. En skadesløsholdelse, et rent løfte om betaling ved definerte hendelser, er en mer direkte verdioverføring og vanskeligere å forsvare. Et ansvarstak begrenser beløpet, men endrer ikke den rettslige karakteren.
En kompensasjonsrett gitt bare til den nye investoren kan også bryte likhetsgrunnsetningen i § 4-1. Hvis ordningen innebærer at selskapet stiller midler til investorens rådighet i forbindelse med aksjetegningen, er det finansiell bistand etter § 8-10. Det er bare lovlig innenfor rammen for utdeling etter § 8-1 og med fremgangsmåten i § 8-10.
Fremgangsmåten krever kredittvurdering og styrets redegjørelse, generalforsamlingens godkjenning med to tredels flertall før bistanden gis, og innsending til Foretaksregisteret på forhånd.
Det finnes to mulige tolkninger av når reglene kommer til anvendelse. Etter den ene er en selskapsgaranti en vanlig avtaleerklæring, og utdelingsreglene får betydning først ved brudd og utbetaling. Etter den andre er et løfte om verdi tilbake til en aksjetegner finansiell bistand allerede fra starten.
Kildene som er gjennomgått, avklarer ikke den konkrete strukturen. La en rådgiver med selskapsrettslig kompetanse vurdere den før du støtter deg på den. En bindende forhåndsuttalelse om skatt avgjør ikke selskapsrettslig gyldighet. I praksis skjer kompensasjonen på aksjeeiernivå, slik at verdien holdes utenfor selskapets kapital. Derfor er gründerne garantigivere.
Hva en garanti er verdt i praksis
En garanti fra gründere er et krav mot personer som har lite omsettelige aksjer og mottar lønn. Å håndheve den betyr å saksøke menneskene selskapet avhenger av, for eiendeler som i hovedsak består av aksjer i det samme selskapet. Om en bestemt garanti kan håndheves mot en bestemt person, må en juridisk rådgiver vurdere ut fra de konkrete forholdene.
Norsk praksis bruker kompensasjonsaksjer som løsning. Ved et brudd utsteder selskapet flere aksjer til deg, slik at du får tilbake eierandelen du ville hatt dersom de garanterte forholdene hadde vært riktige. Gründerne betaler ikke kontanter, men blir utvannet.
Norske fagmiljøer opplyser at kompensasjon for garantibrudd i venturekapitalrunder gis på aksjeeiernivå og vanligvis struktureres slik, fordi eksisterende aksjeeiere er tilbakeholdne med å betale kontanter. I englefasen erstatter det et personlig krav.
Emisjonen er en ordinær kapitalforhøyelse etter aksjeloven kapittel 10: vedtak etter § 10-1 eller registrert styrefullmakt, fravikelse av fortrinnsretten med to tredels flertall, betaling eller motregning, bekreftelse og registrering innen fristen.
Motregning krever et krav mot selskapet som utsteder aksjene, nødvendig vedtak og revisorbekreftelse. Et krav mot en gründer kan ikke uten videre motregnes mot et tegningsbeløp som skyldes selskapet.
Den avtalte beføyelsen krever derfor ytterligere selskapsrettslige handlinger. En klausul om at du «skal motta flere aksjer», krever fortsatt en generalforsamling og registermelding, som gründerne kravet ditt retter seg mot, kan kontrollere. Kombiner klausulen med en plikt for alle aksjeeiere til å stemme for emisjonen og en løpende styrefullmakt etter § 10-14.
Hvilket lovvern du har ved siden av avtalen, avhenger av om du kjøpte eksisterende aksjer eller tegnet nye. Ved kjøp av eksisterende aksjer gjennom en aksjekjøpsavtale gjelder kjøpsloven, og med den kjøperens undersøkelsesplikt.
En mangel du burde ha oppdaget, kan ikke gjøres gjeldende senere. Et funn du så, men utelot fra avtalen, blir derfor din risiko. Ved aksjetegning finnes ingen selger og ingen lovfestet mangelsbeføyelse mot selskapet. Avtalen utgjør hele beskyttelsen din.
Garanti- og skadesløsholdelsesforsikring brukes ved større, strukturerte transaksjoner. Minstepremien fagmiljøer oppgir, er flere hundre tusen kroner. Vurder derfor kostnaden opp mot investeringsbeløpet ditt.
Når du bør trekke deg
Avslutt prosessen uansett pris ved disse funnene:
- Manglende redelighet: Dokumentene motsier gründernes fremstilling, eller et problem ble holdt tilbake til du fant det.
- En rettighetskjede som ikke kan repareres, for eksempel en sentral eiendel eid av en tidligere arbeidsgiver eller en bidragsyter som ikke vil signere.
- Forpliktelser som er større enn runden.
Syndikater med en utvelgelsesprosess beholder to eller tre selskaper som reservekandidater dersom selskapsgjennomgangen avdekker en hindring eller forhandlingen mislykkes. De tar altså høyde for at en investeringsprosess kan bli avsluttet under due diligence.
Hvordan du trekker deg, avhenger av dokumentene og partenes opptreden, slik avsnittet om tidspunkt forklarer. Før en bindende investeringsforpliktelse bør du gi beslutningen og begrunnelsen skriftlig. Undersøk separat når eksklusivitet, taushetsplikt og kostnadsforpliktelser opphører. Et nei til investeringen avslutter dem ikke automatisk.
Norsk avtalerett har ikke noe generelt formkrav. Stol derfor ikke bare på betegnelsen «term sheet».
Innenfor en signert avtale trekker du deg med grunnlag i vilkåret, som må være knyttet til objektivt beskrevne funn. En rett knyttet til din egen tilfredshet uten mulighet for etterprøving ligner en opsjon, og gründerne har grunn til å lese den slik.
Illojal opptreden i en forhandling kan gi ansvar selv uten avtale. Trekk deg derfor på grunnlag av funnet, og si hva det var.
Beskriv funnet for gründerne i ett avsnitt, sammen med hva som måtte endres for at saken kunne tas opp igjen. Gi syndikatet samme notat og beslutningen for hvert punkt i oversikten. Da kan et medlem som får selskapet presentert ett år senere, ta utgangspunkt i dokumentasjonen.
Dokumenter beslutningen
Knytt et utfall til hvert punkt i oversikten: akseptert, tatt hensyn til i prisen, gjennomføringsvilkår eller grunn til å stoppe. Ta med klausulen eller tallet funnet førte til, slik at ingen punkter blir stående uten en konklusjon.
Dokumenter innholdet i datarommet ved signering, siden dette er grunnlaget for garantiene: hva som ble opplyst, i hvilken versjon og på hvilken dato. Oppbevar indeksen og spørsmålsloggen sammen med gjennomføringsdokumentene.
Behold dokumentasjonen. Investoren i neste runde vil stille de samme spørsmålene. Et selskap som kan levere fjorårets oppfølgingsoversikt med alle punktene avklart, er enklere å prise. Et eventuelt krav om kompensasjonsaksjer bevises med den samme dokumentasjonen.
Gi én person ansvaret for oversikten, og avtal hver investors oppgaver ut fra rollen i runden.
- En medinvestor kontrollerer at alle punktene vedkommende tok opp, har fått et utfall, og at hvert vilkår angir et dokument.
- Lead investor holder oversikten, utformer vilkårene og sender funn, pris og vilkår til gründerne i ett dokument.
- En engleinvestor med bransjefokus beregner prisvirkningen av kommersielle og tekniske funn, der kostnaden ved en ombygging eller en tapt kunde er kjent.
- Et syndikat avtaler hvem som forhandler før funnene sendes, slik at gründerne møter én pris og ett sett vilkår.