
Tre bestemmelser, ett spørsmål
Disse bestemmelsene avgjør hvordan en exit eller en senere finansiering påvirker investeringen din. Likvidasjonspreferansen gir svaret ved exit, utvanningsbeskyttelsen ved en runde til lavere pris og pro rata-retten ved neste runde. Alle tre avtales i term sheet og tas inn i de endelige avtaledokumentene. Les dem samlet, fordi hver av dem påvirker verdien av de andre.
Hvor bestemmelsen står, avgjør om den binder selskapet eller bare dem som har signert. Kontroller at beskyttelsen står i riktige dokumenter før du blir enig om prisen.
| Klausul | Når den får betydning | Hvor rettigheten må reguleres |
|---|---|---|
| Likvidasjonspreferanse | Ved avvikling eller salg av selskapet | Som aksjeklasse i vedtektene etter aksjeloven § 4-1 ved avvikling, og som bestemmelse om fordelingsrekkefølge i aksjonæravtalen ved aksjesalg |
| Utvanningsbeskyttelse | Ved en senere runde til lavere pris enn din | I aksjonæravtalen, eller som vilkår for aksjeklassen i vedtektene når aksjene konverteres. Gjennomføres med en kapitalforhøyelse etter aksjeloven kapittel 10 når beskyttelsen utløses |
| Pro rata | Ved neste runde | I aksjonæravtalen. Lovens fortrinnsrett etter aksjeloven § 10-4 kan fravikes ved rettet tildeling etter § 10-5 |
Alle aksjer gir like rettigheter med mindre vedtektene oppretter aksjeklasser og angir hva som skiller dem (§ 4-1). En utbytte- eller likvidasjonspreferanse er derfor en rettighet knyttet til aksjeklassen. En preferanse som bare står i aksjonæravtalen, binder ikke selskapet.
Vedtektene regulerer bare selskapets egne utdelinger. Ved avvikling fordeles overskuddet etter kapittel 16, og aksjeklassens rettigheter styrer fordelingen. Ved et aksjesalg betaler kjøperen selgerne. Vedtektene kan ikke fordele en tredjeparts kjøpesum.
Fordelingen av salgsvederlaget må stå i en bestemmelse om fordelingsrekkefølge i aksjonæravtalen, vanligvis sammen med medsalgsplikten. Den binder bare partene i avtalen.
En preferanse som skal gjelde ved salg av selskapet, trenger derfor begge dokumentene. Les term sheet for de kommersielle vilkårene. Kontroller deretter at vedtektene og aksjonæravtalen inneholder hver sin del.
Likvidasjonspreferanse i tall
En ikke-deltakende preferanse innebærer et valg. Ved exit får du enten investeringen tilbake eller din andel av oppgjøret beregnet som om aksjene var konvertert, avhengig av hva som er høyest. En deltakende preferanse gir først investeringen tilbake og deretter en andel av resten i tillegg.
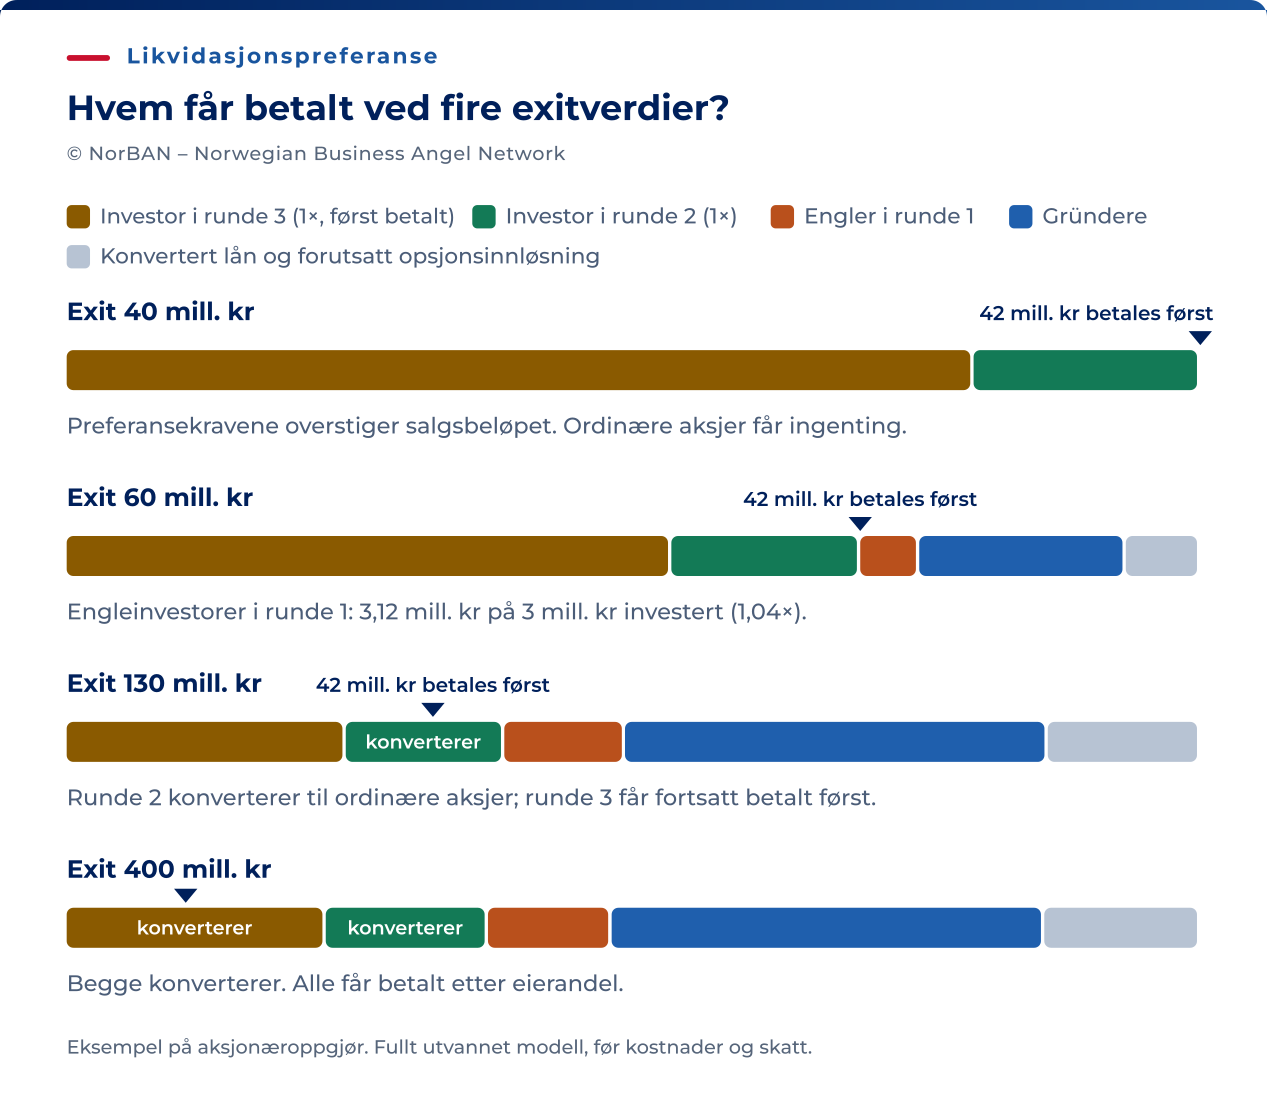
Regneeksemplene bruker Nordvind AS etter tre runder, med utvidelser av opsjonspoolen inkludert i prisingen før ny kapital. Tallene er illustrasjoner, og teoretiske enheter er avrundet i fremstillingen. Opsjonene deltar med innløsningskurs null. Preferansen fra runde tre går foran den fra runde to. Exitverdiene er beløp som kan fordeles til egenkapitaleierne, før gebyrer og skatt.
| Eier | Fullt utvannede enheter | Eierandel | Investert | Preferanse |
|---|---|---|---|---|
| Gründerne | 700,000.000 | 38.16% | ingen | ingen |
| Engleinvestorene fra runde 1 | 200,000.000 | 10.90% | NOK 3 millioner | ingen |
| Innehaveren av det konvertible lånet | 52,500.000 | 2.86% | NOK 1,5 millioner | ingen |
| Investoren fra runde 2 | 262,500.000 | 14.31% | NOK 10 millioner | 1x ikke-deltakende |
| Opsjonspool | 200,000.000 | 10.90% | ingen | ingen |
| Investoren fra runde 3 | 419,259.259 | 22.86% | NOK 32 millioner | 1x ikke-deltakende, med prioritet |
| Totalt | 1,834,259.259 | 100% | — | Samlede preferanser NOK 42 millioner |
De samlede preferansene er NOK 42 millioner. Som engleinvestor fra første runde bør du særlig se på hva som blir igjen til deg ved hver exitverdi.
| Egenkapitalverdi ved exit (mill. NOK) | Investoren fra runde 3 | Investoren fra runde 2 | Engleinvestorene fra runde 1 | Gründerne |
|---|---|---|---|---|
| 40 | NOK 32 000 000 | NOK 8 000 000 | NOK 0 | NOK 0 |
| 60 | NOK 32 000 000 | NOK 10 000 000 | NOK 3 123 644 | NOK 10 932 755 |
| 130 | NOK 32 000 000 | NOK 18 180 212 (konverterer) | NOK 13 851 590 | NOK 48 480 565 |
| 400 | NOK 91 428 571 (konverterer) | NOK 57 243 816 (konverterer) | NOK 43 614 336 | NOK 152 650 177 |
Ved NOK 60 millioner tar investoren med høyest prioritet NOK 32 millioner. Hvis investoren fra runde to konverterte, ville andelen av de resterende NOK 28 millionene vært NOK 5 194 346, mindre enn preferansen på NOK 10 millioner. Investoren velger derfor preferansen. Da er NOK 18 millioner igjen til de resterende 1 152 500 enhetene.
Engleinvestorene fra seed-runden får NOK 3 123 644, eller 1,04 ganger investeringen. Oppgjøret avhenger av både preferansene og eierandelen.
De første engleinvestorene eier 10,90 % etter runden til høyere verdsettelse. Ved en exit på NOK 60 millioner gjør preferansene at de bare får en liten gevinst på investeringen på NOK 3 millioner.
Med disse forutsetningene velger investoren fra runde to å konvertere når exitoppgjøret overstiger omtrent NOK 85,90 millioner, mens investoren med høyest prioritet tar preferansen. Investoren fra runde tre konverterer over NOK 140 millioner. Kontroller hvert valg opp mot hva den andre investoren velger. Ikke sammenlign hver investors prosentandel med hele exitverdien isolert.
Ved en exit på NOK 130 millioner vil deltakende preferanser for begge klassene flytte omtrent NOK 24,53 millioner fra eierne av ordinære aksjer til de to preferanseinvestorene.
| Eier | Begge ikke-deltakende (NOK) | Begge deltakende (NOK) | Endring (NOK) |
|---|---|---|---|
| Investoren fra runde 3 | 32,000,000 | 52,114,286 | 20,114,286 |
| Investoren fra runde 2 | 18,180,212 | 22,593,640 | 4,413,428 |
| Gründerne | 48,480,565 | 33,583,039 | -14,897,527 |
| Engleinvestorene fra runde 1 | 13,851,590 | 9,595,154 | -4,256,436 |
| Innehaveren av det konvertible lånet | 3,636,042 | 2,518,728 | -1,117,314 |
| Opsjonspool | 13,851,590 | 9,595,154 | -4,256,436 |
I denne sammenligningen er begge preferanseklassene deltakende. Det reduserer oppgjøret til engleinvestorene fra seed-runden med omtrent NOK 4,26 millioner. Kontroller nøyaktig hvilke klasser som får deltakende preferanse når du vurderer kostnaden ved vilkårene en senere lead investor foreslår.
Preferanser som hoper seg opp over flere runder
Prioritetsrekkefølgen avgjør fordelingen mellom preferanseinvestorene når exitverdien er lavere enn summen av preferansene. Den endrer ingenting for de ordinære aksjene.
| Exit på NOK 40 000 000 | Runde 3 foran runde 2 | Runde 2 og runde 3 likestilt, pari passu |
|---|---|---|
| Investoren fra runde 3 | NOK 32 000 000 | NOK 30 476 190 |
| Investoren fra runde 2 | NOK 8 000 000 | NOK 9 523 810 |
| Gründere, engleinvestorer, innehaveren av det konvertible lånet og opsjonspoolen | NOK 0 | NOK 0 |
Har du en preferanse, bør du be om lik prioritet (pari passu) hvis investorene i en senere runde krever å få betalt før deg. Eier du ordinære aksjer, er spørsmålet hvor store de samlede preferansene er. Hver runde øker dem.
Utvanningsbeskyttelse med regneeksempel
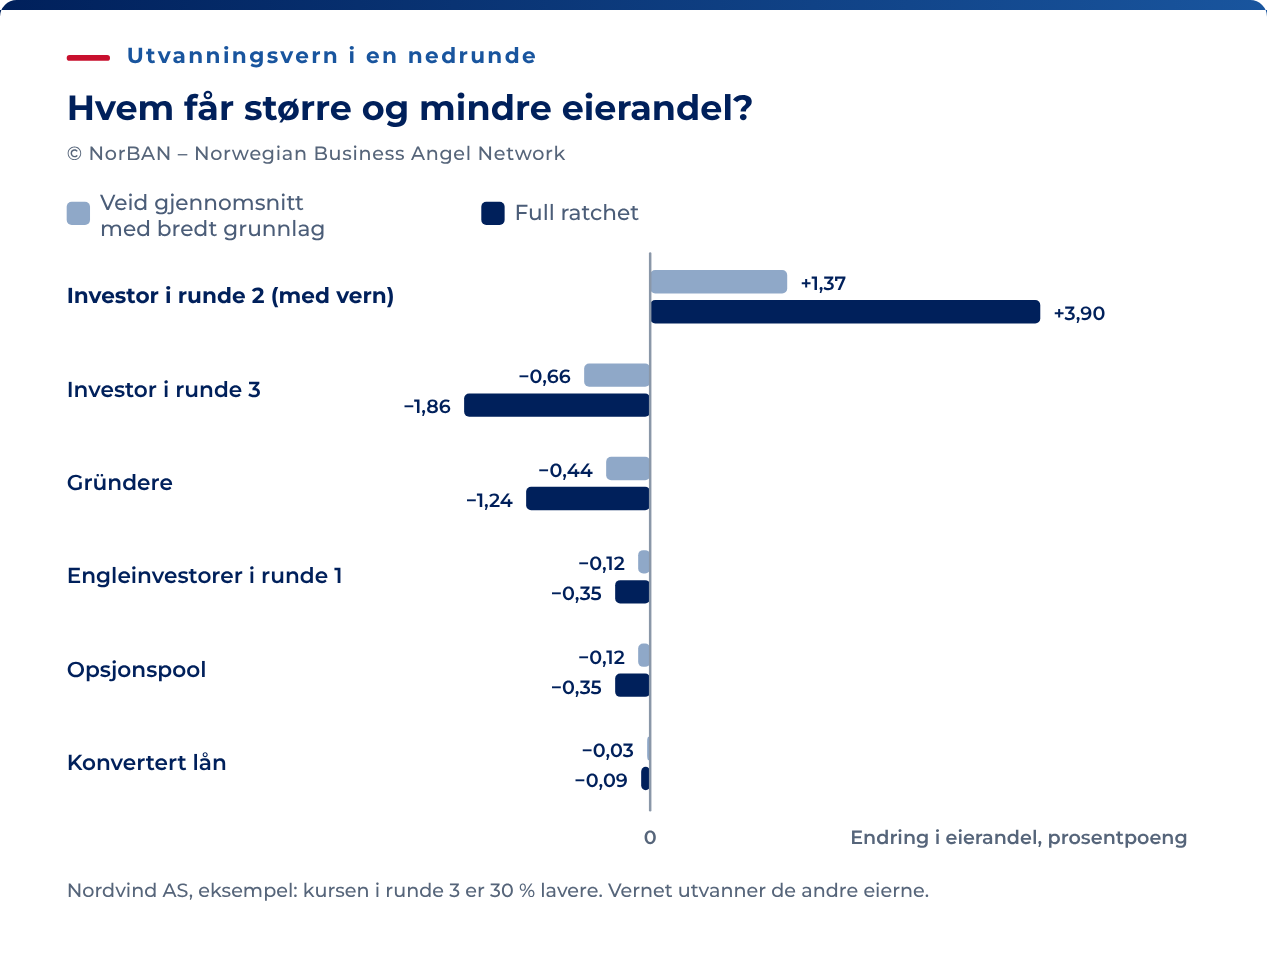
Utvanningsbeskyttelse kan gi deg flere aksjer hvis aksjekursen blir lavere i en senere runde. For preferanseaksjer som kan konverteres, senker den konverteringskursen. Formelen for bredt vektet gjennomsnitt, publisert i VIMAs modelldokumenter fra det singaporske investormiljøet, er CP2 = CP1 × (A + B) ÷ (A + C).
- CP1 er konverteringskursen før emisjonen, CP2 er kursen etterpå.
- A er antall utestående aksjer før emisjonen. Med bred beregningsbase telles alle ordinære aksjer, alle preferanseaksjer som om de var konvertert, og alle opsjoner som om de var innløst.
- B er den nye kapitalen delt på CP1, altså antallet aksjer runden ville ha utstedt til din pris.
- C er antallet aksjer runden faktisk utsteder.
Full ratchet setter CP2 direkte ned til kursen i den nye runden. En smal beregningsbase teller bare utestående aksjer i A, noe som trekker resultatet nærmere full ratchet.
Behold NOK 28 millioner i ny kapital og det opprinnelige prisfallet på 30 % fra runde 2. Den nye prisen er NOK 26,666667, og investoren får 1 050 000 enheter. Ta med den samme utvidelsen av opsjonspoolen på 50 000 enheter før ny kapital som i eksempelet med høyere verdsettelse.
I eksempelet med bredt vektet gjennomsnitt er A 1 415 000 enheter før ny kapital. B er NOK 28 millioner delt på den gamle prisen, altså 735 000. C er de 1 050 000 enhetene som utstedes. Justeringen er gammel pris × (A + B) ÷ (A + C), som gir NOK 33,227084.
Den beskyttede investeringen på NOK 10 millioner blir 300 959,302 enheter, en økning på 38 459,302 fra 262 500. Full ratchet gir 375 000 enheter til den nye emisjonsprisen, en økning på 112 500. Dette er økonomisk likeverdige beregninger. Avtalebestemmelsen og de selskapsrettslige trinnene avgjør hvordan justeringen faktisk gjennomføres.
| Eier | Ingen beskyttelse | Vektet gjennomsnitt | Full ratchet |
|---|---|---|---|
| Gründerne | 28.40% | 27.96% | 27.16% |
| Engleinvestorene fra runde 1 | 8.11% | 7.99% | 7.76% |
| Innehaveren av det konvertible lånet | 2.13% | 2.10% | 2.04% |
| Investoren fra runde 2 | 10.65% | 12.02% | 14.55% |
| Investoren fra runde 3 | 42.60% | 41.94% | 40.74% |
| Opsjonspool | 8.11% | 7.99% | 7.76% |
| Totalt antall enheter | 2,465,000.000 | 2,503,459.302 | 2,577,500.000 |
| Samlet eierandel | 100.00% | 100.00% | 100.00% |
Justeringen reduserer eierandelen til alle som ikke har beskyttelse. Sammenlign den ekstra tildelingen etter hver formel og avtalens faktiske gjennomføringsmåte før du godtar bestemmelsen.
I en runde med ordinære aksjer finnes det ingen konverteringskurs å justere. Norsk praksis gir samme økonomiske virkning ved å utstede ekstra aksjer til pålydende, eller ved å gi investorene tegningsretter i runden. Aksjene utstedes gjennom en kapitalforhøyelse når vilkåret utløses.
Den norske varianten med etterjustering
En løsning som brukes i norske englerunder, gir beskyttelse gjennom en tidsbegrenset etterjustering. En emisjon innenfor en bestemt periode etter gjennomføringen, til en pris som ligger mer enn en avtalt prosent under din, gir deg ekstra aksjer til pålydende. I dette eksempelet gjør betalingen av pålydende at den effektive prisen din blir litt høyere enn prisen i den senere emisjonen.
| Trinn | Tall |
|---|---|
| Engleinvestorene tegner | NOK 3 000 000 til NOK 15,00 = 200 000 aksjer |
| To måneder senere gjennomføres en emisjon til | NOK 10,50, som er 30 prosent lavere og passerer terskelen på 20 prosent |
| Aksjer NOK 3 000 000 kjøper til den prisen | 285,714 |
| Ekstra aksjer til engleinvestorene til pålydende NOK 0,10 | 85 714, for NOK 8 571 |
| Effektiv betalt pris | NOK 10,53 |
Eksempelet gir omtrent samme virkning som full ratchet, men beskyttelsen har en tidsfrist og gjelder bare når kursfallet passerer en avtalt prosentgrense. I motsetning til vektet gjennomsnitt tar løsningen sikte på å matche den lavere prisen, men betalingen av pålydende gir en liten forskjell. Kontroller formelen og utløpsdatoen. Ordet «utvanningsbeskyttelse» sier ingenting om hvordan formelen eller fristen er utformet.
Bredt vektet gjennomsnitt er den vanligste formelen i norske venture-runder. I motsetning til preferansen blir den forhandlet mellom selskapet og lead investor hver gang. På englestadiet varierer beskyttelsen. Du vil oftere møte etterjustering og tegningsretter enn justering av en konverteringskurs.
Pro rata: behold eierandelen din
Eksisterende aksjonærer har lovbestemt fortrinnsrett til nye aksjer ved kontantemisjon, i forhold til aksjene de allerede eier (aksjeloven § 10-4). Generalforsamlingen fraviker retten med samme flertall som ved vedtektsendring (§ 10-5) når den foreslåtte tildelingen krever det. Overdragelse av tegningsretter kan være en annen løsning.
Pro rata-retten din står derfor i aksjonæravtalen. I norsk venture-praksis gis den til alle investorer uavhengig av aksjeklasse.
Se på engleinvestorene i Nordvind før runde 2. De eier 200 000 av 1 000 000 enheter. Utvidelsen av opsjonspoolen på 50 000 enheter inngår i antallet som brukes til å beregne prisen før ny kapital. Runden utsteder 262 500 nye aksjer til NOK 38,095238 og konverterer lånet til 52 500 aksjer. Etterpå er det 1 365 000 enheter. All tegning fra engleinvestorene i tabellen nedenfor erstatter en del av lead investors tildeling innenfor den samme runden på NOK 10 millioner.
| Valg | Aksjer som tegnes | Kontantbeløp (NOK) | Aksjer eid | Etter runde 2 |
|---|---|---|---|---|
| Avstå | 0 | 0 | 200,000 | 14.65% |
| Tegne 20 % av de nye aksjene | 52,500 | 2,000,000 | 252,500 | 18.50% |
| Beholde 20 % av totalen etter runden | 73,000 | 2,780,952 | 273,000 | 20.00% |
Tegner engleinvestorene 20 % av de nye aksjene, ender de på 18,50 %, omtrent 1,50 prosentpoeng under den tidligere eierandelen. For å beholde 20 % må de tegne ytterligere 20 500 aksjer og betale omtrent NOK 780 952 mer. Forskjellen skyldes konverteringen og utvidelsen av opsjonspoolen.
En rett som skal bevare eierandelen, må ta hensyn til det samlede antallet aksjer etter runden, med alle opsjoner og konverteringsretter regnet med og tildelingen som er tilgjengelig for eksisterende eiere. Her gir lead investor fra seg omtrent NOK 2,781 millioner av tildelingen på NOK 10 millioner. En rett som bare gjelder de nye aksjene som tegnes mot kontantbetaling, dekker ikke den øvrige utvanningen.
Til prisen i runde 3 på NOK 76,325088 er posten på 273 000 aksjer verdt omtrent NOK 20,837 millioner, mot NOK 5,781 millioner investert. Avstår engleinvestorene fra tegningen, sitter de med 200 000 aksjer verdt omtrent NOK 15,265 millioner, mot NOK 3 millioner investert. Dette er verdier beregnet til emisjonsprisen, før preferansefordeling, gebyrer og skatt.
De ekstra NOK 2,781 millionene kjøper aksjer som er verdt omtrent NOK 5,572 millioner til prisen i runde 3. Uten ytterligere tegning faller engleinvestorenes eierandel da til 14,88 %. En pro rata-rett gir mulighet til å investere. Å bruke den i én runde beskytter ikke mot utvanning i senere runder.
Hvordan bestemmelsene virker sammen
Verdsettelsen og preferansen avgjør sammen den effektive prisen. Sammenlign to pakker for samme investering på NOK 10 millioner, med én runde og ingen senere runder.
| Exitverdi | NOK 40 millioner før ny kapital, 1x deltakende (20,0 %) | NOK 30 millioner før ny kapital, 1x ikke-deltakende (25,0 %) |
|---|---|---|
| NOK 60 000 000 | NOK 20 000 000 | NOK 15 000 000 |
| NOK 100 000 000 | NOK 28 000 000 | NOK 25 000 000 |
| NOK 160 000 000 | NOK 40 000 000 | NOK 40 000 000 |
| NOK 300 000 000 | NOK 68 000 000 | NOK 75 000 000 |
Med disse forutsetningene får investoren hele det tilgjengelige beløpet i begge alternativer ved exit opptil NOK 10 millioner. Over NOK 10 millioner og under NOK 160 millioner gir den deltakende preferansen investoren mer og gründerne mindre. Ved NOK 160 millioner er resultatet likt. Over dette beløpet gir den ikke-deltakende preferansen investoren mest. En høyere oppgitt verdsettelse er derfor ikke nødvendigvis bedre for gründerne. Sammenlign faktiske utbetalinger ved exitverdiene du mener er realistiske.
Vurder preferansevilkår både som ny investor og som eier som skal gjennom senere runder. I Nordvind-eksempelet reduseres oppgjøret til engleinvestorene fra seed-runden med omtrent NOK 4,26 millioner ved en exit på NOK 130 millioner hvis begge senere preferanseklasser blir deltakende. Deltakelse og prioritet er separate vilkår. Kontroller begge når du sammenligner tilbud.
Utvanningsbeskyttelse kan gi en lignende virkning. En høy aksjekurs kan virke akseptabel fordi full ratchet beskytter deg hvis neste runde får lavere kurs. Men da gir beskyttelsen deg flere aksjer på bekostning av blant andre gründerne. Det kan svekke motivasjonen deres når selskapet trenger den mest.
Hva som er vanlig i Norge
Preferanseaksjer er standard i norske venture-runder med en institusjonell lead investor. Standardpreferansen er 1x ikke-deltakende, ifølge Simonsen Vogt Wiig. Englerunder bruker ofte ordinære aksjer, med et pristak og en etterjustering i stedet for preferanse. Vurder hver bestemmelse mot tabellen.
| Klausul | Forventet | Strengt | Avslå, eller krev lavere pris som motytelse |
|---|---|---|---|
| Likvidasjonspreferanse | Ordinære aksjer i en englerunde. 1x ikke-deltakende når preferanseaksjer brukes. | Deltakende 1x-preferanse, som forekommer, men sjeldnere. | Multipler over 1x. En preferanse som bare står i aksjonæravtalen, uten en aksjeklasse i vedtektene. |
| Prioritet | Likestilling, pari passu, mellom preferanseinvestorene, eller en senere runde foran en tidligere. | En senere runde får prioritet foran deg når du har en preferanse. | Samlede preferanser som allerede overstiger exitverdien du legger til grunn for investeringen. |
| Utvanningsbeskyttelse | Varierer på englestadiet. Bredt vektet gjennomsnitt, eller etterjustering med aksjer eller tegningsretter i en runde med ordinære aksjer. | Smalt vektet gjennomsnitt. Etterjustering med lang varighet. | Full ratchet uten tidsbegrensning. |
| Pro rata | En avtalefestet rett for alle investorer, knyttet til fullt utvannet cap table etter runden. | En rett begrenset til din andel av de nye aksjene. | Ingen rett, eller en rett lead investor kan frafalle alene. |
| Ved exit | Medsalgsplikt i aksjonæravtalen, med en bestemmelse om fordelingsrekkefølge ved siden av. | Medsalgsplikt uten en mekanisme for fordelingen. | Medsalgsplikt som binder deg til en pris per aksje før preferansefordelingen er beregnet. |
Kursen per aksje i et varsel om medsalgsplikt forteller ikke alene hva hver eier får. Preferanseinvestorene velger mellom preferansen og det de ville fått dersom aksjene var konvertert.
Før du må selge gjennom medsalgsplikt, be om en fordeling beregnet på tilbudsprisen. Kontroller den mot tersklene for konvertering ovenfor. Selve medsalgsplikten og regelen om samme vilkår hører til artikkelen om exit.