
Hvorfor opsjonspoolen forhandles i runden
En opsjonspool er en aksjepost reservert til fremtidige ansatte. Hver aksje i den utvanner alle andre når opsjonen tildeles og innløses. Å avtale poolen i runden betyr å godta denne utvanningen nå, før personene som skal få opsjonene, er ansatt.
Beregn poolen ut fra ansettelsesplanen frem til neste runde. Hver planlagt ansettelse innebærer en tildeling, hver tildeling er et antall aksjer, og poolen er summen. En pool basert på en prosentandel brukt i et annet selskap, gir enten unødvendig utvanning eller for få opsjoner, som må suppleres i neste runde, til prisen som gjelder da.
En for stor pool ved lav verdsettelse har en reell kostnad. Opprettes den innenfor verdien før ny kapital, er gründernes egen beholdning verdt mindre enn den oppgitte verdsettelsen. Forskjellen er poolen.
Simonsen Vogt Wiig påpeker at poolens størrelse nesten alltid er på agendaen i norske venture-forhandlinger. Dette regnestykket forklarer hvorfor.
Pool før eller etter ny kapital
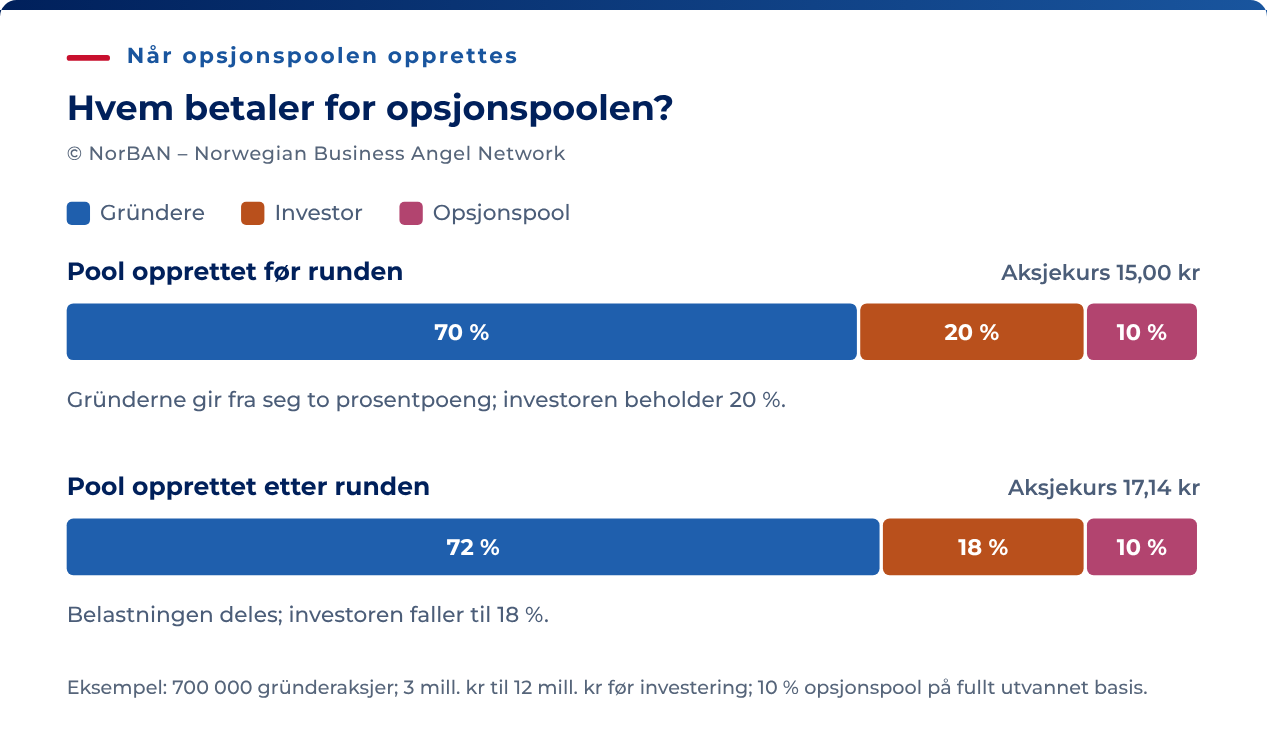
Samme runde, beregnet på begge måter med samme verdi før ny kapital og samme kontantinvestering, gir ulike priser og eierandeler. Selskapet nedenfor har to gründere som eier 700 000 aksjer. Det henter NOK 3 millioner til NOK 12 millioner før ny kapital, med en pool på 10 prosent av cap table etter runden.
| Pool opprettet innenfor verdien før ny kapital | Pool opprettet etter runden | |
|---|---|---|
| Verdi før ny kapital | NOK 12 000 000 | NOK 12 000 000 |
| Investorens kontantinnskudd | NOK 3 000 000 | NOK 3 000 000 |
| Kurs per aksje | NOK 15,00 | NOK 17,142857 |
| Gründerne | 700 000 aksjer, 70,0 % | 700 000 aksjer, 72,0 % |
| Investoren | 200 000 aksjer, 20,0 % | 175 000 aksjer, 18,0 % |
| Poolen | 100 000 aksjer, 10,0 % | omtrent 97 222 enheter, 10,0 % |
| Fullt utvannet | 1 000 000 | omtrent 972 222 |
Antallet i poolen som opprettes etter runden, er avrundet i fremstillingen. Prosentandelene bruker det nøyaktige antallet. Før en faktisk emisjon kan gjennomføres, må partene avtale en løsning med hele enheter.
Tallene er NorBAN-eksempler med runde beløp, ikke markedsreferanser. Når poolen inngår i verdsettelsen før ny kapital, får gründerne her to prosentpoeng mindre enn hvis poolen opprettes etter runden. Du beholder dine 20 prosent. Opprettes poolen etter runden, deler dere utvanningen, eierandelen din faller til 18 prosent, og kursen per aksje er høyere.
Behandlingen av poolen forhandles i hver runde. Før dere diskuterer verdsettelsen, må dere avklare om det oppgitte beløpet inkluderer poolen. Artikkelen om cap table viser gründernes perspektiv og modellen for senere runder som gir disse tabellene.
Beregn størrelsen på poolen
Gjør ansettelsesplanen om til et antall aksjer. For det hypotetiske selskapet ovenfor kan planen frem til neste runde se slik ut.
| Planlagt ansettelse før neste runde | Tildeling som andel av cap table etter runden | Aksjer ved 1 000 000 fullt utvannet |
|---|---|---|
| Salgssjef | 2.0 % | 20 000 |
| To senioringeniører | 1,5 % hver | 30 000 |
| Tre andre ansettelser | 0,5 % hver | 15 000 |
| Reserve til en ennå ikke planlagt ansettelse | 1.0 % | 10 000 |
| Nødvendig pool | 7.5 % | 75 000 |
En plan som krever 7,5 prosent, trenger ikke en pool på 15 prosent. En pool som ikke er tildelt ved neste runde, er utvanning gründerne og du har båret uten nytte.
Summerer planen seg til mer enn den foreslåtte poolen, må neste runde fylle på. Investoren i den runden vil ønske påfyllet innenfor verdien før ny kapital.
En historisk europeisk referanse gir bakgrunn. Index Ventures' håndbok Rewarding Talent oppga en tradisjonell pool på 10 prosent og et intervall ved seed på 10 til 20 prosent. Det bygget på analyse av cap table i europeiske porteføljeselskaper i 2017 og 2018. Bruk det som et bilde av størrelsesordenen, og beregn din egen pool fra planen.
Hvert påfyll trenger sin egen beregning. I den lenkede modellen med tre runder får poolen 50 000 flere aksjer før andre runde og ytterligere 50 000 før tredje. Påfyllene innenfor verdien før ny kapital utvanner de eksisterende eierne. Den nye investorens aksjekurs beregnes ut fra det økte aksjeantallet før ny kapital. Den påfølgende kontantemisjonen gir ytterligere utvanning.
Opsjonsskatteordningen for oppstartsselskaper
Skattebehandlingen påvirker om opsjonene hjelper selskapet å beholde ansatte. Opsjonsskatteordningen i skatteloven § 5-14, andre ledd, med vilkår i FSFIN § 5-14-12, gjelder opsjoner tildelt fra 1. januar 2022.
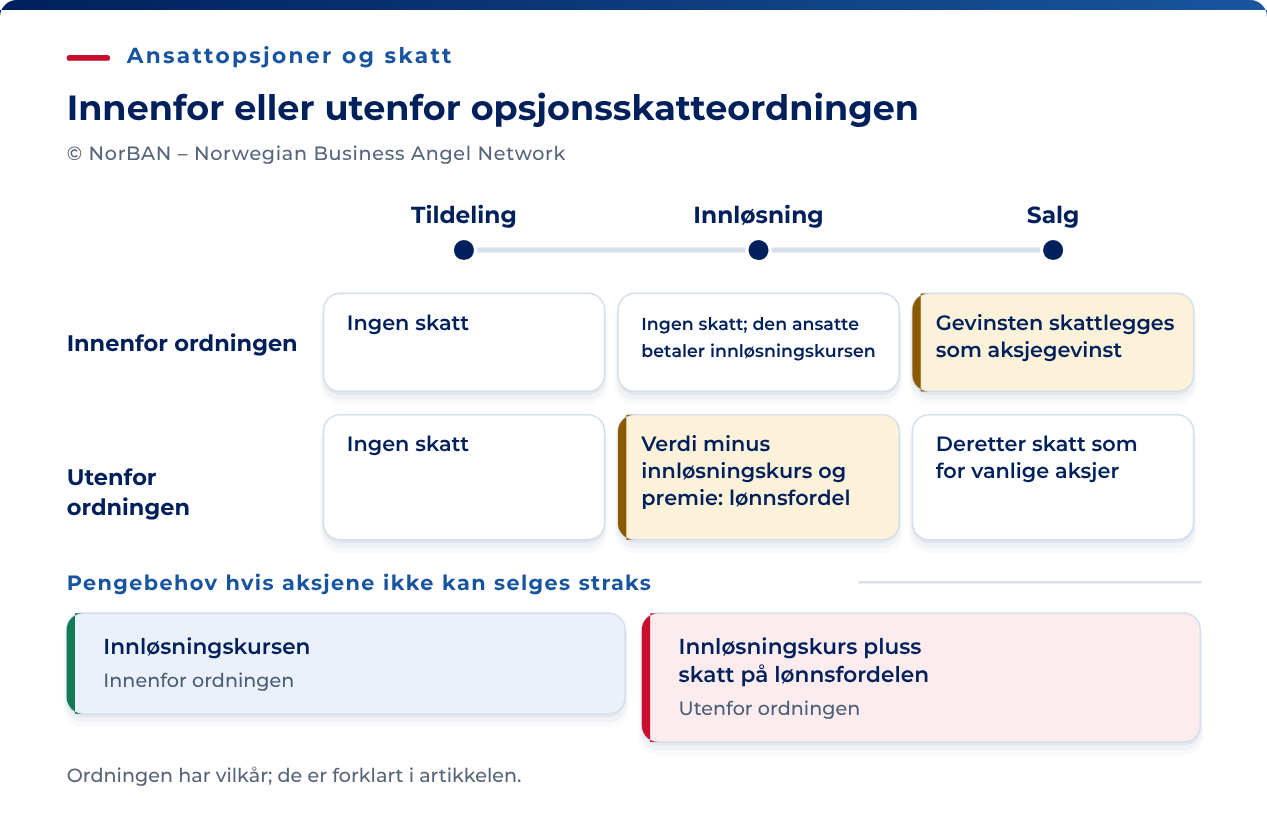
Innenfor ordningen utløser verken tildeling eller innløsning skatt. Gevinsten skattlegges etter aksjonærmodellen når den ansatte selger aksjene.
Aksjenes inngangsverdi er det den ansatte betalte for opsjonen, pluss det vedkommende betalte for aksjen, pluss anskaffelseskostnader. En senere skattepliktig realisasjon trenger ikke være et salg. Utflytting kan også utløse skatt.
Utsettelsen er sentral for opsjonenes verdi som et virkemiddel for å beholde ansatte. Den ansatte trenger fortsatt penger til innløsningskurs og kostnader ved innløsning, selv om det ikke finnes en kjøper.
Vilkårene er delt i tre grupper. For investoren er når hvert vilkår skal være oppfylt, særlig viktig. Tallgrensene står i forskriften og har blitt hevet siden ordningen startet. Gjeldende verdier finnes i Skatte-ABC og på Skatteetatens side om ordningen.
| Vilkårsgruppe | Hva som skal være oppfylt, og når |
|---|---|
| Selskapet (FSFIN § 5-14-12, første ledd) | An unlisted AS resident in Norway, or a corresponding foreign company resident in the EEA or a country with a treaty information-exchange provision, and taxable in Norway under § 2-3(1)(b). Operating revenue, balance sheet total and average full-time equivalents at or below the regulation’s ceilings, measured in the income year before the grant. Company age within the limit at grant. Public bodies below the ownership threshold at grant, counting ownership through state and municipal companies. No coal or steel activity; financial, property, letting and professional-services activity below the salary-cost share the regulation sets; mainly active business, with passive capital management within its limit. Not in financial difficulty and owing no unlawful state aid at grant. In a group, every test runs for the group as a whole, the age limit on the oldest company. |
| Den ansatte (andre ledd) | Må ha tiltrådt ved tildeling og fortsatt være ansatt ved innløsning. Et minstekrav til ukentlig arbeidstid for selskapet, beregnet som årsgjennomsnitt, gjelder fra tildeling til innløsning. Sykdom, foreldrepermisjon og permittering teller som arbeidstid. Direkte eller indirekte eierskap, alene eller sammen med nærstående, må ikke overstige forskriftens grense i tildelingsåret og de to foregående årene. En opsjon tildelt før personen begynner å arbeide, faller utenfor ordningen. |
| Opsjonen (tredje ledd) | En personlig rett til å erverve aksjer i arbeidsgiverselskapet. Retten kan ikke overdras. Innløsningskursen må være minst aksjenes markedsverdi ved tildeling. Innløsning må skje i et tidsvindu som åpner et bestemt antall år etter tildeling og stenger et bestemt antall år senere. Det er den faktiske innløsningsdatoen som teller, så gradvis opptjening innenfor vinduet er ikke et problem. |
| De to beløpsgrensene (fjerde ledd) | Et tak på markedsverdien ved tildeling av alle underliggende aksjer per ansatt, og et tak per selskap. Begge inkluderer tidligere tildelinger uansett hva som senere skjedde med dem. I et konsern gjelder selskapstaket for hele konsernet. |
Vilkårene har ulike måletidspunkter. Selskapets størrelse måles i inntektsåret før tildeling, alderen i tildelingsåret, og offentlig eierskap og økonomiske vanskeligheter ved tildeling. Forskriften angir ikke uttrykkelig måletidspunkt for enkelte virksomhetsbegrensninger. Ikke anta at alle selskapsvilkår enten gjelder løpende eller bare skal være oppfylt én gang.
Arbeidstidsvilkåret gjelder fra tildeling til innløsning. Eierskapsvilkåret dekker tildelingsåret og de to foregående årene. Innløsningskurs og verdigrenser måles ved tildeling. Innløsningsvinduet er tre til ti år etterpå. Opsjonen må gjelde aksjer i arbeidsgiverselskapet og fortsatt være uoverdragelig.
En senere endring må vurderes opp mot måletidspunktet for det aktuelle vilkåret. Å vokse over en størrelsesgrense har en annen betydning enn å skifte arbeidsgiver eller erstatte opsjoner med rettigheter i et nytt morselskap. Undersøk den konkrete endringen før du antar at en eksisterende tildeling fortsatt omfattes av ordningen.
Hvis en endring gjør det usikkert om vilkårene fortsatt er oppfylt, innhent råd før dere gjennomfører den. En bindende forhåndsuttalelse kan avklare den rettslige behandlingen av den planlagte ordningen. Den kan ikke godkjenne verdsettelsen.
Opsjoner utenfor ordningen
En opsjon som ikke oppfyller et vilkår, eller innløses utenfor tidsvinduet, følger hovedregelen i skatteloven § 5-14, første ledd. Forskjellen i skatt kan få stor betydning for hvor attraktiv ordningen er for de ansatte.
| Innenfor ordningen | Etter hovedregelen | |
|---|---|---|
| Ved tildeling | Ingen skatt. | Ingen skatt. |
| Ved innløsning | Ingen skatt. | Aksjens markedsverdi ved innløsning minus innløsningskurs, opsjonspremie og fradragsberettigede transaksjonskostnader for opsjonen er lønnsinntekt. Arbeidsgiveren rapporterer fordelen, trekker skatt i tilgjengelig kontantlønn, melder fra om manglende dekning for trekket og betaler arbeidsgiveravgift. |
| Arbeidsgiverens stilling | Ingen oppføring av opsjonen i a-meldingen. Selskapet rapporterer tildelinger og innløsninger separat til Skatteetaten. | Fordelen rapporteres i a-meldingen som kontantytelse, er trekkpliktig og utløser arbeidsgiveravgift etter satsen for selskapets sone. |
| Ved salg | Gevinsten over inngangsverdien skattlegges etter aksjonærmodellen. | Aksjene følger de vanlige aksjereglene fra innløsningen. |
| Kontantbehov | Ved innløsning: innløsningskurs og kostnader. Skatt kommer ved salg eller annen skattepliktig realisasjon. Å finansiere innløsningskursen med salgsvederlaget krever avtalt samtidig innløsning og salg. | Ved innløsning: innløsningskursen, pluss skatt på fordelen for innløsningsåret, selv om aksjene ikke kan selges. |
Etter hovedregelen kan den ansatte måtte betale skatt før aksjene kan selges og gevinsten tas ut i penger. Selskapet må betale arbeidsgiveravgift på fordelen. Det kan føre til at den ansatte utsetter innløsningen, eller at opsjonene løper ut. Da mister de også verdien som et virkemiddel for å beholde ansatte.
Hva investoren kontrollerer
Før du blir enig om prisen, kontroller at poolen bygger på en troverdig ansettelsesplan og kan gi de tiltenkte fordelene. Be om dokumentasjon for hvert punkt.
| Kontrollpunkt | Hva du ser etter |
|---|---|
| Fullt utvannet aksjeantall | Alle tildelte opsjoner, den utildelte poolen, frittstående tegningsretter og øvrige tegningsretter i oversikten du priser ut fra, hver på egen linje. Offentlige registre gir ikke en fullstendig oversikt over alle opsjonsavtaler og aksjeløfter. Avstem cap table mot avtalene og selskapsvedtakene. |
| Dokumenter for ordningen | En godkjent ordning, selskapsvedtakene som trengs for å levere aksjene, en opsjonsavtale per tildeling og tildelingsbrev som stemmer med cap table. Undersøk også løfter som ikke er dokumentert. |
| Levering av aksjene | Avklar hvordan aksjene skal leveres: ved en emisjon vedtatt av generalforsamlingen, en emisjon med styrefullmakt (aksjeloven § 10-14), registrert i Foretaksregisteret før bruk eller fra egne aksjer kjøpt etter reglene om egne aksjer, blant annet med generalforsamlingsfullmakt til kjøpet på høyst to år med angitt omfang og prisintervall (aksjeloven § 9-2 og § 9-4). Andre løsninger kan bruke en eksisterende aksjonærs aksjer eller frittstående tegningsretter etter kapittel 11. Avtalene må passe til løsningen og vilkårene for den. En styrefullmakt kan ikke brukes før den er registrert. |
| Innløsningskursen | Minst markedsverdi ved tildeling, med dokumentasjon. En nylig runde mellom uavhengige parter kan gi et godt grunnlag. Sammenlign likevel aksjeklasser og rettigheter, tidspunkt og transaksjonens størrelse. Dokumenter eventuelle justeringer i verdsettelsen. |
| Vilkår ved tildeling | Selskapsvilkårene i året før hver tildeling og ved tildeling, samt beløpsgrensene målt mot alle tidligere tildelinger, er kontrollert og dokumentert. Tildelinger og innløsninger er rapportert til Skatteetaten. Manglende eller sen rapportering kan føre til tvangsmulkt. Rett rapporteringsfeil og vurder vilkårene for skatteordningen separat. |
| Løpende vilkår for den ansatte | Arbeidstiden oppfyller kravet frem til innløsning. Eierskapet er kontrollert i tildelingsåret og de to foregående årene, inkludert indirekte eierskap og nærståendes andeler. En ansatt gründer over grensen faller utenfor ordningen for den aktuelle tildelingen. |
| Bryter runden et vilkår? | Kontroller offentlig eierskap ved tildeling og om et nytt konsernforhold endrer vurderingen av selskapsvilkårene. Størrelsesgrensene måles i foregående inntektsår. En større balansesum ved gjennomføringen av runden utelukker derfor ikke i seg selv alle tildelinger rett etterpå. Vurder de faktiske tallene og måletidspunktet for hvert vilkår. |
| Tildelte opsjoner etter et brudd | Den tredelte vurderingen ovenfor, nedfelt i ordningens egne dokumenter, og en bindende forhåndsuttalelse når planen for å beholde ansatte avhenger av det. |
Rollen din avgjør hvor grundig du går inn i dette.
- En førstegangsinvestor ber om ordningen, tildelingsbrevene og den registrerte fullmakten, og leser dem opp mot vilkårstabellen.
- En erfaren engleinvestor konsentrerer seg om dokumentasjonen for innløsningskursen og om runden vil bryte et vilkår i ordningen.
- I et syndikat avstemmer én investor det fullt utvannede aksjeantallet og rapporterer ordningens status til gruppen før prisen diskuteres.