
Se virkningen over flere runder
Seedinvestoren din vurderer hvordan egen eierandel vil se ut etter serie A. Senere investorer overtar ordningene du avtaler nå: poolen, konvertible lån mellom rundene og eventuell utvanningsbeskyttelse du godtok for å bevare den oppgitte prisen.
En runde der du selger 20 prosent, lar ikke investoren beholde 20 prosent for alltid. Modellér de senere rundene før signering, slik investorene vil gjøre.
Investorene vil gjerne vite hvor mye gründerne og nøkkelpersonene eier, hvor stor opsjonspoolen er, og hvilke andre rettigheter som kan gi aksjer. Cap table må vise både dette og forutsetningene for det fullt utvannede antallet.
Fullt utvannet er et scenario med utstedte aksjer og aksjene opsjoner, tegningsretter og konvertible instrumenter kan gi med de angitte forutsetningene. Oppgi om en ufordelt opsjonspool er med. Faktisk eierskap og stemmerett er også viktig og bør vises separat. Eksemplene nedenfor bruker en uttrykkelig definert fullt utvannet modell.
En cap table som ikke stemmer med dokumentene, kan forsinke eller stanse runden. Undersøk blant annet:
- samtykkekrav og fortrinnsrettigheter i eksisterende avtaler
- prisvilkår fra tidligere runder som kan påvirke nye emisjoner
- konverteringsløfter i e-post som ikke er fulgt opp med nødvendige dokumenter
- rettigheter for tredjeparter som utløses av investeringen
Disse forholdene kan gjøre aksjeantallet usikkert. Avklar dem før du bygger modellen, slik at investoren kan prise en definert eierandel.
Regnestykket for utvanning i en priset runde
Ta Nordvind AS. Gründerne eier 700 000 aksjer, og det finnes ikke andre rettigheter. Selskapet henter NOK 3 millioner til en verdi før investering på NOK 12 millioner. Tallene er avrundede og illustrative. Alle senere steg i artikkelen bygger på dem.
Utvanning i en emisjon følger av tre tall. Verdien etter investering er verdien før investering pluss nye penger, NOK 15 millioner. Andelen som selges, er nye penger delt på verdien etter investering, 20 prosent.
Kursen per aksje er verdien før investering delt på aksjene som er utstedt før runden: NOK 12 millioner delt på 700 000, eller NOK 17,14. Det er tegningskursen generalforsamlingsvedtaket må angi når forhøyelsen vedtas (aksjeloven § 10-1).
Med den uavrundede kursen får investoren 175 000 nye aksjer for NOK 3 millioner. Gründerne beholder 700 000 aksjer, som nå utgjør 80 % av totalt 875 000.
| Før runden | Etter runden | |
|---|---|---|
| Gründerne | 700 000 aksjer, 100 prosent | 700 000 aksjer, 80,0 prosent |
| Investoren | ingen | 175 000 aksjer, 20,0 prosent |
| Fullt utvannet aksjeantall | 700,000 | 875,000 |
| Kurs per aksje | NOK 17,14 |
Ingen får færre aksjer. Utvanning betyr her at de samme aksjene blir en mindre andel av totalen. Til rundens kurs er gründeraksjene fortsatt verdsatt til NOK 12 millioner. Opsjoner og andre instrumenter kan endre beregningen.
Ta med alle rettigheter som kan gi aksjer
Legg inn opsjonspoolen, konvertible lån og tegningsretter sammen med den planlagte emisjonen. Beregn hvor mange aksjer hver rettighet kan gi under vilkårene, og se på virkningen samlet.
Opsjonspoolen og når den opprettes
Anta at investoren ber om en opsjonspool på 10 prosent som del av samme runde. Plasseringen avgjør hvem som betaler for den. Opprettes poolen innenfor verdien før investering, inngår den i aksjeantallet NOK 12 millioner fordeles på. Da bærer gründerne hele kostnaden. Opprettes den etter runden, utvannes også investoren.
| Pool innenfor verdien før investering | Pool opprettet etter runden | |
|---|---|---|
| Gründerne | 700 000 aksjer, 70,0 prosent | 72,0 prosent |
| Investoren | 200 000 aksjer, 20,0 prosent | 18,0 prosent |
| Poolen | 100 000 aksjer, 10,0 prosent | 10,0 prosent |
| Kurs per aksje | NOK 15,00 | NOK 17,14 |
Med poolen innenfor verdien før investering faller kursen fra NOK 17,14 til NOK 15,00. Investorens NOK 3 millioner kjøper 200 000 aksjer, opp fra 175 000. Gründerne eier 70 prosent, ned fra 80. Den oppgitte verdien før investering på NOK 12 millioner verdsetter gründernes egne aksjer til NOK 10,5 millioner. Poolen er de øvrige NOK 1,5 millionene.
I amerikansk og britisk praksis opprettes poolen før runden, innenfor verdien før investering. Norske utkast bruker begge løsninger, og størrelsen på poolen diskuteres i nesten alle forhandlinger. Les derfor plasseringen som et vilkår, og forhandle om den som et vilkår.
Resten av artikkelen følger alternativet med pool før investeringen, fordi det koster deg mest: gründerne 700 000, engleinvestorene 200 000 og poolen 100 000, til sammen én million aksjer.
Konvertible lån som konverteres med rabatt eller ved et tak
Mellom rundene tar Nordvind opp NOK 1,5 millioner i konvertibelt lån med 20 % rabatt og tak på NOK 30 millioner før investering. Renter er utelatt i eksemplet. I en faktisk avtale må dere kontrollere om renter påløper, betales kontant eller konverteres. Konvertering av renter vil gi flere aksjer.
I neste runde konverterer lånet til den laveste av rabattkursen og kursen ved taket. Ta med påfyllet av poolen på 50 000 enheter i begge nevnerne før du sammenligner. Det gir et aksjeantall i prisberegningen på 1 050 000.
| Verdi før ny kapital | Rundekurs (NOK) | Rabattkurs | Takkurs | Anvendt kurs | Enheter til långiveren | Verdi utover hovedstol |
|---|---|---|---|---|---|---|
| NOK 40 millioner | 38.095238 | 30.476190 | 28.571429 | 28.571429 | 52,500.000 | NOK 500 000 |
| NOK 30 millioner | 28.571429 | 22.857143 | 28.571429 | 22.857143 | 65,625.000 | NOK 375 000 |
| NOK 20 millioner | 19.047619 | 15.238095 | 28.571429 | 15.238095 | 98,437.500 | NOK 375 000 |
Sammenlign de to kursene. Med samme aksjeantall i beregningsgrunnlaget og 20 % rabatt gir verdsettelsestaket på NOK 30 millioner den laveste kursen over NOK 37,5 millioner før ny kapital. Ved dette punktet er kursene like. Når taket slår inn, konverteres en fast hovedstol til et fast antall aksjer for dette beregningsgrunnlaget. En høyere emisjonskurs øker verdien deres, ikke antallet.
Flere instrumenter med samme tak gir samlet flere aksjer til den kursen. Beregn hvert instrument og legg sammen virkningen. Sammenlign også med rabattkursen der avtalen krever det.
Tegningsretter og frittstående tegningsretter
En tegningsrett eller frittstående tegningsrett er et løfte om aksjer til en fastsatt kurs og utvanner når den brukes. Slike rettigheter kan komme som prisbeskyttelse i en englerunde eller følge med et lån eller en rådgiveravtale. Hver av dem hører hjemme i det fullt utvannede antallet fra dagen den tildeles.
Påfyll av poolen
Dimensjoner opsjonspoolen etter ansettelsesplanen. Senere runder kan kreve påfyll, og da må størrelse og plassering avtales på nytt. I modellen legges påfyllet før investeringen, slik at de eksisterende eierne blir utvannet.
Tre runder frem: hele modellen
Hvert påfyll på 50 000 enheter inngår i aksjeantallet som brukes i prisberegningen før den nye investeringen. I runde 2 bruker taket det samme antallet på 1 050 000. Selve konverteringsaksjene er utelatt fra prisens nevner, så konverteringen utvanner også den nye investoren.
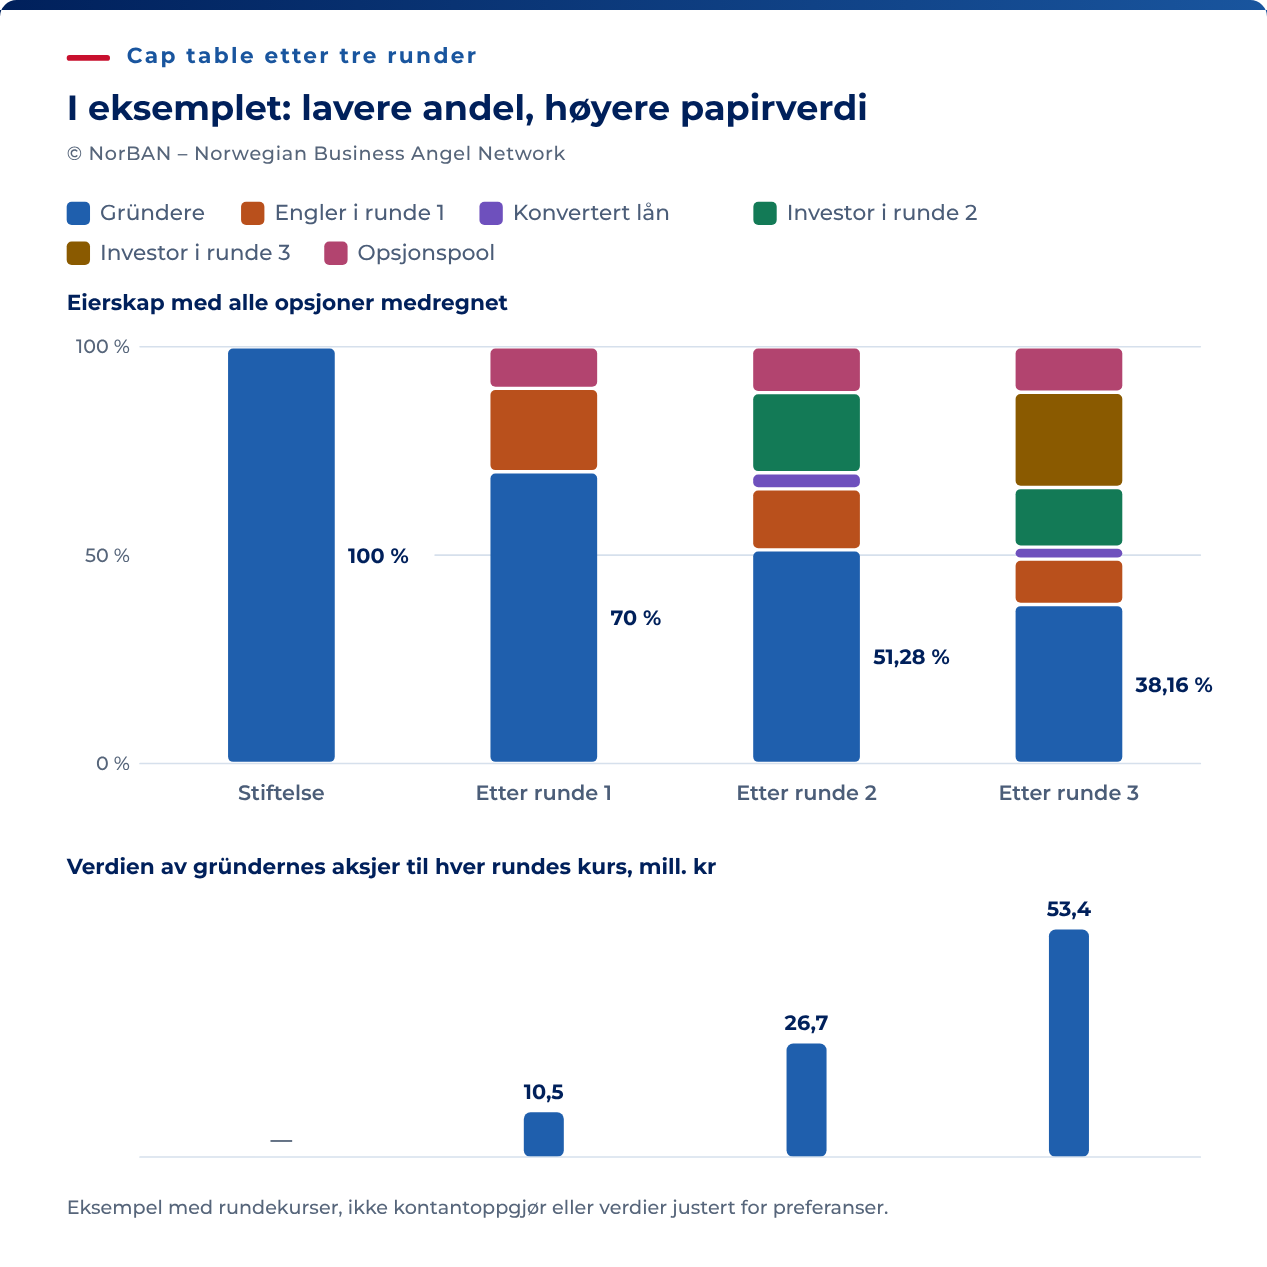
Hold disse definisjonene tydelige i dokumentene. Tallene ser bort fra renter og innbetalinger ved opsjonsinnløsning. Kurser og teoretiske fullt utvannede enheter er avrundet i fremstillingen, mens prosentandelene bruker nøyaktige verdier. En faktisk transaksjon må gjennomføres med hele enheter.
Runde 2
Verdien før investering på NOK 40 millioner delt på 1 050 000 gir NOK 38,095238 per aksje. Kursen ved taket gir 52 500 konverteringsaksjer. NOK 10 millioner i nye penger kjøper 262 500 aksjer.
| Eier | Fullt utvannede enheter | Eierandel |
|---|---|---|
| Gründerne | 700,000 | 51.28% |
| Engleinvestorene fra runde 1 | 200,000 | 14.65% |
| Innehaveren av det konvertible lånet | 52,500 | 3.85% |
| Investoren fra runde 2 | 262,500 | 19.23% |
| Opsjonspool | 150,000 | 10.99% |
| Totalt | 1,365,000 | 100.00% |
Den enkle beregningen med nye penger delt på verdi før investering pluss nye penger gir 20 %. Når konverteringsaksjene tas med, blir den nye investorens andel 19,23 %. Gründernes andel faller fra 70 % til 51,28 %. Det er en nedgang på 18,72 prosentpoeng, som tilsvarer 26,74 % av den tidligere andelen. Skill mellom prosent og prosentpoeng.
Til rundens kurs er samlet verdi NOK 52 millioner: NOK 40 millioner før investering inkludert påfyllet av poolen, NOK 10 millioner i ny investering og NOK 2 millioner tillagt konverteringsaksjene. Det siste beløpet omfatter NOK 1,5 millioner i hovedstol og NOK 0,5 millioner i merverdi. Det er ikke kontanter betalt av gründerne.
Runde 3
Neste påfyll på 50 000 enheter øker nevneren i prisberegningen til 1 415 000. NOK 108 millioner før investering gir NOK 76,325088 per aksje. NOK 32 millioner kjøper 419 259,259 teoretiske enheter.
| Eier | Fullt utvannede enheter | Eierandel | Verdi til rundens kurs (mill. NOK) |
|---|---|---|---|
| Gründerne | 700,000.000 | 38.16% | 53.428 |
| Engleinvestorene fra runde 1 | 200,000.000 | 10.90% | 15.265 |
| Innehaveren av det konvertible lånet | 52,500.000 | 2.86% | 4.007 |
| Investoren fra runde 2 | 262,500.000 | 14.31% | 20.035 |
| Opsjonspool | 200,000.000 | 10.90% | 15.265 |
| Investoren fra runde 3 | 419,259.259 | 22.86% | 32.000 |
| Totalt | 1,834,259.259 | 100.00% | 140.000 |
Poolen økes før hver runde. Den holdes ikke på nøyaktig 10 %. Avrundede prosentandeler summerer seg ikke nødvendigvis til 100 %, og verdier til rundens kurs er verken mottatte kontanter eller garantert exitoppgjør.
| Ved stiftelse | Etter runde 1 | Etter runde 2 | Etter runde 3 | |
|---|---|---|---|---|
| Gründernes eierandel | 100.00% | 70.00% | 51.28% | 38.16% |
| Gründernes beholdning til rundens kurs (mill. NOK) | — | 10.500 | 26.667 | 53.428 |
| Fullt utvannede enheter | 700,000 | 1,000,000 | 1,365,000.000 | 1,834,259.259 |
| Kurs per aksje (NOK) | — | 15.000000 | 38.095238 | 76.325088 |
De samme 700 000 gründeraksjene utgjør 38,16 % etter tre runder. Verdien til rundens kurs har økt fra NOK 10,5 millioner til NOK 53,428 millioner. Sammenlign utfallet med en runde til lavere pris før du godtar vilkårene.
Runde til lavere pris: utvanningsbeskyttelsen slår inn
Behold NOK 28 millioner i ny kapital og det opprinnelige prisfallet på 30 % fra runde 2. Den nye prisen er NOK 26,666667, og investoren får 1 050 000 enheter. Ta med den samme utvidelsen av opsjonspoolen på 50 000 enheter før ny kapital som i eksempelet med høyere verdsettelse.
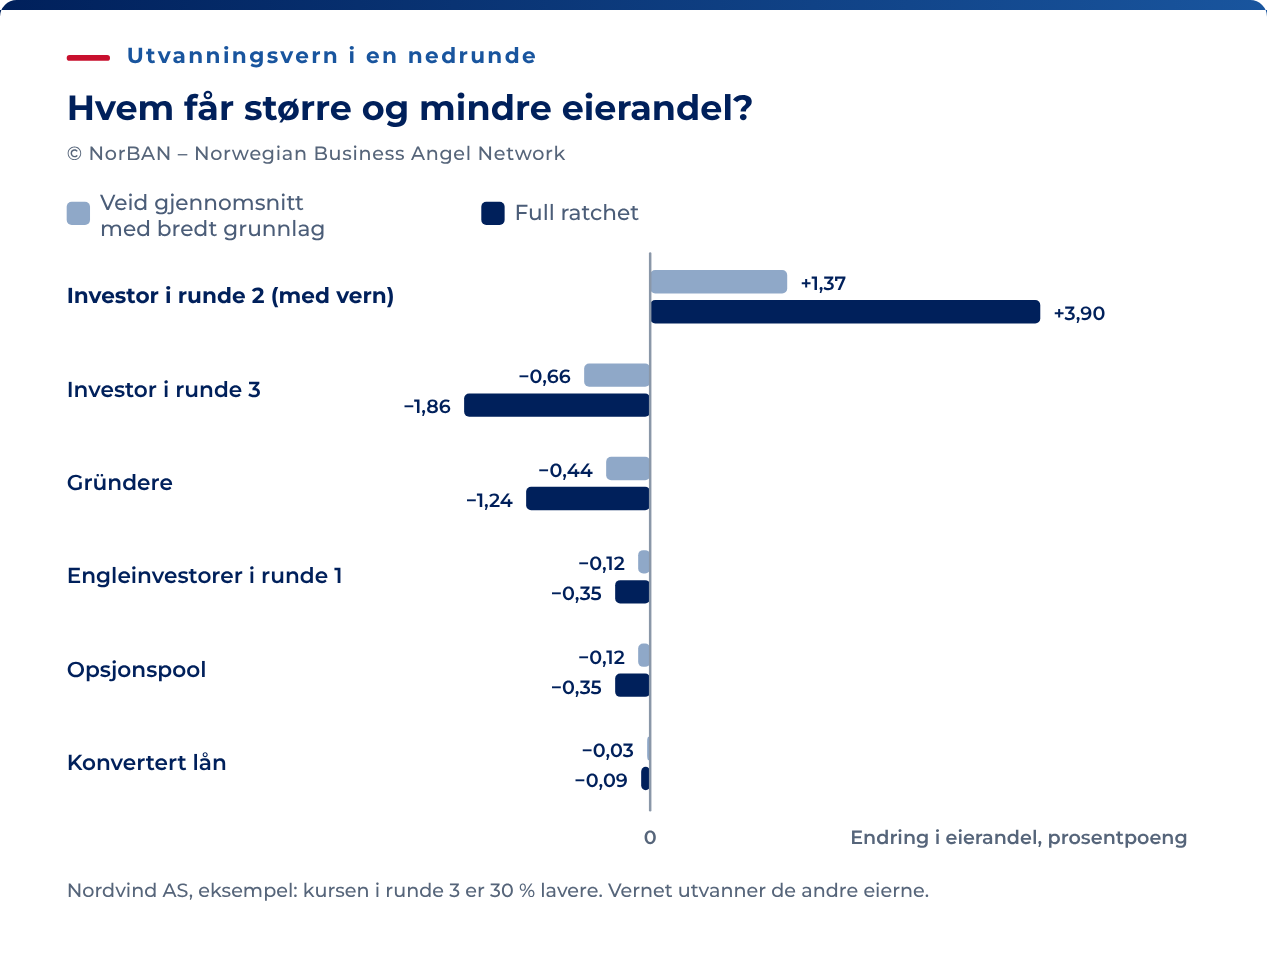
I eksempelet med bredt vektet gjennomsnitt er A 1 415 000 enheter før ny kapital. B er NOK 28 millioner delt på den gamle prisen, altså 735 000. C er de 1 050 000 enhetene som utstedes. Justeringen er gammel pris × (A + B) ÷ (A + C), som gir NOK 33,227084.
Den beskyttede investeringen på NOK 10 millioner blir 300 959,302 enheter, en økning på 38 459,302 fra 262 500. Full ratchet gir 375 000 enheter til den nye emisjonsprisen, en økning på 112 500. Dette er økonomisk likeverdige beregninger. Avtalebestemmelsen og de selskapsrettslige trinnene avgjør hvordan justeringen faktisk gjennomføres.
| Eier | Ingen beskyttelse | Vektet gjennomsnitt | Full ratchet |
|---|---|---|---|
| Gründerne | 28.40% | 27.96% | 27.16% |
| Engleinvestorene fra runde 1 | 8.11% | 7.99% | 7.76% |
| Innehaveren av det konvertible lånet | 2.13% | 2.10% | 2.04% |
| Investoren fra runde 2 | 10.65% | 12.02% | 14.55% |
| Investoren fra runde 3 | 42.60% | 41.94% | 40.74% |
| Opsjonspool | 8.11% | 7.99% | 7.76% |
| Totalt antall enheter | 2,465,000.000 | 2,503,459.302 | 2,577,500.000 |
| Samlet eierandel | 100.00% | 100.00% | 100.00% |
Gründerne taper omtrent 0,44 prosentpoeng med vektet gjennomsnitt og 1,24 med full ratchet sammenlignet med samme runde uten beskyttelse. De andre ubeskyttede andelene faller også. Hele nevneren inkluderer konverteringsaksjene og poolen.
Kostnaden ved justeringen fordeles på alle eiere uten beskyttelse. Se derfor på både den samlede virkningen og tapet for hver eier når dere forhandler.
Norske englerunder med ordinære aksjer gir samme økonomiske virkning på andre måter: ekstra aksjer til pålydende eller tegningsretter tildelt i runden. Et dokumentert mønster gjelder bare innenfor et kort tidsvindu etter gjennomføring og bare når prisfallet overstiger en angitt terskel.
Uansett mekanisme i utkastet bør du modellere en runde til lavere pris før signering. Beskyttelse som ikke koster noe i hovedscenarioet, kan endre eierskapet vesentlig når prisen faller.
Vurder hva gründerne vil sitte igjen med
Det finnes ingen fast regel for hvor stor andel gründerne bør eie etter hver runde. Vurder hva som gir teamet gode grunner til å bli og bygge videre. Referansepunktene nedenfor må leses i sin sammenheng.
Investorene er avhengige av at teamet fortsatt ønsker å arbeide for selskapet. En svært liten gjenværende eierandel kan svekke motivasjonen. Derfor har både gründere og investorer interesse av å forstå senere utvanning.
Erfarne engleinvestorer kontrollerer utviklingen før de signerer, av samme grunn som du bør gjøre det.
De to referansepunktene er merket med opprinnelse, og ingen er et mål. Cartas Founder Ownership Report 2026, plattformdata uten angitt geografi, viser en median for gründerteamet på 56 prosent av fullt utvannet egenkapital etter seedrunden og 36 prosent ved serie A. Medianteamet er altså under halvparten etter to runder.
Den nærmeste publiserte norske uttalelsen, fra Lise Fulland i StartupLab i Shifter, angir utvanning per runde til rundt 20 prosent, nesten aldri mer enn 25, og gründernes andel til rundt 50 prosent etter serie A.
I Nordvind-eksemplet har gründerne 38,16 % etter tre runder. Resultatet avhenger av opsjonspoolen, konvertible lån og prisen i hver runde. Sammenlign beregninger med like forutsetninger, og bruk referansetallene som bakgrunn, ikke som et mål.
Ketil Wigs notat om finansieringsstrategi for Remis regner på dette. Et selskap som starter på 15 millioner før investering og gjennomfører tre emisjoner med investorenes avkastningskrav, ender med 46 prosent til gründerne. Hver enhet ny egenkapital må skape 2,8 ganger sin verdi i økt verdsettelse mellom rundene.
Starter samme selskap på 35 millioner, med samme kapital og samme avkastningskrav, ender gründerne på 66 prosent. Men hver kontantenhet må nå skape 4,4 ganger sin verdi.
I dette regnestykket gir den høyere startprisen tjue prosentpoeng mer eierskap, men krever over halvannen gang så stor verdiøkning per krone ny kapital. Vurder om selskapet realistisk kan skape denne verdien. Hvis neste runde må prises lavere, kan eventuell utvanningsbeskyttelse redusere fordelen.
Regn på det før du signerer
Hold ett regneark for alle forslag, og gjør de samme kontrollene i hver runde.
- Vis utstedt og fullt utvannet eierskap. Avstem utstedte aksjer mot aksjeeierboken. List klasser, tildelte opsjoner, ufordelt pool, tegningsretter og hvert konvertibelt instrument med vilkår. Skill tydelig mellom mulige og utstedte aksjer.
- Ett scenario per tilbud. Plasser poolen som avtalt, og beregn riktig konverteringskurs. Sammenlign rabattkurs og takkurs der avtalen krever det. Ta med utløsende vilkår og varighet for prisbeskyttelse. Sammenlign eierandelene, ikke bare verdsettelsen.
- Beregn senere runder. Oppgi antatt finansiering og påfyll av poolen. Prøv deretter en runde til lavere pris. Dette er scenarioer, ikke prognoser.
- Undersøk klausulene. Se virkningen i både hovedscenarioet og svakere utfall. Selv en liten prosentendring kan ha stor verdi. Bruk skjønn fremfor en fast grense på ett prosentpoeng.
Vurder også disse grepene for å begrense unødvendig utvanning:
- Beregn kapitalbehovet frem til neste milepæl, med rom for forsinkelser. Mer kapital gir større utvanning nå, men for lite kapital kan tvinge frem en svakere runde senere.
- Vurder tilskudd og annen finansiering uten aksjeutstedelse, med de vilkårene og betalingspliktene som følger med.
- Begrunn størrelsen og plasseringen av opsjonspoolen med ansettelsesplanen. Det gir et bedre diskusjonsgrunnlag enn en løs prosentandel.
Gjelder uenigheten verdsettelsen, forhandle om verdsettelsen og hold vilkårene enkle. En lavere pris med enkle vilkår, regnet tre runder frem, kan gi gründerne mer av selskapet enn en høyere pris med pool før investering, lavt tak og prisjustering ved utvanning. Modellen viser hvilket alternativ som gjør det.