
Hva finansiell due diligence avklarer i et lite selskap
Et selskap i seedfasen har få tall, kort historikk og ofte ingen revisor. Den finansielle gjennomgangen har derfor to oppgaver som tar svært ulik tid. Først kontrollerer du at modellen i pitchen stemmer med månedsregnskapene, og at disse igjen stemmer med de innsendte årsregnskapene.
Den andre er å dokumentere at eierskapet i regnearket er det eierskapet som juridisk finnes. En vedtatt emisjon som aldri ble registrert, en opsjon lovet i en e-post eller et konvertibelt lån ingen førte inn, betyr at du kjøper en annen prosentandel enn den du priset. Derfor tar eierskapskontrollen mesteparten av tiden.
Forvent månedsregnskaper, kontoutskrifter, et fungerende budsjett, en låneoversikt og en oppdatert aksjeeierbok. Ikke forvent reviderte tall eller en økonomidirektør. Registrer hvert dokument selskapet ikke kan fremskaffe, som et funn.
Dokumentene du bør be om, er listet opp i sjekklisten for due diligence (selskapsgjennomgang). Bruk dokumentene som leveres, til kontrollene nedenfor.
Hva de innsendte regnskapene allerede forteller
Hent de innsendte regnskapene fra Brønnøysundregistrene før forespørselen sendes. De er offentlige, og det er innsendingshistorikken også. Les notene før tallene. Notene om nærstående parter oppgir navn på gründernes selskaper. En note om fortsatt drift eller et forbehold fra revisor er et funn i seg selv.
Kontroller når regnskapene ble sendt inn. Generalforsamlingen skal godkjenne dem innen seks måneder etter årsslutt. De fullstendige regnskapene skal være mottatt i Regnskapsregisteret innen én måned etter godkjenningen, med 31. juli som siste grense for selskaper som følger kalenderåret, etter regnskapsloven § 8-2.
Sen innsending fører til et stigende gebyr etter § 8-3. Styremedlemmene blir personlig ansvarlige hvis selskapet ikke har betalt innen tre uker etter registerets påkrav.
Ved fortsatt unnlatelse kan tingretten beslutte tvangsoppløsning. Be selskapet forklare hvorfor det ikke overholdt innsendingsfristen.
Kontroller revisjonsstatusen. Hovedregelen etter aksjeloven § 7-6 er at alle AS har revisjon. Et selskap under bestemmelsens grenser for inntekter, balansesum og ansatte kan velge bort revisjon ved generalforsamlingsvedtak. Fravalget får først virkning ved registrering. Brønnøysundregistrene publiserer gjeldende grenser og fremgangsmåte.
Firmaattesten viser om selskapet har revisor. Dette er en registrert opplysning i Foretaksregisteret. Ureviderte regnskaper skal fortsatt sendes inn og er fortsatt offentlige.
Ureviderte regnskaper er normalt for et selskap av denne størrelsen, men gir ingen uavhengig bekreftelse. Be om kontoutskrifter, hovedbok, mva-meldinger og skatteattest, slik at du kan kontrollere tallene mot dette underlaget.
Pengebruk, hvor lenge pengene varer, og hva runden finansierer
Be om månedsregnskapene for inneværende år og de tolv månedene før. Sammenhold dem med planen du fikk se. Definisjonene av nøkkeltall er dem i artikkelen om forretningsmodellen. De to viktige her er netto pengeforbruk, burn, og hvor lenge pengene varer, runway.
Angi hvordan kontantstrømmen defineres før du beregner hvor lenge pengene varer. Andreessen Horowitz skiller mellom brutto og netto pengeforbruk. I denne beregningen registrerer du netto kontantforbruk som utbetalinger fra drift minus innbetalinger fra drift, med finansieringsstrømmer holdt separat.
Del tilgjengelige kontanter på positivt gjennomsnittlig månedlig forbruk. Bruk banksaldoen og de siste tre månedene som utgangspunkt. Når nettoforbruket er null eller negativt, bruker du en likviditetsprognose i stedet for å tolke divisjonen som negativ tid til pengene tar slutt. Kontroller kommende forpliktelser og endringer i driften.
Undersøk om pengene varer til neste milepæl. En runde som finansierer fjorten måneder, mens dokumentasjonen for neste runde kommer i måned seksten, tvinger selskapet til å hente mer kapital under press. Spør hvilken milepæl runden når, og med hvilket månedlig pengeforbruk.
Utsatte betalinger kan få kontantbeholdningen til å se sterkere ut enn den er. Kontroller derfor hvor lenge leverandørfakturaene har vært ubetalt, og om lønn, husleie eller offentlige avgifter er utsatt. Sammenlign disse forpliktelsene med banksaldoen på samme dato.
Hvis faktiske tall og plan avviker med mer enn én måneds pengeforbruk, ber du om en ny prognose før du priser investeringen. En gründer som kan lage den på en uke, har en fungerende modell. En som ikke kan det, har et budsjett med manuelt innlagte tall.
Gjeld, garantier, heftelser og tilskuddsvilkår
Gjeld i et tidlig selskap er sjelden et banklån. Den kommer som leasing, factoring, offentlige lån, gründerlån og garantier. Hver av dem har et krav på pengene runden din tilfører.
| Punkt | Hva du må avklare |
|---|---|
| Lån, kassekreditt og offentlige lån | Långiver, saldo, nedbetalingsplan og lånevilkår, og om noe forfaller mens pengene fra runden skal vare |
| Leasing og utstyrsfinansiering | Varighet, gjenværende forpliktelse og eventuelt ansvar ved avtalens slutt |
| Factoring og pant i fordringer | Hvilke fordringer som allerede er overdratt, og til hvem |
| Gründerlån til selskapet | Dokumentert som gjeld, med vilkår og prioritet. Et gründerlån vist som egenkapital i pitchen er gjeld i balansen |
| Garantier | Garantier selskapet har gitt, og personlige garantier gründerne har gitt for selskapets gjeld, som de vil ønske å bli fritatt for eller få kompensasjon for |
| Tilskudd og offentlige lån | Alle tilsagnsbrev med vilkår, lest i sin helhet |
Sikkerhet i selskapets eiendeler står i et offentlig register alle kan søke i. Pant i driftsmidler, varelager, fordringer og kjøretøy, samt leasingavtaler, registreres i Løsøreregisteret. Du kan søke på organisasjonsnummer.
Registrering gir kreditor rettsvern overfor tredjeparter. Et pant som finnes, er dermed noe du kan finne på femten minutter.
Pant i selskapets aksjer er annerledes. Aksjepant er tillatt etter aksjeloven § 4-8 med mindre vedtektene utelukker det. Det får rettsvern når selskapet mottar melding. Selskapet fører det deretter i aksjeeierboken. Det er derfor i aksjeeierboken og protokollene du finner det, ikke i et offentlig søk.
En kapitalrunde kan hjelpe selskapet å oppfylle vilkårene for offentlig finansiering. Innovasjon Norge utbetaler først tilskudd når vilkårene i tilbudsbrevet er oppfylt. Det kreves også dokumenterte kostnader i et prosjektregnskap kontrollert av revisor eller autorisert regnskapsfører (utbetaling og rapportering).
Et tilskudd i balansen kan derfor fortsatt være delvis ubetalt.
Statsstøttereglene setter grenser for den offentlige andelen av prosjektkostnadene. Offentlige midler som allerede er mottatt, kan derfor begrense hvor mye selskapet fortsatt kan få.
SkatteFUNN faller bort når vilkårene om godkjenning, prosjektregnskap, revisorbekreftelse og rapportering ikke er oppfylt, og reduseres av annen statsstøtte. Les hvert tilsagnsbrev for vilkår om kontrollskifte eller eierskap. Svaret står i dokumentet og ingen andre steder.
Skatt, merverdiavgift og lønnsforpliktelser
Skatte- og avgiftsrestanser er forpliktelsene som lettest kan bli et konkret betalingsproblem etter gjennomføringen. Ingen av disse opplysningene er offentlige. Be derfor om skattemeldinger, skatteoppgjør og en ny attest.
Selskapet bestiller RF-1507, opplysninger om skatt og avgift, fra Skatteetaten. Attesten viser registrerte opplysninger, blant annet forfalte, ubetalte skatter og avgifter. Be om en ny attest under due diligence (selskapsgjennomgang). En gammel attest kan være utdatert, og attesten viser ikke om selskapet har annen gjeld.
Foreta forskuddstrekk ved hver lønnsutbetaling, og betal det normalt direkte til Skatteetaten senest første virkedag etterpå. Kravet om separat konto opphørte i 2026. Kontroller betalingsdokumentasjon og eventuelle godkjente fristunntak ved grenseoverskridende forhold. Arbeidsgiveravgiften har egne frister. For tidligere perioder kontrollerer du reglene som gjaldt da.
Hvis trekket ikke ble foretatt, er selskapet økonomisk ansvarlig for beløpet. Et separat straffansvar kan ramme personene som hadde ansvar for forskuddstrekket. Arbeidsgiveravgiften er selskapets egen avgift og vises som restanse på attesten.
Rapporteringen skjer gjennom den månedlige a-meldingen. Be derfor om de siste tolv meldingene, og avstem dem mot lønnsregnskapet. Registreringen for merverdiavgift bør stemme med aktiviteten. Et mva-registrert selskap som har sluttet å levere meldinger, har en restanse attesten vil vise.
Cap table opp mot aksjeeierboken
Fire dokumenter viser hver sin versjon av eierskapet. Cap table er selskapets regneark og har ingen rettslig status. Aksjeeierboken er selskapets egen lovpålagte oversikt.
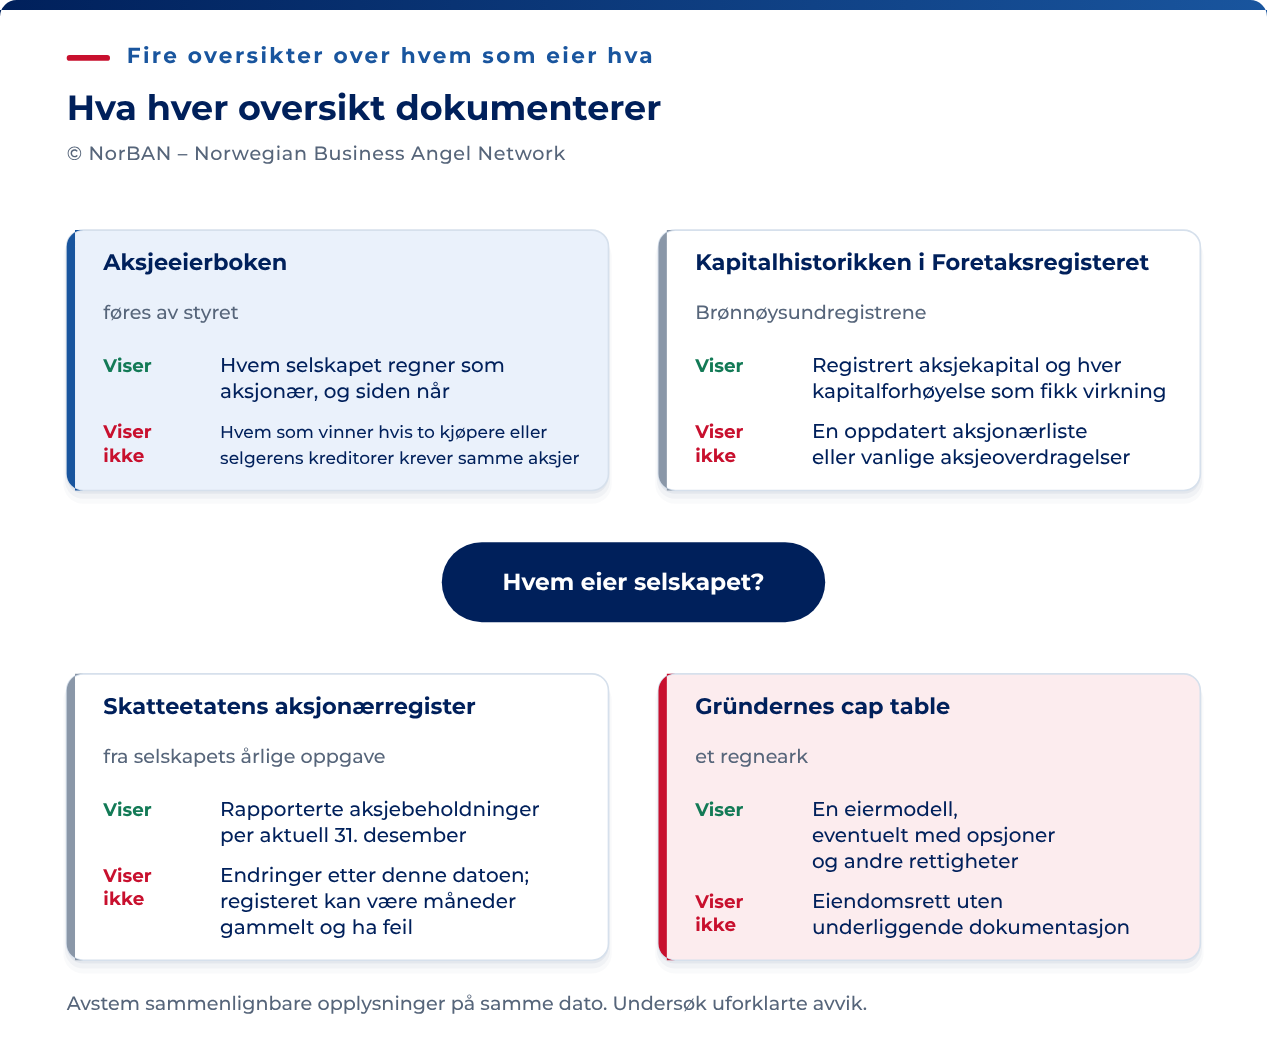
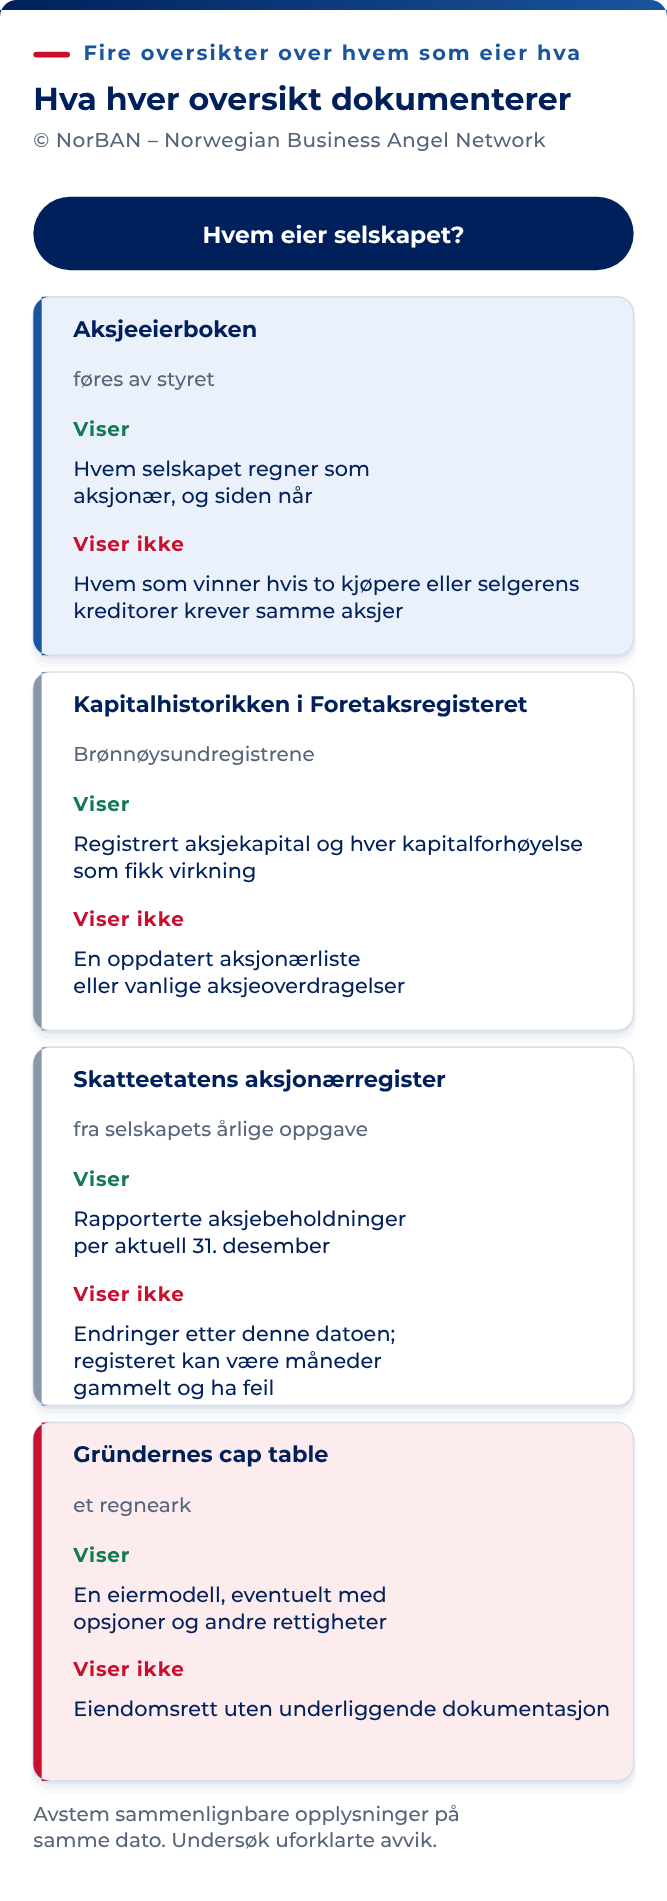
Foretaksregisteret viser registrert aksjekapital og alle registrerte endringer. Skatteetatens aksjonærregister viser det selskapet rapporterte ved siste årsslutt. Sammenlign disse med de to andre eieroversiktene i denne rekkefølgen.
- Hent firmaattesten og kapitalhistorikken fra Brønnøysundregistrene. Noter registrert aksjekapital, pålydende og hver registrerte kapitalforhøyelse med dato.
- Krev aksjeeierboken etter aksjeloven § 4-6. Alle kan gjøre det. Forskriften krever en elektronisk kopi innen tre virkedager, gratis. Be om en datert versjon, fordi innføringene skal dateres.
- Multipliser antall aksjer i aksjeeierboken med pålydende. Resultatet skal være lik registrert aksjekapital. En forskjell betyr at en runde finnes ett sted, men ikke det andre.
- Hent uttrekk fra Skatteetatens aksjonærregister for siste årsslutt, og sammenlign eier for eier og aksjeklasse for aksjeklasse.
- Sammenlign gründernes cap table med de tre oversiktene, linje for linje. List alle forskjeller med gründernes forklaring ved siden av.
| Kilde | Hva det dokumenterer | Hva den ikke kan dokumentere |
|---|---|---|
| Selskapets aksjeeierbok, ført av styret etter aksjeloven § 4-5 | Hvem selskapet anerkjenner som aksjonærer i dag, og fra når. For eksisterende aksjer gir innføring eller et meldt og dokumentert erverv som ikke hindres av omsetningsbegrensninger, som hovedregel adgang til å utøve rettigheter. Det finnes unntak for utdelinger og fortrinnsrett ved emisjon etter aksjeloven § 4-2 | Prioritet overfor en konkurrerende erverver eller selgerens kreditorer. Det avhenger av melding til selskapet etter aksjeloven § 4-13. Historikken over eierskap, som innsynsforskriften ikke gir utenforstående tilgang til |
| Kapitalhistorikken i Foretaksregisteret | Registrert aksjekapital og alle kapitalforhøyelser som rettslig har fått virkning. Nye aksjer gir rettigheter fra registrering, med mindre vedtaket sier noe annet, etter aksjeloven § 10-11 | Hvem som eier aksjene. En overføring registreres aldri her og står aldri på firmaattesten |
| Skatteetatens aksjonærregister, bygget på selskapets egen årlige oppgave | Eiere, aksjeklasse og antall aksjer per siste 31. desember, slik selskapet rapporterte dem | Alt etter årsslutt. Uttrekket åpnes i mai året etter og kan være mange måneder utdatert. Skatteetaten opplyser at det kan inneholde feil |
| Gründernes cap table | Gründernes forståelse av eierskapet, inkludert løfter gitt utenfor dokumenter | Noe som helst før den stemmer med de tre over |
Avklar avvik før du trekker en konklusjon. En eier som mangler i aksjeeierboken, kan skyldes forsinket innføring, en uavklart omsetningsbegrensning eller en feil i cap table. Etter aksjeloven § 4-7 skal et meldt og dokumentert erverv føres inn uten opphold, med mindre samtykke eller forkjøpsrett hindrer innføring.
En kapitalforhøyelse i cap table uten tilsvarende registrering er en runde som ikke rettslig har funnet sted. En aksjeklasse i aksjeeierboken eller Skatteetatens uttrekk som ikke vises i cap table, betyr at vedtektene inneholder rettigheter du ikke har lest.
Noen eierskapsrisikoer finnes bare i avtalene. Be om alle aksjonæravtaler, sideavtaler og lånedokumenter, og sammenlign dem med aksjeeierboken:
- Samtykkekrav eller fortrinnsrett i en eksisterende aksjonæravtale kan stanse runden til rettighetene er frafalt.
- En tidligere runde til lavere pris kan ha prisbeskyttelse som prisen din utløser.
- Et konvertibelt lån dokumentert i en e-post, eller ingen steder, er et krav på egenkapitalen som ingen registre viser.
Eierandelen ved full utvanning
Aksjeeierboken forteller hvem som eier de utstedte aksjene. Verdsettelsen må bygge på eierandelen ved full utvanning, etter at alle instrumenter som kan bli aksjer, er blitt det. Å beregne dette antallet er siste trinn i avstemmingen.
| Instrument | Hvor du finner det | Hva beregningen trenger |
|---|---|---|
| Opsjoner tildelt under en ordning | Ordningens regler, hvert tildelingsbrev og styreprotokollene som godkjenner hver tildeling | Antall, innløsningspris, opptjening og utløp per tildeling, og om aksjene ved innløsning kommer fra en registrert styrefullmakt eller et generalforsamlingsvedtak |
| Opsjoner lovet utenfor en ordning | Arbeidsavtaler, tilbudsbrev, e-poster og gründernes hukommelse | En skriftlig liste over alle løfter, signert av gründerne, og en beslutning om hvert løfte skal oppfylles, dokumenteres eller trekkes tilbake før gjennomføring |
| Frittstående og øvrige tegningsretter | Generalforsamlingsvedtaket og registreringen i Foretaksregisteret | Tegningspris, antall og utløp |
| Konvertible lån | Låneavtalen, generalforsamlingsvedtaket og registreringen i Foretaksregisteret | Hovedstol og påløpte renter, rabatt, verdsettelsestak, hva som utløser konvertering, og hva som skjer i din runde |
| Aksjer til rådgivere og konsulenter | Rådgiveravtaler og styreprotokoller | Om de er utstedt, lovet eller opptjent, og hva rådgiveren fortsatt skal levere |
| Sideavtaler | Bare fra selskapet og aksjonærene | Rett til aksjer, prisbeskyttelse eller informasjon som endrer antallet eller vilkårene dine |
Noe av dette er registrerte opplysninger. Konvertible lån, løpende styrefullmakter til å utstede aksjer og tegningsretter meldes til Foretaksregisteret. Et vedtak om konvertibelt lån skal meldes uten opphold når beløpet er tegnet.
Registeret bekrefter at instrumentene finnes. Rabatt, verdsettelsestak, innløsningspris og innehavere står i avtalene og protokollene du må be om.
Leveringen er like viktig som tildelingen. Et AS leverer aksjer ved innløsning eller konvertering gjennom en kapitalforhøyelse, vedtatt av generalforsamlingen eller av styret med en fullmakt som er registrert før styret bruker den.
En opsjonsordning som bygger på en uregistrert fullmakt, har ingen fungerende mekanisme for å levere aksjene. Det oppdages ved innløsning hvis du ikke finner det nå.
Lag beregningen i din egen tabell: først utstedte aksjer per eier, deretter hvert instrument konvertert etter egne vilkår, og til slutt aksjene runden din tilfører. Utvanning fra et instrument som konverteres med rabatt mot din pris, rammer deg så vel som gründerne. Beregn den derfor før du blir enig om verdsettelsen før investeringen.
Om vedtakene bak hver post er gyldig truffet, og hva som kan rettes opp, hører til den juridiske gjennomgangen. Den finansielle gjennomgangen viser hvilke aksjer og rettigheter dokumentene beskriver.
Finansielle funn som endrer prisen
Før forhandlingen klassifiserer du hvert funn etter virkningen på pris, gjennomføringsvilkår eller vurderingen av selskapet. Ta klassifiseringen med når du sender funnene til gründerne.
| Funn | Hvor det hører hjemme |
|---|---|
| En kapitalforhøyelse som aldri ble registrert, eller et instrument som konverteres med en rabatt du ikke beregnet | Verdsettelsen før investeringen, eller et vilkår om at forholdet avklares før gjennomføring |
| Et udokumentert løfte om opsjoner eller konvertibelt lån | Vilkår for gjennomføring: oppfylt og dokumentert, eller skriftlig trukket tilbake før pengene overføres |
| Samtykkekrav eller fortrinnsrett i en eksisterende aksjonæravtale | Vilkår for gjennomføring: skriftlig frafalt av alle rettighetshavere |
| Pengene tar slutt før milepælen runden skal nå | Rundens størrelse eller verdsettelsen før investeringen |
| Et registrert pant, en garanti eller et tilskuddsvilkår runden utløser | Et gjennomføringsvilkår eller en garanti med en særskilt skadesløsholdelse |
| Restanser for skatt, merverdiavgift eller lønnsrelaterte forpliktelser | Et gjennomføringsvilkår om oppgjør og en garanti knyttet til attestdatoen |
| Ureviderte regnskaper, et korrekt dokumentert gründerlån eller en kreditor som venter lenge på betaling | Informasjon som inngår i vurderingen av pengeforbruket og planen |
Den første kategorien endrer prisen. Den andre stanser gjennomføringen til forholdet er rettet. Den tredje er bakgrunn for vilkårene og det første styremøtet. Hvordan et skriftlig funn blir en garanti, et vilkår eller en prisjustering, er temaet i forhandlingsartikkelen.
Rollen din i runden avgjør hvor mye arbeid du gjør selv, men alle investorer bør gjøre registerkontrollene.
- En medinvestor henter selv firmaattest, kapitalhistorikk og aksjeeierbok, kontrollerer antall aksjer og sammenholder dem med lead investors tabell ved full utvanning. Kontrollene tar en time og er ikke avhengige av andre.
- Lead investor har ansvar for avstemmingen, ber om avtaler og protokoller, beregner antallet ved full utvanning og har ansvar for funnlisten.
- En engel med sektorfokus vurderer pengeforbruket mot planen med kunnskap om hva virksomheten bør koste å drive, og utfordrer den nye prognosen.
- Et syndikat avtaler før forespørselen sendes, hvem som beregner antallet ved full utvanning. Da bruker alle den samme tabellen når de vurderer prisen på investeringen.